


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









白銀崩盤真相遠非聯準會換帥那麼簡單。機構交易員利用結構性優勢,在緊急流動性、保證金機制、授權參與人特權和衍生性商品市場中獲利。散戶如何因應資訊不對稱?
今年1月,當白銀價格在三天內暴跌40%、蒸發1500億美元市值時,公眾聽到的故事很簡單:美聯儲提名了一位強硬的新主席,嚇壞了的投資者拋售了黃金和白銀。至此,事畢。
然而,崩盤始於該消息宣布的三個小時之前。
真正發生的事件,揭示了關於現代市場如何運作,以及普通投資者為何持續輸給華爾街最大玩家的更令人不安的真相。
可以這樣理解:想像你在一張牌桌上玩撲克,而有些玩家是在賭場工作的職業荷官。他們並非作弊,只是遵循一套不同的規則。他們知道賭場何時計劃提高最低下注額。他們能獲得賭場提供的信用額度。由於從內部了解遊戲機制,他們對賠率的看法也與一般人不同。
這本質上就是白銀市場中機構交易員與散戶投資者所處的位置。
一月初,白銀的一切看起來都近乎完美。該金屬價格在2025年飆升了147%,供應緊張(連續五年短缺),大型央行在買入,人工智慧資料中心需要它,太陽能電池板需要它,甚至核電廠也需要它。
普通投資人蜂擁而入。光是一月份,他們就向白銀基金投入了創紀錄的10億美元。 1月26日,白銀ETF SLV的交易量幾乎與標普500指數的主要基金相當——這在一年前似乎是天方夜譚。
Reddit論壇上充斥著興奮的討論。根據摩根大通自身的追踪,關於白銀的討論量是正常水平的二十倍。人們以為他們發現了一生一次的交易機會。他們的確發現了。只不過,受益者並非他們自己。
這個故事值得深究之處在於:有一家銀行(摩根大通)在市場崩盤的同一天,透過至少四種不同方式做好了獲利準備。這並非違法,而是市場運作機制中固有的結構性優勢。
就在崩盤前的2025年12月31日,銀行從聯準會的緊急貸款窗口借入了創紀錄的746億美元。此前的最高記錄是500億美元,這意味著高出近50%。
此機制(稱為常備回購便利)專門用於向符合資格的金融機構提供短期流動性,旨在防止融資危機。但結構性現實是:只有特定機構才有資格使用。
這對崩盤有何影響?因為就在同一時期,白銀交易所在一週內將保證金要求提高了50%。持有衍生性商品部位的大型機構需要立即獲得大量現金。
聯準會的緊急便利性以優惠利率向符合條件的機構提供了這些現金。散戶則無法取得同等的央行緊急融資管道。
這無關偏袒,而是金融體系的架構設計使然:央行貸款給銀行,而非個人。
用通俗的話解釋保證金要求如何運作:當你用借來的錢押注白銀上漲時,交易所要求你存入現金作為擔保。如果白銀下跌,他們會要求更多現金。如果你無法支付,他們將自動賣出你的部位。
在2025年12月26日和12月30日,芝加哥商品交易所(CME)將這些要求總共提高了50%。突然之間,存入22000美元保證金的交易者需要32500美元(立即追加10500美元現金)。
大多數散戶交易者無法隨時在交易帳戶中拿出10,500美元。因此,他們的經紀商在市場拋售浪潮中,無論當時是什麼價格,都自動賣出了他們的白銀部位。
同時,能夠使用聯準會便利措施的機構則有更多選擇。它們可以動用信貸額度、取得緊急貸款或在帳戶間快速調撥資金。這並不能阻止所有平倉,但給了它們更多時間和靈活性。
於是,散戶的部位在恐慌中被賣出,通常價格最差。機構的部位則可以進行更具策略性的管理。
這裡是市場結構的技術性所在,但值得理解,因為它解釋了機構的一個主要優勢。
銀行在白銀市場中扮演雙重角色:他們為最大的白銀基金(SLV)儲存所有實物白銀,同時還是"授權參與人"(authorized participant),這意味著他們可以大額創建或贖回該基金的份額。
1月30日恐慌時,SLV份額開始以異常折價交易。該基金份額價格為64.50美元,但其代表的實體白銀價值79.53美元。這產生了19%的價差(在正常市場中極為罕見)。
授權參與者(一小群大型金融機構)可以利用這一價差。他們以64.50美元買入份額,兌換成價值79.53美元的實體白銀,從而賺取15美元的差價。 1月30日,大約創建了5,100萬份基金份額,這意味著潛在套利利潤約7.65億美元。
這並非違法,甚至不算不道德;這正是授權參與人該做的事。他們的套利行為有助於使ETF價格與其底層資產保持一致。但這是一種特權,只有那些擁有資本、基礎設施和監管批准成為授權參與人的機構才能享有。
普通投資人無法使用此機制。他們能看到折價,卻無法利用。
摩根大通也持有大量的白銀空頭部頭寸,這意味著他們押注白銀下跌,或在對沖其他部位。隨著一月底白銀漲至121美元,這些部位處於虧損狀態。
在1月30日崩盤低點(78.29美元)時,他們接收了310萬盎司白銀的交割。芝加哥商品交易所記錄顯示,他們以該價格接受了633份合約。
時機的選擇值得關注。短短一天內:
• 保證金要求迫使了廣泛平倉
• 聯準會緊急貸款為大型機構提供了流動性
• ETF折價創造了套利機會
• 衍生性商品部位得以在有利價格平倉
他們是否預謀了這一連串事件?這無法證明。但他們在結構上做好了同時從多個方面受益的準備:這只有像他們這樣兼具多重角色和特殊管道的機構才有可能實現。
現在來審視關於崩盤原因的官方說法。
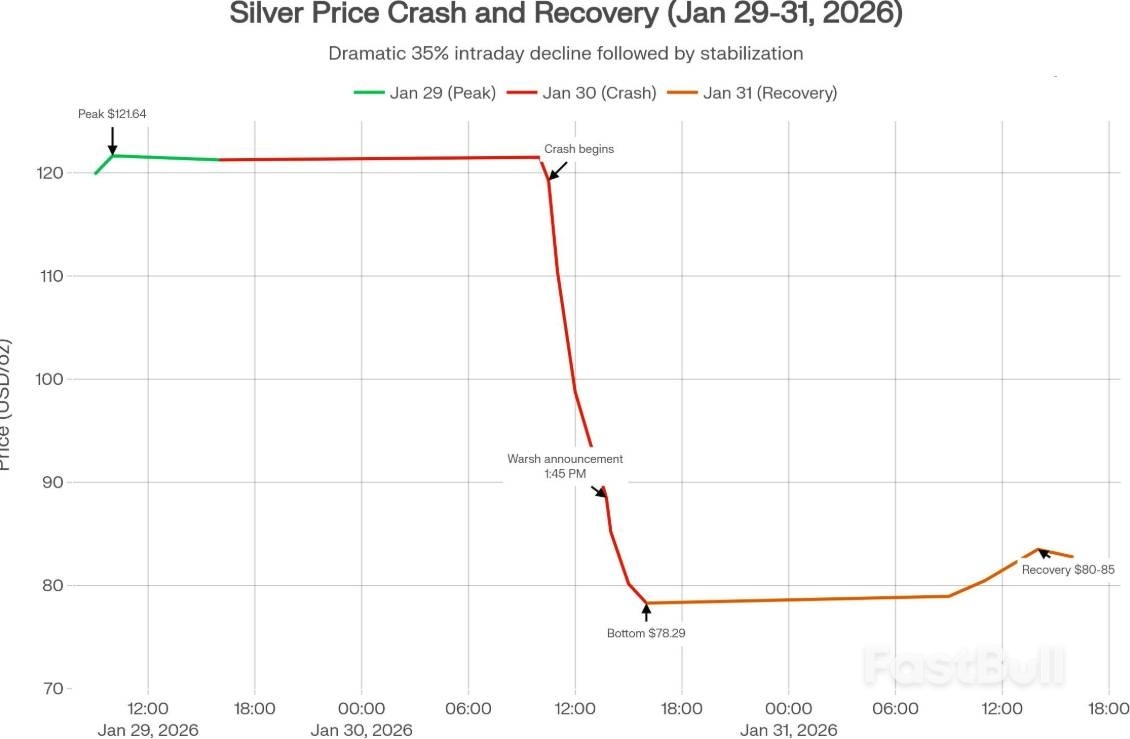
沃什被提名為聯準會主席是在1月30日東部時間下午1:45。大多數新聞報導將此貴金屬崩盤歸因於該消息。理論是,市場擔心更鷹派的聯準會主席將維持更高利率,從而降低黃金和白銀等非生息資產的吸引力。
但存在一個時間問題:白銀在上午10:30就開始大幅下跌(早於消息公佈超過三小時)。
這是否意味著《沃什敘事》錯了?未必。市場經常在官方宣布前根據傳言或預期採取行動。交易員可能在預期訊息前就已佈局。
但這確實引發了疑問。如果崩盤從根本關乎聯準會政策預期,為何在宣布前數小時就加速下跌?且拋售為何集中在貴金屬,而非所有對利率敏感的資產?
將聯準會消息與市場走勢連結起來的新聞報道,是在用現成的新聞解釋價格行為。當重大新聞與劇烈的價格波動發生在同一天時,新聞就成為公認的解釋。
然而,另一種解釋則更偏向機械論:保證金上調迫使平倉,引發了自我強化的連鎖反應。沃什的提名消息可能加速了已經在進行的崩盤,但並未啟動它。
投資人可能會想:"市場總有贏家和輸家。這次有何不同?"
不同之處在於,系統中固有的結構性優勢程度存在差異。
當散戶交易白銀時:
• 保證金追繳通知會在幾分鐘內觸發自動平倉
• 無法使用聯準會緊急貸款便利
• 無法創建或贖回ETF份額
• 除了公開宣布外,無法事先獲知交易所規則變更
• 在市場壓力下交易能力有限
當大型機構交易白銀:
• 信貸額度和聯準會便利提供了流動性緩衝
• 授權參與人身分使其能進行ETF套利
• 清算會員身分意味著能更早知道交易所決策
• 擁有在市場壓力下繼續交易的基礎設施
• 擁有在恐慌時期增持部位的資本儲備
這無關機構是否更聰明或更有紀律。關鍵在於能否獲得散戶在結構上無法獲得(無論財富、經驗或專業水平如何)的工具和資訊。
本文揭示了現代市場中值得檢視的幾個結構性特徵:
• 優勢層層疊加:當一個機構同時擁有授權參與人身分、清算會員身分、聯準會融資管道和實物資產託管權時,這些優勢在市場壓力期間會以系統性地惠及該機構的方式形成合力。
• 資訊流動速度不一:交易所規則變更在不同時間傳達給不同的市場參與者。清算會員和授權參與人往往比散戶投資者更早獲悉結構性變化,以獲得時間優勢。
• 緊急便利創造選擇性支援:當央行在市場壓力期間向"合格機構"提供緊急流動性時,它只穩定了市場的一部分。這可能會無意中放大那些無法獲得此管道的參與者所面臨的劣勢。
• 無需明確協調:結構本身創造了激勵一致性。當規則在波動時期天然有利於機構時,它們無需協調行動。
要理解這些特徵,並不需要相信操縱或陰謀論。只需要認識到,市場是設計出來的系統,而這些設計為某些參與者內建了優勢。
如果要交易貴金屬(或任何槓桿工具),可以從這事件中學到幾個教訓:
• 瞭解通路差異:散戶的對手不只是其他散戶交易者。有些參與者在資訊、流動性管道和交易機制方面擁有結構性優勢。這未必不公平,但它們是真實存在的。
• 認識槓桿風險:保證金交易和槓桿產品可能迫使一般投資者在可能的最壞時機賣出。擁有更深資本基礎和信貸管道的機構在市場壓力下擁有更大靈活性。
• 考慮市場結構: ETF折價、保證金要求和交易所規則對不同參與者的影響不同。了解這些機制有助於評估結構性力量何時可能不利於自己的部位。
• 專注於時機模式:當保證金要求急劇上升,尤其是在多次上調時,往往預示著波動性的來臨。這並非秘密訊息(交易所會宣布這些變更),但識別這一模式很重要。
這一切並不意味著不應該交易。而是意味著要理解自己正在參與的是何種市場。 2026年1月的白銀崩盤並非隨機的厄運。一旦了解保證金上調、機構佈局和結構性優勢,它在機制上是可以預見的。有些參與者知道這些因素。另一些則不知道。這種資訊不對稱值得深思。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


