


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值














晶片巨頭英特爾在華爾街重獲青睞,股價市值齊升,源自於資料中心業務復甦與外部注資。然而,PC業務疲軟及利潤率壓力,為其復甦前景蒙上陰影。
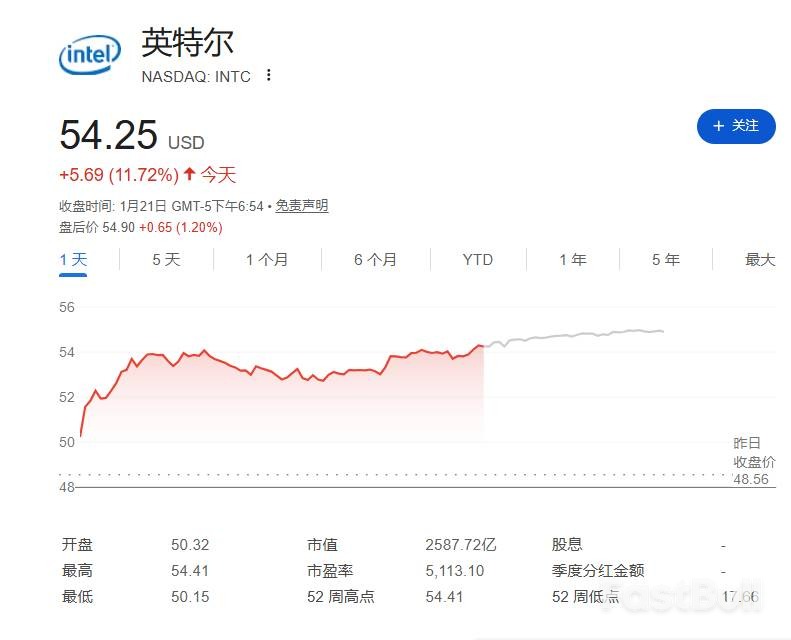
晶片巨頭英特爾在經歷數年策略迷失後,正重新贏得華爾街的青睞。在最新季度財報發布前,該公司股價週三收盤飆升超過11%,創下2022年1月以來的新高,市值也自2022年以來首次重返2500億美元大關。
這輪漲勢延續了先前的強勁表現。繼去年全年上漲84%後,該股在2026年開年至今已上漲約35%,過去12個月的累計漲幅更是高達149%。市場情緒逆轉的背後,是對其資料中心業務的樂觀預期,以及外部巨額注資帶來的信心。
Gabelli Funds分析師Ryuta Makino評論稱:「我認為,這是人們長久以來對該公司感到最樂觀的時候。」華爾街普遍將週四盤後發布的財報視為檢驗英特爾復甦成色的關鍵。
投資者對英特爾重燃信心的核心驅動力,是其伺服器晶片銷售的強勁復甦。分析師指出,儘管英偉達的GPU在人工智慧(AI)領域佔據主導,但大型科技公司在建造資料中心時,依然需要採購大量的英特爾傳統伺服器CPU。
根據FactSet和LSEG的預測,英特爾資料中心與AI業務的營收預計將激增近29%至30%,達到約44億美元。
KeyBanc分析師本月已將英特爾股票評級上調至相當於“買入”,目標價設為60美元。他們認為,英特爾今年的伺服器CPU可能已經售罄,這意味著價格有望上漲。 KeyBanc在報告中寫道:“我們預計今年來自超大規模雲端運算廠商的超額數據中心需求將成為顯著的順風。”
Ryuta Makino也認為,2026年伺服器CPU價格至少會出現兩位數的上漲,這構成了英特爾看漲邏輯的重要支撐。
除了產品銷售,英特爾的「翻身仗」也離不開資本結構的重塑和代工業務的宏大願景。在新任CEO陳立武的領導下,公司透過引入外部資本,大幅改善了財務狀況。
據報道,美國政府去年投資89億美元後,已成為英特爾最大股東,此舉部分是由於英特爾是唯一有能力製造先進晶片的美國本土公司。此外,AI晶片領導者英偉達也投資50億美元,成為其頂級股東之一,軟銀則注資20億美元。英特爾與英偉達已達成協議,將在英偉達系統中整合英特爾的CPU。
在代工領域,英特爾正努力成為僅次於台積電的全球第二大晶片代工廠。該公司近期大力推廣其18A製造工藝,該技術被認為可與台積電的2奈米工藝相媲美。儘管該業務仍在尋找主要客戶,但英偉達和Broadcom已進行製造測試,引發了市場對未來訂單的期望。
儘管市場情緒高漲,英特爾的基本面並非毫無瑕疵。分析師預計,公司第四季總營收將年減6%至134億美元。
個人電腦(PC)業務面臨喜憂參半的局面。雖然推出了採用18A製程的「Panther Lake」晶片,但該部門營收預計僅成長2.5%至82.1億美元。分析師警告,記憶體價格上漲可能會推高筆記型電腦成本,從而抑制需求。同時,英特爾在PC市場的佔有率仍在持續流失給AMD和基於Arm架構的設計。
利潤率同樣面臨壓力。由於修復製造業務的成本高昂,預計第四季調整後毛利率將下降約6個百分點至36.5%。報告指出,雖然18A製程的良率正逐月改善,但目前只有一小部分晶片符合客戶標準,商業化量產規模仍存在不確定性。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


