


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值










美國公債達GDP 100%里程碑,負責任聯邦預算委員會警示,國家正走向六種財政危機,從金融動盪到貨幣崩潰,若無行動,未來恐逃劇變。
美國國家債務已觸及一個危險的里程碑-總額達到其國內生產毛額(GDP)的100%。跨黨派公共政策機構「負責任聯邦預算委員會」(CRFB)的最新報告發出嚴厲警告:美國正走在一條可能引爆六種不同財政危機的軌道上。
這份題為《財政危機會是什麼樣的》? 》的報告描繪了一幅危險的未來圖景。報告直言,若債務成長持續超過經濟成長,美國最終可能遭遇金融危機、通膨危機、緊縮危機、貨幣危機、違約危機或漸進式危機,甚至可能是多種危機的疊加。任何一種都將帶來巨大破壞,顯著降低美國乃至全球民眾的生活水準。
CRFB總結稱,美國財政正處於不可持續的長期軌跡上。儘管無法預知災難何時降臨,但如果不及時修正航向,「某種形式的危機幾乎不可避免」。
報告詳細拆解了六種可能爆發的危機形態,每一種都足以動搖全球經濟的根基。
金融危機:當國債失去信任
如果投資人對美國公債市場失去信心,利率可能失控飆升。這將導致現有債券價值暴跌,可能引發銀行和金融機構的連鎖倒閉。
2023年矽谷銀行的倒閉,就被視為利率快速上升如何破壞銀行體系穩定性的「小規模」預演。而一個更經典的案例是2007年由次級房貸證券崩盤引發的全球金融危機,它導致數百家金融機構倒閉,經濟產出萎縮4%,失業率飆升至10%。
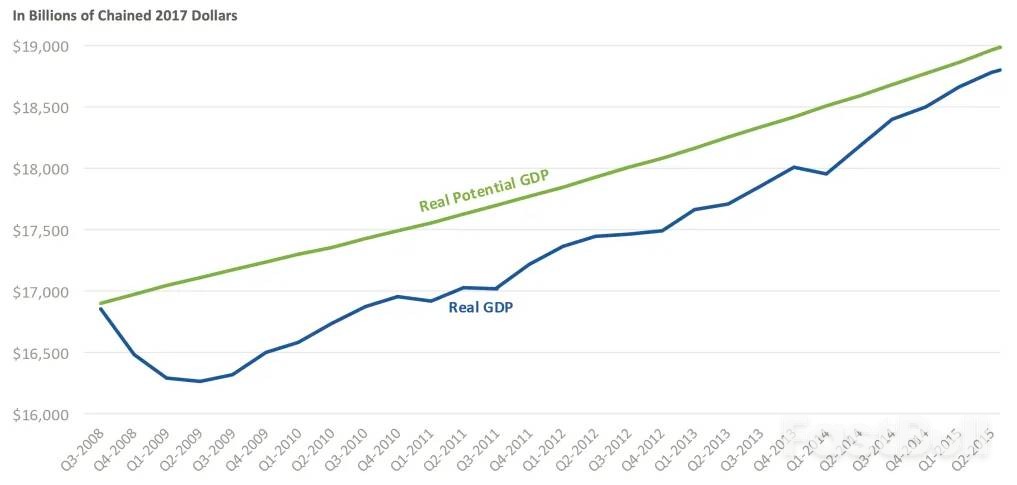
報告警示,雖然目前美國債務水準看似還能被市場承受,但投資人信心可能迅速逆轉。歷史上,不負責任的財政政策曾多次引發全球金融危機,包括1998年的阿根廷、2009年前後的希臘以及2016年的巴西。
通膨危機:印鈔機的最終歸宿
巨額財政赤字透過增加總需求直接製造通膨壓力。在「財政主導」模式下,如果政府為了避免金融危機或違約而選擇印鈔,即債務貨幣化,將進一步加劇通膨,最終可能引爆一場惡性通膨危機。
此舉將引發螺旋式通膨,嚴重侵蝕儲蓄與購買力,重蹈阿根廷或魏瑪共和國的歷史覆轍。
對此,對沖基金巨頭瑞·達利歐也持續發出警告。他直言,美國債務問題已嚴重到面臨“貨幣秩序崩潰”的地步,並提出了一個嚴峻的抉擇:“是印鈔還是放任債務危機爆發?”
緊縮危機:被迫「急煞車」的經濟
在CRFB設想的場景中,緊縮危機或許最令人擔憂。一旦市場信心喪失,立法者可能被迫採取突然且大規模的削減開支或增稅措施來平息恐慌。
儘管削減赤字是必要的,但在經濟疲軟時迅速實施此類緊縮措施,可能引發近一個世紀以來最嚴重的經濟萎縮。報告估計,相當於GDP 5%的財政收縮,足以將微弱的經濟成長逆轉為3%的經濟萎縮,其嚴重程度將超過二戰後的任何一次衰退。這種情況可能導致失業率飆升和企業倒閉潮,形成惡性循環。
2010年代的希臘就是典型案例。當時,經濟疲軟導致該國借貸成本飆升,政府被迫實施一系列痛苦的緊縮措施,最終重創經濟,失業率攀至歷史高點。
貨幣危機:美元霸權的動搖
持續攀升的債務會提高通膨風險、降低市場穩定,最終削弱財政公信力,進而對美元構成下行壓力。美元貶值反過來會推高利率,進一步惡化財政前景,形成惡性循環。
作為世界頭號儲備貨幣,美元在全球貿易和金融中佔據主導地位,美國國債也是全球無風險利率的基準。強勢美元透過降低借貸成本,使美國政府、企業和消費者受益。
如果美元因魯莽的財政政策而顯著走弱,將更難吸引投資人購買美國國債,甚至是對美國進行投資。屆時,美國的地緣政治實力也可能隨之下降,美元在全球金融體系中的核心角色將會被削弱。
違約危機:最不可能也最致命
儘管可能性不大,但對美國債務違約是最直接的財政危機。目前,美國聯邦政府欠民眾約31兆美元債務,債權人遍布全球,包括銀行、地方政府、外國政府和個人投資者。一旦政府未能支付本金或利息,違約危機就會爆發。
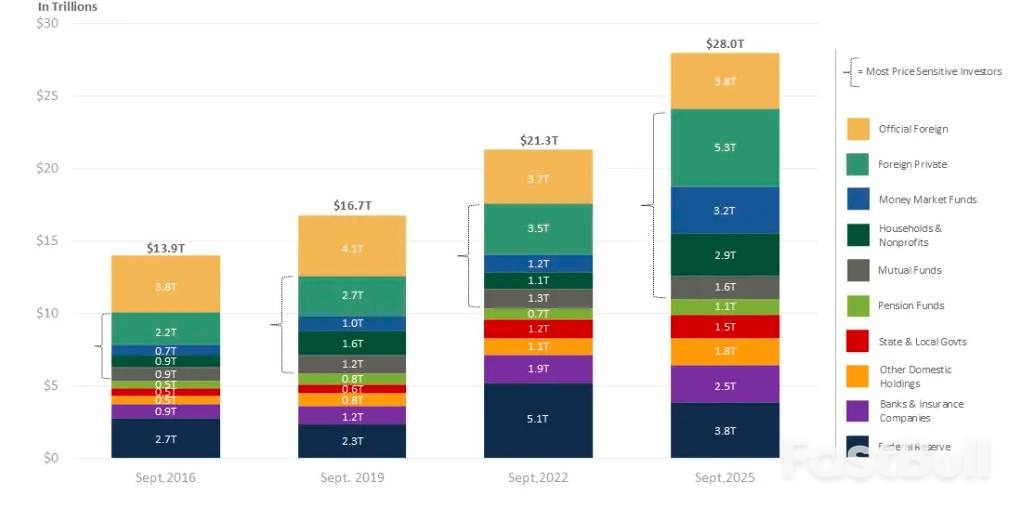
其後果將是災難性的。作為全球金融體系支柱的美國公債將遭遇估值崩盤,銀行倒閉、信貸市場凍結、股市崩潰,世界將陷入深度衰退。穆迪分析公司在2023年估計,即使是持續數週的臨時違約,也會導致經濟產出減少4%,增加600萬失業人口,並抹去三分之一的股市市值。
歷史上,墨西哥(1980年代)、俄羅斯(1998年)和阿根廷(2001年)都曾發生債務違約。雖然美國以本幣借債,理論上可以印鈔票償還,但隨著債務和利息成本螺旋式上升,決策者最終可能認為某種形式的違約(如債務重組)是代價最小的出路。
漸進式危機:溫水煮青蛙
最隱密的危機,或許是一場沒有明顯觸發點的緩慢衰退。高額債務不一定會引發劇烈的急性危機,但它也可能像溫水煮青蛙一樣,逐漸侵蝕生活水平,其破壞力同樣巨大。
美國國會預算辦公室(CBO)曾模擬過一種情境:債務在25年內接近GDP的250%。結果發現,與債務穩定在GDP的100%相比,25年後人均國民生產毛額將下降8%,政府債務平均利率將上升24%,年度經濟成長將放緩約三分之一。
日本提供了一個現實案例。該國維持了數十年的極高債務水平,雖避免了急性危機,但在過去二十年中實際GDP僅增加了10%(年均0.5%)。法國、義大利和英國等國也因高額舉債而面臨成長緩慢和財政僵化的問題。
CRFB在報告中指出,引爆危機的不一定是一個特定的“臨界點”,而可能是一系列催化劑,例如一場經濟衰退、一次糟糕的國債拍賣、外國對美債需求的下降,甚至是突破債務上限的政治僵局。
這項警告發出之際,美國財政狀況正持續惡化。去年,美國政府的債務利息支出已激增至約1兆美元,吞噬了近18%的聯邦收入,這一比例接近歷史最高水準。
報告最後強調:“當債務達到GDP的100%時,美國在應對戰爭、疫情或經濟衰退時的財政空間已降至歷史最低點。”

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


