


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


 that very

行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值











比特幣盤整,鏈上數據揭示機構需求成主導,長期持有者漸進出貨,市場結構趨於成熟。波動率下降,週期延長,多頭市場能否持續?
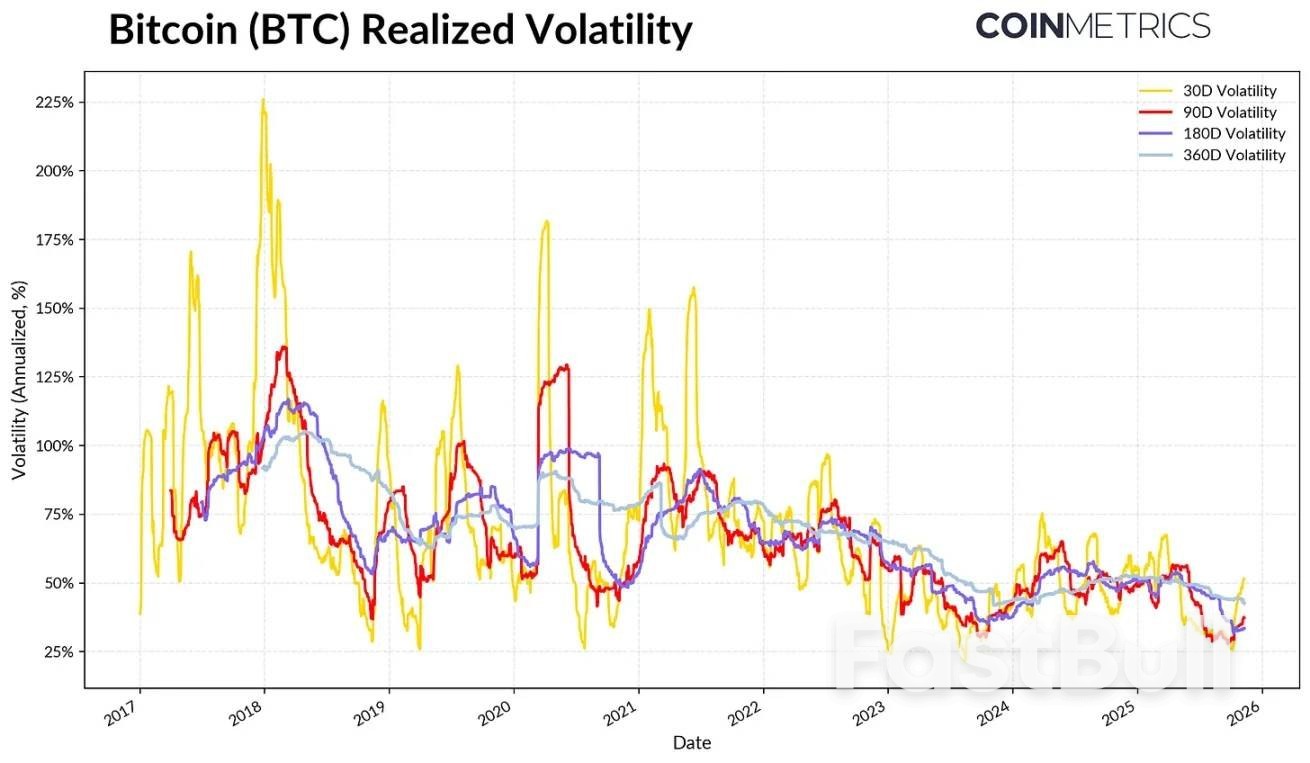
實際波動率持續穩定,標示市場結構成熟,特徵為機構需求主導、週期節奏延長。
· 隨著長期持有者分批賣出、新參與者承接供應,比特幣的供應週轉速度逐漸放緩,呈現更平緩的所有權轉移狀態。
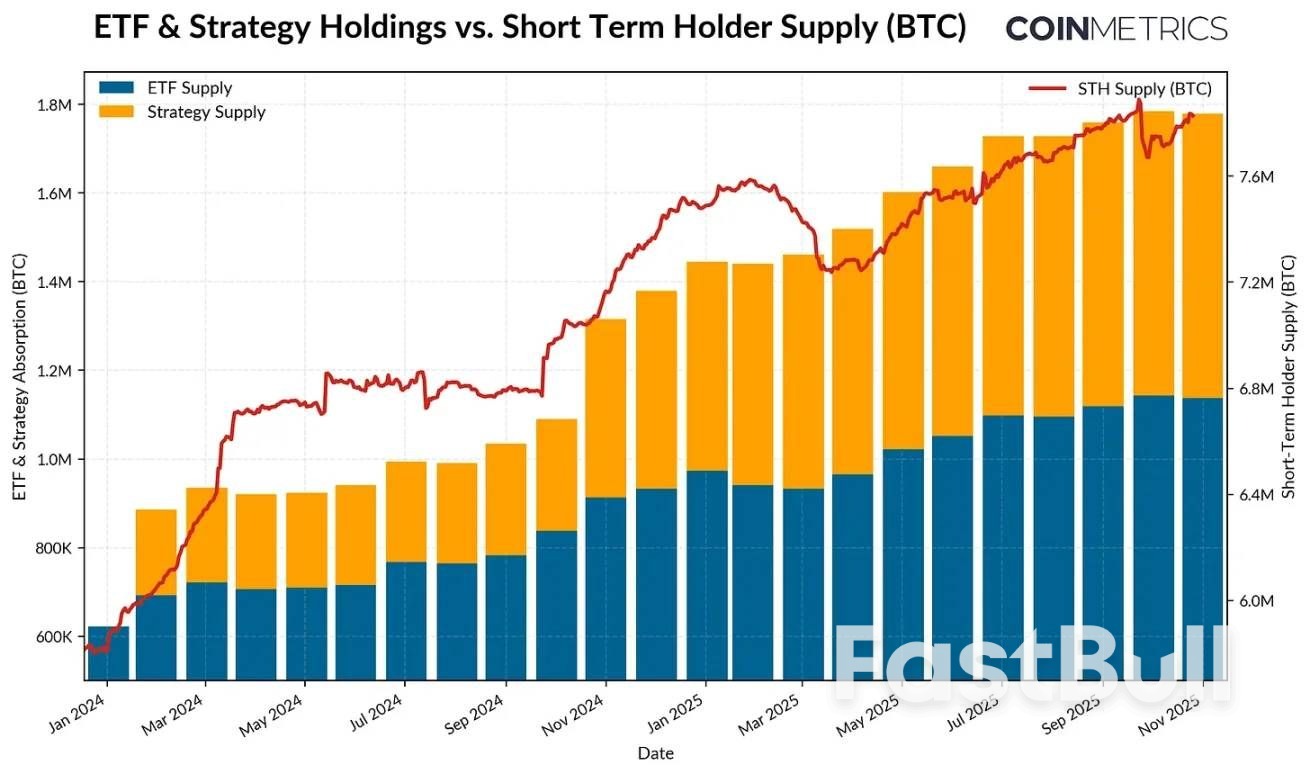
· 自2024年初以來,光是現貨比特幣ETF和加密財庫(DAT)這兩類管道就承接了約57% 的短期持有者供應增量,目前已佔據過去一年流通比特幣總量的近四分之一。
· 實際波動率持續穩定,標誌著市場結構走向成熟,特徵為機構需求主導、週期節奏延長。
今年稍早創下歷史高點後,比特幣基本上處於盤整階段,曾短暫跌破10萬美元關口,這是自6月以來的首次。宏觀經濟逆風、股市疲軟以及規模罕見的加密貨幣清算事件共同抑制了市場情緒,減緩了資金流入,引發了市場對比特幣牛市可持續性的質疑。此外,關於大型持有者轉移或出售早期持股的擔憂日益加劇,對比特幣及整個加密貨幣市場帶來壓力。經過近期下跌,目前加密貨幣市場總市值約3.6兆美元。
透過表面現象,比特幣的鏈上資料提供了重要背景。本文中,我們將探討比特幣持有者行為變化及核心需求驅動因素如何影響市場情緒,並定義本輪週期的節奏。透過分析活躍供應變化與需求管道,我們將探討近期市場波動是週期末獲利了結的訊號,還是比特幣所有權的結構性轉變。
活躍供應
首先,我們來看看比特幣的活躍供應,該指標按「上一次鏈上移動的時長」 劃分,反映不同持有年限代幣的流動情況,能清晰呈現供應在「休眠代幣」 與「近期移動代幣」之間的分佈。
下圖單獨列出了持有超過一年未移動的比特幣供應佔比,這一數據可作為長期持有者(LTH)持有量的代理指標。從歷史法則來看,熊市期間該比例會上升(代幣向長期持有者集中),牛市期間則會下降(長期持有者開始移動代幣、獲利了結並逢高出貨)。
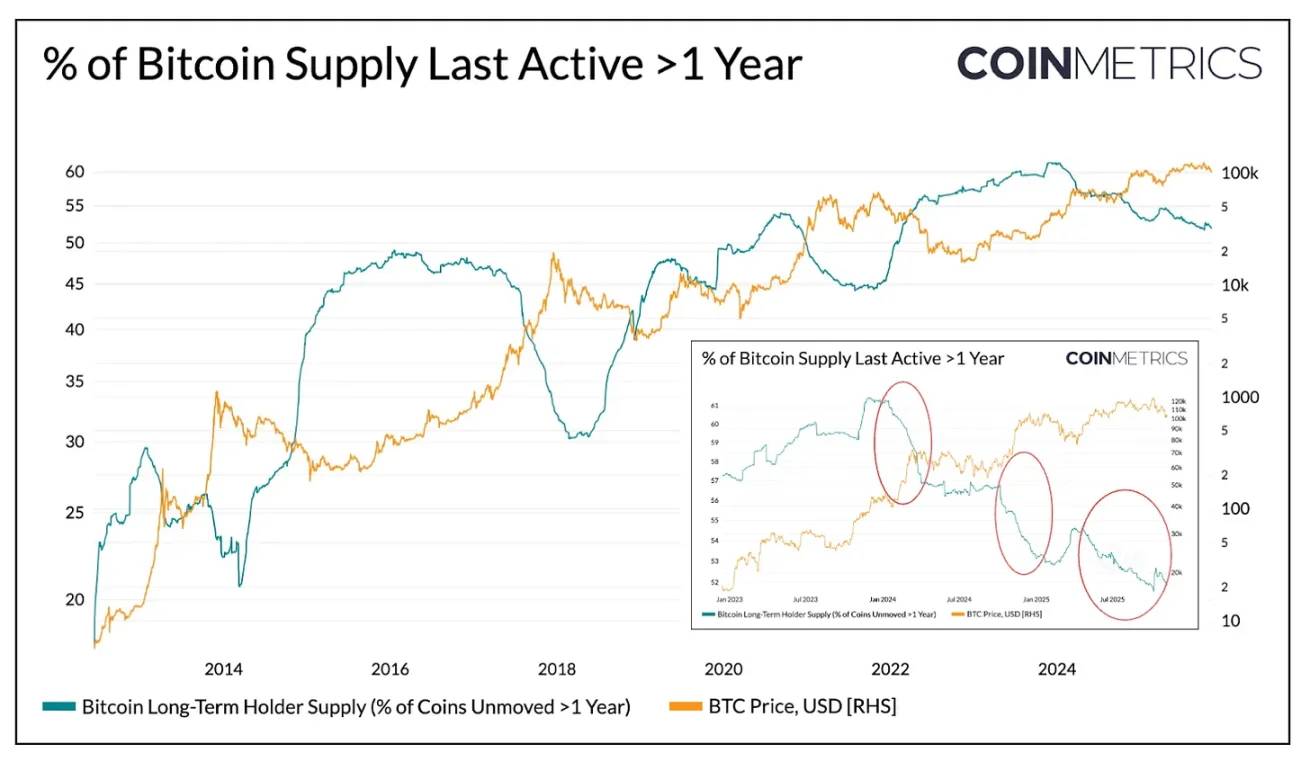
截至目前,在1,994萬枚流通比特幣中,約52% 的代幣已超過一年未移動,低於2024年初的61%。無論是熊市期間的成長幅度,或是牛市期間的下降幅度,都明顯趨於平緩。 2024年第一季、2024年第三季以及2025年近期均出現了分批出貨的態勢。這表明長期持有者正以更持續的方式進行代幣出售,反映出所有權轉移的周期正在延長。
與之相反,自2024年以來,短期持有者供應(過去一年活躍的代幣)穩步上升,原因是此前休眠的代幣重新進入流通。同時,現貨比特幣ETF推出,加密財庫(DAT)的增持速度也正在加快。這兩大通路帶來了新的、持續性的需求,承接了長期持有者發放的供應。
截至2025年11月,過去一年內活躍的比特幣數量為783萬枚,較2024年初的586萬枚成長約34%(休眠代幣重新流通)。同期,現貨比特幣ETF和Strategy的資產庫持股從約60萬枚比特幣增加至190萬枚,承接了近57% 的短期持有者供應淨增量。目前,這兩類通路合計佔據短期持有者供應的約23%。
儘管近幾週資金流入有所放緩,但整體趨勢顯示,供應正逐漸向更穩定、長期的持有管道轉移,這是本輪週期市場結構的獨特特徵。
實質獲利趨勢進一步印證了比特幣供應動態的平緩特徵。已花費產出獲利比(SOPR)用於衡量持有者是獲利還是虧損出售代幣,能清楚反映不同持有者群體在市場週期中的行為模式。
在以往週期中,長期和短期持有者的盈虧實現往往呈現劇烈、同步的波動。而近期,這種關係出現了分化:長期持有者SOPR仍略高於1,顯示其正穩步實現盈利、逢高適度賣出。
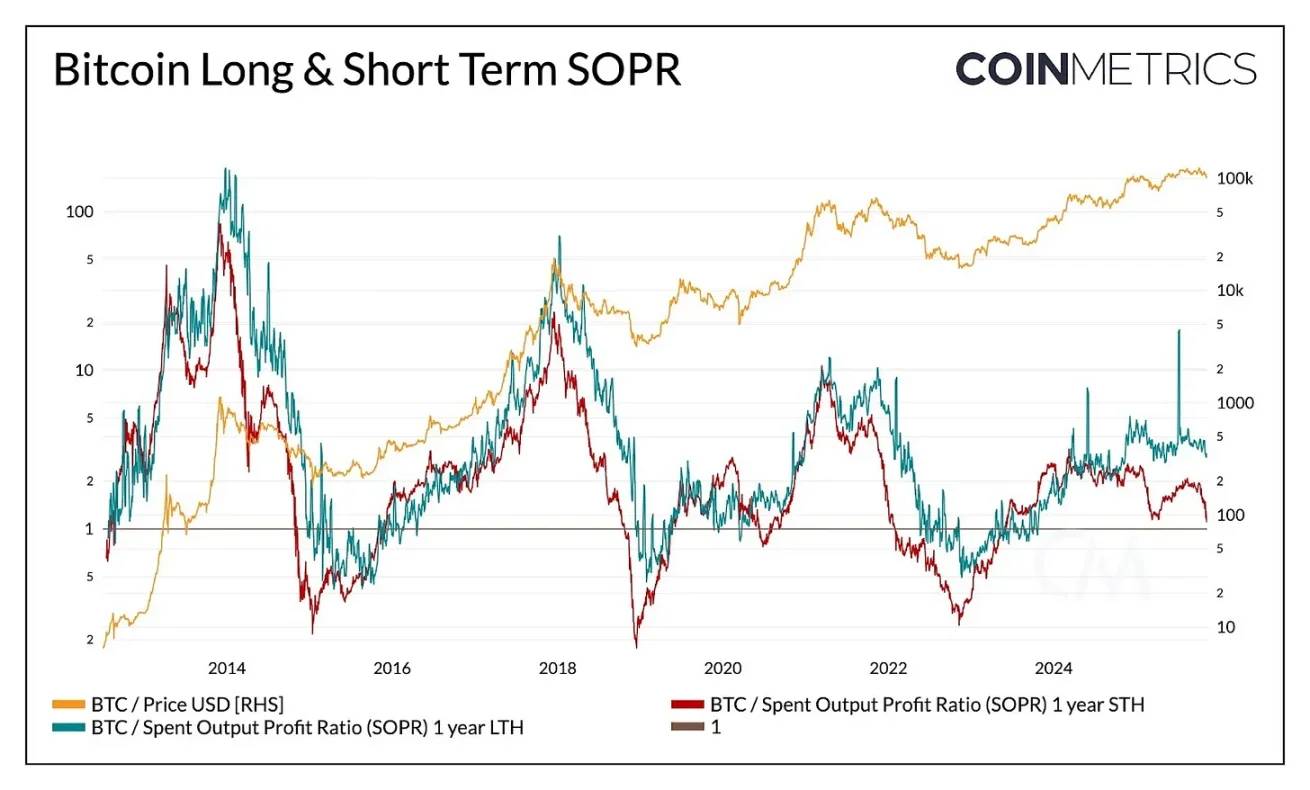
短期持有者SOPR則徘徊在損益平衡線附近,這也解釋了近期市場情緒的謹慎性,因為許多短期持有者的持股接近成本價。兩類持有者的行為分化,反映出市場正處於更平緩的階段:機構需求承接了長期持有者派發的供應,而非重現過去那種大起大落的行情。若短期持有者SOPR持續突破1,可能代表市場動能將增強。
儘管全面回檔仍會壓縮所有持有者群體的獲利能力,但整體模式顯示市場結構更趨平衡:供應週轉與獲利實現均逐步推進,延長了比特幣的周期節奏。
這種結構性平緩也反映在比特幣的波動率上,其波動率長期呈下降趨勢。目前,比特幣30天、60天、180天和360天的實際波動率穩定在45%-50% 左右,而過去其波動率往往極具爆發性,導致市場大起大落。如今,比特幣的波動性特徵越來越接近大型科技股,顯示其作為資產已走向成熟。既反映出流動性改善,也體現了投資人基礎更以機構為主導。
對於資產配置者而言,波動率下降可能會提升比特幣在投資組合中的吸引力,尤其是在其與股票、黃金等宏觀資產的相關性仍處於動態變化的情況下。
比特幣的鏈上趨勢表明,本輪週期正以更平緩、更長的階段推進,尚未出現以往牛市中那種狂熱的暴漲行情。長期持有者分批進行出貨,且大部分由更具持續性的需求管道(ETF、DAT及更廣泛的機構持股)所承接。這項轉變標誌著市場結構走向成熟:波動率與流通速度下降,週期延長。
儘管如此,市場動能仍取決於需求的持續性。 ETF資金流入趨平、部分DAT面臨壓力、近期全市場清算事件,以及短期持有者SOPR處於損益平衡線附近,這些都凸顯出市場正處於重新調整階段。長期持有者供應(持有超過一年未移動的代幣)持續上升、SOPR突破1、現貨比特幣ETF與穩定幣資金重新流入,都可能成為市場動能回歸的關鍵訊號。
展望未來,宏觀不確定性緩解、流動性條件改善以及市場結構相關監管進展,可能會重新加速資金流入,延長牛市週期。儘管市場情緒降溫,但經過近期去槓桿調整,在機構通路擴張與鏈上基礎設施普及的支撐下,市場基礎更為健康。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


