


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












2026年,幣圈低迷,黃金美股卻創新高。比特幣為何背離傳統市場?地緣政治風險、流動性緊縮是主因。歷史會重演嗎?
「只要不投資Crypto,其他的都能賺。」
最近幣圈和全球其他市場,似乎是冰火兩重天。
2025年整年,黃金漲超60%,白銀飆漲210.9%,美股羅素2000指數上漲12.8%。而比特幣,在短暫新高後,年線收陰。
2026開年,分化仍在加劇。 1月20日,黃金白銀競相再創新高,美股羅素2000指數連續11天跑贏標普500,A股科創50指數單月漲幅超過15%。
反觀比特幣,卻在1月21日以六連陰,從98,000美元,頭也不回地再次跌回90,000以下。
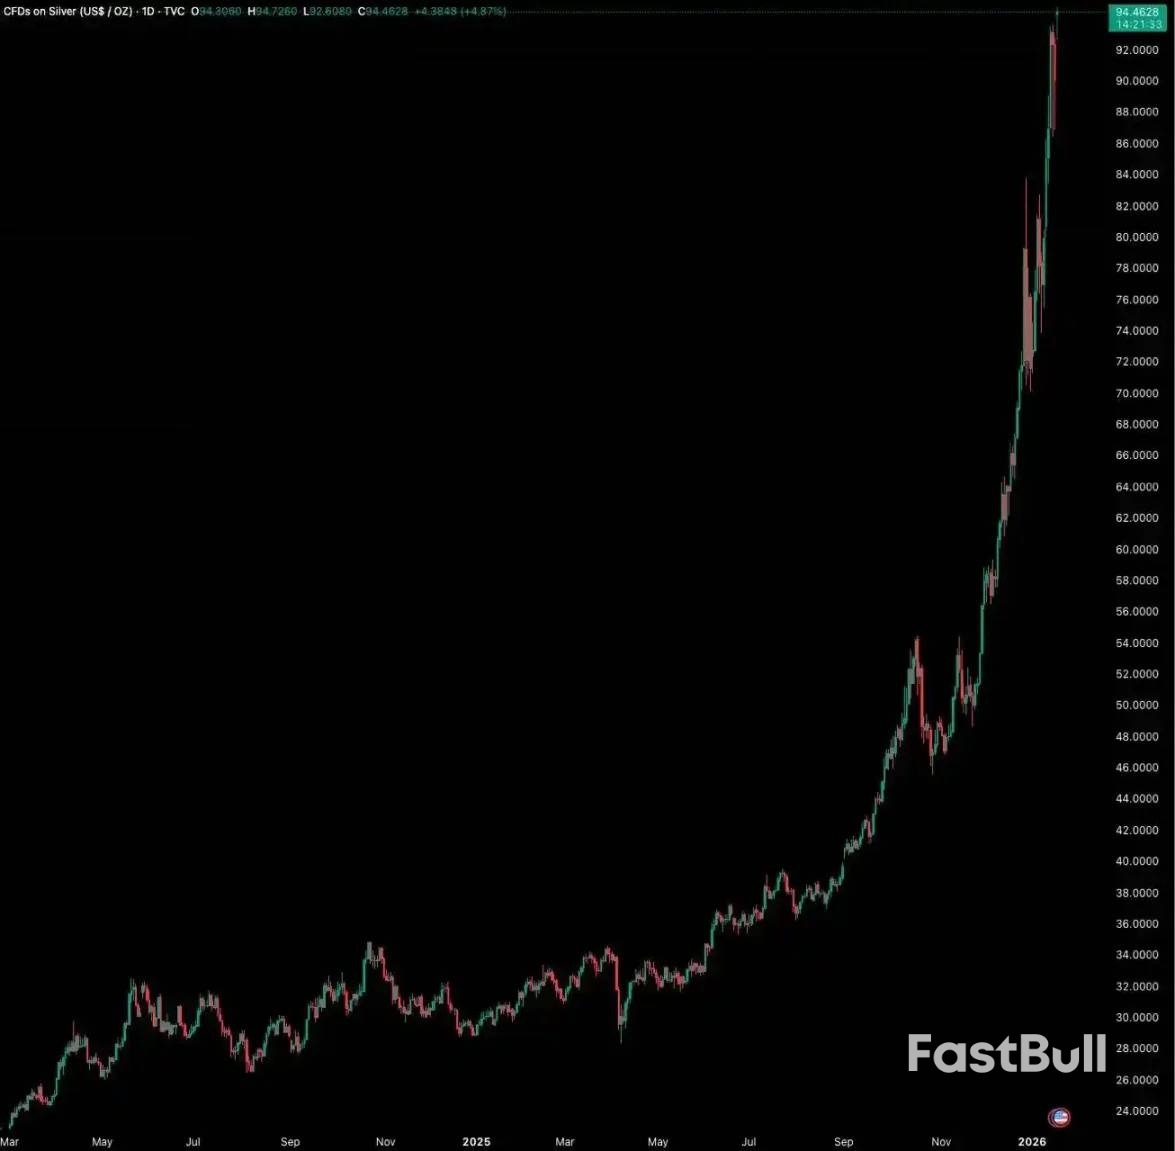
資金在1011之後似乎決絕地離開了幣圈,BTC在10萬美元下方已經震蕩了三個多月,市場陷入了「有史以來波動率最低」的時期。
失望的情緒在幣圈投資者中蔓延,問起離開Crypto在其他市場賺到錢的投資者,他們甚至分享起了「ABC」的「秘訣」--「Anything But Crypto」,只要不投資Crypto,其他的都能賺。
上一輪大家所期待的「Mass Adoption」,現在看來確實來了。只是不是大家期望的去中心化應用普及,而是華爾街主導的、徹底的「資產化」。
這一輪美國建制派和華爾街以前所未有的姿態擁抱Crypto。 SEC批准現貨ETF;貝萊德、摩根大通紛紛將資產配置到以太坊;美國將比特幣納入國家戰略儲備;好幾個州的養老金投資了比特幣;甚至連NYSE都宣布計劃推出加密貨幣交易平台。
那麼問題來了:為什麼當比特幣獲得了這麼多政治和資本的背書後,卻在貴金屬和股票市場競相創新高的時候,價格表現如此令人失望?
當幣圈投資人都習以為常學會看盤前美股價格,來判斷幣圈走勢漲跌的時候,比特幣又為什麼不跟漲了?
比特幣是全球風險資產的「先行指標」,Real Vision創始人Raoul Pal在他許多文章曾一再提及,因為比特幣的價格純粹由全球流動性驅動,不受哪個國家的財報、利率直接影響,所以它的波動往往領先於納斯達克指數這些主流風險資產。
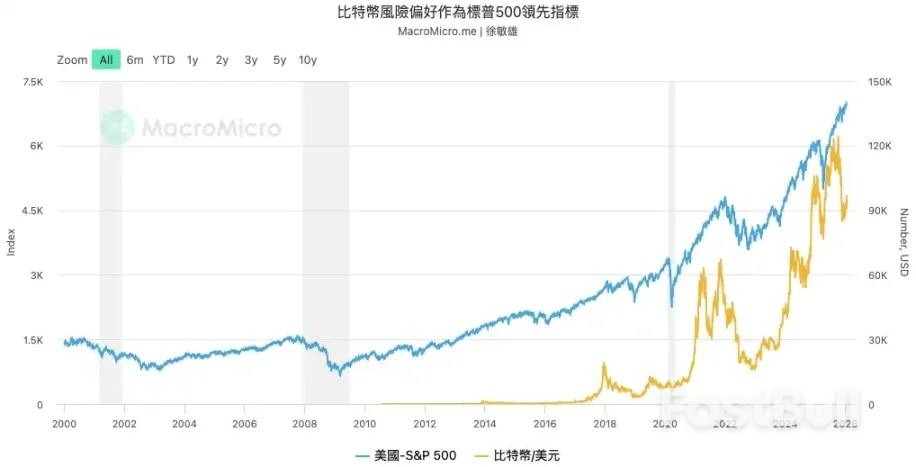
根據MacroMicro的數據,比特幣的價格的轉折點在過去幾年中多次領先標普500指數。因此,一旦作為領先指標的比特幣上漲勢頭停滯,無法再創新高,這就構成了一個強烈的警示訊號,其他資產的上漲動能可能也已接近枯竭。
其次,比特幣的價格,到今天為止,還是和全球美元的淨流動性高度相關。雖然聯準會在2024年和2025年降了息,但從2022年開始的量化緊縮(QT)仍在不停地從市場抽走流動性。
比特幣在2025年創下新高,更多是因為ETF透過帶來了新的資金,但這並沒有改變全球宏觀流動性偏緊的根本格局。比特幣的橫盤,就是對這個宏觀現實的直接反應。在缺錢的大環境裡,它很難開啟超級牛市。
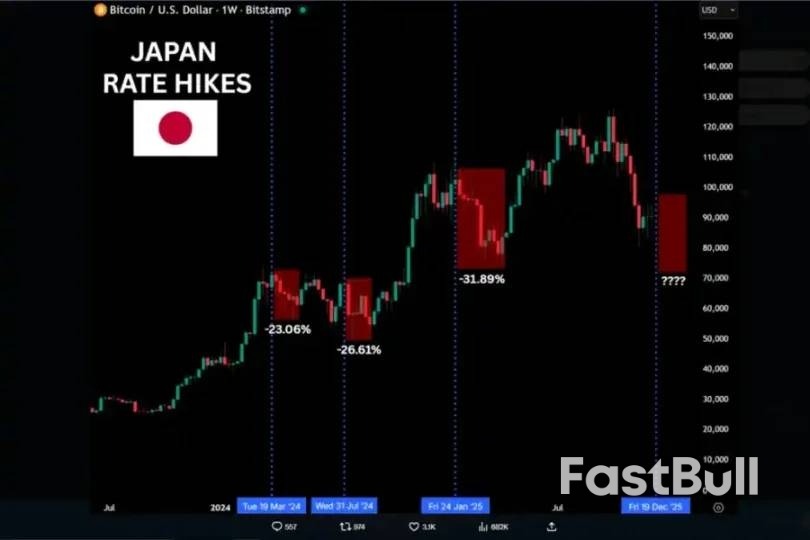
而全球第二大流動性來源——日元,也開始收緊。日本央行在2025年12月將短期政策利率上調至0.75%,為近30年來最高水準。這直接衝擊了過去幾十年來全球風險資產的重要資金來源:日圓套息交易。
歷史數據顯示,自2024年以來,日本央行的三次升息都伴隨著比特幣超過20% 的價格下跌。聯準會和日本央行的同步緊縮,讓全球流動性的大環境雪上加霜。
最後,地緣政治的潛在"黑天鵝"正讓市場的神經持續緊繃,而川普在2026年初的一系列內外動作,則將這種不確定性推向了新的高度。
在國際上,川普政府的行動充滿了不可預測性。從對委內瑞拉進行軍事幹預,抓捕其總統(在現代國際關係史上前所未有),到與伊朗之間的戰爭再次一觸即發;從試圖強行購買格陵蘭島,到對歐盟發出新的關稅威脅。這一系列激進的單邊主義行為,正在全面激化大國矛盾。
而在美國國內,他的舉措更引發了民眾對憲政危機的深層憂慮。他不僅提議將"國防部"更名為"戰爭部",還已下令讓現役部隊為國內的潛在部署做準備。
這些動作,結合他曾暗示後悔沒有動用軍隊幹預、不願中期選舉落敗的言論,使民眾的擔憂日益清晰:他是否會拒絕接受中期選舉落敗,使用武力連任?這種猜測和高壓,已經在激化美國內部的矛盾,目前各地的遊行有擴大的跡象。
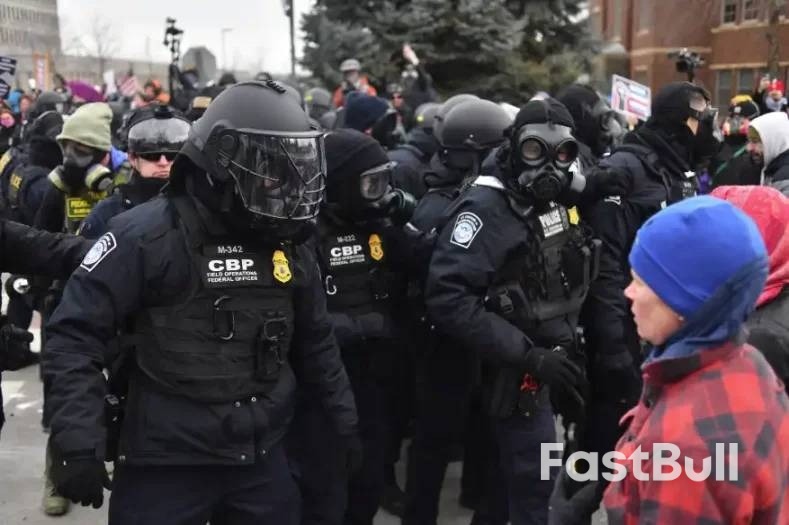
這種衝突的常態化,正將世界拖入一個介於局部戰爭與新冷戰之間的"灰色地帶"。傳統意義上的全面熱戰還有相對明確的路徑、市場預期,甚至曾伴隨著放水"救市"。
而這種局部衝突則有極強的不確定性,它充滿了"未知的未知"(unknown unknowns)。對於高度依賴穩定預期的創投市場而言,這種不確定性是致命的。當大型資本無法判斷未來走向時,最理性的選擇是增持現金、離場觀望,而非將資金配置到高風險、高波動性的資產之中。
和幣圈的沉默形成鮮明對比,2025年以來,貴金屬、美股、A股等市場輪番上漲。但這些市場的上漲,不是因為宏觀和流動性基本面普遍變好了,而是在大國博弈的背景下,由主權意志和產業政策驅動的結構性行情。
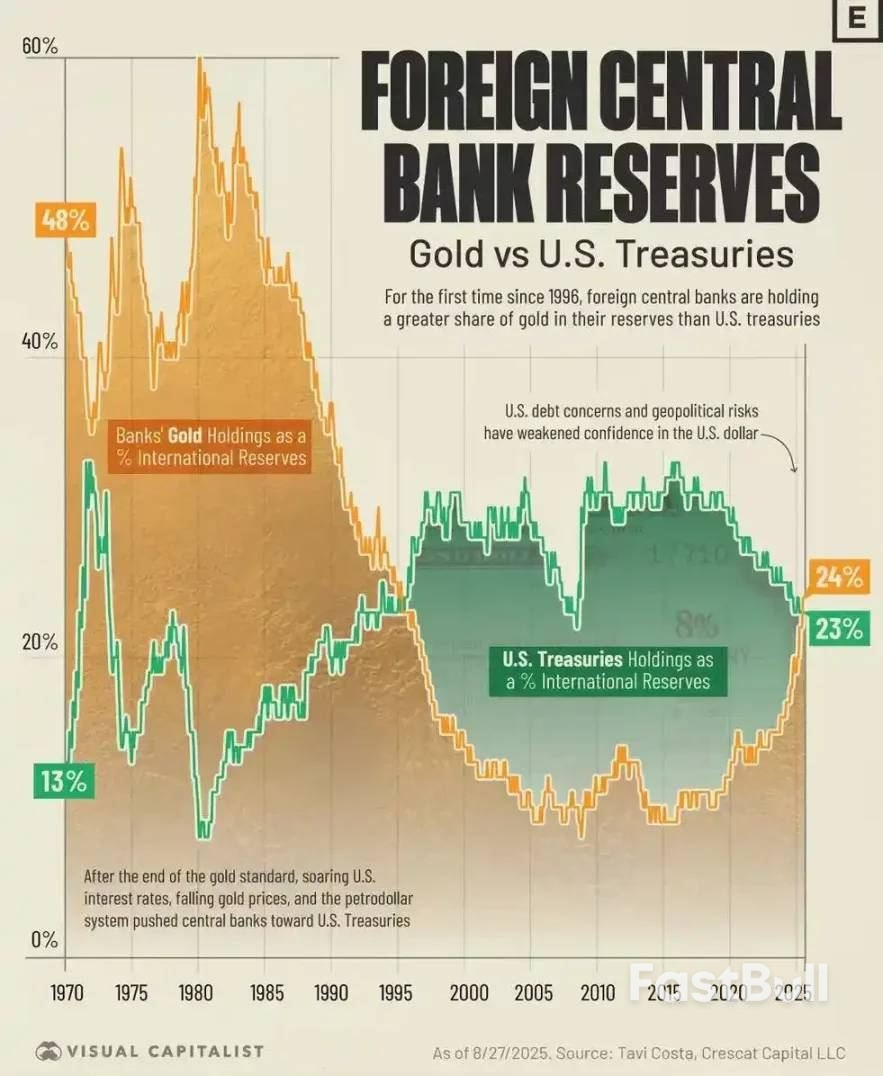
黃金的上漲,是主權國家對現有國際秩序的反應,根源在於美元體系的信用裂痕。 2008年的全球金融海嘯和2022年凍結俄羅斯外匯儲備的舉動,徹底打破了美元和美債作為全球最終儲備資產的「無風險」神話。在這種背景下,全球央行成了「價格不敏感的買家」。他們買黃金,不是為了短期賺錢,而是為了找一個不依賴任何一個主權信用的終極價值儲存手段。
世界黃金協會的數據顯示,2022年和2023年,全球央行連續兩年淨購金量都超過了1,000噸,創了歷史紀錄。這輪黃金的上漲,主要推手是官方力量,而不是市場化的投機力量。
股票市場的上漲,則是國家產業政策的展現。不管是美國的「AI國家化」戰略,還是中國的「產業自主」方針,都是國家力量在深度介入並主導資本的流向。
拿美國來說,透過《晶片與科學法案》,人工智慧產業已經被提升到了國家安全的戰略高度。資金明顯地從大型科技股流出,轉而湧入更有成長性、且符合政策導向的中小型股。
在中國A股市場,資金同樣高度集中在「信創」、「國防軍工」這些和國家安全、產業升級密切相關的領域。這種由政府強力主導的行情,它的定價邏輯和依賴純粹市場化流動性的比特幣,本來就有天然的不同。
歷史上,比特幣不是第一次出現和其他資產表現分化的情況。而每一次分化,最後都以比特幣的強勁反彈告終。
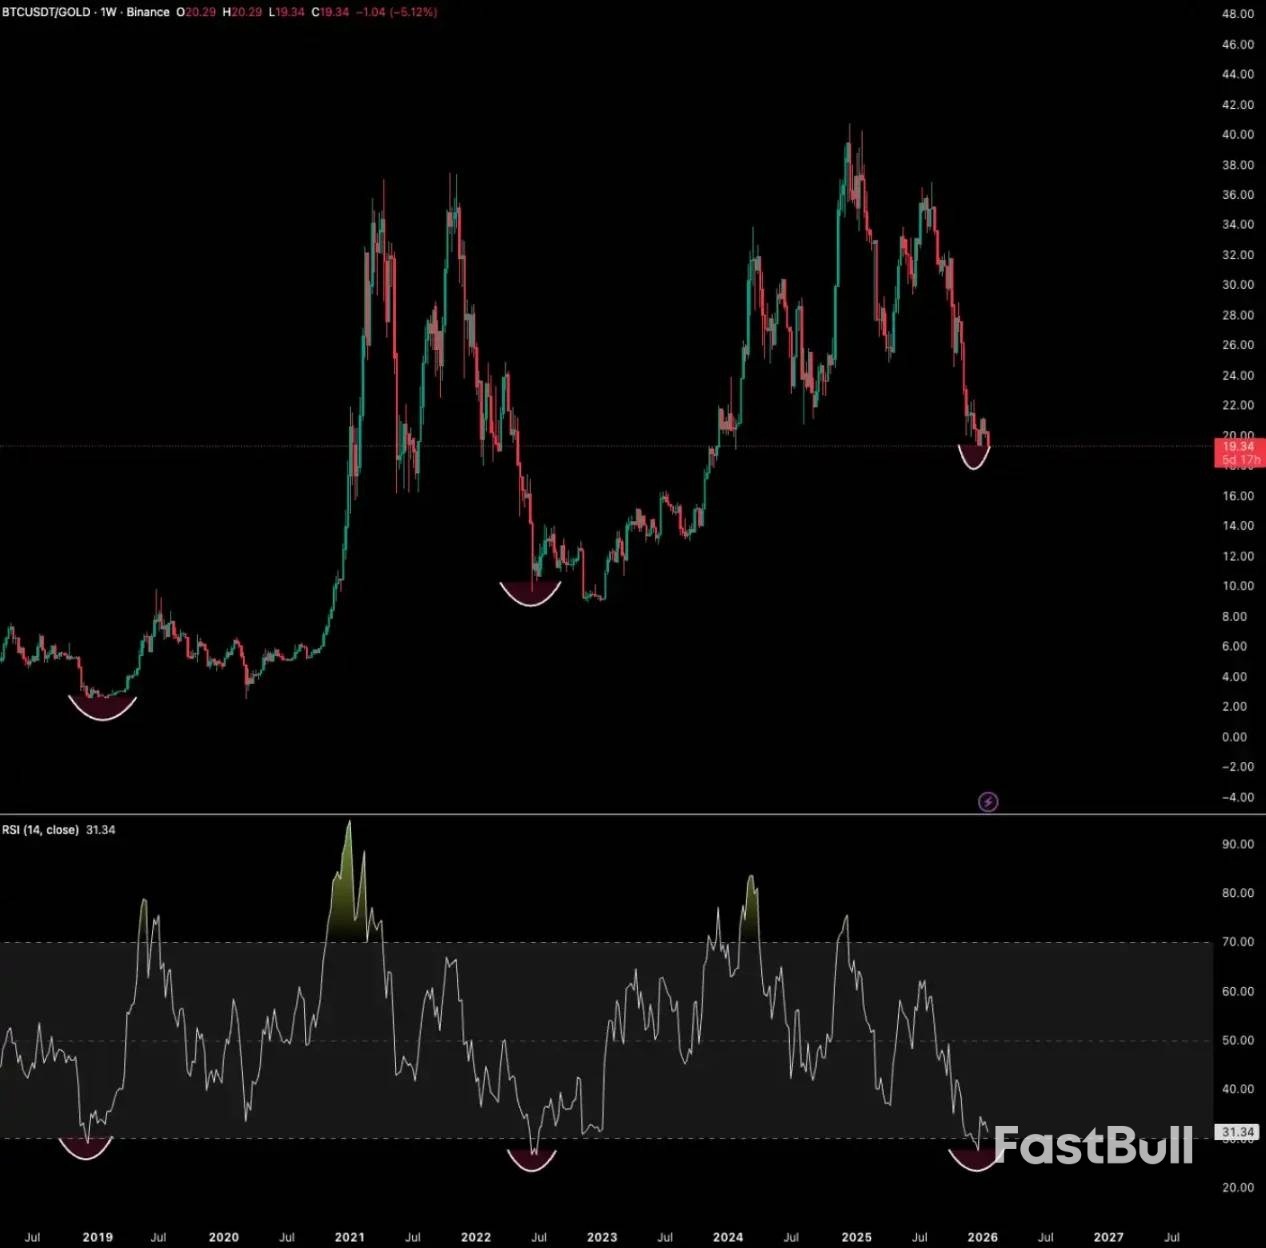
史上比特幣相對黃金的RSI(相對強弱指數)跌破30的極端超賣情況總共出現過4次,分別是2015年、2018年、2022年和2025年。
每次,當比特幣相對黃金被極度低估的時候,都預示著匯率對或比特幣價格的反彈。
2015年,在熊市末期,比特幣相對黃金RSI跌破30,隨後開啟了2016-2017年的超級多頭市場。
2018年,熊市中,比特幣下跌超過40%,而黃金上漲近6%。 RSI跌破30後,比特幣從2020年低點開始,反彈超過770%。
2022年,熊市中,比特幣下跌近60%。 RSI跌破30後,比特幣反彈,再次跑贏黃金。
2025年底到現在,我們第四次見證了這段歷史性的超賣訊號。黃金在2025年飆升64%,而比特幣相對黃金的RSI再次跌入超賣區間。
在「ABC」的喧囂中,輕易拋售加密資產,去追漲其他目前看起來更為繁榮的市場,可能是個危險的決定。
當美股小型股開始領漲,歷史上往往是多頭末期流動性枯竭前的最後狂歡。羅素2000指數從2025年低點以來已經漲了超過45%,但它的成分股中大多獲利能力比較差,對利率變動非常敏感。一旦聯準會的貨幣政策不如預期,這些公司的脆弱性馬上就會被揭露出來。
其次,AI板塊的狂熱正呈現出典型的泡棉特徵。不管是德意志銀行的調查,還是橋水基金創辦人達利歐的警告,都把AI泡沫列為2026年市場的最大風險。
英偉達、Palantir這些明星公司的估值已經達到了歷史高位,而它們的獲利成長能不能支撐這麼高的估值,正受到越來越多的質疑。更深層的風險在於,AI龐大的能源消耗可能引發新一輪的通膨壓力,迫使央行收緊貨幣政策,刺破資產泡沫。
根據美銀(Bank of America)基金經理人1月的調查顯示,目前全球投資人樂觀情緒創2021年7月以來新高,全球成長預期飆升。現金持有比例降至3.2% 的歷史新低,針對市場回檔的保護措施處於2018年1月以來最低。
一邊是瘋狂上漲的主權資產、普遍樂觀的投資人情緒;另一邊是愈演愈烈的地緣衝突。
在這樣的大背景下,比特幣的"停滯",並非"跑輸大盤"這麼簡單。它更像是一個清醒的訊號,是對未來更大風險的提前預警,也是在為更宏大的敘事轉變積蓄力量。
對真正的長期主義者而言,這正是檢驗信念、拒絕誘惑,並為即將到來的危機與機遇,做好準備的時刻。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


