- XAUUSD
- XAGUSD
- WTI
- USDX
行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值


VIP跟單
所有跟單
所有比賽


墨西哥CPI年增率 (9月)公:--
預: --
前: --
美國當周初請失業金人數四週均值 (季調後)公:--
預: --
美國當周初請失業金人數 (季調後)公:--
預: --
美國當周續請失業金人數 (季調後)公:--
預: --
美國批發銷售月增率 (季調後) (8月)公:--
預: --
美國當週EIA天然氣庫存變動公:--
預: --
前: --
美國30年期公債拍賣平均殖利率公:--
預: --
前: --
美國當週外國央行持有美國公債公:--
預: --
前: --
印尼零售銷售年增率 (8月)公:--
預: --
前: --
意大利工業產出年增率 (季調後) (8月)公:--
預: --
意大利12個月BOT公債拍賣平均殖利率公:--
預: --
前: --
印度存款增長年增率公:--
預: --
前: --
巴西CPI年增率 (9月)公:--
預: --
前: --
加拿大就業參與率 (季調後) (9月)公:--
預: --
前: --
加拿大失業率 (季調後) (9月)公:--
預: --
前: --
加拿大兼職就業人數 (季調後) (9月)公:--
預: --
前: --
加拿大全職就業人數 (季調後) (9月)公:--
預: --
前: --
加拿大就業人數 (季調後) (9月)公:--
預: --
前: --
美國密西根大學消費者預期指數初值 (10月)公:--
預: --
前: --
美國密西根大學現況指數初值 (10月)公:--
預: --
前: --
美國密西根大學消費者信心指數初值 (10月)公:--
預: --
前: --
美國密歇根大學一年期通膨率預期初值 (10月)公:--
預: --
前: --
美國五至十年期通膨率預期 (10月)公:--
預: --
前: --
俄羅斯CPI年增率 (9月)公:--
預: --
前: --
美國當週鑽井總數公:--
預: --
前: --
美國當周石油鑽井總數公:--
預: --
前: --
中國大陸M2貨幣供應量年增率 (9月)--
預: --
前: --
中國大陸M0貨幣供應量年增率 (9月)--
預: --
前: --
中國大陸M1貨幣供應量年增率 (9月)--
預: --
前: --
中國大陸社會融資規模 (9月)--
預: --
前: --
土耳其零售銷售年增率 (8月)--
預: --
前: --
印度CPI年增率 (9月)--
預: --
前: --
墨西哥工業產值年增率 (8月)--
預: --
前: --
俄羅斯貿易帳 (8月)--
預: --
前: --
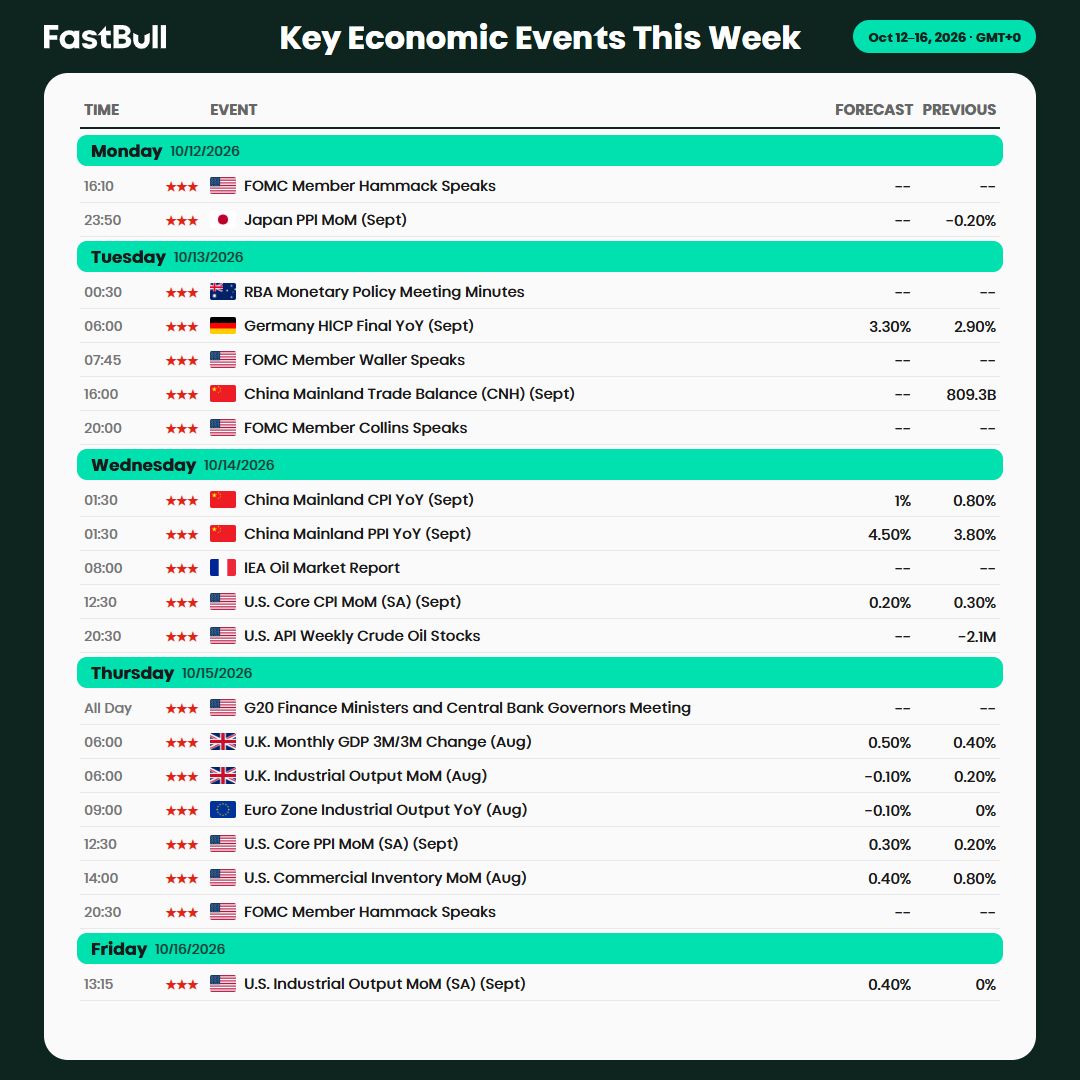
美國克里夫蘭聯邦儲備銀行主席哈馬克發表講話
英國BRC總體零售銷售年增率 (9月)--
預: --
前: --
英國BRC同店零售銷售年增率 (9月)--
預: --
前: --
日本PPI月增率 (9月)--
預: --
前: --
日本國內企業商品價格指數年增率 (9月)--
預: --
前: --
日本國內企業商品價格指數月增率 (9月)--
預: --
前: --
澳聯儲貨幣政策會議紀要
德國GDP年增率初值 (工作日調整後) (9月)--
預: --
前: --
德國GDP季增率初值 (季調後) (9月)--
預: --
前: --
德國HICP年增率終值 (9月)--
預: --
前: --
德國HICP月增率終值 (9月)--
預: --
前: --
聯準會理事沃勒發表講話
南非黃金產量年增率 (8月)--
預: --
前: --
南非礦業產出年增率 (8月)--
預: --
前: --
美國NFIB小型企業信心指數 (季調後) (9月)--
預: --
前: --
德國貿易經常帳 (未季調) (8月)--
預: --
前: --
加拿大全國經濟信心指數--
預: --
前: --
美國當周紅皮書同店零售銷售指數年增率--
預: --
前: --
美國年度成屋銷售總數 (9月)--
預: --
前: --
美國成屋銷售年化月率 (9月)--
預: --
前: --
中國大陸貿易帳 (人民幣) (9月)--
預: --
前: --
中國大陸出口額 (9月)--
預: --
前: --
中國大陸進口額 (人民幣) (9月)--
預: --
前: --
中國大陸貿易帳 (美元) (9月)--
預: --
前: --
中國大陸出口額年增率 (美元) (9月)--
預: --
前: --
中國大陸進口額年增率 (人民幣) (9月)--
預: --
前: --
中國大陸進口額年增率 (美元) (9月)--
預: --
前: --


無匹配數據
歐央行會議紀要證實利率將長期維穩,市場降息預期落空。歐元區經濟韌性超預期,然服務業通膨頑固與外部風險並存,升息時點仍存分歧,未來政策走向仍繫於數據。
歐洲央行公佈了2025年12月的貨幣政策會議紀要,核心內容是維持三大關鍵利率不變。這份紀要徹底打消了市場對2026年降息的預期,但關於何時啟動升息,市場與機構的看法出現了分歧。同時,歐元區經濟展現出超預期的韌性,成長主要由內需驅動,不過服務業通膨的黏性和外部金融風險仍是主要看點。
會議紀錄明確,維持目前利率水準不變的決定,是基於管理委員會有信心在中期內將通膨率拉回2%的目標。
歐央行強調,未來的貨幣政策將繼續嚴格遵循「數據依賴」和「逐次會議評估」的原則,不會預設任何利率路徑。這意味著,接下來的每一次決策都將取決於最新的經濟數據,尤其是服務業通膨、薪資成長以及政策傳導的實際效果。
由於歐元區經濟韌性強於預期,加上服務業通膨居高不下,市場已完全排除了2026年降息的可能性。
對於未來的首次升息,市場預期出現了分化。利率市場的定價指向2027年,而基於調查的預測則認為要延後到2028年。不過,選擇權市場隱含的政策利率路徑不確定性已顯著下降。在資產價格方面,受實際利率上行的推動,長端無風險利率走高;歐元匯率維持窄幅波動;股市則在全球風險偏好的支撐下保持高位。
數據顯示,歐元區第三季GDP季增0.3%,消費和投資是成長的主要拉動。勞動市場維持穩健,失業率維持在6.4%的歷史低點附近。
通膨方面,預計2025年全年HICP平均值為2.1%,2026至2027年將回落至2%以下。但到2028年,由於歐盟碳排放交易體系二期(ETS2)的啟動,通膨預計將回升至目標水準。核心通膨正逐步下行,但服務業通膨的黏性問題依然突出,其主要驅動力是第三季超預期的僱員薪資成長率(4%)。
紀要同時指出了歐元區經濟面臨的潛在風險。外部挑戰主要來自地緣政治衝突和全球貿易片段化。
金融穩定方面,需要警惕幾個問題:美國科技股估值過高、非銀行金融機構對美國資產的風險敞口過大,以及私人信貸領域的槓桿累積。這些都可能引發全球市場波動,並對歐元區產生外溢效應。
綜合來看,機構分析認為,歐洲央行將進入一個較長的利率維穩期。未來政策調整的關鍵觸發點,將是服務業通膨的回落速度以及經濟成長動能的變化。
交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。