
- WTI
- XAUUSD
- XAGUSD
- USDX
行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值


VIP跟單
所有跟單
所有比賽


美國EIA原油產量預測當週需求數據公:--
預: --
前: --
美國當週EIA汽油庫存變動公:--
預: --
前: --
美國當週外國央行持有美國公債公:--
預: --
前: --
美國克里夫蘭聯邦儲備銀行主席哈馬克發表講話
韓國失業率 (季調後) (9月)公:--
預: --
前: --
美國總統川普發表演說
英國央行行長貝利發表演說
加拿大央行行長麥克勒姆發表演說
歐元區CPI年增率 (不含菸草) (9月)公:--
預: --
前: --
加拿大成屋銷售月增率 (9月)公:--
預: --
前: --
歐元區核心消費者物價指數 (CPI) 月增率終值 (9月)公:--
預: --
前: --
歐元區核心消費者物價指數 (CPI) 年增率終值 (9月)公:--
預: --
前: --
歐元區貿易帳 (未季調) (8月)公:--
預: --
歐元區HICP年增率終值 (9月)公:--
預: --
前: --
歐元區HICP月增率終值 (9月)公:--
預: --
前: --
歐元區貿易帳 (季調後) (8月)公:--
預: --
前: --
印度存款增長年增率公:--
預: --
前: --
加拿大新屋開工率 (9月)公:--
預: --
前: --
美國出口價格指數月增率 (9月)公:--
預: --
美國進口價格指數年增率 (9月)公:--
預: --
美國進口價格指數月增率 (9月)公:--
預: --
美國出口價格指數年增率 (9月)公:--
預: --
前: --
沙地阿拉伯原油產量公:--
預: --
前: --
美國製造業產出月增率 (季調後) (9月)公:--
預: --
美國工業產出月增率 (季調後) (9月)公:--
預: --
美國產能利用率月增率 (季調後) (9月)公:--
預: --
美國製造業產能利用率 (9月)公:--
預: --
前: --
美國工業產出年增率 (9月)公:--
預: --
前: --
美國當周石油鑽井總數公:--
預: --
前: --
美國當週鑽井總數公:--
預: --
前: --
英國央行行長貝利發表演說
英國Rightmove住宅銷售價格指數年增率 (10月)--
預: --
前: --
中國大陸工業產出年增率 (年初至今) (9月)--
預: --
前: --
中國大陸GDP年增率 (年初至今) (第三季度)--
預: --
前: --
中國大陸GDP年增率 (第三季度)--
預: --
前: --
中國大陸GDP (第三季度)--
預: --
前: --
中國大陸GDP季增率 (季調後) (第三季度)--
預: --
前: --
中國大陸城鎮失業率 (9月)--
預: --
前: --
加拿大全國經濟信心指數--
預: --
前: --
加拿大截尾均值CPI年增率 (季調後) (9月)--
預: --
前: --
加拿大核心消費者物價指數 (CPI) 年增率 (9月)--
預: --
前: --
加拿大CPI月增率 (9月)--
預: --
前: --
加拿大核心消費者物價指數 (CPI) 月增率 (9月)--
預: --
前: --
加拿大CPI年增率 (9月)--
預: --
前: --
美國NAHB房產市場指數 (10月)--
預: --
前: --
阿根廷貿易帳 (9月)--
預: --
前: --
中國大陸一年期貸款基礎利率 (LPR)--
預: --
前: --
中國大陸五年期貸款基礎利率--
預: --
前: --
英國三個月ILO失業率 (8月)--
預: --
前: --
英國失業率 (9月)--
預: --
前: --
英國失業金申請人數 (9月)--
預: --
前: --
英國三個月ILO就業人數變動 (8月)--
預: --
前: --
英國三個月剔除紅利的平均每週工資年增率 (8月)--
預: --
前: --
英國三個月含紅利的平均每週工資年增率 (8月)--
預: --
前: --
德國PPI月增率 (9月)--
預: --
前: --
德國PPI年增率 (9月)--
預: --
前: --
歐元區貿易經常帳 (季調後) (8月)--
預: --
前: --
歐元區貿易經常帳 (未季調) (8月)--
預: --
前: --
德國ZEW經濟現況指數 (10月)--
預: --
前: --
歐元區ZEW經濟景氣指數 (10月)--
預: --
前: --
德國ZEW經濟景氣指數 (10月)--
預: --
前: --


無匹配數據
日本長期利率攀升,官方雖歸咎於減稅計畫被誤解,但政策訊號混亂加劇市場擔憂,恐錯失財政改革良機。
日本長期利率攀升,官方將原因歸咎於外界對「降低消費稅」計畫的誤解。然而,市場似乎不買單。投資人或許已經看穿,對於一個已開發國家中財政狀況最差的經濟體而言,任何減稅風聲都潛藏著巨大的風險。
日本財務大臣片山皋月1月22日表示,執政黨在競選綱領中提出的降低消費稅方案,在訊息傳遞上存在問題,導致了「不好辦的誤解」。
自民黨的綱領原文是,針對食品飲料,計劃在兩年內免徵消費稅,具體財源和日程將在“國民會議”上加速討論。但據片山皋月在達沃斯世界經濟論壇上的觀察,海外許多人將此理解為“所有消費稅都將降低或取消”,並且是“永久性措施”。
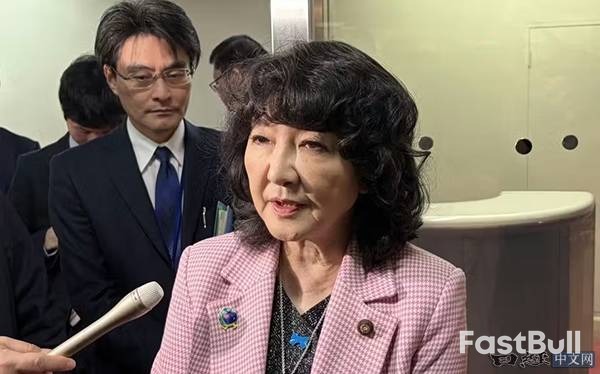
高市早苗在1月23日接受採訪時也強調,減稅“僅限食品,限定兩年”,並認為“世界也有誤解”,必須向市場準確傳遞這一信號。
按照官方的邏輯,正是因為這種不準確的宣傳,引發了外界對日本財政的過度擔憂,從而推高了長期利率。
但事實果真是如此嗎?回顧近期日本官員們圍繞消費稅的發言,很難說這完全是市場的「誤解」。
首先,關於減稅的時間點,高市在1月26日的研討會上表示,希望定在「2026年度內」。
其次,關於「限定兩年」的期限,官房長官木原稔同日表態稱,將「根據屆時的經濟狀況和物價」決定,這暗示了延期的可能性。
這些超出競選綱領的表態,讓債券市場對可能出現的大規模減稅政策風險變得異常敏感。
歷史經驗表明,一度降低的消費稅率,想要再提上去是極其困難的。
歐洲就是前車之鑑。 2020年7月,英國為因應疫情,將餐飲和旅遊業的稅率從20%下調至5%,為期6個月。然而,這項臨時措施未能在原定的2021年1月結束,而是分階段拖延,直到2022年4月才完全恢復。
第一生命經濟研究所的首席經濟學家熊野英生指出,債券市場擔心的是,降低消費稅會成為一個「潰堤的蟻穴」。一旦開了這個口子,兩年的期限可能會延長,減稅範圍也可能擴大。
目前,日本政府看重的債務餘額與國內生產毛額(GDP)比率正處於下降通道。這主要得益於一個短暫的「財政紅利期」:通貨膨脹推高了名目GDP,增加了稅收,而利率上升導致的利息支出增加則存在滯後效應。
但關鍵時刻在於未來。日本政府在1月22日發布的經濟財政估算中,預測了2030年代中期的兩種情境。
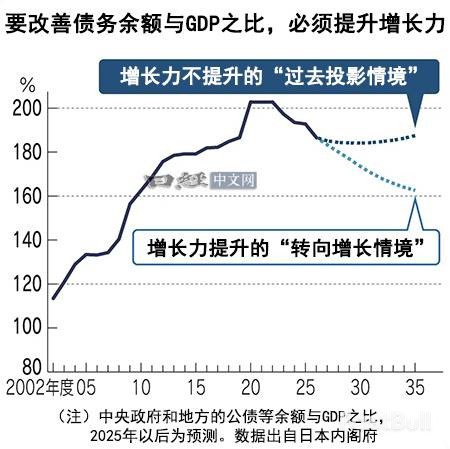
在樂觀的「轉向成長情境」下,如果日本的潛在成長率能從目前的0.4-0.6%提升到1.4-1.6%,那麼GDP和稅收將持續擴大,債務與GDP之比也會繼續下降。
但反之,如果潛在成長率停滯不前,這個「紅利期」將會消失,財政指標將再度惡化。
令人擔憂的是,當前日本各政黨的綱領都以支持家庭收支為核心,卻鮮有政黨提出全面解禁叫車、推動勞動市場流動化等能真正促進經濟成長的結構性改革。這無疑增加了白白浪費寶貴「紅利期」的風險。
交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。







