


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值













日本國債因財政擔憂正經歷罕見劇烈波動,殖利率飆升至歷史新高。面對市場恐慌,日本央行與政府正權衡多項因應策略,包括直接購債、調整縮減計畫甚至動用國家隊資金,然而多數選項均面臨政策兩難困境。
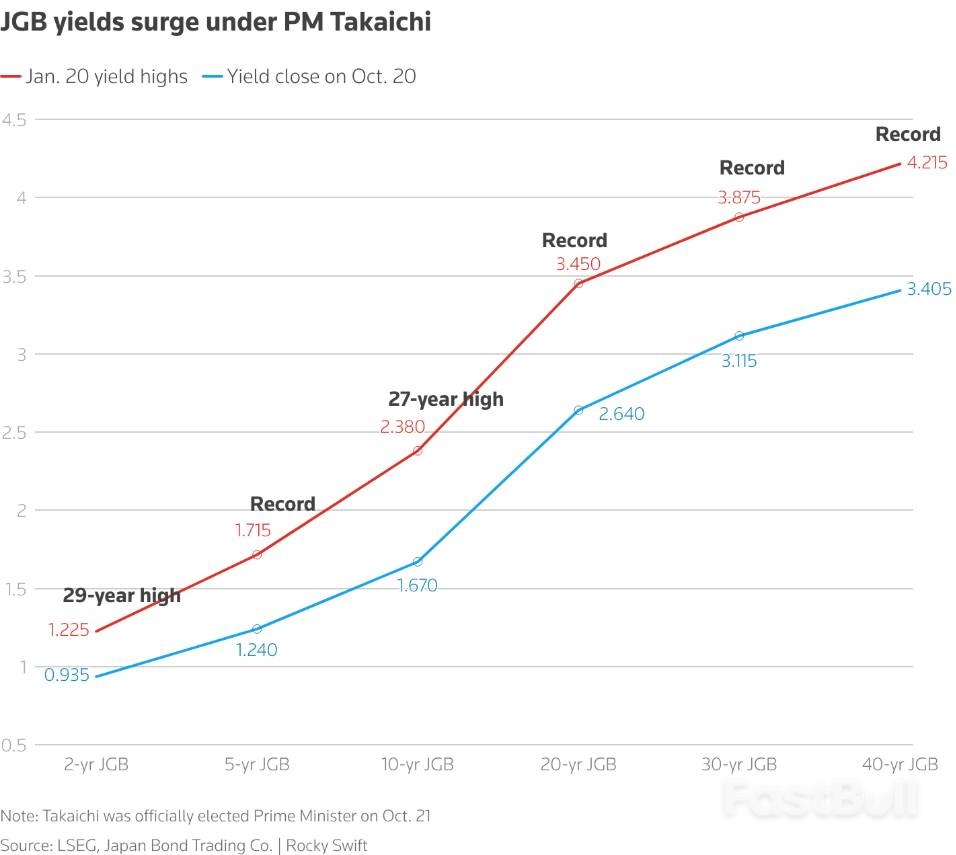
一度被視為全球最穩定資產的日本國債,正經歷一場罕見的劇烈波動,市場情緒高度緊張。日本首相高市早苗宣布提前大選並承諾減稅後,市場對日本財政健康的擔憂迅速引爆。 30年期日本公債殖利率單日飆升27個基點,觸及3.88%的歷史新高,40年期公債殖利率更是史無前例地突破4%大關。
儘管日本財務大臣緊急發聲呼籲市場冷靜,國債殖利率有所回落,但恐慌情緒並未消散,交易量萎縮,投資人普遍選擇離場觀望。面對這場風暴,日本的政策制定者手中有哪些牌可以打?
作為金融穩定的“最後防線”,日本央行最直接的工具就是入市購買國債。透過買進操作,可以推高國債價格,從而壓低與其反向變動的收益率。央行可以在周五結束的貨幣政策會議上,宣布臨時或定期的購債計畫。
在2024年之前,日本央行在殖利率曲線控制(YCC)政策下,曾是日本公債的最大買家,持有量一度超過市場總量的一半。但目前,央行的主要目標是逐步退出市場,縮減其龐大的資產負債表。
因此,直接幹預的門檻非常高。一方面,這與央行長期「正常化」的政策方向背道而馳;另一方面,任何壓低收益率的舉措,都可能給已經跌至四十年低位的日元帶來新一輪貶值壓力。
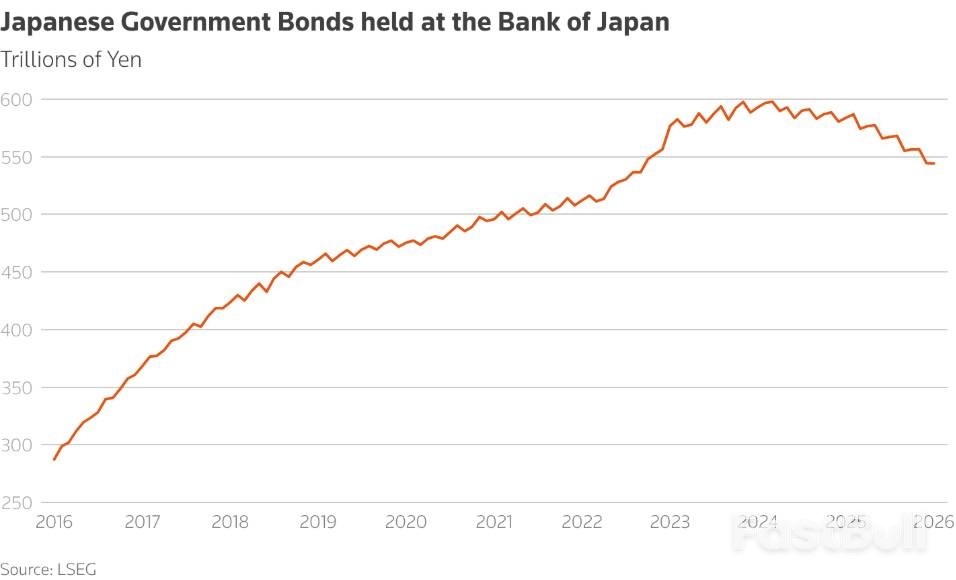
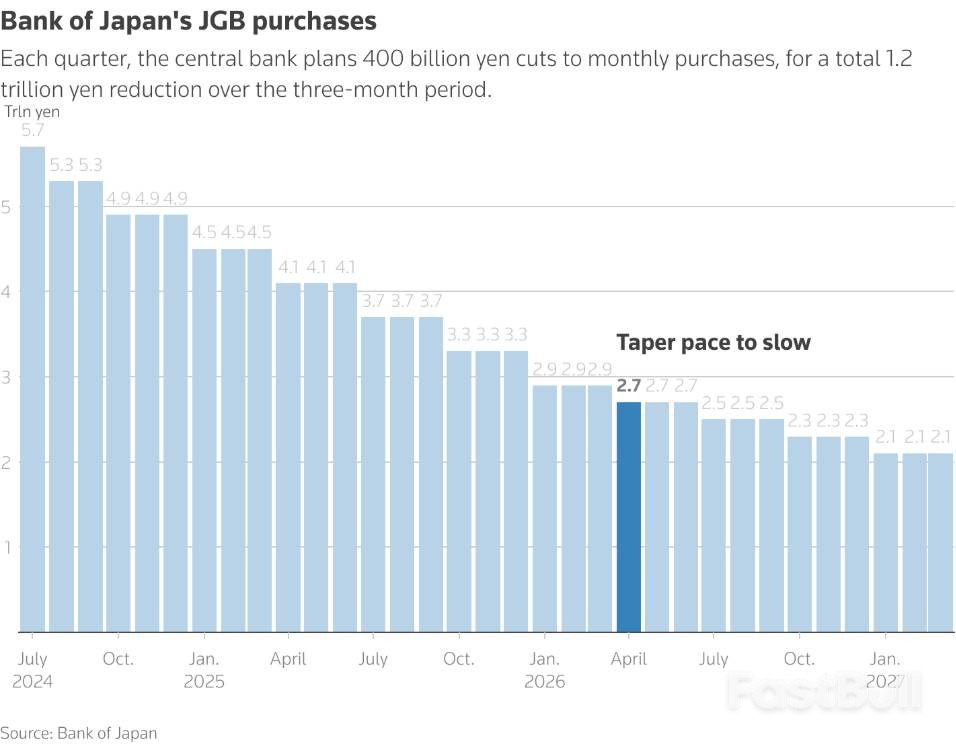
根據日本央行2024年7月公佈的計劃,該銀行原本打算每季將月度購債規模縮減4,000億日圓。考慮到貿易和地緣政治風險,央行去年已將步伐放緩,宣布從2026年4月起,每季的縮減幅度降至2,000億日圓。
面對當前的市場動盪,一個可能的選擇是再次推遲或暫停這項縮減計畫。日本在野黨領袖、前財務省官員玉木雄一郎本周也提出了這項建議。
富達國際多元資產投資組合經理伊恩・桑森(Ian Samson)指出:「市場遲早會質疑,日本央行是否還能繼續減持其所持有的國債。」但需要警惕的是,這一舉措同樣可能對日圓匯率構成壓力。
本輪日本公債拋售潮中,長期國債是重災區,導致殖利率曲線急劇「陡峭化」-投資人為持有長期債券要求更高的風險溢價。
為此,日本央行可以效法聯準會史上著名的「扭曲操作」(Operation Twist)。該策略最早於上世紀60年代被聯準會採用,2011年再次啟用。具體操作是賣出短期國債,同時將回籠的資金用於買進長期國債,以此精準壓低長端利率,平滑殖利率曲線。
傳統上,日本的超長期國債主要由人壽保險公司等機構投資者購買。但如今,這類投資人的整體需求正在下降。
面對需求疲軟,日本政府可以從供給面著手,直接縮減國債的拍賣規模,以重新平衡市場。去年5至6月,日本財務省就曾在長期公債拍賣遇冷後,迅速縮減了後續的發行規模。在最新的財政預算中,日本政府也已計劃降低對超長期國債的依賴,準備推出17年來規模最低的發行計畫。
日本政府退休金投資基金(GPIF)是全球最大的公共退休基金,管理約260兆日圓的龐大資產,堪稱市場中的「國家隊」。
Spectra Markets創辦人布倫特・唐納利(Brent Donnelly)表示,GPIF目前持有約4,000億美元的外國債券,如果它宣布調整資產配置,將資金從海外轉回國內市場,將釋放出極其強烈的「日本資金回流」訊號。
唐納利補充道:“這一舉措將同時對日本國債和日元形成巨大的提振。如果GPIF發布此類公告,投資者應迅速跟進。長期投資者也會跟風操作,這一趨勢或可持續一年甚至更久。”

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


