


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值


華爾街交易員發現川普政策威脅常以退縮告終(TACO)。近期市場暴跌促其迅速撤回格陵蘭關稅威脅,壓縮了政策週期。投資人轉向黃金避險,但這種「麻木」也蘊含巨大風險。
華爾街的交易員似乎已經掌握了一套應對川普政策威脅的劇本。最新的格陵蘭關稅風波,從發出威脅到收回,前後不過幾天時間,這讓市場更加確信一個不成文的法則—— TACO(Trump Always Chickens Out,即川普總是退縮)。這個邏輯正被深度嵌入到資產定價中。
美東時間週三,川普宣布已與北約秘書長呂特就格陵蘭島問題達成框架協議,原定2月1日生效的對歐關稅計畫被暫緩。而就在前一天,美股剛經歷了4月以來最慘烈的拋售之一,單日市值蒸發超過1兆美元。儘管川普嘴上稱這次下跌是“花生米”,但政策轉向的時機,無疑暴露了市場波動對其決策的巨大影響力。
Man Group首席市場策略師Kristina Hooper直言:「政府對股市的走向顯然非常敏感,這次的退讓決策就體現了這一點。」 Corpay首席市場策略師Karl Schamotta也認為,川普對市場反應的評論「恰恰說明這擊中了他的痛處」。
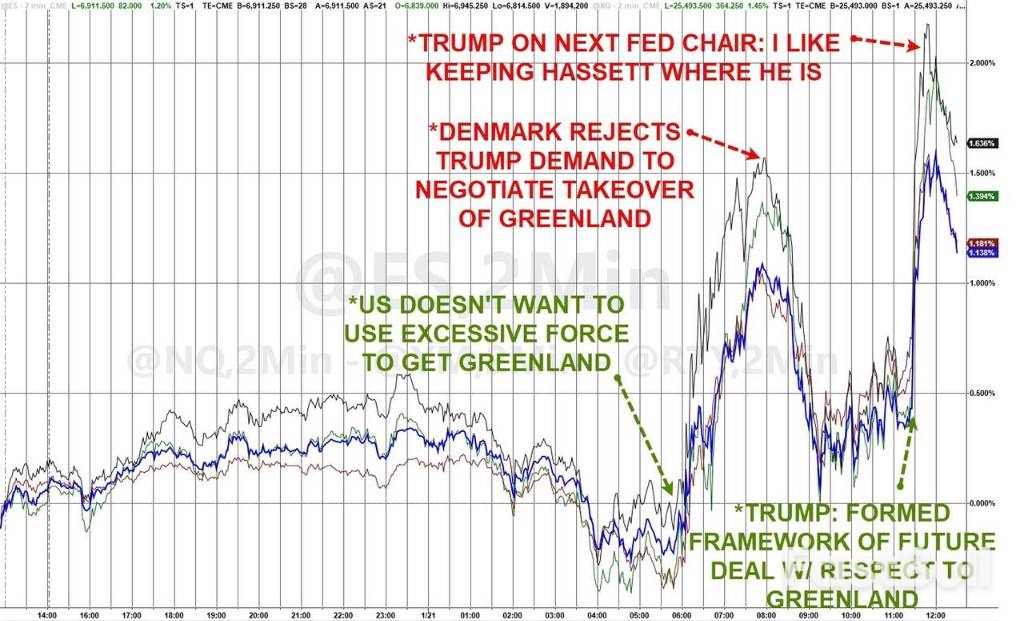
川普的政策轉向速度之快,根源在於市場的強大壓力。週二美股遭遇重創後,不到24小時,到週三下午,川普就放棄了對歐洲盟友的關稅計畫。
這種模式並非首次出現。投資者第一次領教「TACO定律」是在4月1日之後。當時,川普貿易戰的規模和範圍讓市場震驚,美股暴跌,國債市場也受到衝擊。但隨後的反彈也同樣猛烈,讓那些恐慌拋售的投資人損失慘重。
白宮發言人Kush Desai曾辯護說:「任何懷疑總統在別人拒絕協議時會信守承諾的人,都該去問問馬杜羅或伊朗。」然而,市場數據似乎講述了另一個故事。
過去,全球投資人已經習慣了川普一套完整的政策試探流程。瑞士Syz銀行首席投資長Charles-Henry Monchau曾將其總結為一個4到6週的「川普關稅週期」:
1. 衝擊階段:通常在週末宣布政策,引發股市下跌和波動率上升。
2. 安撫階段:美國官員出面安撫市場情緒。
3. 解決階段:最終以承諾解決問題收場。
“但這次(格陵蘭事件)的周期要短得多,”Monchau表示,“也許是因為對所有人來說,風險都太高了。”
這種週期的壓縮,背後是川普政治資本的變化。 Pictet Asset Management首席策略師Luca Paolini指出:“現在和當時的區別是,川普的政治資本少了很多。隨著中期選舉臨近,他的痛苦閾值要低得多。”
面對這種新常態,投資人的因應策略也在進化。有些人選擇在川普發表高風險演說或重大事件前,戰術性地減倉。而其他人,則選擇長期持有可能從不確定性中受益的資產,例如黃金。
本週,黃金延續了破紀錄的漲勢。即便在川普就格陵蘭問題政策轉向後,金價仍繼續上揚,交易價格逼近每盎司5,000美元。
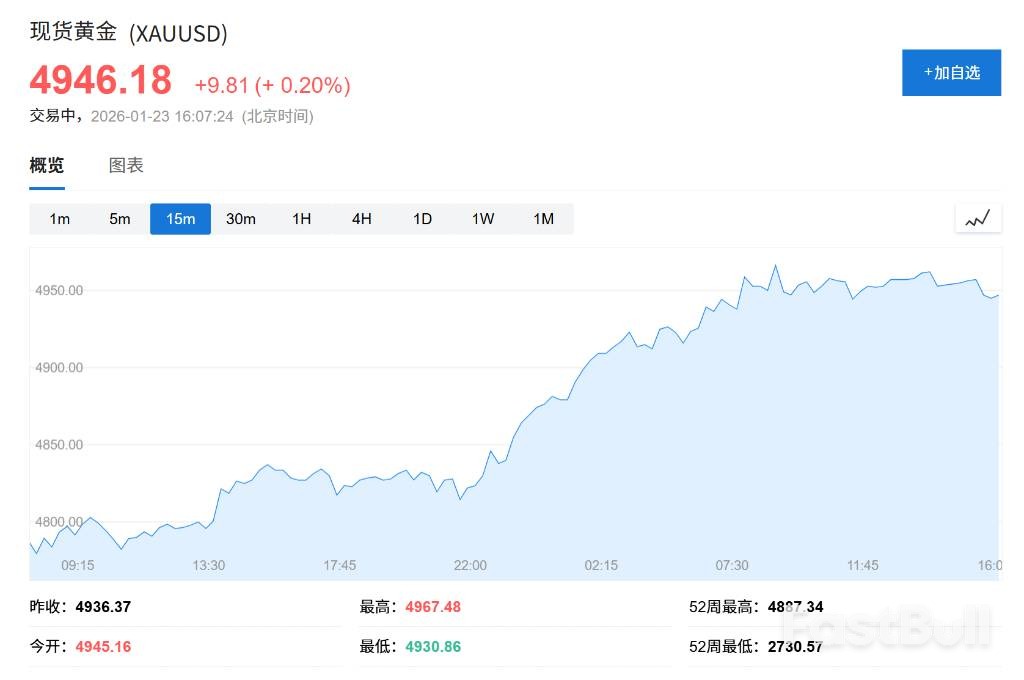
Royal London Asset Management的多元資產負責人Trevor Greetham表示,他一直在買黃金,以對沖川普推行某些極端政策的風險,例如限制聯準會的獨立性。
“感覺市場有點像溫水煮青蛙,水溫在不斷升高,”他警告說,“風險在於,你慢慢地對那些在10年或20年前足以引發大規模拋售的觸發因素變得麻木了。”
這種麻木感也帶來了新的風險。 Ninety One的投資組合經理Jason Bobora-Sheen警告稱,這種動態可能讓「狼」有一天比預期更近。當市場普遍預期威脅只是虛張聲勢時,一旦威脅成真,其衝擊力將被放大。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


