


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值








川普政府描繪了一幅以恢復美俄經濟聯繫為核心的俄烏和平路線圖,旨在透過商業交易維護穩定。然而,專家們普遍對此潑冷水,警告這是一種充滿缺陷的假設,並將俄羅斯視為投資金礦是誤判,地緣政治風險恐將長期化,為黃金提供支撐。
川普政府為俄烏衝突描繪了一幅和平路線圖,其核心邏輯很簡單:恢復美俄經濟聯繫,既能防止未來衝突,又能讓美國投資者獲利。在這個構想中,商業交易被視為維護穩定的終極保障。
然而,深諳俄羅斯複雜經濟格局的專家卻對此潑了一盆冷水。他們警告,用商業捆綁和平是看似熟悉卻充滿缺陷的假設,而將俄羅斯視為未經開發的投資金礦,更是一種危險的誤判。
專注於俄羅斯業務的執行官克里斯·韋弗直言:“在很長一段時間內,俄羅斯的投資環境都將非常、非常艱難。”
由於市場對「交易換和平」的前景感到悲觀,地緣政治的不確定性為避險資產黃金提供了上行動力。週二(2月3日)亞市早盤,現貨黃金震盪走高,交投於每盎司4,800美元附近,日內漲幅約3.1%。
近幾個月,美國、烏克蘭和俄羅斯一直在進行和平談判。儘管俄羅斯反對烏克蘭的關鍵要求,美方仍持樂觀態度。原定於2月1日舉行的最新一輪會談已推遲至本週稍後。
推動這一進程的核心人物,是美國總統川普的朋友、房地產開發商史蒂夫·維特科夫,他同時也是美國處理俄烏衝突的首席特使。他公開主張,一旦達成和平,隨之而來的商業協議將構成防止未來敵對行動的強大威懾。
維特科夫在採訪中表示:“如果大家都繁榮發展,都參與其中,每個人都能獲益,這自然會成為防止地區未來衝突的屏障。”
潛在的商業利潤似乎也吸引著美國政府。維特科夫強調:「俄羅斯擁有如此豐富的資源和廣闊的疆域。」一年前,川普總統也曾表達過類似的樂觀,稱他與俄羅斯總統普丁正在討論兩國間的「重大經濟開發交易」。
儘管前景被描繪得十分美好,但分析人士認為,經濟誘因不太可能凌駕於克里姆林宮的核心安全關切之上。卡內基俄羅斯歐亞中心高級研究員塔季揚娜·斯坦諾瓦亞解釋說,任何被莫斯科視為威脅的美國動作——無論是在波羅的海部署軍隊,還是在羅馬尼亞部署導彈防禦系統——仍然會引發俄方的強烈反應,這與雙方的商業關係好壞無關。
對於那些見證了俄羅斯在1990年代和2000年代經濟變遷的人來說,川普政府的這套想法無異於歷史重演。
地緣政治風險顧問查爾斯·赫克爾說:“我們又一次天真地認為商業可以改變政治關係。我認為這個假設的答案是否定的,它做不到。”
數據顯示,蘇聯解體後,美國對俄羅斯的直接投資從1999年的17億美元飆升至2009年的208億美元。歐盟的參與更深,2021年俄羅斯是其前五名貿易夥伴之一。但隨著普丁的外交政策日益強硬,投資人情緒迅速惡化。 2014年俄羅斯佔領克里米亞成為一個轉捩點。美俄商業委員會前主席埃德·韋羅納表示:“那件事改變了我們對俄羅斯的看法——儘管我們中許多人本應更早認清這一點。”
將俄羅斯視為重大投資機會的願景可能被嚴重誇大了。在俄烏衝突爆發前的2021年,俄羅斯的GDP約為1.83兆美元,甚至低於同年義大利的水準。受巨額軍費、低油價和西方制裁的拖累,預計到2026年,俄羅斯經濟的成長率僅1%。
韋弗指出,即便和平協議明天就簽署,俄羅斯的高額軍事開支也可能持續,因為它需要彌補巨大的裝備和人員損失。他補充說:“國家資源只會非常緩慢地轉向經濟復甦。”
專家認為,一旦市場重新開放,俄羅斯最歡迎的將是石油、燃料費、核能、關鍵礦產和農業等關乎國家命脈的產業。作為世界第二大燃料費生產國和第三大石油生產國,俄羅斯在這些領域確實能提供豐厚機會。韋弗指出,投資這些領域通常更安全,因為合作是俄羅斯政府,而非私人夥伴。
能源公司向來習慣在高風險的政治環境中運作。赫克爾觀察到:「他們習慣在極高的地緣政治層面進行博弈。」例如,2025年8月,就在與川普舉行和平會議的同一天,普丁簽署了一項法律,該法律可能幫助埃克森美孚重新獲得一個大型燃料費計畫的股份。
然而,大多數美國大型企業可能會極為謹慎。韋羅納指出,在俄羅斯開展業務存在巨大的聲譽風險。 “我認為企業不會僅僅為了一些貿易機會而損害自己的聲譽,特別是在製裁依然有效的情況下——即使製裁不是來自美國,也可能來自歐盟。”
韋弗也認為:“絕大多數企業會等到確信衝突進一步爆發的風險極小之後,才會採取行動。”
儘管主流公司可能猶豫不決,但一些與川普結盟的商人已經開始採取行動。據報道,至少有兩名川普的盟友已在與俄羅斯進行投資談判。例如,唐納德·川普小兒子的朋友格倫特·比奇曾討論收購俄羅斯北極天然氣開發案的股份。川普的捐贈者史蒂芬·P·林奇也曾尋求收購北溪2號管道。
這種模式可能正中克里姆林宮下懷,因為俄羅斯的經濟本身就由與普丁有私人關係的商界領袖主導。韋羅納分析,莫斯科可能會出手保護那些與川普有關的投資者,使其免受當地合作夥伴的侵害。這使得和平協議對少數特定人群來說,確實可能是個利潤豐厚的機會。
綜合來看,市場對「交易換和平」的可行性深度懷疑。一個更可能出現的結果是,地緣政治摩擦將長期化和結構化,這為黃金創造了一個持續的需求環境。黃金的每一次回調,都可能是在為下一輪由「不可調和的矛盾」所引發的上漲積蓄能量。
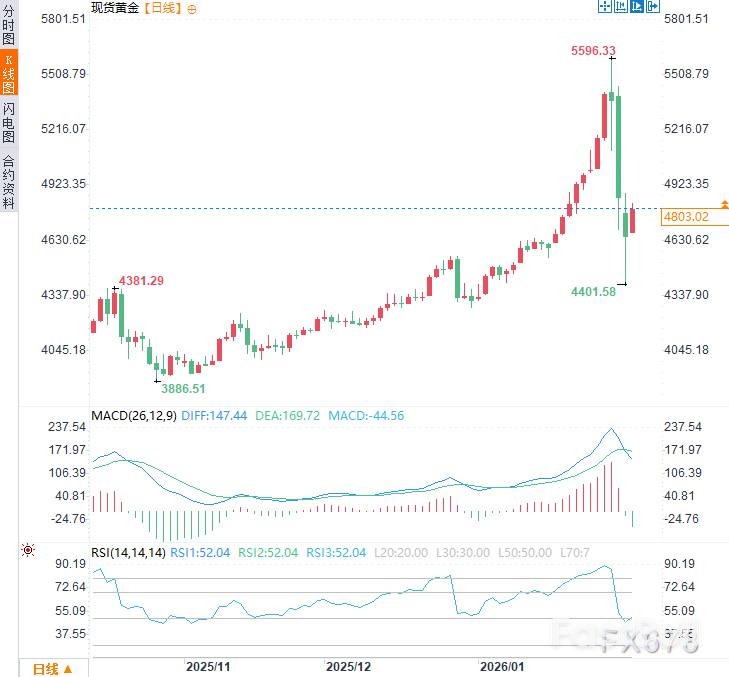
北京時間9:14,現貨黃金報4822.46美元/盎司。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


