


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值





全球央行拋售美元、搶購黃金的故事甚囂塵上,但最新數據顯示,作為衡量指標的英國黃金出口量已連續一年下滑,最大買家中國央行亦顯現放緩跡象,暗示這場去美元化進程或已接近尾聲。
全球央行拋售美元、搶購黃金的故事,已經成了市場的熱門話題。許多人相信,這是衡量「貨幣貶值」的有效指標,比觀察債券市場更具前瞻性。
橋水基金創辦人瑞·達利歐就是這一觀點的堅定支持者。他最近在世界經濟論壇上表示,全球經濟存在嚴重失衡,而各國對美元資產被凍結的擔憂,促使各國央行轉向配置黃金。
他甚至斷言:「這是我們所熟知的貨幣體系走向終結的開端。」並指出,受影響的不只是美元,所有法定貨幣都面臨類似的債務問題,這也是各國央行紛紛選擇黃金的原因。
這個故事聽起來很有說服力,但數據真的支持嗎? 《金融時報》旗下FT Alphaville的編輯布萊斯·艾爾德(Bryce Elder)指出,目前這項論點仍缺乏實證支撐。
追蹤央行的黃金需求並非易事。與散戶可以透過黃金ETF資金流向被即時追蹤不同,央行的官方儲備數據揭露嚴重滯後。根據國際貨幣基金組織(IMF)的規定,各國央行通常每年只提交一次儲備數據,導致市場取得資訊存在長達6個月的延遲。
為了更及時地掌握動向,分析師們轉向了一個關鍵的先行指標:英國的海外貿易數據。由於倫敦是全球最大的黃金交易中心,英國每月的非貨幣性黃金出口數據,被廣泛視為衡量央行黃金購買規模的「風向標」。
歷史數據表明,這個指標相當可靠。例如,圖表清楚顯示,2022年俄烏衝突爆發後,全球央行的黃金買進量幾乎翻倍,年購買量突破1,000噸,與英國黃金出口的激增完全吻合。
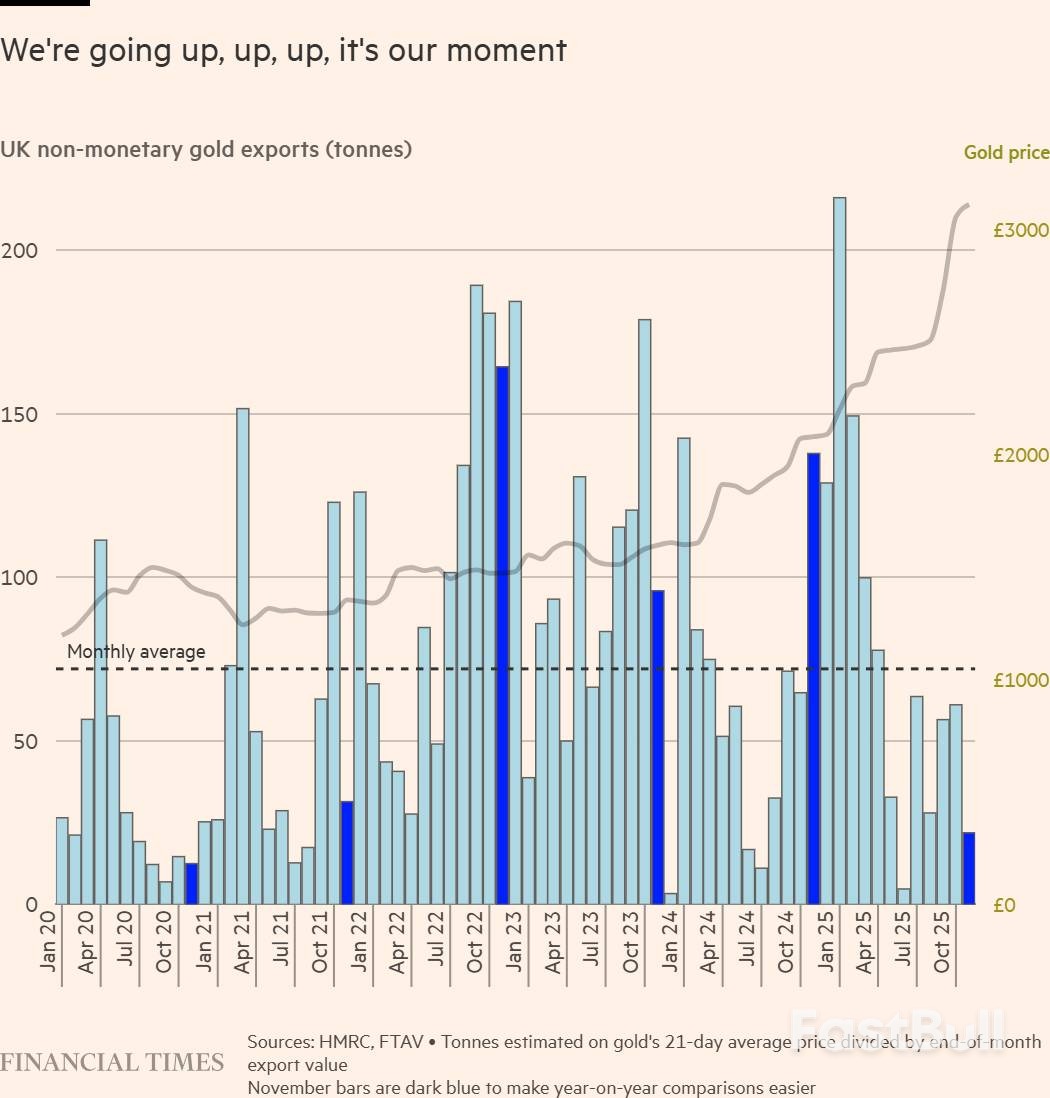
然而,這個關鍵指標如今卻發出了截然相反的訊號。
數據顯示,經價格因素調整後,英國的黃金出口規模已連續一年穩定下滑。儘管月度數據波動較大,但去年11月的數據依然令人震驚:英國黃金出口量以重量計算較去年同期暴跌超過80%。
這項數據讓「各國央行仍在持續增配黃金」的觀點顯得有些站不住腳。
即便是最大的買家也出現了放緩跡象。中國央行已連續14個月增持黃金,截至2025年12月,黃金儲備已突破2,300噸,佔外匯存底總額的8.5%。但從英國的出口數據推算,中國央行去年11月的黃金買進量不到10噸,遠低於其近期和長期的平均水準。
一個合理的解釋是,央行對價格很敏感。摩根士丹利的分析師指出,當持有的黃金資產升值時,各國央行放緩購買節奏是合乎邏輯的。
市場長期以來認為,央行通常會設定一個黃金儲備佔外匯存底總額的「比例」作為目標。隨著金價上漲,央行無需購買同樣多的黃金就能維持或達到這一比例,需求自然會隨之下降。例如,波蘭央行曾計劃將黃金儲備佔比從21%提升至30%,在當前金價下,此目標已基本實現。
不過,也有例外。波蘭央行上週批准了一項150噸的黃金增持計劃,這似乎表明它已將目標從“比例”轉向了“絕對噸數”,意圖在金價高位時繼續買入。
如果其他央行也效法此做法,那麼即使金價持續走高,全球央行的購金規模仍有望成長。
但事實並非如此。數據顯示,波蘭去年11月從英國進口的黃金量僅0.00002噸。這個微乎其微的數字,顯然無法證明其對高金價毫不在意。
為了交叉驗證,法國興業證券的分析師團隊也參考了另一組關鍵數據——倫敦金銀市場協會(LBMA)每月發布的金庫庫存數據。該數據與英國的出口數據高度相關。
數據顯示,倫敦金庫的庫存量在去年12月增加了199噸。
分析師邁克爾・海伊(Michael Haigh)在報告中解釋道,歷史數據表明,當倫敦金庫庫存大幅增加時,黃金出口規模往往極低。在庫存流入量排名前十的月份裡,作為央行購金指標的月均出口量僅為12.2噸;相反,當庫存淨流出時,月均出口量則高達152噸。
綜合來看,多項數據似乎都指向同一個結論:各國央行將外匯存底從美元轉向黃金的大規模再平衡進程,或許已經接近尾聲。正如一些市場人士所言,近幾個月黃金價格的走強,其最有說服力的原因可能並非來自央行的持續買入,而是市場的「追漲情緒」。
至於這場由追漲情緒驅動的投資熱潮是否理性,那就是另一個完全不同的議題了。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


