


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









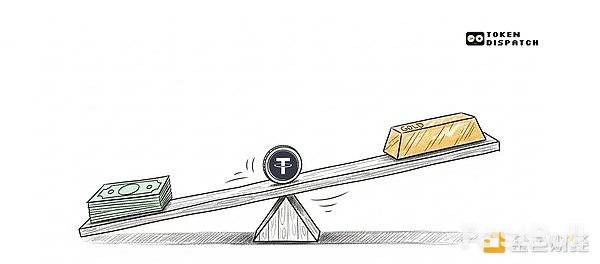
Tether正成為全球最大私人黃金持有者之一,手握140噸黃金,悄悄佈局「影子央行」。它一邊推出合規穩定幣,一邊囤積黃金以對沖美元風險,預示著加密世界對未來全球格局的深層判斷。
Tether一直是個特殊的存在。
我們關注它,不是因為它絕對可信,也不是因為我們相信它公佈的儲備報告。 Tether的魅力在於,它活成了加密世界最真實的樣子:一個獨立於傳統規則之外、在監管真空地帶野蠻生長的平行金融體系。它靠著傳統銀行避之不及的業務賺得盆滿缽滿,並對所有批評置若罔聞。
可以說,Tether就是加密產業的「本我」。它的每一次進化,都揭示了這個行業真正的走向。
而現在,它的最新動向是黃金。
過去一年,Tether已悄悄成為全球最大的私人實體黃金持有者之一。它目前持有約140噸金條,價值約240億美元,存放在瑞士一個曾經是核子掩體的金庫中。這個持有量已經超過了澳洲、希臘等國家的央行儲備。
光是2025年,Tether就購入了26噸黃金,購買量僅次於波蘭央行,遠超過其他任何單一國家。當一家私人加密公司的黃金購買力堪比主權國家時,這件事就值得深思了。
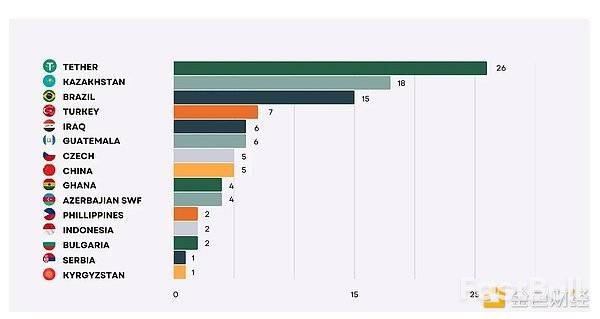
Tether的CEO保羅·阿多伊諾透露,公司目前每週購入1至2噸黃金,每月採購額超過10億美元。
對於穩定幣發行商來說,這絕非尋常操作。其背後邏輯是什麼?這又預示著Tether對全球格局是如何的判斷?
從最新的儲備報告看,Tether的資產結構已悄悄生變:
• 現金及等價物: 77.23%
• 貴金屬(黃金): 7.13%
• 比特幣: 5.44%
• 公司債、貸款等:約10%
其中,黃金資產價值約129億美元,佔比從幾年前的幾乎為零飆升至今,並且仍在快速成長。也因此,標普全球在2025年11月將其USDT的穩定性評級下調,理由是其高風險資產敞口持續擴大。
阿多伊諾對此不以為然,他認為將美國國庫券與比特幣、黃金組合配置,反而能分散對美元體系的依賴,降低長期風險。
這句話點明了核心:Tether大舉買進黃金,彷彿在為美元體係可能出現的裂痕做準備。
它的黃金戰略分為三個層次。
第一層:建立國家級的實體儲備
140噸黃金,絕大部分作為USDT的儲備資產。 Tether也從匯豐銀行挖角資深交易員,組成內部貴金屬交易團隊,意圖在全球黃金市場與摩根大通等巨頭掰手腕。
第二層:發行黃金代幣XAUT
XAUT是Tether推出的黃金穩定幣,每一枚代幣錨定1金衡盎司的實體黃金。目前其流通市值約29億美元,對應約16.2噸黃金儲備。
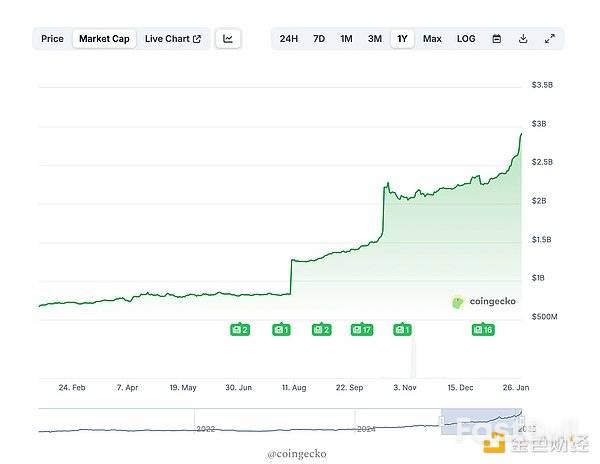
XAUT不僅是現實資產代幣化的成功案例,還能為Tether帶來獨立於國庫券利息之外的持續現金流-Tether對XAUT的申購和贖回收取0.25%的手續費。阿多伊諾預計,到2026年底,XAUT市值可望達到50至100億美元。
第三層:投資上游,鎖定黃金供應
Tether也悄悄入股了多家加拿大的黃金特許權使用費公司,如Elemental Royalty Corp、Metalla Royalty Streaming等。這類公司透過為金礦提供融資,換取未來的黃金供應或營收分成。此舉能讓Tether在黃金流入公開市場前,優先獲得貨源,為未來XAUT的擴張鎖定穩定的實體黃金來源。
將這三個層次結合來看,Tether其實同時為兩個截然不同的未來下注。
未來一:穩定幣合規化,成為美國主流金融設施。
2026年1月,Tether推出了美國市場的合規穩定幣USAT。該代幣儲備資產僅限現金、國庫券等,不含黃金及比特幣。為了這條路,Tether邀請了金融巨頭康托菲茨傑拉德背書,聘請了前白宮加密貨幣官員主導業務,佈局深厚的政商資源。如果未來穩定幣在美國走向合規化主流,Tether希望成為贏家。
未來二:地緣政治衝擊,美元體系破裂。
阿多伊諾曾直言,他相信許多國家在累積黃金後,會發行黃金代幣化產品,作為美元的競爭性貨幣。金磚國家正是當前央行黃金買進的主力。
如果這個未來成真,Tether也已做好準備:它手握大量實體黃金,擁有黃金交易設施,掌控上游供應鏈,並發行了可全球即時結算的黃金代幣。
簡單來說,Tether正雙線作戰:
• 在美國境內,透過USAT爭當合規的頭部發行商。
• 在美國境外,透過USDT和XAUT打造一個黃金儲備最充足的「影子央行」。
Tether之所以能支撐如此宏大的策略,離不開其驚人的獲利能力。
穩定幣業務是加密世界最穩固的現金牛。鏈上美元是所有交易、借貸、投資的基礎,需求穩定。 2024年,Tether獲利超130億美元,2025年前第三季獲利也已達100億美元。
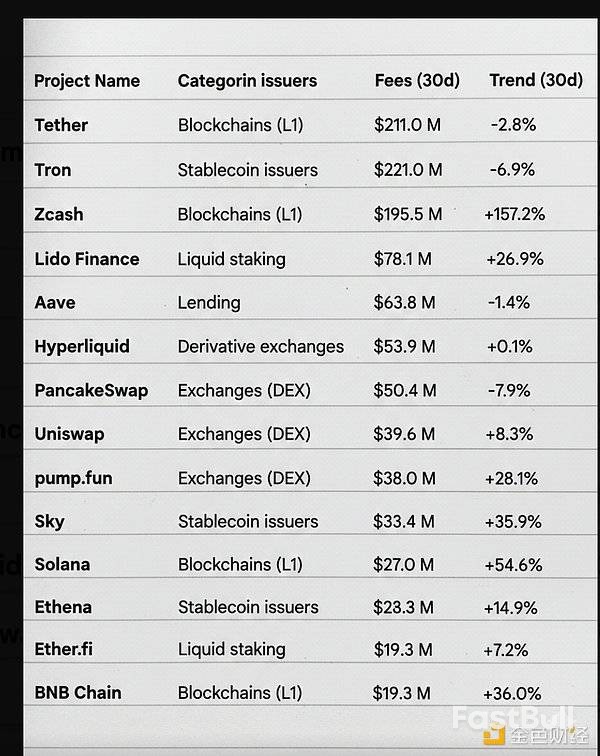
其獲利模式極為簡單:用戶存入1美元換取1枚USDT,Tether將這1美元投資於殖利率約4.5%的美國國庫券。當用戶贖回時,Tether返還1美元本金,獨享全部利息收益。
但這個模式的風險在於利率下行。 Tether持有約1,400億美元的國庫券及現金等價物,利率每調降25個基點,其年收入就會減少約3.5億美元。這就是Tether積極佈局黃金、比特幣等非生息資產的原因——尋找獨立於美債利率的新收益來源,並對沖美元信用風險。
然而,這也帶來了新的問題。 Tether大部分黃金儲備無法產生收益,若黃金和比特幣價格同時暴跌,其68億美元的淨資產緩衝墊將面臨嚴峻考驗。這正是標普擔憂的:用波動性過高的資產,去支撐本應穩定的負債。
同時,穩定幣產業的整體成長已陷入停滯。自2024年底以來,穩定幣總市值始終在3,080億美元左右徘徊。
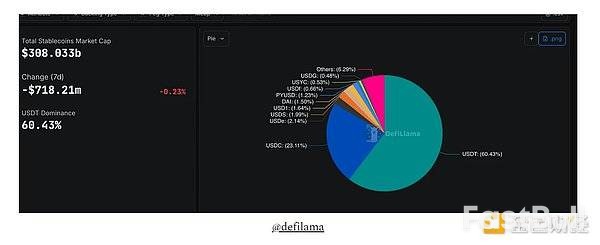
產業停滯,意味著Tether需要創造新的成長點。合規產品USAT、黃金代幣XAUT,以及黃金對沖美元的敘事,正是它的破局之道。
如何看待今天的Tether?
它像央行一樣發行穩定幣,像主權基金一樣配置儲備,像末日預言家一樣囤積黃金,同時又在積極擁抱美國監管。
看多者認為,Tether正在為美元體係可能生變的未來搭建基礎設施,其多元化佈局十分明智,且已在多次市場危機中證明了韌性。
看空者認為,其儲備資產波動性過高,且缺乏全面的獨立審計,沒有人能真正證實其儲備的堅實程度。
但無論爭議如何,有一點是明確的:Tether選擇了規模,而非純粹的加密理念。它賭的是,無論未來走向何方,同時手握合規美元產品和黃金對沖產品,將使其擁有最高的生存機率。
對絕大多數用戶而言,當你在交易所用USDT下單時,你不會關心瑞士金庫或地緣政治。你用它,只是因為它到處都能用,而且所有人都在使用。
或許,這就夠了。又或許,這還遠遠不夠。但無論如何,Tether的這場長線博弈已經開始,而黃金,正是這場遊戲中最重要的籌碼。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


