- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX
行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值


VIP跟單
所有跟單
所有比賽


LME期銅收跌68美元,報14,339美元/噸。 LME期鋁收漲15美元,報3016美元/噸。 LME期鋅收漲22美元,報3714美元/噸。 LME期鉛收漲7美元,報1896美元/噸。 LME期鎳收漲166美元,報15,529美元/噸。 LME期錫收漲455美元,報50839美元/噸。 LME期鈷收跌1085美元,報34620美元/噸。

加拿大新屋開工率 (9月)公:--
預: --
前: --
美國出口價格指數月增率 (9月)公:--
預: --
美國進口價格指數年增率 (9月)公:--
預: --
美國進口價格指數月增率 (9月)公:--
預: --
美國出口價格指數年增率 (9月)公:--
預: --
前: --
沙地阿拉伯原油產量公:--
預: --
前: --
美國製造業產出月增率 (季調後) (9月)公:--
預: --
美國工業產出月增率 (季調後) (9月)公:--
預: --
美國產能利用率月增率 (季調後) (9月)公:--
預: --
美國製造業產能利用率 (9月)公:--
預: --
前: --
美國工業產出年增率 (9月)公:--
預: --
前: --
美國當周石油鑽井總數公:--
預: --
前: --
美國當週鑽井總數公:--
預: --
前: --
英國央行行長貝利發表演說
英國Rightmove住宅銷售價格指數年增率 (10月)公:--
預: --
前: --
日本央行行長植田和男發表講說
中國大陸工業產出年增率 (年初至今) (9月)公:--
預: --
前: --
中國大陸GDP年增率 (年初至今) (第三季度)公:--
預: --
前: --
中國大陸GDP年增率 (第三季度)公:--
預: --
前: --
中國大陸GDP (第三季度)公:--
預: --
前: --
中國大陸GDP季增率 (季調後) (第三季度)公:--
預: --
前: --
中國大陸城鎮失業率 (9月)公:--
預: --
前: --
歐洲央行首席經濟學家連恩發表講話
加拿大全國經濟信心指數公:--
預: --
前: --
加拿大截尾均值CPI年增率 (季調後) (9月)公:--
預: --
前: --
加拿大核心消費者物價指數 (CPI) 年增率 (9月)公:--
預: --
前: --
加拿大CPI月增率 (9月)公:--
預: --
前: --
加拿大核心消費者物價指數 (CPI) 月增率 (9月)公:--
預: --
前: --
加拿大CPI年增率 (9月)公:--
預: --
前: --
美國NAHB房產市場指數 (10月)公:--
預: --
前: --
阿根廷貿易帳 (9月)--
預: --
前: --
中國大陸一年期貸款基礎利率 (LPR)--
預: --
前: --
中國大陸五年期貸款基礎利率--
預: --
前: --
歐洲央行首席經濟學家連恩發表講話
英國三個月ILO失業率 (8月)--
預: --
前: --
英國失業率 (9月)--
預: --
前: --
英國失業金申請人數 (9月)--
預: --
前: --
英國三個月ILO就業人數變動 (8月)--
預: --
前: --
英國三個月剔除紅利的平均每週工資年增率 (8月)--
預: --
前: --
英國三個月含紅利的平均每週工資年增率 (8月)--
預: --
前: --
德國PPI月增率 (9月)--
預: --
前: --
德國PPI年增率 (9月)--
預: --
前: --
歐元區貿易經常帳 (季調後) (8月)--
預: --
前: --
歐元區貿易經常帳 (未季調) (8月)--
預: --
前: --
德國ZEW經濟現況指數 (10月)--
預: --
前: --
歐元區ZEW經濟景氣指數 (10月)--
預: --
前: --
歐元區ZEW經濟現況指數 (10月)--
預: --
前: --
歐元區建築業產出年增率 (8月)--
預: --
前: --
歐元區建築業產出月增率 (8月)--
預: --
前: --
德國ZEW經濟景氣指數 (10月)--
預: --
前: --
英國10年期公債拍賣殖利率--
預: --
前: --
美國新屋開工年化月率 (季調後) (9月)--
預: --
前: --
美國營建許可月增率 (季調後) (9月)--
預: --
前: --
美國年度新屋開工數量 (季調後) (9月)--
預: --
前: --
美國營建許可總數 (季調後) (9月)--
預: --
前: --
美國當周紅皮書同店零售銷售指數年增率--
預: --
前: --
美國成屋簽約銷售指數 (9月)--
預: --
前: --
美國成屋簽約銷售指數年增率 (9月)--
預: --
前: --
美國成屋簽約銷售指數月增率 (季調後) (9月)--
預: --
前: --
美國當週API原油庫存--
預: --
前: --
美國當週API庫欣原油庫存--
預: --
前: --


無匹配數據
現貨白銀飆漲背後,非投機炒作,實為供應鏈斷裂。交易所庫存告急,空頭面臨逼倉,光電需求激增。白銀史詩級行情,恐將持續?
週四,現貨白銀首次站上120美元/盎司,再創新高;紐約期銀站上120美元/盎司,日內漲5.73%。滬銀主力合約日內暴漲10.00%。
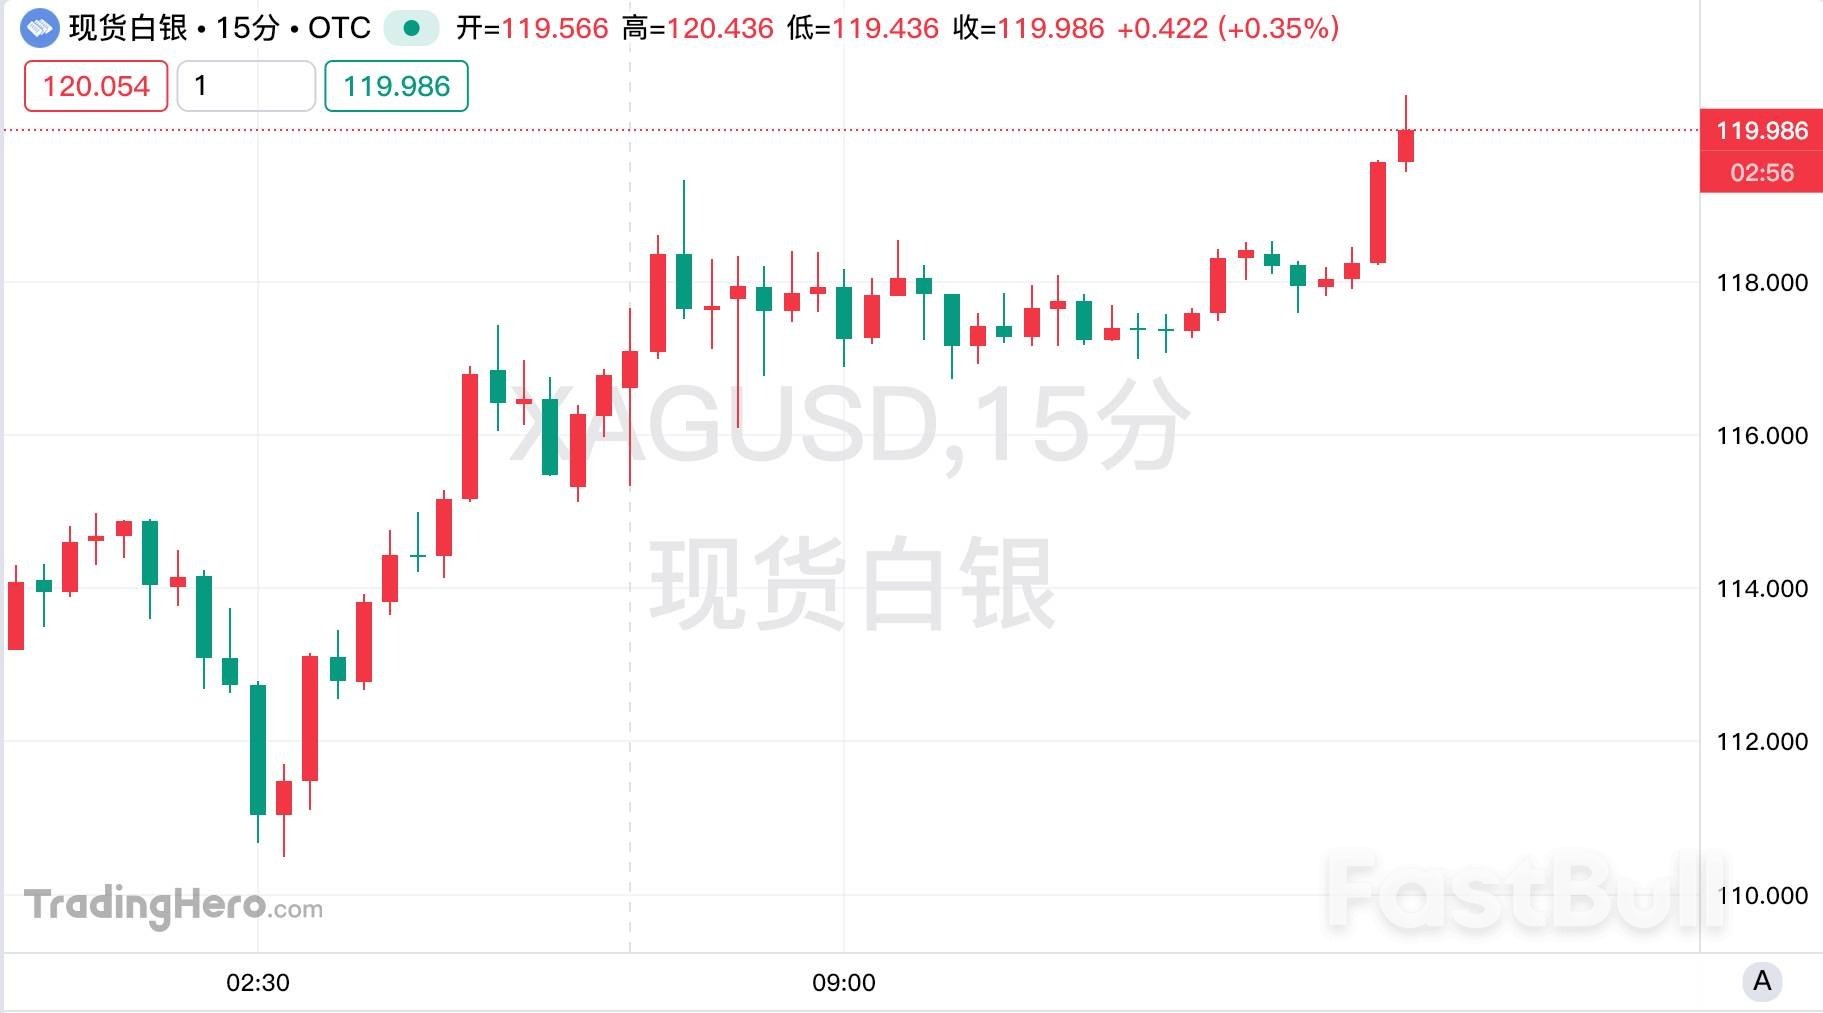
這場史詩級行情的推手並非單純的投機情緒,而是實物供應鏈的斷裂——目前,交易所倉庫中的白銀庫存,僅夠兌付14%的未平倉合約。
極度萎縮的庫存、龐大的商業空頭頭寸,加上罕見的合約倒掛結構,種種跡象表明,一場教科書式的"逼空"大戲正在實時上演。
根據芝商所(CME)1月27日的最新庫存報告,COMEX認證倉庫的白銀總庫存降至4.117億盎司。更致命的數據在於"註冊倉單"(Registered Inventory)——即那些立即可用於期貨交割的金屬——已跌至1.077億盎司。
僅在一天之內,就有470萬盎司的白銀從註冊倉單中消失,它們要么被直接提走,要么被轉為不可用於期貨交割的"符合資格"狀態。
目前市場的總持倉量為152,020手(約7.6億盎司)。這意味著,註冊倉單的覆蓋率僅為14.2%。一旦多頭集中要求實物交割,交易所將面臨嚴峻的兌付壓力。
美國商品期貨交易委員會(CFTC)截至1月20日的數據揭示了空頭面臨的絕境。
以銀行和交易商為主的"商業類交易商"目前持有90112手空單,而多單僅為43723手。其淨空頭部位高達46389手,相當於2.31億盎司白銀。
這不僅是一個數字,更是一個巨大的風險敞口:空頭的淨做空量,是當前交易所可交割庫存(1.08億盎司)的兩倍以上。隨著多頭積極尋求實物交割,空頭將被迫在極度緊缺的市場上掃貨平倉,這種恐慌性買盤勢必進一步推高價格。
自去年10月初以來,白銀市場一直處於"現貨升水"狀態,即現貨價格高於期貨價格。這在商品市場中屬於異常現象,通常意味著當下的實體需求已經遠遠超過供應。
更反常的是,分析師觀察到期貨合約出現了從3月向1月、2月向1月的"向後展期"現象。這說明持有者不願等待未來的交割,他們現在就要拿到貨。光是1月,就有9,608手合約(代表4,800萬盎司)發出了實物交割指令,這一數量幾乎佔了目前註冊庫存的45%。
這場供應危機的背後,是光電產業無底洞般的需求。目前,白銀已佔太陽能板生產總成本的29%,創下歷史新高(去年為14%,2023年僅3.4%)。
白銀現已超越鋁、玻璃和矽,成為光伏製造中最大的單一成本。
雖然隆基綠能宣布將在2026年第二季量產銅基電池以取代銀,但產業分析師指出,這種技術替代通常需要數年才能形成規模。在短期內,光電產業對實體白銀的剛性需求將持續支撐價格。
與白銀的驚濤駭浪相比,黃金市場顯得波瀾不驚。 COMEX黃金庫存目前充足,註冊倉單對持倉量的覆蓋率達到35.7%,是白銀的兩倍多。同時,黃金期貨仍維持正常的"期貨升水"(Contango)結構,庫存變動極小,未見明顯的供應壓力。
根據白銀協會的數據,白銀市場已連續第五年陷入結構性短缺,地上庫存正持續消耗。在全球租賃利率高企、實物溢價不斷擴大的背景下,價格上漲的動力依然強勁。
但投資人也需警惕,在如此極端的行情下,如果交易所介入(如提高保證金、限制部位)或獲利盤加速離場,市場可能會出現劇烈的回檔風險。
交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。