


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












白銀之後,銅價驚人暴漲,黃金白銀同創歷史新高後劇烈震盪。此輪由投機資金與宏觀因素驅動的漲勢,與疲軟的供需基本面背離,引發分析師對永續性的嚴重警告。
繼白銀之後,銅也上演了十多年來最驚人的盤中暴漲。
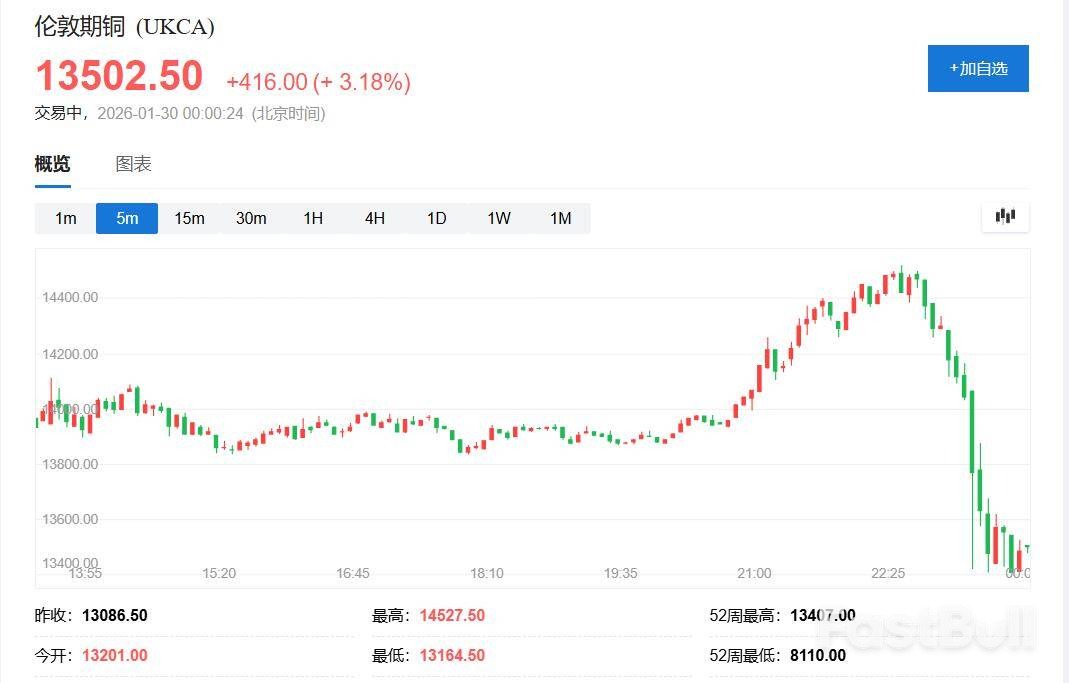
1月29日,倫敦金屬交易所(LME)三個月期銅價格史上首次衝破1.45萬美元/噸,盤中漲幅一度高達11%,創下2009年以來的最大單日漲幅。紐約期銅主力合約也一度漲超10%。但狂歡未能持續,隨著美股等風險資產遭拋售,美元短線拉升,倫銅和紐銅都回吐過半漲幅,儘管如此,仍有望創下收盤歷史新高。
這場金屬市場的劇烈波動並非孤例。同日,黃金與白銀在創下盤中歷史新高後也大幅震盪。紐約黃金期貨一度漲破5,580美元,日內漲幅超5%,隨後又轉為下跌超3%。紐約期銀則史上首次站上120美元/盎司,日內最高漲近7.3%,但隨後同樣轉跌,最低時跌幅近6.1%。
市場普遍認為,這輪大宗商品漲勢由多重因素驅動:美元貶值、地緣政治緊張帶來的避險需求,以及對聯準會將轉向寬鬆貨幣政策的預期。然而,考慮到當前供應充裕的訊號,銅價的暴漲已引發市場人士對漲勢永續性的嚴重警告。
此輪銅價上漲的一個顯著特徵,是其與基本面的脫節。作為關鍵工業金屬,銅價自12月初以來累計上漲超過20%,但期間中國需求並不強勁,倫敦市場的供應也相對充足。建發股份有色金屬研究負責人直言,此輪上漲「完全由投機資金驅動」。
期貨市場的交易活動印證了這一點。上海期貨交易所成交量激增,截至上週,2026年1月已成為其六大基本金屬合約有史以來交易最活躍的月份。其中,銅合約在周四錄得史上第二大單日成交量。上期所銅期貨週四日盤一度漲超7%,收漲5.8%,報109110元。從錫到白銀,多種金屬價格近期輪番創下新高,顯示投機資金正廣泛湧入大宗商品市場。
週四的倫銅市場更是上演了歷史級的劇烈波動。倫敦時間凌晨2點30分起,倫銅在不到一小時內上漲超過5%,並在美股盤初沖高至1.452萬美元上方。然而,隨著美元走強和市場風險偏好逆轉,倫銅迅速回吐大部分漲幅。
“你一生都在等待這樣的市場行情,”在銅市場擁有三十年經驗的礦業高管Mark Thompson表示,“我們距離2萬美元只差一次供應中斷。”
ASK Resources Co. 副總經理Eric Liu則分析稱,市場呈現明顯的板塊輪動特徵,銅價在每噸1.3萬美元附近蓄勢已久,資金早已佈局,當前的上漲是累積預期的釋放。
支撐這輪大宗商品牛市的宏觀邏輯主要有三點。
首先是美元走軟。美元指數跌至四年多來的最低水平,為大宗商品上漲提供了關鍵動力。本週二,美國總統川普表示對美元走軟並不擔憂,這使得以美元計價的商品對其他貨幣的買家更具吸引力。
其次是聯準會的寬鬆預期。聯準會主席鮑威爾週三表示,美國經濟前景已“明顯改善”,但維持利率不變。由於鮑威爾的任期將於6月結束,市場預期川普可能會任命立場更為鴿派的繼任者,為未來的降息開啟了想像空間。只要市場對聯準會維持降息週期的預期不變,支撐銅價上行的宏觀邏輯就依然存在。
最後是長期需求前景。能源轉型與全球資料中心擴張被視為將結構性提升銅的長期需求。特斯拉計劃今年投入200億美元轉向機器人和人工智慧,這將利好銅、鋁和錫。摩根大通策略主管Gregory Shearer預計,光是資料中心對銅的需求就可能從2025年的11萬噸飆升至2026年的47.5萬噸。國泰海通證券也認為,人工智慧和電網建設帶來的需求邏輯仍在,國家電網「十五五」期間的固定資產投資預計達4兆元,較「十四五」成長40%。
儘管宏觀敘事誘人,但市場的微觀結構卻發出了截然相反的訊號。這輪銅價飆升最令人困惑的一點,在於它發生在供應充裕、需求疲軟的背景之下。
LME銅價呈現出期貨價格高於現貨價格(Contango)的結構,且價差在擴大。這通常暗示現貨市場供應充足,與價格的快速漲勢形成鮮明對比。
需求端的資料更為疲軟。高盛分析師預計,全球最大銅消費國中國在2025年第四季的精煉銅需求年減8%。 BMO Capital Markets也在報告中指出,最新數據顯示「中國11月和12月的粗鋼、銅和鋅需求疲軟」。
國內現貨市場也印證了這一點。根據光大期貨數據,精煉銅進口維持虧損。庫存方面,LME庫存增加1575噸至173925噸,上期所銅倉單增加3130噸至148038噸,累庫力度強於近兩年。
Saxo Bank的分析師在報告中一針見血地指出:“銅價大漲凸顯出疲軟的近期基本面——尤其是中國需求,與日益投機的投資者狂熱之間的脫節正在擴大。”
面對脫離基本面的價格狂歡,多位分析師發出了風險警告。
StoneX高級金屬需求分析師Natalie Scott-Gray在報告中寫道,“我們認為投機部位已經過度,與市場現實無關”,並稱當前價格“不可持續,下行壓力很可能到來”。她補充說,儘管預計2026年銅市場將出現供應短缺,但目前基本面肯定不支持銅價處於當前水準。
LG資產管理公司宏觀策略主管Chris Jeffery則評論稱:“這些走勢與其他一切都脫節了。我不確定在這個階段你買入的邏輯會是什麼,除了它在上漲並將繼續上漲。”
Panmure Liberum分析師Tom Price認為,這一輪金屬價格上漲屬於“由新風險主導的動量交易”,投機資金已經扭曲了貴金屬和基本金屬市場。
市場本身的訊號也顯示出交易員的困惑。 LME銅現貨與三個月遠期合約的價差已大幅收窄,顯示出市場對後市走向的不確定性。 Jefferies分析師的數據也顯示,銅礦公司的股價目前隱含的銅現貨價格為每磅5.49美元,遠低於目前每磅6.50美元的價格。種種跡象表明,這場由投機驅動的盛宴,正面臨越來越大的現實引力。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


