


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值




















逆主流觀點,貝萊德、橋水等頂級資管巨頭正悄悄調整部位,預備通膨捲土重來。多重市場訊號與全球經濟因素預示物價壓力恐將重燃,引發投資策略大變動。
主流觀點認為通膨已成過去式,但貝萊德(BlackRock)、橋水(Bridgewater)和太平洋投資管理公司(PIMCO)等頂尖資管巨頭正悄悄調整部位,為新一輪通膨的到來做準備。
這些機構的策略已經清楚浮現:貝萊德的基金正在做空美國國債和英國金邊債券;橋水基金更偏愛股票而非債券;而太平洋投資管理公司則看好能提供通膨緩衝的美國通膨保值國債(TIPS)。
巨頭們的擔憂並非空穴來風,越來越多的市場跡象正在印證他們的判斷。
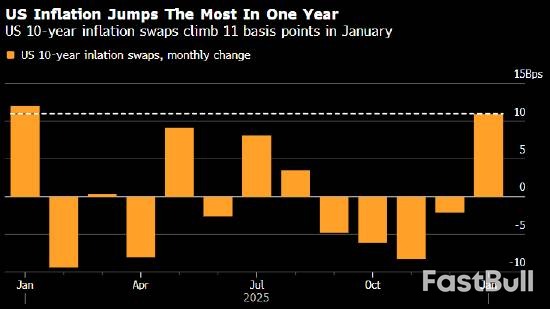
今年1月,衡量市場通膨預期的關鍵指標——一般美國公債與通膨保值債券的殖利率差,已大幅飆升至數月來的最高水準。同時,另一個反映預期的指標——通膨互換合約價格也同步上漲。
市場觀點轉變的核心邏輯在於,強勁的美國經濟表現可能會再度推升物價。特別是,如果美國總統川普提名的下一任聯準會主席凱文沃許(Kevin Warsh)上任後,推動更快、更大幅度的降息,通膨的上行壓力將進一步增加。若提名獲參議院通過,沃什將於今年5月接替傑羅姆·鮑威爾。
放眼全球,大宗商品價格上漲、各國政府大規模發債以及人工智慧(AI)領域的投資熱潮,都在為通膨火上加油。今年年初以來,隨著油價上漲,市場的通膨指標也同步走高。
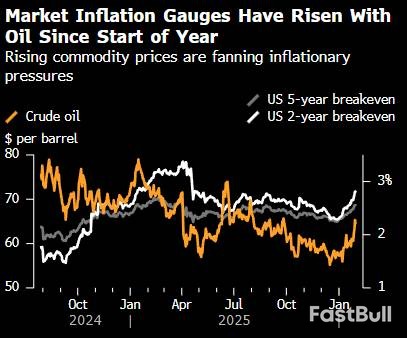
瑞銀集團高級交易員本·皮爾森指出,由美國主導的“通膨型繁榮”,是今年被投資者嚴重低估的最大風險。他認為,若此情景成真,聯準會今年上半年將“完全按兵不動”,並迫使市場為下半年的升息定價。
標準銀行十國集團外匯策略主管史蒂文·巴羅則預測,如果白宮的降息訴求受阻,美國10年期公債殖利率可能從目前的約4.25%大幅攀升至5%。
不過,並非所有人都認同通膨重燃的觀點,全球市場對此的看法分歧明顯。
• 歐元區:投資人普遍認為,物價漲幅將穩定在歐洲央行2%的目標水平,甚至可能跌破目標。
• 英國:情況更為不明朗。雖然先前因預期通膨放緩將推動降息,英國金邊債券一度成為熱門選擇,但近期一系列向好的經濟數據已迫使交易員重新評估降息節奏。目前,市場認為年底前第二次降息的機率僅約50%。
• 澳洲:該國的情況似乎印證了通膨悲觀派的判斷。隨著國內物價漲幅逐步走高,交易員正大幅押注澳洲央行將在本週二升息。
分歧最嚴重的地方,仍是全球最大的經濟體——美國。
看空通膨方認為物價壓力正在緩解。阿莫瓦資產管理公司的史蒂文威廉斯堅信,今年夏季美國消費者物價指數(CPI)預計將跌破2%。他表示:「所有跡像都表明,通縮趨勢將持續。」 基於此判斷,他認為聯準會今年可能會降息兩次甚至四次。
看多通膨方則持截然相反的觀點。拉札德集團執行長彼得·奧薩格近期表示,美國通膨率在年底前回升至4%以上不僅是可能的,更是「最有可能出現的情景」。
面對從未如此棘手的通膨預測,各大機構如何操作?
貝萊德旗下規模41億美元的戰術機會基金,自去年底以來就一直在加倉做空長期美國國債和英國金邊債券。其聯席基金經理人湯姆·貝克爾預計,美國經濟的強勁成長和大宗商品價格上漲,將持續對消費價格形成上行壓力。
橋水基金則指出了一個新變數:人工智慧熱潮。這家對沖基金巨頭稱,儘管AI技術最終可能透過提升生產力、降低成本發揮通縮作用,但短期內市場對晶片、電力、數據科學家等資源的巨大需求,將令債券市場面臨「嚴峻環境」。
太平洋投資管理公司(PIMCO)認為,在這種不確定性下,美國的通膨保值債券(TIPS)是性價比極高的避險工具。 PIMCO資深投資組合經理麥可‧庫齊爾表示,過去四、五年,美國通膨率一直高於聯準會目標,若趨勢持續,TIPS將能為投資人提供良好的保障。
當然,這類債券並非毫無風險。先鋒集團高級投資組合經理布萊恩·奎格利提醒,如果先前與TIPS走勢高度連動的油價出現暴跌,其表現可能會迅速逆轉。
• 2月2日:標普全球美國製造業PMI、美國供應管理協會(ISM)製造業指數、ISM支付價格指數
• 2月3日:美國職缺數與勞動力流動調查報告(JOLTS)
• 2月4日:美國ADP就業人數變動、標普全球服務業及綜合PMI、ISM服務業指數
• 2月5日:美國首次申請及持續申請失業金人數
• 2月6日:美國非農業就業人數變動、失業率、密西根大學消費者信心指數、消費者信貸數據

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


