


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值






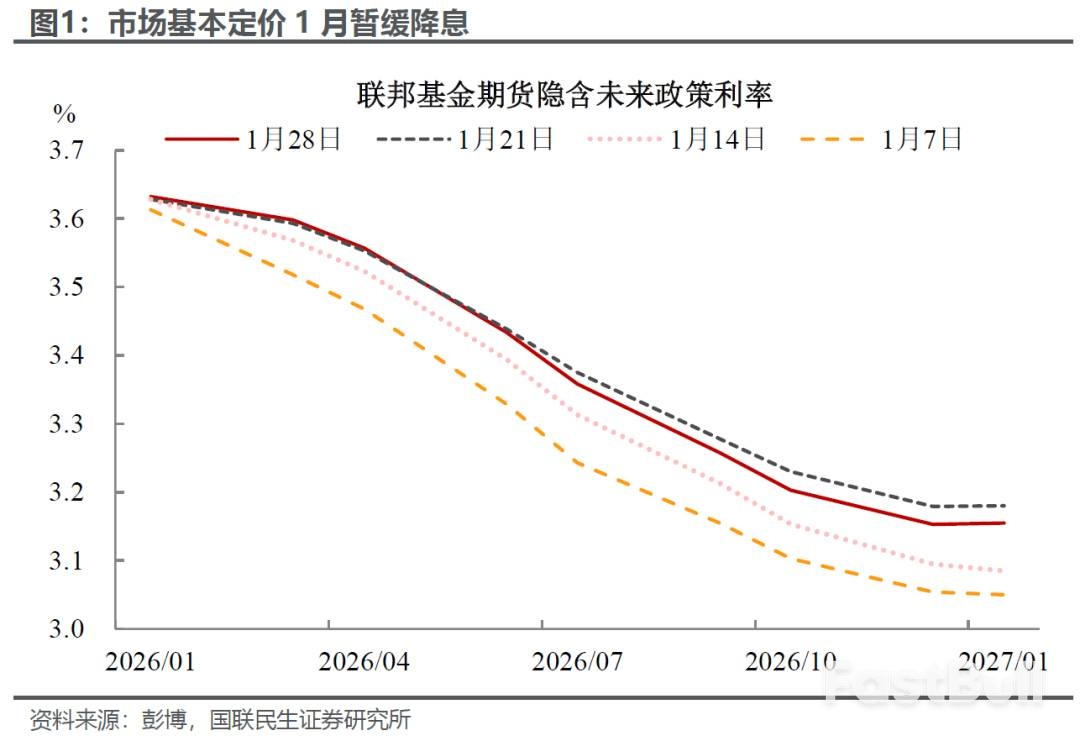
聯準會1月暫緩降息,不僅基於經濟數據向好,更是其在白宮持續施壓下,捍衛政策獨立性的「定力大考」。未來降息節奏將取決於新任主席人選及政策傾向。
聯準會在1月的議息會議上選擇暫緩降息,這並非一次單純的利率決策,而更像一場被經濟數據和政治角力共同塑造的「政策定力大考」。在市場早已充分預期利率不變的背景下,會議的真正看點,在於聯準會如何在白宮的持續施壓與宏觀數據的雙重約束下,捍衛其政策獨立性。
儘管主席鮑威爾沒有給出明確的未來降息指引,但無論是會議聲明還是後續發言,都清楚地表明,聯準會對經濟和就業風險的看法已發生轉變。疊加其維護獨立性的堅定立場,短期內再次降息的必要性已顯著下降。
1月暫停降息幾乎沒有懸念,背後是美國經濟基本面提供的堅實支撐。
會議聲明整體措詞略偏「鷹派」。最核心的變化在於,聯準會對經濟活動的描述從“擴張速度緩和”上調為“穩步擴張”,同時刪除了此前有關“就業下行風險已上升”的表述,改為“失業率已顯現出一些企穩跡象”。這系列調整反映出,在累積降息75個基點後,聯準會的政策立場已接近中性,短期內進一步寬鬆的門檻明顯提高。
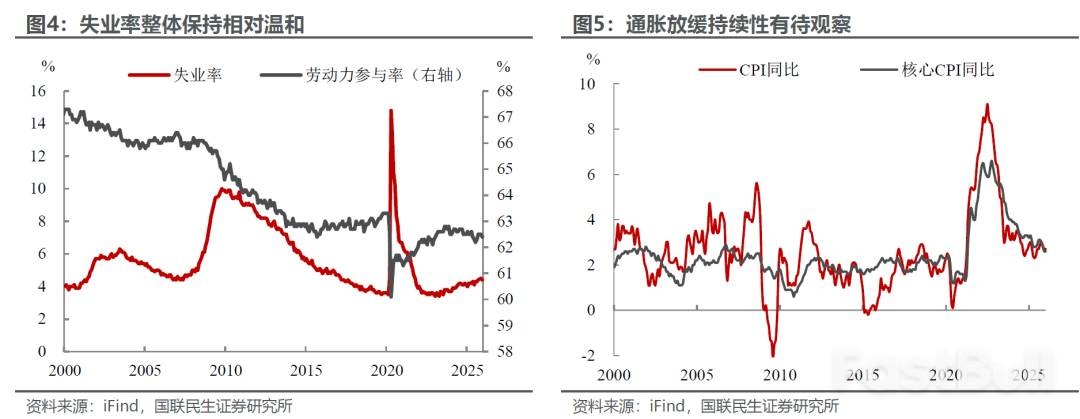
從具體數據來看,勞動市場呈現「弱而不垮」的韌性,就業成長雖放緩,但並未出現加速惡化的跡象。通膨方面,核心CPI雖回落至2.6%,但仍高於2%的政策目標,特別是房屋、醫療等服務類價格黏性猶存。同時,關稅對商品價格的傳導效應仍是聯準會的一大隱憂。因此,等待通膨放緩趨勢進一步確認,是更理性的政策選擇。
鮑威爾在記者會上的聲明也延續了「審慎觀望、數據硬約束」的調性。他承認“通膨上行風險和就業下行風險可能都有所減弱”,並認為“關稅對商品價格的影響將逐步見頂”,這些判斷都指向同一個結論:短期內降息的緊迫性已經下降。
如果說經濟數據是暫停降息的“面子”,那麼與白宮的政治博弈則是更深層的“裡子”。
近期,白宮對聯準會的政治施壓愈演愈烈。在收到司法部關於聯準會大樓成本超支的傳票和刑事訴訟威脅後,鮑威爾罕見地公開指責此舉是政治藉口,直面來自白宮的降息壓力。這標誌著雙方的對抗已趨於白熱化。
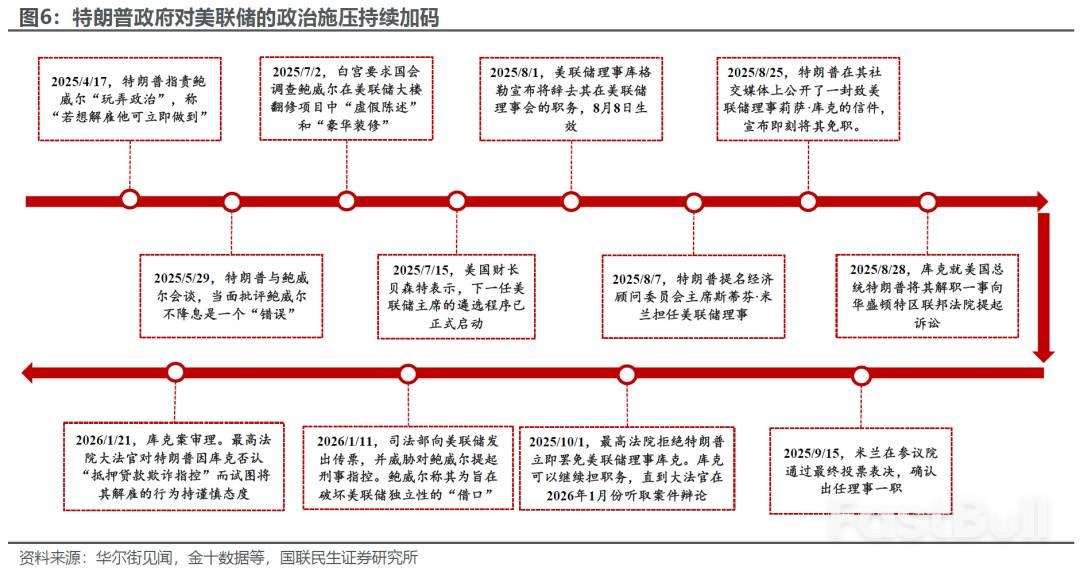
隨著期中選舉臨近,白宮的施壓可能更加激烈。在此背景下,暫緩降息成為聯準會「堅守獨立性防線」的必要舉措。一旦在此刻屈服,後續將面臨更難應對的政治壓力。因此,維護央行獨立性的政治考量與基於經濟數據的決策邏輯,在此刻形成了共振。
由於會議結果缺乏“新意”,並未超出市場預期,因此主要資產價格的短期邏輯沒有發生根本改變。美元指數和美債殖利率在決議公佈後短線上揚,但隨後都快速回落。同時,黃金等貴金屬再度上漲,金價一度突破5,400美元/盎司。
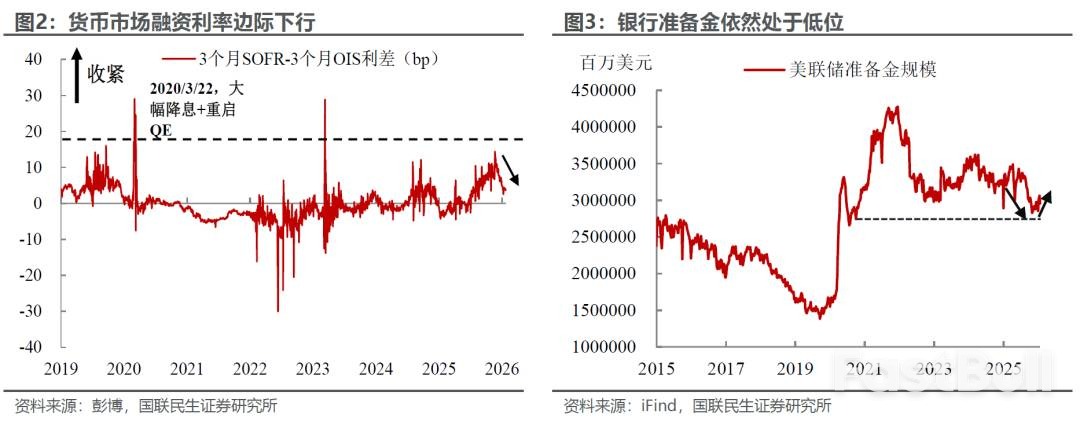
在資產負債表方面,本次會議雖未直接提及,但市場普遍預期聯準會將延續去年12月公佈的回購計畫(RMP)節奏,為市場提供流動性支撐。自12月聯準會開啟技術擴表以來,貨幣市場融資利率邊際回落,但銀行體系準備金規模整體仍處於低點。結合聯準會先前「首月購債400億美元」的表態,預計1月將延續該購債規模,以維持流動性投放力道。
對於後續的利率路徑,市場的目光開始轉向下一任聯準會主席的提名。這可能成為影響市場降息預期與資金走向的關鍵風向標。
分析認為,如果經濟數據沒有出現超預期波動,在鮑威爾卸任前,聯準會大機率將維持利率不變。隨著5月後新任主席就職,疊加中期選舉進程推進,聯準會或將重啟降息週期。基準情形下,預計年內仍有1-2次降息空間。
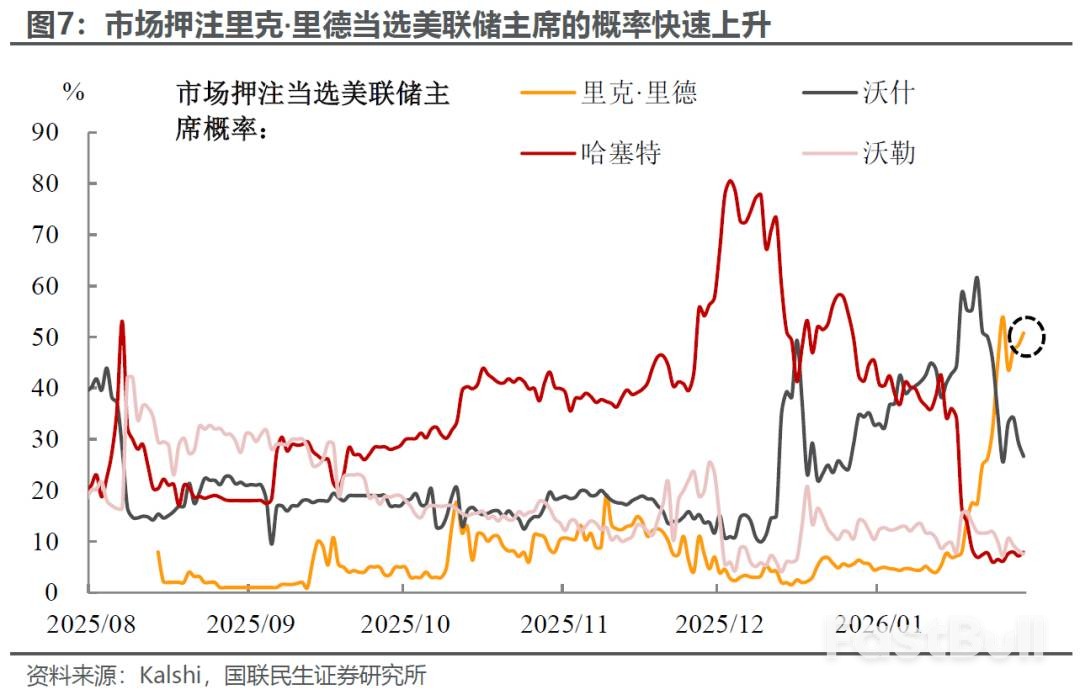
從目前的候選人來看,預測市場數據顯示,里克·里德接任主席的機率大幅攀升,凱文·沃什緊隨其後。不同的主席人選,其政策傾向將直接影響未來的寬鬆節奏:
• 里德或沃什當選:大概率維持漸進式調控思路,政策立場相對溫和,降息節奏將更緊密地跟隨經濟數據表現。
• 哈塞特意外當選:其先前偏鴿派的政策主張,可能推動聯準會加快寬鬆進程,從而扭轉市場當前的降息週期預期,引發資產價格的階段性劇烈波動。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


