


- USDX
- XAUUSD
- XAGUSD
- WTI


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









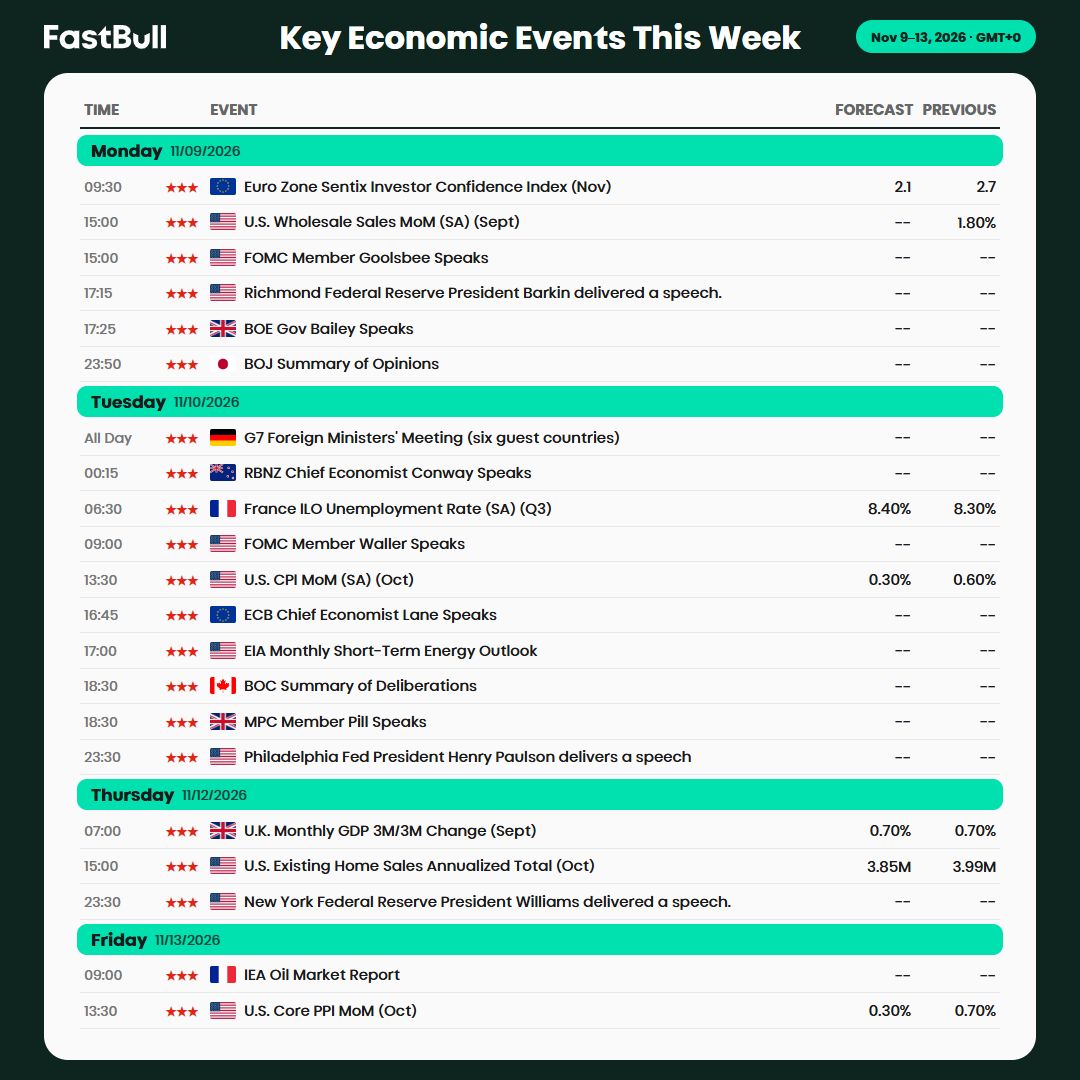
聯準會議息會議備受矚目,市場普遍預期降息,但內部對政策走向分歧嚴重。在就業市場警訊、通膨與就業目標衝突及潛在換屆背景下,本次會議的經濟預測、點陣圖與資產負債表管理將揭示未來貨幣政策複雜性。
自今年夏季以來,聯準會政策制定者之間的分歧逐漸顯現。當時,通膨緩解進程陷入停滯,就業成長同時放緩,這使得"2%通膨率"與"充分就業"兩大核心目標陷入直接衝突。
隨後的政府停擺進一步加劇了局勢複雜性——原本可能明確經濟走向的數據發布被迫推遲,導致在本週會議召開前,政策制定者對"是否需要進一步降息以提振就業市場"這一問題持有的立場已基本固化且分歧嚴重,反對者則認為當前通脹仍處於高位,降息風險過大。
紐約聯邦儲備銀行行長威廉斯(John Williams)成為了打破僵局的關鍵。他在智利中央銀行的會議上表示,美國可以在不危及聯準會通膨目標的前提下降息,同時有助於防範就業市場下滑風險。 "我認為當前貨幣政策處於溫和限制性區間…因此,我仍認為近期有進一步調整聯邦基金利率目標區間的空間,使政策立場更接近中性水平,"。
不過反對的聲音不能忽視。鷹派陣營的堪薩斯城聯邦儲備銀行行長施密德認為,通膨仍具有廣泛性且高於目標水平,經濟成長勢頭良好,勞動市場保持平衡。經濟放緩視為結構性問題,並警告通膨預期可能失控。
另一位票委、波士頓聯邦儲備銀行行長科林斯(Susan Collins)表示,考慮到經濟的韌性,她認為當前貨幣政策處於合適水平,對進一步降息"持猶豫態度"。目前聯準會基準政策利率處於3.75%-4%的區間,她認為這一水準僅是溫和限制性,目前非常合適,能夠對通膨保持一定下行壓力。
蒙特利爾銀行資本市場高級經濟學家瓜蒂耶里(Sal Guatieri)在接受第一財經記者採訪時表示:"儘管部分領域出現疲軟態勢,但整體經濟依舊具備韌性。不過通脹壓力相對可控與就業市場放緩的態勢,大概率將為美聯儲下週再次降息創造條件。"
無論此次會議最終結果如何,表決都可能出現多票反對的情況。第一財經總結發現,在負責制定利率政策的聯邦公開市場委員會(FOMC)12名有投票權的政策制定者中,多達5人表達過對進一步降息表示反對或持懷疑態度,而聯準會理事會7人中,有3名核心成員明確支持降息。
荷蘭國際集團ING認為,疲軟的ADP就業數據、挑戰者企業裁員數據,以及聯準會褐皮書對經濟的悲觀評估,均為降息論調提供了進一步支撐,但決議料將出現分歧,預計會有四名委員投票支持維持利率不變。美銀證券預計,可能會出現多達三張反對降息的異議票。同時,川普提名的新理事米蘭也可能投出主張大幅降息的異議票,從而再現雙向異議的局面。
如果聯準會維持數據依賴的政策立場,那麼明年經濟的走向將決定降息的潛在空間,因此最新的季度經濟展望(SEP)報告將受到關注。
根據美國全國商業經濟協會(NABE)最新調查顯示,2026年美國經濟預計將實現溫和成長,但就業機會創造預計仍將保持疲軟態勢,成長小幅回升,物價風險持續存在。
具體而言,2026年美國經濟成長中位數預期為2%,高於10月調查的1.8%,聯準會9月的預測也是1.8%。經濟成長預計將得到更強勁的消費支出和企業投資支撐,但川普政府的新進口關稅可能導致成長下降0.25個百分點或更多。經濟學家也指出,更嚴格的移民執法政策正對經濟前景構成壓力。
受訪者預計,2026年通膨將僅小幅回落至2.6%。經濟學家認為,關稅是推高物價的重要因素之一。就業成長預計將持續疲軟,2026年初失業率將升至4.5%,並在全年維持此水準。兩項數據均與聯準會9月預測持平。
資產管理公司BK asset management宏觀策略師施羅斯伯格(Boris Schlossberg)向第一財經表示,消費將繼續支持美國經濟擴張,其中服務類支出的增長主要由高收入家庭貢獻——此前美股反彈大幅增厚了這類群體的財富。而勞動市場陷入停滯已對中低收入消費者造成衝擊,疊加關稅政策的擠壓,美國經濟正呈現出所謂的"K型復甦"格局。
他認為,結合供應管理協會(ISM)和標普全球近期的調查數據來看,企業向消費者轉嫁進口關稅成本的過程尚未結束,後續物價仍有上行壓力。就業市場持續呈現"不招聘不裁員"的情勢,勞動者則反映就業機會變得更難取得。儘管初請失業救濟人數仍處於可控範圍,私部門的職缺指標和小型企業調查顯示勞動力需求疲軟,私部門裁員指標已上升。需要注意的是,就業成長放緩的更大份額似乎源自於週期性因素,而非結構性因素。這意味著,就業市場,或者失業率一旦跳漲,就會成為經濟成長拐點的風向標。
無論聯準會12月作出何種決策,鮑威爾面臨的內部阻力都將超過其近八年任期內的任何決策。這種分歧可能會持續到明年,僅更換主席並不能保證更多降息措施的實施。
聯準會可能會釋放鷹派降息的訊號。牛津經濟研究院高級經濟學家施瓦茨(Bob Schwartz)先前向第一財經表示,很難回想起聯邦公開市場委員會(FOMC)在是否需要進一步降息的問題上,有哪次會議能像即將召開的會議這樣意見如此勢均力敵。不過隨著勞動市場穩定通膨維持高位,委員會將在明年年初暫停降息,進入政策觀望期。鑑於目前政策立場已接近中性水平,官員希望先觀望現有政策措施帶來的影響。
聯邦基金利率定價顯示,目前市場認為2026年聯準會的降息空間約52個基點,相當於兩次降息。
摩根士丹利上週修改了預測,鑑於聯準會決策者釋放鴿派言論,聯準會將在12月降息25個基點,與摩根大通、美國銀行等同行的觀點達成協議。 "鮑威爾或會以降息為交換,在政策聲明中調整措辭,以此釋放後續降息門檻將提高的信號。"
機構普遍認為,聯準會將在前三季就完成兩次降息,但節奏有所不同。美銀認為是6月和7月,ING認為是3月和6月,摩根士丹利目前預計,聯準會將在1月和4月各降息25個基點,最終利率將降至3.0%-3.25%。 "我們預計鮑威爾將釋放信號,表明貨幣政策的調整階段已告一段落。未來任何額外政策調整都將以'逐次會議評估'為原則,並以最新經濟數據為決策指引。"
不過,考慮到聯準會架構即將調整,明年5月起,聯準會將迎來新任主席,現任美國國家經濟委員會主任哈塞特是熱門人選,他向來主張低利率。若美國總統川普成功免去聯準會理事庫克的職務,其繼任者也可能傾向降低借貸成本。屆時,聯準會理事會7名成員中,將有5人為川普任命。此外,明年2月,12位地區聯邦儲備銀行主席均面臨重新任命-候選人由地區聯邦儲備銀行管理層提名,但需經聯準會理事會批准。這意味著,聯準會可能迎來全面改組,其政策思維或與現任委員會截然不同。
ING預計,未來數月通膨環境將更有利於降息,為鴿派進一步行動提供合理性。儘管關稅威脅猶存,但其落地速度和影響力度均低於先前擔憂。這為能源價格下跌、房屋租金增速放緩、薪資漲幅回落等通貨緊縮力量爭取了更多時間,這些因素將推動通膨更快向2% 目標靠攏,步伐或將超過美聯儲的預測。鑑於通膨威脅減弱而就業情況越發脆弱,FOMC立場可能進一步轉鴿,這使得年內晚些時候存在額外降息的風險。流動性趨緊背景下,聯準會仍需做好流動性管控。
在不少市場人士眼中,聯準會資產負債表未來走向與利率決議同等重要。
鑑於隔夜融資市場出現壓力,聯準會已於12月1日停止了縮表進程。這項措施意義重大,因為聯準會先前曾多次表態,希望避免2019年回購市場危機重演。儘管如此,即便降息預期日益臨近,上週長期美債殖利率仍大幅走高。 10年期美債殖利率一度觸及4.14%,這意味著即便短期利率下行,家庭、企業及美國政府所面臨的借貸成本仍可能維持在高位。
紐約梅隆銀行認為,聯準會現在面臨的另一個挑戰是──應維持多大規模的資產負債表?該行分析了量化緊縮的運作機制以及"準備金短缺"的風險。金融體系"管道"中的流動性如何透過推高抵押貸款成本影響一般消費者,並論述了流動性充足的美國國債市場對於防範2023年矽谷銀行倒閉這類危機的重要意義。
"目前,貨幣政策中利率層面的政策顯然仍處於限制性區間,"全球投資機構派橋投資(PineBridge Investments)多資產投資全球主管凱利(Micheal Kelly)表示,"但這一狀況已基本失效。高利率已對中小企業造成衝擊,裁員現像在這類企業中不斷出現;在K型復甦的經濟格局下,高壓力也給底層家庭高壓力。
近期的信用卡資料也印證了類似趨勢。牛津經濟研究院在發給第一財經記者的報告中寫道,低收入消費者更傾向於長期持有信用卡餘額,且存在觸及信貸額度上限的風險;而不太會背負信用卡餘額的高收入消費者,正成為消費支出的主力軍。凱利稱,這種"雙軌經濟"格局,使得聯準會就其6.5兆美元資產負債表的任何表態,都對市場有著關鍵意義。 "他們會維持資產負債表規模平穩,還是會開始擴大其規模?"
美國銀行全球利率策略團隊預計,聯準會本週將宣布開展"準備金管理類國債購買",標的為期限1年及以內的短期國庫券,自明年1月起,每月購買規模為450億美元。這項計畫將轉化為兩部分購債規模:一是每月至少200億美元的"資產負債表自然增長類購債",二是每月250億美元的"儲備金過度流失對沖類購債",且這一規模至少會維持6個月。
也有部分機構認為,聯準會或需更多時間觀察,且無須採取大規模行動即可維持市場順利運作。 "從長期視角來看,聯準會明年自然會啟動國庫券購買,將其作為準備金管理操作的一部分,"先鋒集團固定收益部門全球利率主管哈勒姆(Roger Hallsm)表示,"因為隨著經濟體系對準備金的需求擴張,美聯儲自然會予以滿足。"
哈勒姆預計,聯準會或將在明年第一季末或第二季初,啟動每月150億至200億美元規模的國庫券購買。 "這是央行常規的準備金管理操作,不具備貨幣政策訊號意義,只是聯準會為確保體系流動性充足而應開展的常規業務。其目的是維持融資利率穩定。"哈勒姆補充道。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


