


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









「川普推論」重塑大宗商品定價邏輯,關鍵礦產不再只是經濟變量,更關乎國家安全。新門羅主義下,資源定價迎來「安全溢價」時代。
以"川普推論"為核心的新門羅主義,正重塑大宗商品市場格局。
根據追風交易台,西南證券在最新宏觀與地緣政治研究中指出,2026年初,美國外交與安全政策出現一次方向性而非策略性的轉向:以"特朗普推論"為核心的新門羅主義,被正式寫入《國家安全戰略》,美國將西半球重新確立為其地緣戰略與資源安全的優先區域。
研發強調,這項變革的關鍵不在於"回到拉美",而在於美國如何在全球戰略收縮中,重建一個"資源—航道—產業鏈"可被直接控制的定價腹地。在這個邏輯下,關鍵礦產、能源資源與航運通道不再只是經濟變量,而係統性地納入國家安全與軍事威懾框架。
由此,大宗商品,尤其是銅、鋰、稀土、能源與貴金屬,其定價基礎正在發生根本變化:
價格不再只反映邊際供需,而是開始反映"可獲得性、可控制性與政治可靠性"。
這意味著,一個以"安全溢價"為長期錨的大宗商品新周期,正在成形。
西南證券在研報中指出,2025年版《國家安全戰略》中,美國首次將區域戰略優先級明確排序為"西半球優先—印太競爭—歐亞穩定",並系統性提出"川普推論",作為對傳統門羅主義的當代升級。
與19世紀"防止歐洲幹預"的門羅主義不同,這一推論的核心目標或是:在全球多線競爭壓力下,為美國鎖定一個不被外部力量結構性滲透的資源與供應鏈底盤。其具體操作路徑呈現明顯的"進攻性"特徵:
• 資源維度:將關鍵礦產、能源資產視為策略設施,而非普通商業投資;
• 安全維度:將移民、毒品、資源控制、港口運作統一納入國家安全威脅清單;
• 經濟維度:透過關稅、原產地規則、技術標準與投資審查,建構事實上的排他性經濟圈。
西南證券指出,近期圍繞委內瑞拉石油資產、墨西哥產業鏈外遷、格陵蘭島礦權與軍事存在的強硬表態,並非臨時政治姿態,而是這項推論的現實演繹。尤其是對格陵蘭島的討論,首次將礦產、航道與軍事基地放入同一戰略座標系,釋放出極強訊號:
美國已準備在資源議題上,突破傳統主權與商業邊界。
從歷史維度來看,研報將這一邏輯類比為1904年"羅斯福推論"的當代版本:當美國認定區域國家存在"治理失能"或"戰略外溢風險"時,可能將保留主動幹預權,以維護自身核心戰略資產安全。
西南證券指出,美國戰略重心回撤至西半球,適逢拉丁美洲政治週期的關鍵轉捩點。
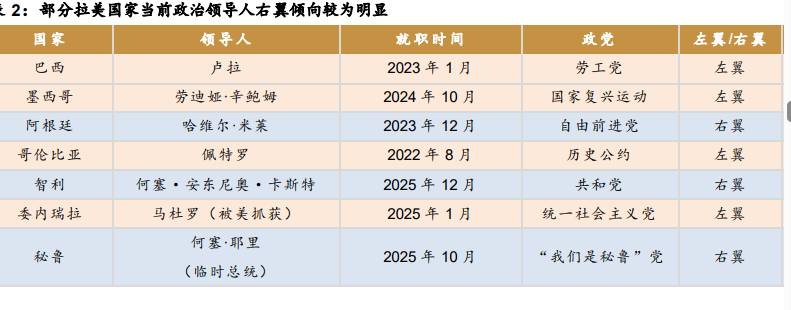
研發認為,2025年拉丁美洲進入新一輪大選密集期。在高通膨、財政約束與社會治安惡化的背景下,選民對"再分配型左翼敘事"的耐心明顯下降,區域政治光譜出現結構性右移。智利、阿根廷、厄瓜多、玻利維亞等國的政治轉向,使美國推進"安全—貿易—供應鏈"三位一體合作的阻力顯著下降。
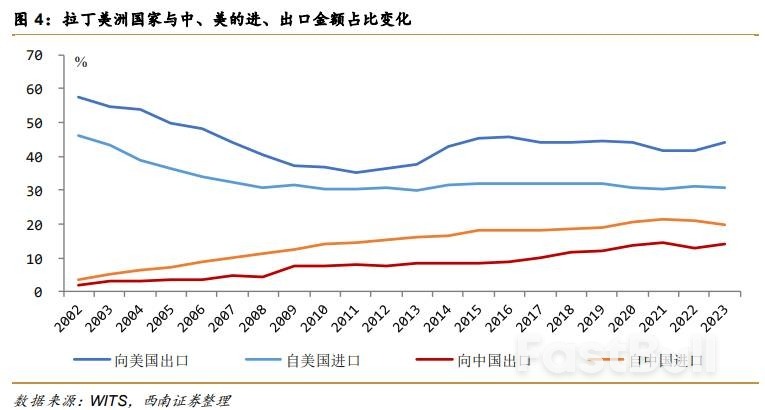
但真正觸發美國焦慮的,並非拉丁美洲內部政治,而是貿易與投資結構的改變。儘管美國仍是拉丁美洲最大單一投資國,但中國已在多個關鍵國家成為第一大貿易夥伴,並深度嵌入礦產、能源與基礎建設領域。這項結構性變化,正是美國試圖透過排他性互惠貿易框架來逆轉的核心背景。
研報整理了美國近期與阿根廷、瓜地馬拉、厄瓜多、薩爾瓦多等國簽署的互惠貿易安排,
• 議題高度擴展:從關稅延伸至礦產治理、數位貿易與供應鏈安全;
• 安全條款前置:關鍵資源被明確要求"可靠供應";
• 排他性顯性化:透過標準、合規與出口管制,提升第三方進入成本。
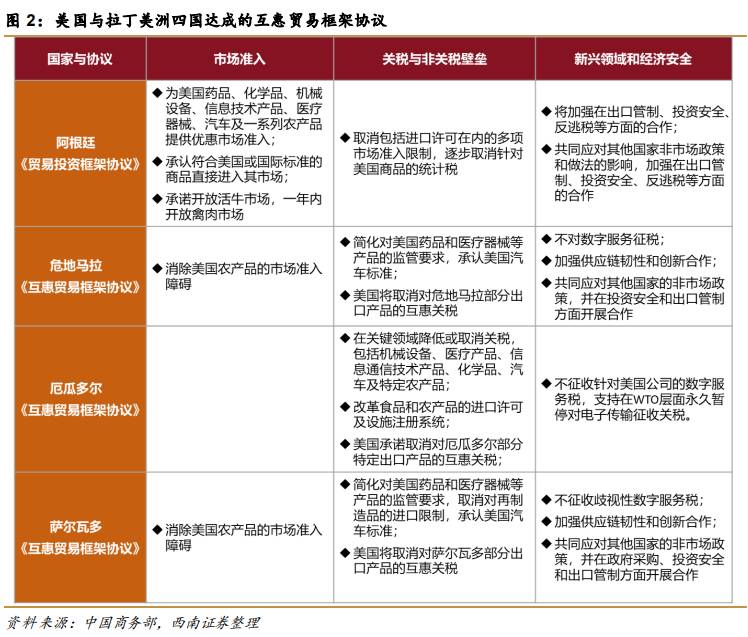
西南證券預計,這意味著拉丁美洲資源的配置邏輯,正在從"市場導向"轉向"政治與安全條件約束下的市場化"。
從資源禀賦角度來看,西南證券指出,西半球是全球戰略礦產最集中的區域之一,而美國在相關資源上的進口依賴度極高。
研報引述數據稱,美國對46種礦產的消費超過一半依賴進口,其中15種完全依賴海外供應。銅、鋰、鈷、鎳、稀土、鎢等關鍵礦產,主要分佈在智利、阿根廷、巴西、秘魯、玻利維亞、格陵蘭。
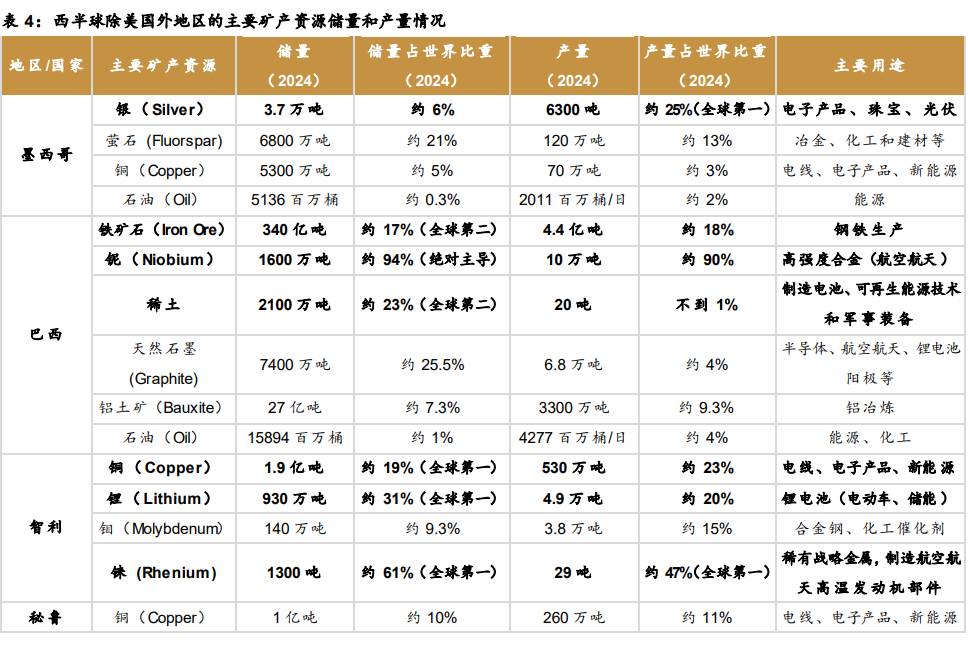
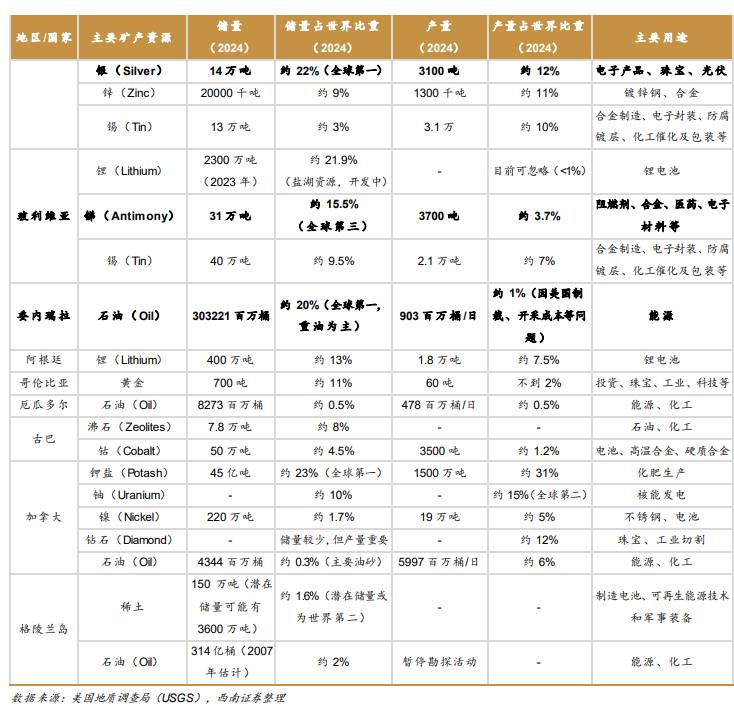
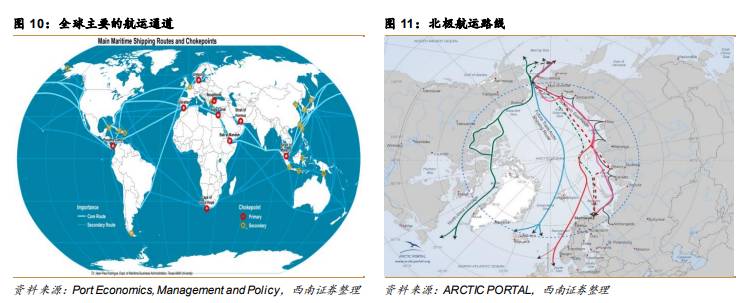
同時,西南證券強調,西半球也掌控著多條對全球貿易具有"低替代性"的戰略航道:
• 巴拿馬運河仍是全球航運體系的關鍵節點;
• 北極航線隨著冰川消融逐步具備商業化條件;
• 格陵蘭島處於北極航道與歐美航線的戰略交會點。
在此基礎上,美國、歐盟與澳洲同步推動戰略礦產儲備擴張,標誌著全球資源體係正在主動犧牲效率,以換取安全冗餘。研發提及的25億美元"戰略韌性儲備",並非規模問題,而是定價邏輯的信號問題:資源被視為"必須持有",而非"可以隨買"。
西南證券認為,當戰略性資源被正式納入國家安全框架,其價格邏輯必然會發生結構性變化。
研報預計,銅、鋰、鈷、鎳、稀土、鎢、鎵、鍺等關鍵礦產,正在進入一個"地緣定價"主導的階段,未來將呈現三大共同特徵:
• 價格中樞抬升:安全溢價成為常數項,而非風險事件的暫時變數;
• 波動結構改變:價格對地緣新聞高度敏感,但回檔空間受限;
• 政策成為邊際定價者:出口管制、儲備政策直接改變供給曲線。
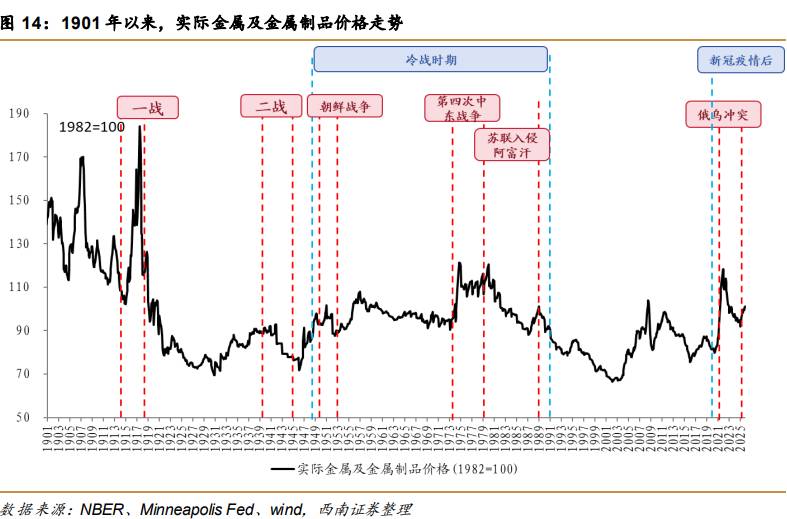
貴金屬的邏輯尤其典型。
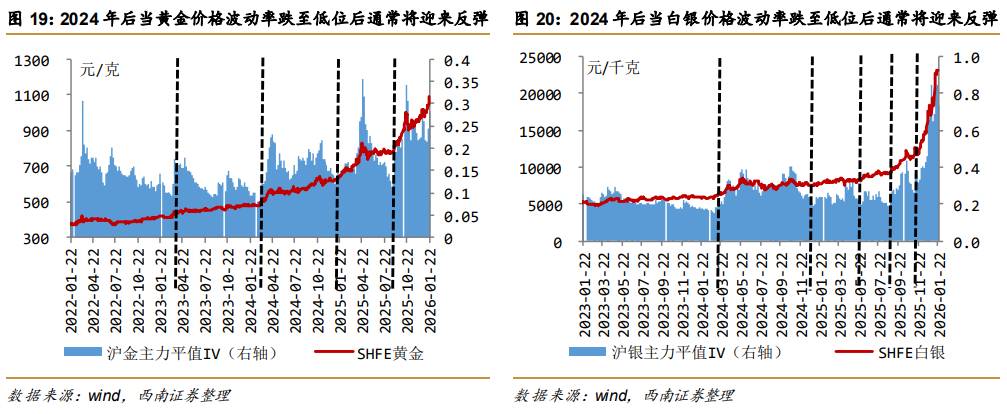
在財政擴張、選舉政治與對外強硬並行的環境下,金銀不僅是避險資產,更是政策不確定性的定價工具。歷史經驗表明,當貴金屬波動率長期壓縮,往往意味著趨勢行情正在醞釀。報告據此判斷,2026年上半年,貴金屬或維持震盪上行結構。
結語
美國"門羅主義"的回歸,並非歷史倒退,而是一次圍繞資源、通道與定價權的系統性再佈局。
對大宗商品而言,這意味著一個根本轉變:資源不再只是商品,而是地緣政治資產。
在新的定價架構下,理解價格的關鍵不再只是供需,而是:誰控制資源、誰定義安全、誰掌握通道。
這,或許正是大宗商品進入"高波動、高中樞、低迴撤"時代的真正起點。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


