


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值




















美原油在63美元關口盤整,OPEC+穩定政策,疊加委內瑞拉地緣預期、伊朗風險溢酬與美國寒流衝擊,共同推動油價反彈。資金搶跑助推多頭,短期看漲邏輯成立,但中期波動性仍存。
週一亞洲時段,美國原油價格在短暫突破後再次回落,圍繞63美元關卡盤整。儘管價格有所回調,但推動本輪油價反彈的核心邏輯並未改變。目前市場正處於一個微妙的平衡點:供應端的政策錨點與層出不窮的變數相互交織,共同主導著油價的短期走向。
首先,OPEC+在最近的會議上決定,3月將維持現有的產量政策不變。同時,該組織重申會持續評估市場狀況,保留彈性調整產量的空間。
這個決定本身並沒有帶來新的供應訊號,但在全球原油庫存彈性下降、邊際供需趨緊的背景下,它為油價提供了一個相對穩定的政策基石。隨著OPEC+這個最大的變數暫時穩定下來,市場的定價重心迅速從組織內部轉向外部,地緣政治和突發性供需擾動成為新的主導因素。
地緣政治是本輪油價反彈的關鍵推手之一。近期,美國圍繞著委內瑞拉釋放的一系列訊號,顯著改變了市場預期。美方不僅提出與委內瑞拉分享石油收益,推動其能源出口恢復,還建議印度增加採購委內瑞拉原油,取代部分來自伊朗和俄羅斯的供應。
市場預期,在放寬私人投資限制後,委內瑞拉的產能和出口可望恢復。但考慮到其基礎設施、資金和執行層面的現實挑戰,短期內難以形成大規模的增量供應。這更體現為對未來供給結構的調整預期,而非眼前的實際衝擊。
同時,美國對伊朗的軍事和政治姿態明顯趨緊,讓市場不得不重新評估潛在的供應中斷風險。伊朗原油在全球供應中佔有重要地位,即便實際供應尚未減少,這種風險也迅速轉化為價格中的風險溢價。
此外,印度正在加快原油進口的多元化,這壓縮了俄羅斯原油在印度市場的份額,迫使後者以大幅折價銷售,加劇了其財政壓力。能源貿易結構的重塑,在過渡階段反而加大了供應鏈的摩擦,降低了市場對短期供應穩定性的信心。
覆蓋美國大範圍地區的極端寒潮,對能源系統造成了實質衝擊。嚴寒天氣迫使墨西哥灣沿岸的多家煉廠減產或停工,部分國內原油生產也受到影響,尖峰時段產量損失接近每日200萬桶。
在供應端收縮的同時,暖氣需求快速上升,帶動了成品油需求走強,柴油市場甚至率先轉為淨多頭結構。供需兩端同時受到擾動,使得現貨市場對即期供應的緊張預期顯著升溫。
在上述多重因素的共振下,資金管理機構和避險基金明顯加快了多頭建倉的步伐。布蘭特與WTI原油的淨多頭部位已升至數月高點。
衍生性商品市場同樣釋放出偏多訊號:買權的隱含波動率持續高於賣權,顯示交易員願意為潛在的價格上行風險支付更高的溢價。期貨曲線也變得更加陡峭,近月合約的升水擴大,反映出市場對短期供應偏緊的定價邏輯正在強化。
從美原油的日線圖來看,價格在前期回檔後已逐步穩定,並重新站上中期均線區域,呈現出低點抬升的修復特徵。短期均線拐頭向上,為價格提供了支撐,顯示多頭重新掌握主動權。不過,中長期均線仍需進一步跟進,趨勢的完全確認尚正在進行中。
動能指標同步回升至中性偏強區間,但還未進入明顯的超買狀態,顯示價格仍有一定的上行空間,但後續突破需要成交量和基本面事件的配合。
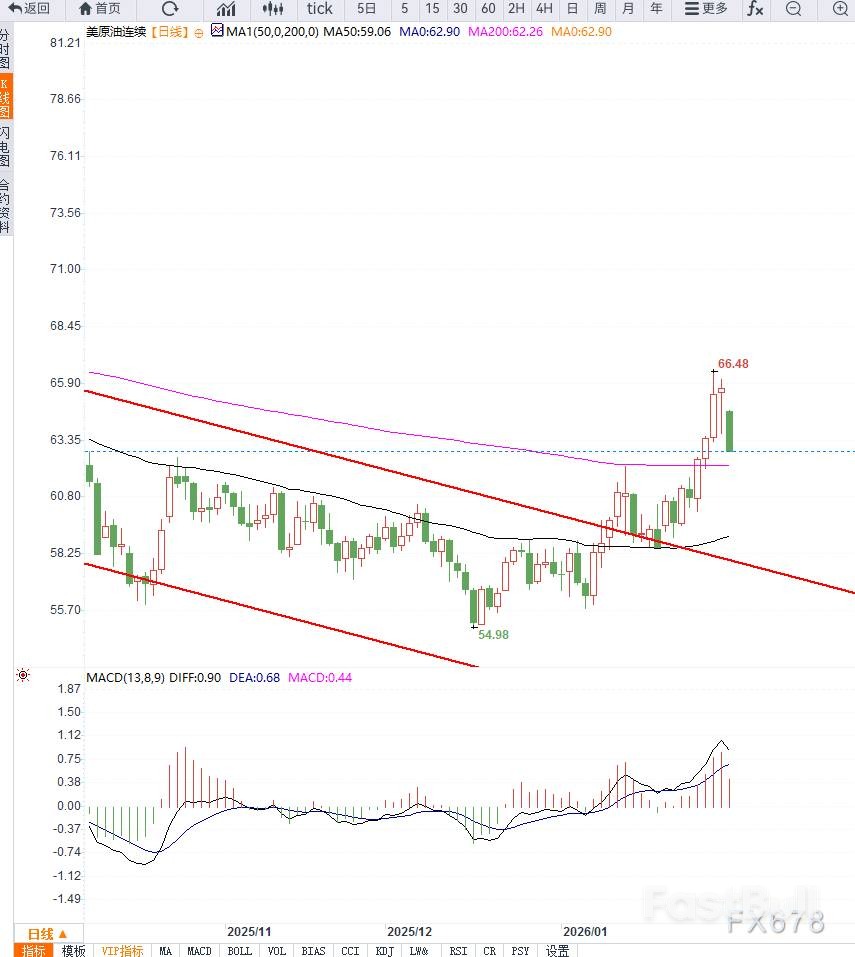
從關鍵位置來看,上方65至67美元區間是重要的阻力帶,若能有效突破並站穩,油價可望進一步向70美元附近延伸。下方62美元一線則是短期的重要支撐,一旦失守,則意味著本輪反彈可能只是區間震盪中的技術修復。
總而言之,當前油價的上漲,更多是對一系列不確定性的集中定價,而非源自於單一、清晰的供需缺口。 OPEC+的政策穩定壓縮了市場的緩衝空間,而委內瑞拉的供應替代仍停留在預期層面,伊朗的風險則提供了明顯的尾部溢價,極端寒潮帶來了真實但階段性的供給收縮。
在多重變數的疊加下,資金選擇順勢放大頭寸,推動價格快速回升。短期來看,偏多的邏輯依然成立。但要警惕的是,一旦天氣影響減弱、地緣風險未能進一步升級,市場焦點可能會重新回到對基本面和庫存變化的評估上,屆時油價的中期波動性仍不容忽視。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


