


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值








幣權會繼續存在,就像ADS也會繼續存在一樣,它們都是金融工程被允許交易的權利映射。但問題在於,你究竟買的是哪一層映射?
2024年初比特幣ETF通過時,不少加密貨幣從業者戲謔稱彼此為「尊貴的美股交易員」,可真當紐交所計劃開發股票上鍊、7x24小時交易,代幣融入傳統金融議程的一部分時,幣圈人才後知後覺地意識到加密行業並沒有佔領華爾街。
相反,華爾街一開始就在賭博融合,目前已慢慢過渡到雙向收購時代,加密公司買傳統金融的牌照、客戶、合規能力;傳統金融買加密的技術、管道、創新能力。兩邊互相滲透,邊界逐漸消失。三、五年後,或許沒有加密公司和傳統金融公司的區分,只有金融公司。
這種收編和融合正以《數位資產市場清晰法案》(下稱CLARITY法案)為法律依據,在製度層面將一個野性生長的幣圈改造成華爾街熟悉的形狀。首當其衝被改革的,便是幣權這個不似穩定幣吃香的純幣圈概念。
長期以來,幣圈的從業人員和投資者一直處於一種名不正言不順的焦慮裡,還常常被各地政府部門施以執法式監管。這種拉扯不僅扼殺了創新,也讓買幣的投資人陷入尷尬境地,因為他們手握代幣,卻空有幣權。與傳統金融市場的股民不同,代幣持有人既沒有受到法律保護的知情權,也沒有針對專案方內部交易的追索權。
因此,當去年7月CLARITY法案在美國眾議院高票通過時,整個產業都對其寄予了厚望。市場的核心訴求非常明確,界定代幣到底是數位商品還是證券,結束美國證券交易委員會(SEC)與商品期貨交易委員會(CFTC)長達數年的管轄權爭奪。
法案規定只有那些完全去中心化、無實際控制人的資產,才能被認定為數位商品,歸CFTC管轄,就像黃金、大豆一樣。而任何存在中心化控制痕跡、透過許諾收益來融資的資產,統統被歸類為受限數位資產或證券,納入SEC的鐵腕管轄之下。
對於比特幣和以太坊這樣早已沒有實際控制人的網絡,這是利好。但對於絕大多數DeFi專案和DAO來說,這幾乎是滅頂之災。
法案要求任何涉及數位資產交易的中介機構必須註冊並執行嚴格的反洗錢(AML)和客戶身份驗證(KYC)程序。對於運行在智能合約上的DeFi協定而言,是不可能的任務。
法案摘要文件明確提到,某些與區塊鏈網路運作維護相關的去中心化金融活動會獲得豁免,但仍保留反詐欺與反操縱的執法權。這是一種典型的監管折衷,允許寫程式碼、做前端介面的行為存在,但一旦觸及交易撮合、收益分配與中介化服務,就要納入更重的監管框架。
也因為這種折衷,CLARITY法案在2025年夏天之後並沒有讓業界真正安心,因為它逼迫所有項目重新回答一個殘酷問題——你到底是什麼?
如果你聲稱自己是去中心化協議,遵守CLARITY法案,你的代幣就不能有實際價值。如果你不想虧待持幣用戶,那就必須承認股權結構的重要性,並讓代幣面對證券法的檢視。
這種抉擇,在2025年反覆上演。
2025年12月,一則併購消息在華爾街與加密社群引發了截然不同的反應。
全球第二大穩定幣發行商Circle宣布收購跨鏈協議Axelar的核心開發團隊Interop Labs。在傳統財經媒體的眼中,這是一樁標準的人才收購案,Circle獲得了頂尖的跨鏈技術團隊,以強化其穩定幣USDC在多鏈生態中的流通能力。 Circle的估值因此穩固,Interop Labs的創辦人與早期股權投資人拿著現金或Circle的股份滿意離場。
但在加密貨幣的二級市場,這則消息引發了恐慌性的拋售。
投資人在拆解交易條款發現,Circle的收購對象僅限於開發團隊,而明確排除了AXL代幣、Axelar網路以及Axelar基金會。這項發現讓先前的利好預期瞬間瓦解。 AXL代幣在公告發布後的幾個小時內,不僅抹去了先前因收購傳聞而產生的所有漲幅,甚至進一步陷入深跌。
在過去很長一段時間裡,加密項目的投資者都默認一種敘事,購買代幣等同於投資了這個新創公司。隨著開發團隊的努力,協議的使用量會增加,代幣的價值也會跟著水漲船高。
Circle的收購案粉碎了這種幻想,它從法律和實踐層面宣告開發公司(Labs)與協議網絡(Network)是兩個完全割裂的實體。
「這是合法的搶劫。」一位持有AXL超過兩年的投資人在社群媒體上寫道。但他無法起訴任何人,因為在招股書和白皮書的法律免責條款裡,代幣從未被承諾擁有對開發公司的剩餘索取權。
回顧2025年收購擁有代幣的加密項目,這些收購通常涉及技術團隊和底層架構的轉移,但不包括代幣權益,進而對投資者造成重大衝擊。
7月,Kraken旗下的Layer 2網路Ink收購了Vertex Protocol的工程團隊及其底層交易架構。隨後,Vertex Protocol宣布關閉服務,其代幣VRTX遭到廢棄。
10月,Pump.fun收購了交易終端Padre。消息公佈的同時,專案方宣布代幣PADRE作廢且無未來計畫。
11月,Coinbase收購了Tensor Labs建構的交易終端技術,收購同樣不涉及代幣TNSR的權益。
至少在2025年這波併購裡,越來越多交易傾向只買團隊與技術,而將代幣棄置不顧。這也讓越來越多加密產業的投資人憤慨,「要嘛賦予代幣和股票一樣的價值,要嘛你就別發幣」。
如果說Circle是外部併購導致的悲劇,那麼Uniswap和Aave則在加密市場不同發展階段展示了內部一直以來面臨的利益衝突。
Aave,這個長期被視為DeFi借貸領域的王者項目,在2025年末陷入了一場關於錢歸誰的激烈內戰,衝突的焦點在於協議的前端收入。
絕大多數用戶並非直接與區塊鏈上的智慧合約交互,而是透過Aave Labs開發的網頁介面進行操作。 2025年12月,社群敏銳地發現,Aave Labs悄悄地修改了前端程式碼,將用戶在網頁上進行代幣兌換交易產生的高額手續費,導流到了Labs自己的公司帳戶,而非去中心化自治組織Aave DAO的金庫。
Aave Labs的理由符合傳統商業邏輯,網站是我們建造的,伺服器費是我們出的,合規風險是我們扛的,流量變現理應歸公司所有。但在代幣持有者看來,這是背叛。
「用戶是衝著Aave這個去中心化協議來的,不是衝著你的HTML網頁來的。」這場爭論導致Aave的代幣市值在短時間內蒸發了5億美元。
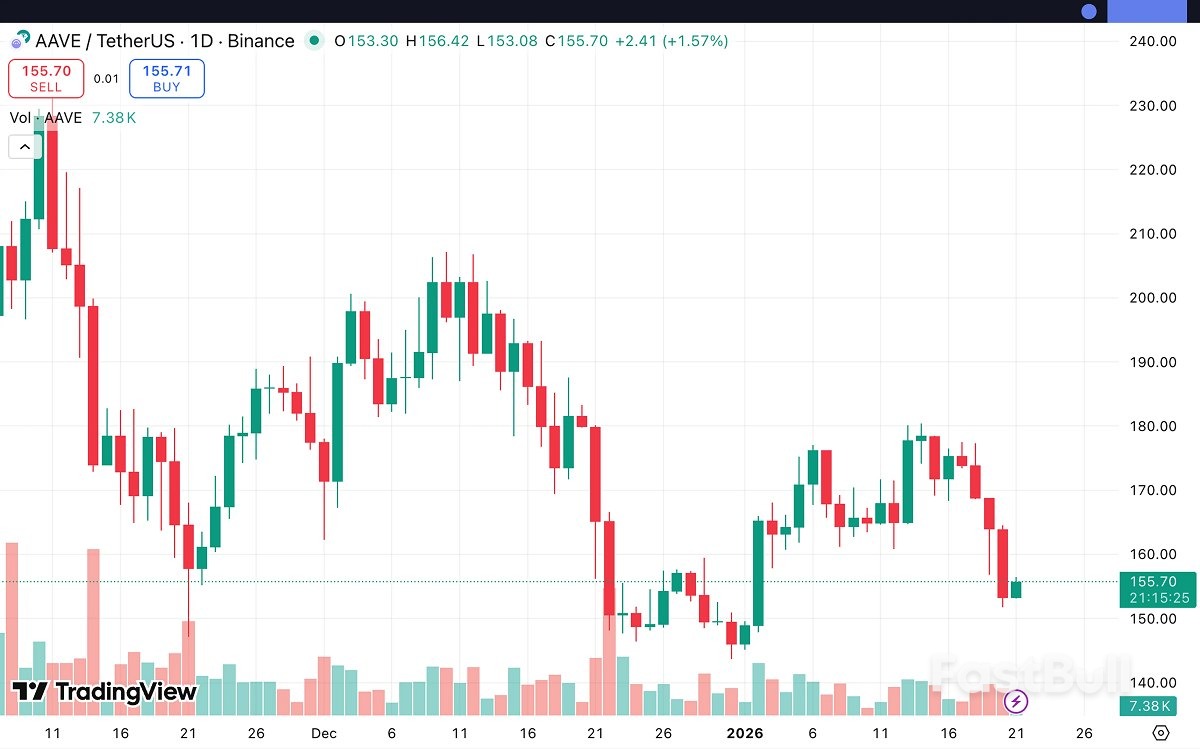
雖然雙方最終在巨大的輿論壓力下達成了某種妥協,Labs承諾提出一個與代幣持有者分享非協議收入的提案,但裂痕已無法彌合。協定也許是去中心化的,但流量入口總是中心化的。誰掌握了入口,誰就掌握了對協議經濟的實際徵稅權。
同時,去中心化交易平台霸主Uniswap為了合規,只好選擇自我閹割。
2024年至2025年間,Uniswap終於推進了備受矚目的費用開關提案,該提案旨在將協議的部分交易費用用於回購併銷毀UNI代幣,試圖將代幣從無用的治理票轉變為通縮的生息資產。
然而,為了規避SEC的證券認定,Uniswap不得不進行極為複雜的架構切割,將負責分紅的實體與開發團隊物理隔離。他們甚至在懷俄明州註冊了一種名為DUNA去中心化非法人非營利協會的新型實體,試圖在合規的邊緣尋找棲身之所。
12月26日,Uniswap啟動手續費開關提案最終治理投票通過,核心內容還包括銷毀1億枚UNI以及Uniswap Labs關閉前端費用、進一步聚焦協議層開發等。
Uniswap的掙扎與Aave的內戰共同指向了一個尷尬的現實,投資者渴望的分紅,正是監管機構認定證券的核心依據。想要賦予代幣價值,就會引來SEC的罰單;想要規避監管,代幣就必須保持無實際價值的狀態。
當我們試圖理解2025年這場幣權危機時,不妨將視線投向更成熟的資本市場。那裡存在著一個極具啟示意義的參照物,中概股的美國存託憑證ADS與可變利益實體VIE架構。
如果你在納斯達克買入阿里巴巴(BABA)的股票,資深交易員都會告訴你,你買的並不是那個在中國杭州經營淘寶的實體公司的直接股權。受限於法律,你持有的是開曼群島一家控股公司的權益,而這家開曼公司透過一系列複雜的協議控制中國境內的營運實體。
這聽起來很像一些山寨幣,買的都是一種映射,而不是實體本身。
但2025年的教訓告訴我們,ADS與代幣之間存在著顯著的差異:法律追索權。
ADS架構雖然迂迴,但它建立在長達數十年的國際商法信任、完善的審計體係以及華爾街與監管層的默契之上。最關鍵的是,ADS持有人在法律上享有剩餘索取權。這意味著如果阿里巴巴被收購或私有化,收購者必須依照法律流程,用現金或等價物置換你手中的ADS。
反觀代幣,尤其是那些原本被寄予厚望的治理代幣,在2025年的併購潮中暴露了其本質,它們既不在資產負債表的負債端,也不在所有者權益端。
CLARITY法案落地前,這種脆弱的關係靠社區共識和多頭信仰維持。開發者暗示代幣就是股票,投資人假裝自己在做VC。而當2025年合規的大錘落下,所有人才正視起來,在傳統公司法框架下,代幣持有人既不是債權人,也不是股東,他們更像是購買了高價會員卡的粉絲。
當資產可以被交易,權利就可以被拆分。當權利被拆分,價值就會向最能被法律承認、最能承載現金流、最能被強制執行的那一端聚攏。
在這個意義上,2025年的加密產業並不是失敗了,而是被納入了金融史。它開始像所有成熟金融市場一樣,接受資本結構、法律文本與監管邊界的審判。
當加密向傳統金融靠攏成為不可逆趨勢時,一個更尖銳的問題隨之出現,之後的產業價值又會流向哪裡?
許多人以為,融合意味著勝利,但歷史經驗往往相反,當一種新技術被舊體系接納,它會獲得規模,卻未必保留原本承諾的分配方式。舊體系最擅長做的事情,是把創新馴化為可監管、可會計化、可資產負債表化的形態,並把剩餘索取權牢牢釘在既有的權利結構上。
加密的合規化可能不會把價值還給代幣持有人,而是更可能把價值歸還給法律所熟悉的部分,公司、股權、牌照、受監管帳戶,以及能夠在法庭上被清算與執行的合約。
幣權會繼續存在,就像ADS也會繼續存在一樣,它們都是金融工程被允許交易的權利映射。但問題在於,你究竟買的是哪一層映射?

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


