


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki






Hisse portföyüyle aynı tutarda vadeli kontrat satmak her zaman en düşük riski sağlamaz. 48 kontratlık örnekle minimum varyansı, korelasyon eşiğini ve nakit ihtiyacını hesaplayın.
10 milyon dolarlık hisse portföyüne karşı 10 milyon dolarlık endeks vadeli kontratı satmak, tutarları eşitler; riski mutlaka en aza indirmez. Portföyün fiyat değişimlerine duyarlılığı kontrattan daha yüksek olabilir. Üstelik geçmişte iyi çalışan oran, iki varlık arasındaki ilişki zayıfladığında ek risk yaratabilir.
Bu yüzden kararın üç ayağı vardır: kaç kontrat satılacağı, geriye ne kadar risk kalacağı ve günlük hesaplaşma zararının nasıl finanse edileceği. Minimum varyans oranı bu kararın başlangıcıdır, tamamı değildir.
V başlangıçtaki hisse değerini, h ise satılan vadeli kontratların başlangıç nominal tutarının V'ye oranını göstersin. Pozitif h kısa pozisyon anlamındadır. rP portföy getirisidir; rF vadeli fiyat değişiminin başlangıç fiyatına bölünmesidir. rF, yatırılan teminat üzerinden hesaplanan getiri değildir.
rH = rP − h × rF
rH, iki pozisyonun toplam kâr veya zararını başlangıç portföy değerine oranlar. Model tek dönemde hisse ve kontrat adetlerini sabit tutar; dışarıdan para girişi, çıkışı ve yeniden dengeleme yoktur. İşlem maliyeti, finansman ve vergi basit eşitliğin dışında bırakılır, uygulama değerlendirmesine ayrıca eklenir.
Aynı vadede ölçülen standart sapmalar σP ve σF, eşzamanlı getirilerin korelasyonu ρ olsun. Birleşik varyans ile onu en aza indiren oran şöyledir:
σH² = σP² + h²σF² − 2hρσPσF
h* = Cov(rP, rF) / Var(rF) = ρ × σP / σF
Bu, beta ve artık risk ile bağlantılı tahmini bir duyarlılıktır; gelecekte tam telafi sözü değildir. Regresyonda portföy getirisi bağımlı, vadeli getiri açıklayıcı değişken olmalı ve sabit terim bulunmalıdır. Değişkenleri ters çevirip katsayının tersini almak genellikle aynı sonucu vermez. Spot endekse göre beta da işlem yapılacak kontratın vadesine göre katsayının yerine koşulsuz kullanılamaz.
Güncel piyasa verisi olmayan örnek varsayımlar kullanalım: 10 milyon dolarlık portföy, aylık %6 portföy oynaklığı, %4 vadeli oynaklığı ve 0,80 korelasyon. Kontrat fiyatı 5.000 puan, çarpan puan başına 50 dolar olsun. Bir kontratın nominal değeri 250.000 dolardır.
h* = 0.80 × 6% / 4% = 1.20
N = 1.20 × 10,000,000 / (5,000 × 50) = 48
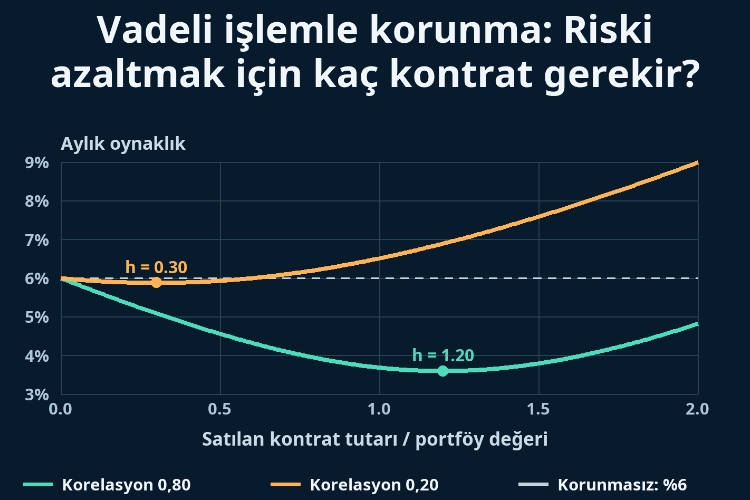
Model 48 kontrat satışına ulaşır. Tutarları eşitlemek ise 40 kontrat gerektirir. Aradaki sekiz kontrat teminat oranından değil, fiyat hareketlerinin ilişkisinden doğar. Tabloda %6 ve %4 oynaklıklar sabit, korelasyon ve h değişkendir.
| Korelasyon | Korunma oranı h | Satılan kontrat | Aylık oynaklık |
|---|---|---|---|
| 0,80 | 0,00 | 0 | %6,00 |
| 0,80 | 1,00 | 40 | %3,69 |
| 0,80 | 1,20 | 48 | %3,60 |
| 0,20 | 0,00 | 0 | %6,00 |
| 0,20 | 1,20 | 48 | %6,89 |
| 0,20 | 0,30 | 12 | %5,88 |
Korelasyon 0,80 iken başlangıç varyansının %36'sı kalır: 1 − 0.80² = 0.36. Varyans %64 azalırken standart sapma %6'dan %3,60'a, yani %40 düşer. Bu, riskin %80'inin yok edildiği veya aylık kaybın %3,60 ile sınırlı olduğu anlamına gelmez.
Eşit tutarlı korunmada oynaklık yaklaşık %3,69'dur. %3,60'a inmenin katkısı küçüktür; ek alış-satış farkları, işlem sıklığı ve finansman yükü bu katkıyı aşabilir. Optimal oran, belirtilen varyans hedefi ve girdiler için optimaldir; bütün uygulama koşulları için değil.
Diğer varsayımları koruyup korelasyonu 0,20'ye düşürelim. 48 kontrat korunursa h=1,20 kalır; aylık oynaklık %6,89'a çıkar ve korunmasız %6'yı aşar. Yeni minimum oran 0,30, kontrat adedi 12 ve kalan oynaklık %5,88 olur.
Sabit ve pozitif h için korunma ancak şu koşulda varyansı azaltır:
ρ > hσF / (2σP)
Örnekte eşik 0,40'tır. Tam bu noktada varyans kazancı yoktur; altında eski pozisyon varyansı artırır. Oynaklıkların oranı değişirse eşik de değişir. Dolayısıyla 0,40 evrensel bir pozisyon kapatma talimatı değildir.
Kayan korelasyondaki düşüş ekonomik ilişkiyi yansıtabileceği gibi kısa örneklemden, güncel olmayan fiyatlardan veya farklı kapanış saatlerinden de kaynaklanabilir. Pozisyon değiştirmeden önce ölçüm sorunu ile yapısal değişimi ayırmak gerekir. Kovaryans negatifse, kısıtsız çözüm vadeli kontratta uzun pozisyon bile önerebilir. Benzer isimli kontratı her koşulda satmak yön hatası yaratabilir.
Veriler gerçek portföye, değerleme para birimine ve korunma süresine ait olmalıdır. Dış nakit akışlarını ve şirket işlemlerini düzeltip değerleme saatlerini eşleştirin. Günlük tahmin otomatik olarak bir aylık döneme taşınamaz; otokorelasyon, portföy bileşimi ve baz davranışı değişebilir.
Vadeli seri, işlem yapılabilen kontratı ve vade yenileme politikasını temsil etmelidir. Düzeltilmemiş sürekli grafikteki yapay vade geçişini tek kontratın günlük getirisi saymayın. Yenileme sonuçları ve maliyetlerini ayrı izleyin. Emtia korunmasında yüzde getiriler yerine parasal fiyat değişimleri kullanılıyorsa katsayının birimi değişir; kontrat adedi fiziksel miktar ve kontrat büyüklüğünden hesaplanır.
Bir tahmin penceresinde oranı belirleyin, sabitleyin ve sonraki pencerede korunmasız ve eşit tutarlı alternatiflerle karşılaştırın. Ekonomik gerekçeli birkaç pencereyi incelemek anlamlıdır; geriye dönük en iyi sonucu seçmek değildir. Sektör yoğunlaşması, satın almalar veya kur duyarlılığındaki değişim geçmiş ilişkiyi geçersiz kılabilir.
Kesirli kontrat sayısında iki komşu tam sayıyı gerçek h, kalan risk ve maliyetleriyle karşılaştırın. Otomatik yukarı yuvarlama gereksiz olabilir. Minimum varyans, maksimum beklenen getiri değildir; piyasa yükselirken kısa vadeli pozisyon kazancı azaltır. Bu istatistiksel hesap tek başına riskten korunma muhasebesi şartlarını da kanıtlamaz.
48 kontrat satılmışken fiyat 5.000'den 5.400'e yükselirse birikimli hesaplaşma zararı 48 × 400 × 50 = 960,000 dolardır. Ayrı bir varsayımla hisse portföyü %12 değer kazanırsa gerçekleşmemiş kâr 1,2 milyon dolar olur. Toplam sonuç maliyetlerden önce 240.000 dolar kârdır.
Yine de vadeli hesap için 960.000 dolar finanse edilmelidir. Hisselerdeki gerçekleşmemiş kazanç kendiliğinden nakit olmaz. Başlangıç teminatı, ilave teminat talepleri ve finansman giderleri bu rakamda yoktur. Fiyat önce daha fazla yükselip sonra geri gelirse ara dönemdeki en yüksek nakit ihtiyacı daha büyük olabilir.
Beş unsur tutarlı olduğunda kontrat sayısı karar değeri taşır. Hassas hesap, yanlış dayanak seçimini veya karşılanamayan teminat talebini telafi etmez.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


