


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki




Vadeli işlemde brüt kâr sıfır olsa da aradaki ödemeler finansman gerektirebilir. Üç nakit yolu; borçla karşılanan zararı, kullanılabilir kazancı ve kısıtlı bakiyeyi ayırıyor, başlangıç teminatının maliyetini ayrıca hesaplıyor.
Bir vadeli işlem sözleşmesini 96’dan satıp 96’dan geri almak, fiyat kaynaklı brüt işlem sonucunu sıfırlar. Bu, pozisyon açıkken hiç para gerekmediği anlamına gelmez. Zarar iki ay önce ödenmiş, onu karşılayan kazanç daha sonra tahsil edilmişse aradaki süre finanse edilmiştir. Tahsilat ile ödemenin sırası değiştiğinde aynı giriş ve çıkış fiyatı başka bir nakit sonucu bırakabilir.
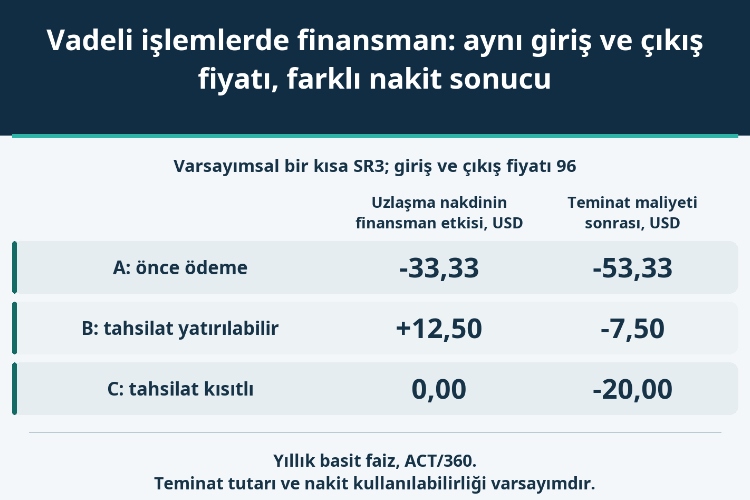
Eksik değişken kullanılabilir paranın zaman içindeki sırasıdır. Aşağıdaki kısa SOFR vadeli pozisyonlarında uzlaşma nakdinin finansman etkisi −33,33 USD, +12,50 USD veya sıfırdır. Ayrı tutulan başlangıç teminatı maliyeti eklendiğinde toplamlar −53,33 USD, −7,50 USD ve −20,00 USD olur. Bunlar güncel aracı kurum tarifeleri veya getiri tahminleri değildir.
CME’nin üç aylık SOFR vadeli sözleşmesi SR3’te yıllık faiz oranının bir baz puanı 25 USD, tam bir IMM fiyat puanı ise 2.500 USD değerindedir. Kotasyon 100 eksi faiz oranı biçimindedir. Bu nedenle fiyat yükselince kısa pozisyon zarar eder. İma edilen faizin düşmesiyle vadeli fiyatın düşmesini karıştırmak, ödeme işaretini tersine çevirir.
CME’nin takas hesaplamasında günlük kâr ve zarar, işlem fiyatı veya önceki uzlaşma fiyatı ile güncel uzlaşma fiyatı arasındaki değişimden, pozisyon yönü dikkate alınarak nakden aktarılır. Ancak takas düzeyindeki alacak, müşterinin aynı anda para çekebileceğini kanıtlamaz. Hesaba kaydedilen tutar ile dışarıdaki bir ödemede kullanılabilir dolar ayrı kavramlardır.
Varsayımımız, 0. gün 96’dan açılan bir kısa SR3’ün, vadesinden önce 90. gün yine 96’dan kapanmasıdır. Gün numaraları müşterinin varsayımsal nakit tarihleridir; aralıklar gerçek takvim günleriyle ölçülür. Bunlar 90 iş günü veya gerçek sözleşme takvimi değildir. Gösterilen hareketler arasında fiyat değişmez; 96’dan işlem ve zamanında ödeme mümkün kabul edilir. Ücret, vergi, kur ve işlem maliyetleri dışarıda tutulur. Hesap, SOFR vadeli işlemlerinin nihai uzlaşmasını belirleyen bileşik faiz hesabından farklıdır.
| Varsayımsal yol | 30. gün vadeli fiyatı | 30. gün uzlaşma nakdi, USD | 90. gün uzlaşma nakdi, USD | Brüt işlem sonucu, USD |
|---|---|---|---|---|
| A: önce ödeme | 97 | -2.500,00 | +2.500,00 | 0,00 |
| B: önce yatırım yapılabilir tahsilat | 95 | +2.500,00 | -2.500,00 | 0,00 |
| C: önce kısıtlı tahsilat | 95 | +2.500,00 | -2.500,00 | 0,00 |
A yolunda fiyat 30. gün 96’dan 97’ye yükselir. Kısa pozisyon 1 × 2.500 = 2.500 USD öder. Bu, 25 USD değerindeki tek bir faiz baz puanı değil, tam bir fiyat puanıdır. Ödemenin o gün zorunlu olduğunu, başka nakit bulunmadığını ve bağımsız bir krediden varsayımsal yıllık basit %8 ile para çekilebildiğini kabul edelim.
Fiyatın 90. gün 96’ya dönmesi 2.500 USD tahsilat yaratır. Borç 90 − 30 = 60 takvim günü kullanılır. ACT/360 esasıyla faiz 2.500 × 0,08 × 60/360 = 100/3, yaklaşık 33,33 USD olur.
30. gün borçlanılan para gelir değildir; uzlaşma ödemesini karşılar. 90. gün gelen 2.500 USD yalnızca 2.500 USD anaparayı kapatır, faiz ayrıca ödenir. Finansman etkisi −33,33 USD’dir; ikinci kez 2.500 USD zarar yazılmaz. Benzer biçimde önceki çıkış unutularak son tahsilatın tamamı yeni kâr sayılamaz.
Bu sonuç pozisyonun varsayılan fiyat dönüşüne kadar açık kalmasına bağlıdır. 30. gün 97’den kapatılırsa brüt işlem zararı 2.500 USD olur. Hayal edilen 90. gün dönüşü bugünkü faturaya kaynak olmaz ve kapatılmış pozisyonun zararını telafi etmez.
B yolunda sıra tersine döner: 30. gün fiyat 95’e iner, 90. gün 96’ya çıkar. Kısa pozisyon önce 2.500 USD alır, sonra aynı tutarı öder. İlk tahsilatın tamamının hemen çekilebildiğini, hesap dışında yatırılabildiğini ve son ödemeye kadar başka yükümlülük için gerekmediğini varsayıyoruz.
Yıllık basit %3 ile 60 gün yatırımın geri dönüşü 2.500 × (1 + 0,03 × 60/360) = 2.512,50 USD olur. Son uzlaşmada 2.500 USD ödenince 12,50 USD kalır. Yatırımdan dönen anapara kâr değildir; para ödeme kesim saatinden önce hazır olmalıdır. Daha sonra satılabilen veya satış fiyatı belirsiz bir varlık bu nakit varsayımına uymaz.
C’nin fiyatları ve uzlaşma tutarları B ile aynıdır. Fakat tahsilat çekilemez, teminat gösterilemez ve faiz kazanmaz. Hesapta kalır; 90. günkü borç kaydını karşılamak için kullanılabilir. İlave finansman etkisi bu yüzden sıfırdır. Gerçek kısıt bu kullanımı da engelliyorsa yeni finansman eklenmelidir; tanımlanan C böyle bir durumu kapsamıyor. Bunlar alternatif hesap koşullarıdır, tüm kurumlara ait tek bir politika değildir.
Bağımsız bir teminat katmanı ekleyelim: 0. gün 2.000 USD başlangıç teminatı yatırılıyor ve 90. gün geri alınıyor. Bu tutar güncel SR3 gerekliliği veya iade tarihi garantisi değil, öğretici bir varsayımdır. Teminat ayrı, sabit 90 günlük krediyle yıllık basit %6’dan finanse ediliyor; bağlanan nakit yıllık basit %2 kazanıyor. İkisi de ACT/360 kullanıyor.
Kredi faizi 2.000 × 0,06 × 90/360 = 30 USD; teminat getirisi 2.000 × 0,02 × 90/360 = 10 USD’dir. Net taşıma maliyeti 20 USD olur. İade edilen 2.000 USD kredi anaparasını kapatır. Anaparanın teminata yatırılması ve geri alınması başlı başına işlem zararı veya kazancı değildir.
Üç yolda da 20 USD kullanmak için kritik koşul şudur: bu kredi 90 gün boyunca açık kalır ve modelde erken geri ödenemez. B’nin kullanılabilir tahsilatı %6’lık krediyi kapatmak yerine ayrı olarak %3’ten yatırılır; otomatik mahsuplaşma yoktur. Bu şeffaf bir kısıttır, %6’dan borçlanıp %3’e yatırmanın en iyi seçenek olduğu iddiası değildir. Erken ödeme ve yeniden kullanım hakkı varsa bütün nakit politikası yeniden hesaplanmalıdır.
Gerçek teminat gereklilikleri değişebilir. CME başlangıç ve sürdürme teminatını ayırır, düzeyleri risk koşullarıyla ilişkilendirir. Tarihsel örnek tutarlar bugünkü gerekliliği belirlemez; aracı kurum ek koşullar uygulayabilir. Teminatı modelde sabit tutmak mekanizmayı ayırır, gerçek ilave teminat riskini ortadan kaldırmaz.
| Varsayımsal yol | Uzlaşma nakdinin finansman etkisi, USD | Başlangıç teminatının net taşıma maliyeti, USD | Toplam net sonuç, USD | En yüksek eşzamanlı borç anaparası, USD |
|---|---|---|---|---|
| A: önce ödeme | -33,33 | 20,00 | -53,33 | 4.500,00 |
| B: önce yatırım yapılabilir tahsilat | +12,50 | 20,00 | -7,50 | 2.000,00 |
| C: önce kısıtlı tahsilat | 0,00 | 20,00 | -20,00 | 2.000,00 |
Ortak 20 USD düşüldüğünde A, −160/3 yani yaklaşık −53,33 USD; B, −7,50 USD; C ise −20,00 USD ile biter. B’nin pozitif yatırım katkısı toplam sonucu pozitif yapmaz. Üçünün de birikimli brüt vadeli işlem sonucu sıfırdır.
A aynı anda teminat için 2.000 USD ve uzlaşma için 2.500 USD borç kullanır; en yüksek eşzamanlı borç anaparası 4.500 USD’dir. B ve C kendi koşullarında 2.000 USD dış anaparaya ihtiyaç duyar. Bu tutarlar işlemiş faizi dışlar; güvenli başlangıç sermayesi, azami zarar veya teminat tavanı değildir. Faiz 90. gün hesabın diğer kaynaklarından ödenir; bunun için yeni kredi kullanılmaz ve model faize tekrar faiz işletmez.
Gün içi çağrılar, kurumun ek teminatı, kredi limiti veya geciken tahsilat gerçek ihtiyacı artırabilir. Bu likidite ölçüsü kârdan ayrı tutulmalıdır. Tüm uzlaşma nakdi toplandıktan sonra giriş ve çıkış fiyatlarından hesaplanan sonucu yeniden eklemek ya da borç girişini gelir, bütün anapara geri ödemesini gider yazmak çift sayım yaratır.
Önce ödenen V’nin, yıllık basit b ile d gün finansman etkisi −Vbd/360’dır. Önce alınan kullanılabilir V’nin a ile yatırılması +Vad/360 sağlar. İki simetrik fiyat yolu arasındaki fark V(a + b)d/360 olur; V(b − a)d/360 değildir. Burada 2.500 × (0,03 + 0,08) × 60/360 = 275/6, yaklaşık 45,83 USD bulunur. Aynı teminat maliyeti B eksi A karşılaştırmasında birbirini götürür.
Her iki oranı %3 yapsak bile önce ödemede −12,50 USD, kullanılabilir ilk tahsilatta +12,50 USD oluşur. Faizlerin eşitliği ters yönlü nakit zamanlamasını ortadan kaldırmaz. İlgili faizler ve teminatın net taşıma maliyeti sıfır olsaydı, kontrollü sonuçlar sıfır brüt sonuca dönerdi.
Bunlar gerçekleşmiş varsayımsal yolların nakit hesaplarıdır; olasılıklarla ağırlıklandırılmış gerçeğe uygun değerler değildir. Dağılım, iskonto eğrisi veya faiz kovaryansı verilmemiştir. 45,83 USD’yi baz puan başına 25 USD’ye bölmek, vadeli işlem ile FRA arasındaki piyasa fiyat düzeltmesini tahmin etmez. Pozisyon süresini uzatıp teminat maliyetini yapay biçimde 20 USD’de bırakmak da geçersizdir: süre, risk ve finansman birlikte değişir.
Giriş ve çıkış fiyatları brüt sonucu açıklar. Nakit sonucunu görmek için kimin önce ödediği, paranın ne kadar süre kullanıldığı, finansman koşulları ve kazanca gerçekten erişilip erişilemediği de bilinmelidir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


