


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki











Dolar, hisse ödemesinden sonra geliyorsa iyi kur tek başına yeterli değildir. Erken valörlü dönüşümü kısa vadeli dolar kredisiyle karşılaştırın; hafta sonu faizini ve elde tutulan avronun fırsat maliyetini hesaba katın.
Hisse bedeli pazartesi ödenecek, satın alınan dolar ise salı günü hesaba geçecek. Döviz işleminin yapılmış olması bu açığı kapatmaz. Yatırımcı ya doların valörünü erkene almalı ya da aradaki süre için finansman sağlamalıdır. Bu nedenle yalnızca EUR/USD kuruna bakarak ucuz seçeneği belirlemek mümkün değildir.
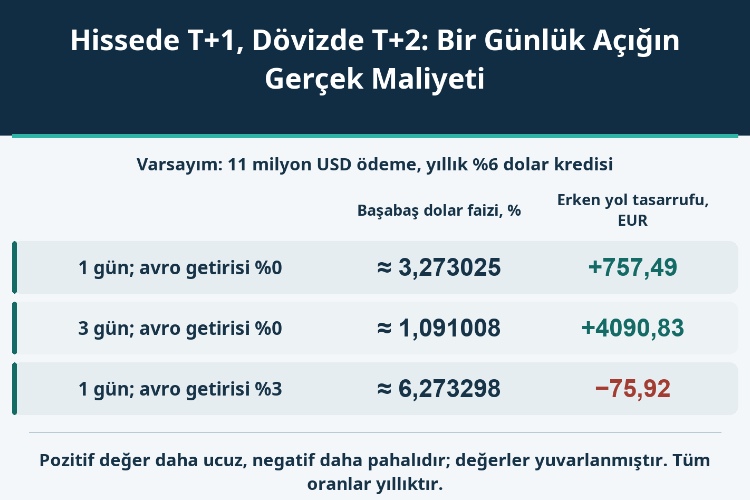
Aşağıdaki varsayımsal hesapta erken dönüşümün kuru daha kötüdür; buna rağmen bir günlük dolar kredisine göre 757,49 EUR tasarruf sağlar. Hafta sonu nedeniyle üç gün faiz ödendiğinde fark 4.090,83 EUR olur. Fakat bekletilen avronun yıllık %3 getiri sağlayabildiği kabul edilirse bir günlük sonuç tersine döner: erken yol ortak tarihte 75,92 EUR daha pahalıdır. Karşılaştırılacak şey iki kur değil, zamanında tamamlanan iki nakit akışıdır.
Bazı ABD menkul kıymet işlemlerinin T+1 takasa geçmesi, bütün döviz çiftlerini T+1 yapmadı. Burada takası T+1 olarak teyit edilmiş bir hisse alımı ile normal valörü T+2 olan EUR/USD dönüşümü ele alınıyor. Bu süreleri tüm menkul kıymetlere ve para birimlerine genellemek doğru değildir.
T işlem günüdür. İş günü hesabı, paranın 24 veya 48 saat içinde kullanılabileceği garantisi değildir. Hisse piyasasının, dolar ve avro ödemelerinin ilgili tatilleri; saat dilimleri ve hizmet sağlayıcıların son işlem saatleri birlikte incelenmelidir. Yalnızca yatırımcının bulunduğu ülkenin takvimine bakmak yeterli olmaz.
Önce hangi tutarın, hangi para biriminde, hangi hesapta ve en geç ne zaman kullanılabilir olması gerektiğini yazın. Döviz işleminin teyidi, kullanılabilir bakiyenin geldiğini kanıtlamaz. Finansman eksikliği de hisse ödeme tarihini kendiliğinden ertelemez. Her iki alternatif aynı ödeme yükümlülüğünü zamanında karşılamalıdır.
T+1 tarihinde P = 11.000.000 USD hisse ödemesi olduğunu ve yeterli avronun o tarihte hazır bulunduğunu varsayalım. İşlem gününde ilgili hesap ve gerekli tutarlar için iki uygulanabilir kur vardır: T+2 için S = 1,10000 USD/EUR ve T+1 için E = 1,09990. Müşteri avro satıp dolar alır. E daha düşük olduğundan her avro karşılığında daha az dolar elde edilir; kur tek başına değerlendirildiğinde erken seçenek kötüdür.
Erken yolda T+1 tarihinde P/E avro ödenir, gelen dolar hisse bedelini karşılar. Normal yolda önceden sağlanmış 11 milyon USD kredi T+1 tarihinde kullanılır; aynı hisse bedeli ödenir ve kredi T+2 döviz girişiyle kapatılır. Kredinin yıllık %6 basit faizle, gerçek takvim günü sayısının 360’a bölünmesi üzerinden hesaplandığını kabul ediyoruz. Bu, bütün kredi sözleşmelerinin ortak kuralı değildir.
Başlangıçta T+2 için alınacak dolar tutarı P(1 + rd/360) olmalıdır. Yalnızca 11 milyon dolar alınırsa faiz açıkta kalır. Faizi T+2 tarihinde henüz bilinmeyen bir kurdan almak, baştan sabitlenen fiyatlarla yapılan karşılaştırmaya yeni bir kur riski ekler.
Avronun alternatif getirisini şimdilik sıfır alırsak normal yolun avro maliyeti L = P(1 + rd/360)/S, erken yolunki A = P/E = 10.000.909,173561 EUR olur. Vergiler, ayrıca alınan komisyonlar ve diğer kredi ücretleri bu modelde yoktur. Her dönüşümün fiyat koşulları zaten uygulanabilir kurunda yer alır; aynı fark bir kez daha maliyet olarak eklenmemelidir.
İlgili tatillerin olmadığı, tüm ödeme saatlerine uyulabilen iki ayrı varsayımsal hafta düşünün. Cuma yapılan hisse işlemi pazartesi, normal döviz işlemi salı sonuçlanır. Pazartesiden salıya borçlanma bir takvim günüdür. Perşembe işleminde hisse cuma ödenir, normal döviz pazartesi gelir. Cumadan pazartesiye kredi ise üç takvim günüdür.
İki durumda da bir iş günü fark vardır; fakat sözleşme varsayımımız takvim günlerini sayar. Bir günün faizi 11.000.000 × 0,06/360 = 1.833,333333 USD, toplam geri ödeme 11.001.833,333333 USD olur. Üç günlük faiz 5.500 USD’ye, gerekli döviz girişi 11.005.500 USD’ye çıkar.
| Bağımsız senaryo | Finansman takvim günü | Faiz, USD | T+2 geri ödeme, USD | Normal yol, EUR | Erken yol, EUR | Erken yolun tasarrufu, EUR |
|---|---|---|---|---|---|---|
| Cuma işlem: pazartesiden salıya | 1 | 1833,333333 | 11001833,333333 | 10001666,666667 | 10000909,173561 | 757,493105 |
| Perşembe işlem: cumadan pazartesiye | 3 | 5500,000000 | 11005500,000000 | 10005000,000000 | 10000909,173561 | 4090,826439 |
İlk tabloda avro getirisi sıfırdır. Altı ondalık basamak hesabın tekrar yapılabilmesi içindir; gerçek ödemelerin hassasiyeti sözleşmeye bağlıdır. Tasarruf, ara tutarlar yuvarlanmadan hesaplanır. Yuvarlanmış iki parçayı çıkarmak son basamakta farklı bir sonuç verebilir.
İki satırda aynı kurların kullanılması takvim etkisini ayıran bağımsız varsayımlardır. Gerçek perşembe ve cuma fiyatlarının aynı kalacağını veya risksiz hafta sonu kazancı bulunduğunu göstermiyoruz. Erken valör kuru hafta sonunu, hesap koşullarını ve kredi kapasitesini zaten yansıtabilir. Uygulamada güncel ve gerçekten yapılabilir iki fiyat gerekir.
S kuruyla sadece hisse ana parasını almak 10 milyon EUR gerektirir. Erken dönüşüm yaklaşık 909,17 EUR daha fazla kullanır. Bu fiyat dezavantajını, dolar faizinin avro karşılığıyla karşılaştırmak gerekir. Bir kur farkına doğrudan dolar cinsinden faiz tutarı eklemek farklı birimleri karıştırır.
Avro getirisi sıfırken L = A koşulundan r* = (S/E − 1) × 360/d bulunur. Bir gün için tam yıllık ondalık oran 360/10999, yüzde olarak yaklaşık %3,273025’tir. Üç gün için 120/10999, yaklaşık %1,091008’dir. Eşitlikte maliyetler aynıdır; dolar faizi ilgili sınırın kesin olarak üzerindeyse erken yol bu modelde daha ucuz olur.
Varsayılan %6 her iki eşiği de aşar. Böylece daha kötü kurun neden toplamda kazanabildiği açıklanır. Üç günlük eşik, piyasadaki üç günlük kredi faizinin bir günlük faizin üçte biri olması gerektiğini söylemez. Sabit tutulan iki kur için hesaplanmış bir maliyet sınırıdır; ücretler, faiz esası veya fiyat değişince yeniden hesaplanır.
Erken yol avroyu T+1’de harcar; normal yol T+2’ye kadar elde tutar. Bu avro gerçekten yıllık g getirisi sağlayabiliyorsa iki ödeme aynı tarihe taşınmalıdır. Avro getirisi için de gerçek gün/360 basit hesap varsayımıyla erken ödemenin T+2 eşdeğeri A₂ = (P/E)(1 + gd/360) olur.
Yalnızca bir günlük örneği ele alalım. Dolar kredisi %6’da ve iki kur aynı kalırken g’yi %3 yapıyoruz. Erken yolun T+2 eşdeğer maliyeti 10.001.742,582659 EUR’ye yükselir; normal yol 10.001.666,666667 EUR’de kalır. Erken ödeme artık 75,915992 EUR daha pahalıdır.
| Avronun alternatif yıllık getirisi, % | Normal yolun T+2 maliyeti, EUR | Erken yolun T+2 eşdeğeri, EUR | Erken yolun tasarrufu, EUR | Dolar kredisi başabaş yıllık faizi, % |
|---|---|---|---|---|
| 0 | 10001666,666667 | 10000909,173561 | 757,493105 | ≈ 3,273025 |
| 3 | 10001666,666667 | 10001742,582659 | −75,915992 | ≈ 6,273298 |
Yeni eşik r* = [(S/E)(1 + gd/360) − 1] × 360/d olur. g = %3 ve d = 1 için tam yıllık ondalık oran 690/10999, yaklaşık %6,273298’dir. %6 kredi bu kez eşiğin altındadır. Burada ne kredinin gerçek faizi değiştirilmiştir ne de aracı 75,92 EUR ek ücret almıştır; fark ortak tarihte ölçülen ekonomik fırsat maliyetidir.
g, ilgili süre içinde gerçekten elde edilebilecek ve sonraki ödemeyi aksatmayacak getiriyi yansıtmalıdır. Vadesi gelmeden çekilemeyen bir yatırımın veya riskli beklenen kazancın oranı otomatik olarak nakit getirisi yerine kullanılamaz. Avro da borçlanılıyorsa onun sözleşmesi ayrıca hesaplanmalıdır; özkaynak ve borç fonlama sessizce eşitlenemez.
Kredi, gereken tutarda ve hisse ödeme kesiminden önce kullanılabilir olmalıdır. Onaylı limit, paranın hesaba geçtiğinin kanıtı değildir. Asgari faiz, taahhüt veya kullanım ücretleri ve saklama maliyetleri sıralamayı değiştirebilir. Her kalemi önce kendi para birimi ve tarihiyle kaydedin, ardından ortak temele taşıyın.
Aynı valör günü içinde de sıra sorunu yaşanabilir. T+1 dolar girişi saklamacının hisse ödeme saatinden, T+2 girişi kredi geri ödeme saatinden sonra olabilir. Tarihler eşleşse bile gün içi likidite gerekebilir. Beklenen giriş gecikirse açığı kimin kapatacağı belirlenmelidir.
Bu durum döviz takasında ana para riski ve ödeme karşılığı ödeme korumasından farklıdır. Ana para kaybını sınırlayan bir mekanizma hisse bedelini finanse etmez; dolar kredisi de döviz işleminin tüm risklerini ortadan kaldırmaz. Maliyet, kullanılabilir nakit ve takas güvenliği ayrı ayrı kontrol edilmelidir.
Buradaki yollar birbirinin alternatifidir, ikisinin birden yapılması önerilmez. İki valör için fiyat almak tek başına tam bir döviz swapı kurmaz. Gerçekte swap kullanılacaksa teyit edilmiş iki bacağı ve nakit akışları ayrıca incelenmelidir.
Doğru seçim, yalnızca hızlı valör ya da yüksek EUR/USD kuru değildir. Gereken doları zamanında sağlayabilen seçenekler arasında, vazgeçilen avro kullanımını da içeren en düşük toplam maliyettir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


