


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki


















Eski repo vadesinde yeni işlemin iskontosu yükseldiğinde, tahvil fiyatı değişmese bile nakit gerekir. Nakit eklemekle aynı tutarda tahvil satmanın farkını, küçülmenin yeni finansman tabanını azaltması üzerinden hesaplıyoruz.
Tahvillerin değeri değişmeden de repo yenilemesinde nakit açığı doğabilir. Eski işlem vadesinde ödenirken yeni işlem daha yüksek bir teminat iskontosuyla kuruluyorsa, aynı tahvil portföyü daha az finansman sağlar. Açık kadar tahvil satmanın sorunu çözeceği düşüncesi ise ikinci etkiyi gözden kaçırır: satılan tahviller artık yeni repo için kullanılamaz.
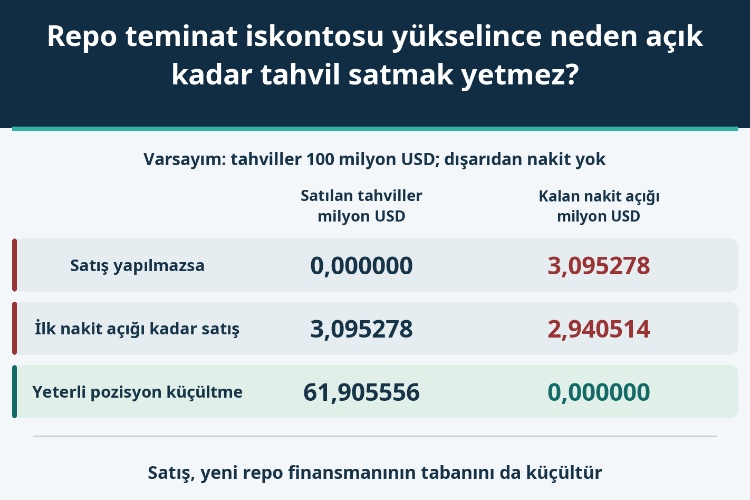
Örneğimizde 100 milyon USD tam piyasa değerindeki tahviller için iskonto %2'den %5'e çıkar. Faiz dahil tüm pozisyonu korumak yaklaşık 3,095 milyon USD dış nakit gerektirir. Dış kaynak eklenmezse gereken satış yaklaşık 61,906 milyon USD'ye yükselir. Aradaki büyük fark bir satış cezası değil, finansman tabanının da küçülmesinin sonucudur.
Hesap nakit borçlanan ve tahvilin ekonomik riskini taşıyan taraf açısından yapılır. Repo hukuken satış ve kararlaştırılmış geri alım düzeniyle kurulur; ekonomik olarak teminatlı finansman işlevi görür. Bu nedenle tahvillerin her an serbestçe üçüncü kişiye teslim edilebileceğini varsayamayız. Ekonomik pozisyon ile teslim yetkisi farklı meselelerdir.
Başlangıçta tahvillerin birikmiş faiz dahil kirli piyasa değeri V₀ = 100.000.000 USD olsun. İskonto h₀ = %2 olduğunda alınan nakit C₀ = (1 − h₀)V₀ = 98.000.000 USD'dir. Aradaki 2.000.000 USD pozisyonun başlangıç ekonomik özkaynağıdır. Bu tutarı faiz gideriyle karıştırmamak gerekir.
Eski repo yedi gerçek gün, yıllık basit %5 faiz ve bu örnekte seçilen ACT/360 gün sayımıyla yapılsın. Faiz, teminatın 100 milyonluk değeri üzerinden değil alınan 98 milyon üzerinden hesaplanır: I = 98.000.000 × 0,05 × 7/360 = 95.277,78 USD. Böylece eski işlemin vade sonu ödemesi D = 98.095.277,78 USD olur.
ACT/360 bütün repo piyasaları için zorunlu kabul edilmez. Dönem içinde kupon ödemesi, başka nakit hareketi, ücret, vergi ve günlük ek teminat transferi yoktur. Yeni reponun ileride doğacak faizi bugünkü eski borca tekrar eklenmez. Ayrıca mevcut sözleşmenin iskontosunun tek taraflı değiştirildiği varsayılmıyor; eski vadeli işlem bitiyor ve ayrı bir yeni işlem üzerinde anlaşma kuruluyor.
Kullanılan tanım h = (V − C)/V'dir: payda tahvilin tam piyasa değeridir. Yeni iskonto %5 ise nakit bu değerin %95'i olur. Tahviller birikmiş faiz dahil hâlâ 100 milyon USD değerindeyken yeni repo 95 milyon USD sağlar. Tümünü tutmanın dış nakit ihtiyacı G = D − 95 milyon = 3.095.277,78 USD'dir.
Bunun 3 milyon USD'si finansman kapasitesindeki düşüşten, 95.277,78 USD'si eski faizden kaynaklanır. Yalnız temiz fiyatın değişmemesi yeterli değildir; örnek birikmiş faiz dahil toplam değerin sabitliğini varsayar. %2'den %5'e değişim üç yüzde puandır. İskonto bir ücret, yıllık faiz veya anlık zarar değildir; faiz oranıyla aynı %5 rakamını taşıması işlevlerini birleştirmez.
Teminat değerinin nakde oranı m = V/C olarak veriliyorsa m = 1/(1 − h) kullanılır. %5 iskonto %105,263158 oranına karşılık gelir, %105'e değil. %105 oranı ise %4,761905 iskonto demektir. 100 milyon USD değer için 100 milyon/1,05 = 95.238.095,24 USD nakit sağlar; %5 iskontolu hesapla arasındaki fark 238.095,24 USD'dir. Piyasa terimini değil sözleşmedeki paydayı doğrulamak gerekir.
x tutarında tahvil satıldığında geriye V − x kalır. Yeni repo nakdi de 0,95(V − x)'e düşer. Dış nakit yoksa eski borç için toplam kaynak x + 0,95(V − x) = 0,95V + 0,05x olur. Satış bir dolar nakit yaratır fakat yeni borçlanma kapasitesinin 95 sentini ortadan kaldırır; açığı kapatmaya net katkısı beş senttir.
Bu %95 ücret ödendiği anlamına gelmez. Aynı tahvili hem satılmış varlık hem yeni reponun teminat tabanı olarak iki kez saymayı engeller. Açığı kapatan satış x = G/0,05 = 61.905.555,56 USD'dir. Kalan tahviller 38.094.444,44 USD, yeni repo nakdi 36.189.722,22 USD olur. Satış ve yeni nakit eski D tutarını karşılar.
| Seçenek | Dışarıdan nakit, USD | Satılan tahvillerin piyasa değeri, USD | Kalan tahvillerin piyasa değeri, USD | Yeni repo nakdi, USD | Kalan finansman açığı, USD |
|---|---|---|---|---|---|
| Nakit ekleyip tüm tahvilleri tutmak | 3.095.277,78 | 0,00 | 100.000.000,00 | 95.000.000,00 | 0,00 |
| Dış nakit olmadan yalnız ilk açık kadar satmak | 0,00 | 3.095.277,78 | 96.904.722,22 | 92.059.486,11 | 2.940.513,89 |
| Dış nakit olmadan yeterli küçülme | 0,00 | 61.905.555,56 | 38.094.444,44 | 36.189.722,22 | 0,00 |
Yalnız ilk açık olan 3.095.277,78 USD kadar tahvil satılırsa, yeni repo nakdi 92.059.486,11 USD'ye düşer. Satış geliri eklense bile 2.940.513,89 USD hâlâ eksiktir. Dışarıdan nakit koymak aynı etkiyi yaratmaz: portföyün yeni finansman tabanını korur.
İç hesaplar yuvarlanmadan yapılır; tabloda bağımsız olarak sente yuvarlanan kalemlerin toplamında bir sent fark görülebilir. Faizi ayrıca sıfır kabul eden kontrol örneğinde 98 milyon eski borç ve 95 milyon yeni kapasite arasında 3 milyon açık vardır. Dış nakit yoksa 60 milyon satılır, 40 milyon kalır ve 38 milyon yeni repo nakdi alınır. Bu basitleştirme ana tablonun faizli rakamlarıyla karıştırılmamalıdır.
Yeterli küçülmeden sonra ekonomik özkaynak, kalan tahvil değeri eksi yeni finansmandır: 38.094.444,44 − 36.189.722,22 = 1.904.722,22 USD. Başlangıçtaki 2 milyon USD'den eski faiz 95.277,78 çıkarıldığında da aynı sonuç bulunur. Tahvil satışı varlık ve borç miktarını birlikte küçültür; satış tutarı kendiliğinden zarar tutarı olmaz.
Dış nakit eklenerek bütün tahviller korunursa yeni yapının özkaynağı 5 milyon USD olur. Başlangıç özkaynağı eksi faiz artı 3.095.277,78 USD katkı yine 5 milyon verir. Katkı faaliyet kârı değildir. Yalnız bu tek varlıklı ve başka borcu olmayan modelde varlık/özkaynak oranı 50'den 20'ye iner. Bu, piyasa genelinde yasal kaldıraç sınırı veya gerçek bir kurumun toplam risk oranı değildir.
Dışarıdan nakit E ≥ 0 ve 0 < h < 1 için genel asgari satış x = max(0, [D − (1 − h)V − E]/h) şeklindedir. Buna mutlaka x ≤ V koşulu eklenmelidir. Cebirsel bir sonucun bulunması, o tutarda satılabilir varlık bulunduğunu kanıtlamaz.
| Yenilemede kirli piyasa değeri, USD | Tümünü tutmak için gereken nakit, USD | Dış nakit olmadan hesaplanan satış, USD | Varlık miktarı açısından uygulanabilirlik | Tüm tahviller satıldıktan sonra açık, USD |
|---|---|---|---|---|
| 100.000.000,00 | 3.095.277,78 | 61.905.555,56 | Aritmetik olarak mümkün | 0,00 |
| 99.000.000,00 | 4.045.277,78 | 80.905.555,56 | Aritmetik olarak mümkün | 0,00 |
| 96.000.000,00 | 6.895.277,78 | 137.905.555,56 | Mevcut varlığı aşıyor; mümkün değil | 2.095.277,78 |
Vade sonundaki kirli değer 99 milyon USD olursa dış nakit olmadan gereken satış 80.905.555,56 USD'dir; miktar mevcut varlığın içindedir. Değer 96 milyon USD'ye inerse formül 137.905.555,56 USD verir. Fakat yalnız 96 milyon USD varlık vardır. Tümü satılsa bile eski ödeme için 2.095.277,78 USD eksik kalır.
Bu sonuç, tanımlanan kaynakların eski ödemeyi tek başına karşılamadığını söyler; gerçek bir tüzel kişinin hukuken iflas ettiğine dair tespit değildir. Başka varlık, mahsuplaşma, kredi veya sermaye modeli değiştirebilir. Ancak onaylanmamış bir kaynağı varmış gibi eklemek açığı çözmez. Aritmetik açıdan mümkün görünen satışın dahi piyasada yapılabilmesi ayrıca kontrol edilmelidir.
Dış nakit olmadan küçülme, nihai yapıya net dış sermaye konmadığı anlamındadır. Gün içinde hiç nakit veya kredi gerekmeyeceği anlamına gelmez. Eski repodaki tahvillerin satılabilmesi için önce geri teslimi gerekebilir; geri teslim için eski ödeme gerekir. Yeni finansman ve satış bedeli de farklı anlarda kullanılabilir hale gelebilir.
Tahvil iadesi veya serbest bırakılması, satışın takası, yeni repo fonlaması ve eski ödemenin eşleştirilmesi gerekir. Eş zamanlı teslim, köprü finansmanı veya başka bir düzenleme mümkün olabilir, fakat burada hiçbiri taahhüt edilmiş değildir. Her miktarın varsayılan fiyattan satılabilmesi, fiyat etkisi ve alış-satış farkı olmaması, tahvillerin uygunluğu ve yeni fonlamanın erişilebilirliği de model varsayımlarıdır.
İma edilen repo oranıyla fiili finansman maliyetini ayırırken de aynı disiplin gerekir: getiri göstergesi, paranın miktarını ve geliş saatini tek başına açıklamaz. Kupon, işlem maliyeti, farklı takas günü, asgari işlem miktarı veya portföy bazlı netleştirme varsa kaynak-kullanım hesabı yeniden kurulmalıdır.
Nakit açığı ile gereken küçülme farklı soruları yanıtlar. İlki dış kaynak ihtiyacını, ikincisi satışın azalttığı yeni borçlanma tabanını da hesaba katar. Tahvil fiyatı değişmese bile pozisyonu sürdürmeyi zorlaştıran mekanizma tam olarak budur.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


