


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki










Hesap öz sermayesi, risk yüzdesi ve etkin stop-loss maliyetinden pozisyon büyüklüğünü hesaplayın. Örnek hisse senedi, forex ve vadeli işlemler, kayma, pip ve tick değerleri, korelasyon riski ve işlem öncesi doğrulama kontrol listesi içerir.
Temel cevap: Pozisyon büyüklüğü, inançtan, kaldıraç imkanından veya tercih edilen lot büyüklüğünden seçilmez. İşlem yanlış yapılırsa hesabın kaybedebileceği miktar, giriş noktası ile koruyucu stop arasındaki birim başına kayba bölünerek hesaplanır. Pratik formül şöyledir:
Pozisyon büyüklüğü = hesap öz sermayesi × risk yüzdesi ÷ birim başına etkin kayıp
"Etkin" kelimesi önemlidir. Kullanılabilir bir hesaplama, stop mesafesini, sözleşme çarpanını, pip veya tick değerini, para birimi dönüşümünü, beklenen kaymayı ve işlem maliyetlerini içerir. Bunlardan herhangi birini göz ardı etmek, gerçek kaybı planlanan kayıptan önemli ölçüde daha büyük hale getirebilir.
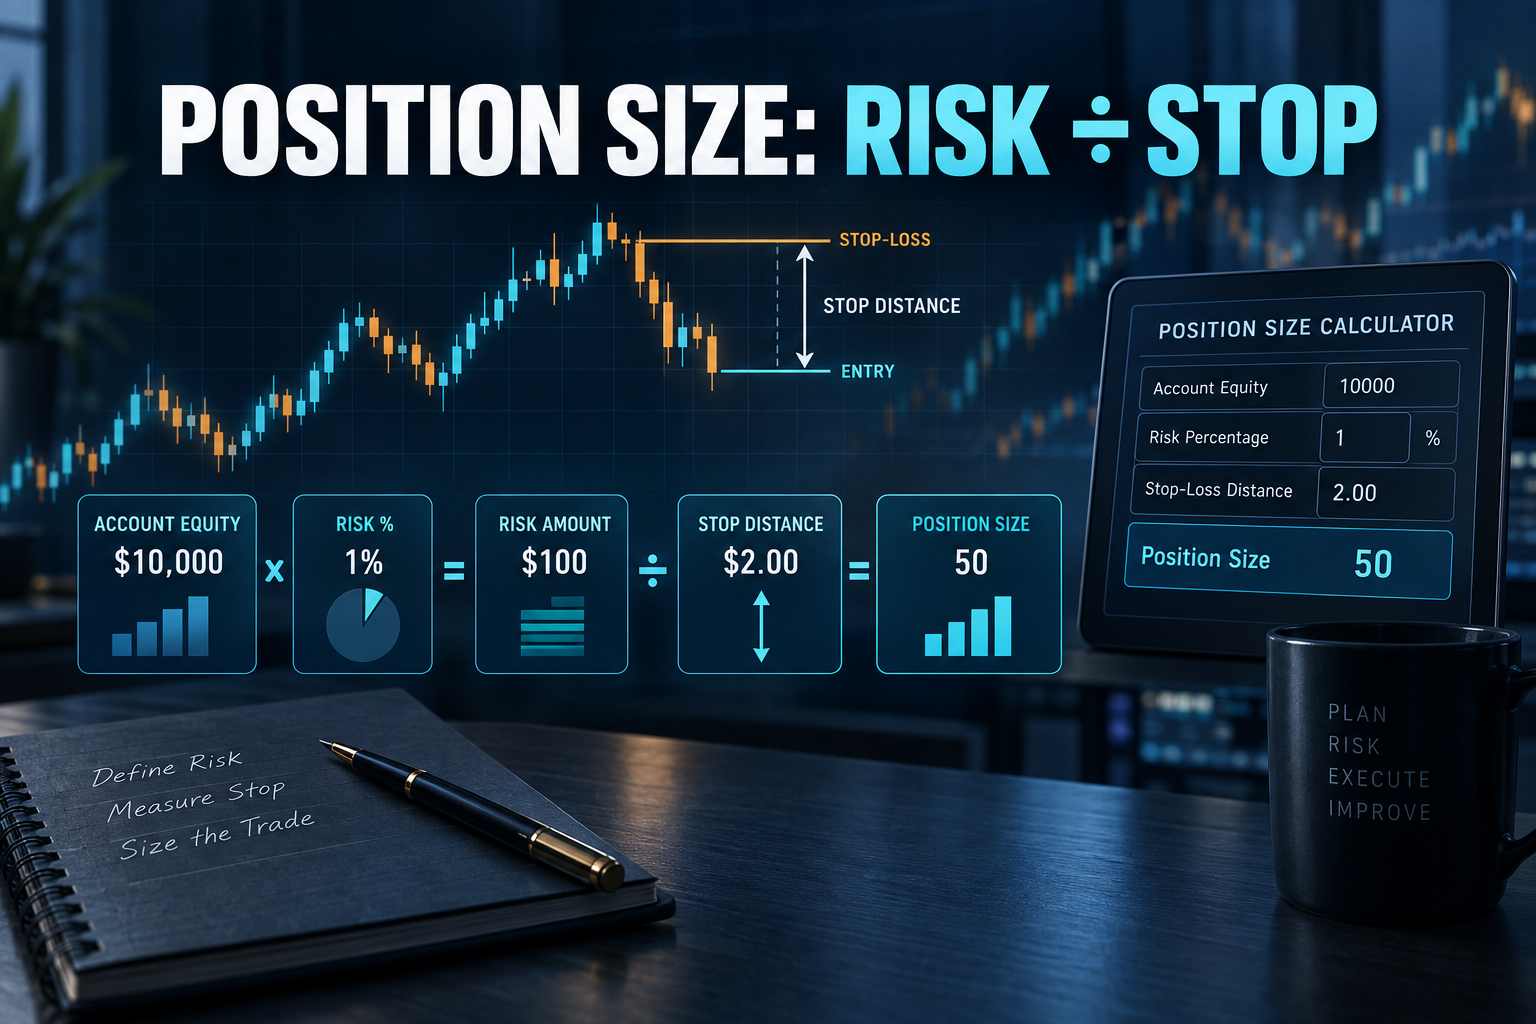
Bir hesabın 10.000$ öz sermayesi olduğunu ve yatırımcının bir yatırım fikrindeki kaybı %1 ile sınırladığını varsayalım. Bu durumda risk bütçesi 100$'dır. Bu, 100$ değerinde varlık satın almak veya %1 marj kullanmak anlamına gelmez. Bu, stop emri varsayılan işlem fiyatından gerçekleşirse, toplam işlem kaybı ve maliyetlerinin 100$'a yakın olması gerektiği anlamına gelir.
Şimdi hisseye 50 dolardan giriş yapıldığını ve teknik olarak haklı bir stop loss seviyesinin 48 dolar olduğunu varsayalım. Ham stop loss mesafesi hisse başına 2 dolardır. Maliyetler ve kayma hesaba katılmadan önce, maksimum stop loss seviyesi şöyledir:
100 $ ÷ 2 $ = 50 hisse
Piyasa riski 2.500 dolar, ancak planlanan fiyat riski 100 dolar. Bunlar farklı miktarlar. Risk, teminat ve stop loss'taki kayıp kavramlarını karıştırmak, en yaygın pozisyon büyüklüğü belirleme hatalarından biridir.
Mevcut net tasfiye değerini kullanın, orijinal depozitoyu veya dünkü yuvarlanmış bakiyeyi değil. Açık pozisyon kar ve zararı, riski absorbe etmek için gerçekten mevcut olan miktarı değiştirebilir. Birden fazla pozisyon aynı katalizör veya para birimi riskini paylaşıyorsa, her bir emri ayrı ayrı ele almak yerine, bunların birleşik riski için rezerv kapasitesi ayırın.
Eğer öz sermaye E ve seçilen risk oranı r ise , nominal risk bütçesi E × r'dir . %0,60 risk taşıyan 25.000 dolarlık bir hesabın bütçesi 150 dolardır. Bu yüzde bir tavan değeridir, her yatırımda harcanması gereken bir hedef değildir. Likidite zayıf olduğunda veya olay riski alışılmadık derecede yüksek olduğunda, doğru miktar daha küçük veya sıfır olabilir.
Nakit hisse senetlerinde, birim başına zarar genellikle giriş-çıkış noktası mesafesi artı beklenen maliyetlerdir. Vadeli işlemlerde ise, tik cinsinden mesafe ile tik değerinin çarpımıdır. Döviz işlemlerinde ise, seçilen lot büyüklüğü için pip cinsinden stop noktası ile pip değerinin çarpımıdır ve gerekirse hesap para birimine çevrilir.
Birim başına etkin kayıp = durma mesafesi × birim değeri + komisyonlar + beklenen kayma
Risk bütçesini birim başına etkin kayba bölün, ardından izin verilen pay, sözleşme veya lot artışına yuvarlayın. Yukarı yuvarlama risk tavanını aşar. Yuvarlamadan sonra, nihai emrin hala uygun olup olmadığını doğrulamak için stop noktasındaki tam kaybı yeniden hesaplayın.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Planlanan 200 dolarlık kayıp yerine 250 dolarlık kayıp yaşanırsa, aşırı kar %25'tir. Sürekli aşırı karlar, iyimser kayma, stop loss değişiklikleri, yanlış pip dönüşümü, yanlış çarpan, kısmi dolumlar veya ilişkili boşluklara işaret eder. Formül doğru olsa bile girdilerin düzeltilmesi gerekir.
Geçerli bir pozisyon, emir verilmeden önce en kötü makul kaybın kabul edilebilir olduğu pozisyondur. Eğer minimum işlem yapılabilir miktar risk bütçesini aşarsa, analitik bir gerekçe olmadan stop loss'u daha yakına taşımak çözüm değildir. Çözüm, daha küçük bir kontrat kullanmak, başka bir enstrüman seçmek veya işlemi atlamaktır.
Pozisyon büyüklüğü belirleme, zayıf bir giriş noktasını iyileştiremez veya negatif beklenti stratejisini karlı hale getiremez. Rolü daha dar ve esaslıdır: piyasa tezini bilinen, karşılaştırılabilir ve atlatılabilir bir hesap düzeyinde kayba dönüştürmek.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol



