


- XAUUSD
- XAGUSD
- WTI
- USDX



Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki







Hong Kong’un para kurulu sistemi, kuru banka likiditesine bağlar; yatırımcının hedef getirisine değil. Varsayımsal konvertibilite işlemlerinin Toplam Bakiye üzerindeki etkisini izleyin ve bant içindeki küçük bir hareketin hesapta nasıl büyük kayıp yaratabildiğini hesaplayın.
Dar bir kur bandı, başlı başına işlem stratejisi değildir. USD/HKD 7.75–7.85 aralığında kalırken bir pozisyon zarar edebilir, finansman maliyeti kazancı tüketebilir veya hesabın teminatı yetersiz kalabilir. Kur bağı bir parasal çerçeveyi tanımlar; belirli giriş fiyatı, çıkış tarihi ya da hesaptaki paraya getiri sözü vermez.
Bir işlemi değerlendirirken iki hesabı ayırın. İlki, Hong Kong Para Otoritesinin, yani HKMA’nın döviz işlemlerinin bankaların mutabakat bakiyelerini nasıl etkilediğini açıklar. İkincisi, gerçek pozisyon büyüklüğünü, gerçekleşen fiyatları ve maliyetleri kullanır. İkisini karıştırmak, istikrar mekanizmasını sağlamadığı bir kâr garantisine dönüştürür.
USD/HKD, bir ABD dolarının kaç Hong Kong doları ettiğini gösterir. 7.8000’den 7.7800’e düşüş, Hong Kong dolarının güçlenmesidir: bir ABD doları almak için daha az HKD gerekir. USD/HKD uzun pozisyonu, HKD karşılığında USD alımıdır; bu düşüş uzun pozisyonun aleyhinedir.
HKMA, Bağlı Döviz Kuru Sistemini kuru 7.75–7.85 arasında tutan bir para kurulu düzeni olarak açıklar. Güçlü taraf Konvertibilite Taahhüdünde lisanslı bankalardan 7.75 kuruyla USD alır; zayıf tarafta 7.85’ten USD satar. Güçlü ve zayıf ifadeleri Hong Kong dolarını niteler, USD/HKD grafiğinin yükselip düşmesini değil.
Bunlar bankalar düzeyindeki dönüşüm düzenlemeleridir. Her bireysel müşterinin anında iki yönde de işlem yapabileceği iki fiyat değildir. 7.80 bağlantı kuru da her piyasa işleminin bu seviyeden gerçekleşmesini gerektirmez. Müşteri uygulanabilir alış-satış kotasyonlarını, sözleşme koşullarını ve izin verilen miktarı ayrıca kontrol etmelidir.
Toplam Bakiye, bankaların HKMA nezdindeki takas hesaplarında tuttuğu bakiyelerin toplamıdır. Parasal tabanın bir parçasıdır; bütün müşteri mevduatları veya tek bir işlem hesabının bakiyesi değildir. Likidite eklenmesi ya da çekilmesi ifadesini yorumlarken bu ayrım önemlidir.
Tamamen varsayımsal 50.00 milyar HKD Toplam Bakiye ile başlayın. Diğer bütün akışlar sıfırken, her biri 1.00 milyar USD tutarında ve mutabakatı tamamlanmış iki bağımsız işlem karşılaştırın. Aşağıdaki satırlar alternatif senaryolardır; ardışık işlemler veya belirli bir güne ait gerçek gözlemler değildir.
| Mutabakatı tamamlanmış bağımsız senaryo | HKMA’nın USD işlemi, milyar | HKD bakiye değişimi, milyar | Son Toplam Bakiye, milyar HKD |
|---|---|---|---|
| İşlem yok | 0.00 | 0.00 | 50.00 |
| Güçlü taraf, 7.75 | 1.00 alır | +7.75 | 57.75 |
| Zayıf taraf, 7.85 | 1.00 satar | −7.85 | 42.15 |
Güçlü tarafta 1.00×7.75 = 7.75 milyar HKD banka mutabakat bakiyelerine eklenir; toplam 57.75 olur. Zayıf tarafta 1.00 milyar USD verilmesi karşılığında 7.85 milyar HKD çekilir ve 42.15 kalır. İki satır da 50.00’dan başlar. Son bakiyeleri birbirinden çıkarmak, gerçek bir günün net operasyonunu ölçmez.
İki taahhüt kuru anlık gidiş-dönüş kârı yaratmaz. Banka 7.75’te USD verip HKD alır; 7.85’te geri aldığı her USD için daha fazla HKD öder. Ayrıca bunlar mekanizmanın iki farklı yönüdür, bireysel işlemciye aynı anda sunulan çift yönlü fiyatlar değildir.
Gerçek verileri mutabık hale getirirken, beklenen valör etkisini mutabakatı tamamlanmış bakiyeden ayırın. Döviz Fonu kıymetleriyle ilgili işlemler ve faiz ödemeleri gibi başka kalemler de açıklanan Toplam Bakiyeyi değiştirebilir. Tek başına günlük değişim, konvertibilite işleminin büyüklüğünü kanıtlamaz.
HKMA’nın açıklamasında güçlü tarafta USD alımı, Toplam Bakiyeyi genişletir ve HKD faizleri üzerinde aşağı yönlü baskı oluşturur. Zayıf tarafta USD satışı bakiyeyi daraltır ve faizler üzerinde yukarı yönlü baskı yaratır. Değişen parasal koşullar, kuru konvertibilite bölgesinin içine geri yöneltmeye yardımcı olur.
Bu mekanizma, sabit bir dolar tutarının belirli bir faizi mutlaka sabit sayıda baz puan değiştireceği anlamına gelmez. Muhasebe tablosunda faiz tahmini yoktur. Pozisyonun kaç gün tutulacağını, seçilen piyasa faizinin anında tepki verip vermeyeceğini veya USD/HKD’nin ne zaman 7.80’e geleceğini söylemez.
Bireysel ürünlerdeki finansman bedelleri de iki politika faizi arasındaki farka kendiliğinden eşit olmaz. Pozisyon taşıma geliri tahmini için ürünün gerçek ücretleri, elde tutma tarihleri ve nakit akışlarının kayıt esasları gerekir. Spot fiyatın bir taahhüt seviyesine yakın olması bu girdileri sağlamaz.
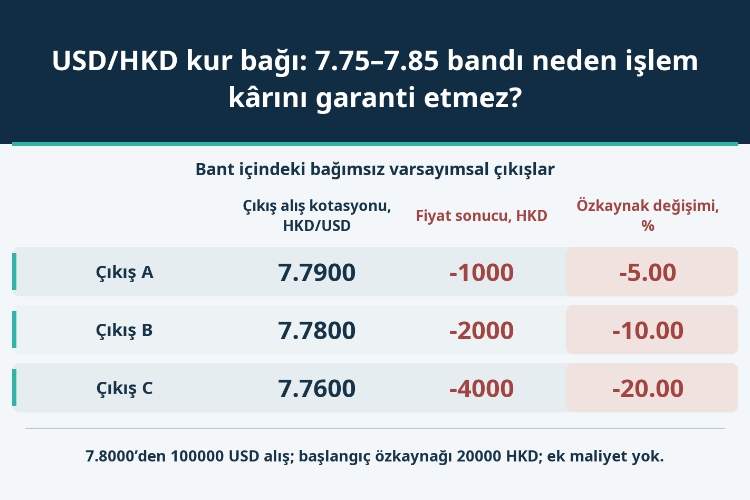
Kâr ve zararı HKD ile ölçülen varsayımsal doğrusal bir USD/HKD pozisyonu düşünün. Gerçekte uygulanmış satış kotasyonu K = 7.8000 üzerinden N = 100000 USD alın. Başlangıç hesap özkaynağı E₀ = 20000 HKD olsun; başka pozisyon veya nakit akışı bulunmasın. Her çıkış satırında, birbirinden bağımsız olarak, pozisyonun tamamının belirtilen gerçek alış kotasyonu B’den satıldığını varsayın. Şimdilik ek komisyon ve finansmanı dışarıda bırakın.
Fiyat kaynaklı brüt sonuç P = N×(B−K) olur. Son sütun P/E₀ oranını gösterir; yüzde değeri 100×P/E₀’dır. Bu, USD/HKD’nin yüzde değişimi veya marjin gereksinimi değildir.
| Gerçek çıkış alış kotasyonu, HKD/USD | Brüt fiyat sonucu, HKD | Fiyat sonucu sonrası özkaynak, HKD | Başlangıç özkaynağına göre değişim, % |
|---|---|---|---|
| 7.7900 | −1000 | 19000 | −5.00 |
| 7.7800 | −2000 | 18000 | −10.00 |
| 7.7600 | −4000 | 16000 | −20.00 |
7.7800 çıkışında P = 100000×(7.7800−7.8000) = −2000 HKD’dir. Fiyat zararından sonra özkaynak 18000 HKD’ye iner; başlangıçtaki 20000’e göre %10 kayıp vardır, oysa kur hâlâ bölgenin içindedir. Açılış nominal tutarı 780000 HKD, yani başlangıç özkaynağının 39 katıdır. Bu maruziyet oranı, küçük kur hareketinin hesap üzerindeki büyük etkisini açıklar; aynı kaldıracın belirli bir müşteriye sunulduğunu veya uygun olduğunu söylemez.
Tablo azami zarar sınırı veya zorunlu tasfiye tahmini değildir. Belirtilen çıkışların gerçekleştiğini varsayar ve herhangi bir marjin kuralı içermez. Pozisyonun planlanan çıkışa kadar açık kalıp kalamayacağı için teminat gereksinimleri ve pozisyonların zorunlu kapatılma koşulları ayrıca incelenmelidir. Bu değerlendirmede hesap bakiyesi, özkaynak ve marjin seviyesi arasındaki fark dikkate alınmalıdır. Pozitif nakit bakiyesini özkaynağın yerine koymak soruyu yanıtlamaz.
Yön hareketi olmasa bile alış ve satış fiyatları önemlidir. Giriş kotasyonu 7.7990/7.8000 iken fiyat değişmeden uzun pozisyon hemen satılırsa sonuç 100000×(7.7990−7.8000) = −100 HKD olur. Spread zaten iki gerçekleşen fiyatın içindedir; bir kez daha çıkarmak aynı maliyeti iki kez sayar.
7.7800 çıkışına bağımsız, kurgusal bir nakit kaydı ekleyin: tüm dönem için 120 HKD finansman alacağı ve toplam 80 HKD ek komisyon. Net sonuç −2000 + 120 − 80 = −1960 HKD’dir. Alacak zararı azaltır, kâra dönüştürmez. Bunlar hesap girdileridir, güncel finansman fiyatları değildir.
Plan, kurun tersine dönmesini beklerken faiz kazanmaksa fiyat sonucunu tarihli finansman kayıtlarından ayrı gösterin. Her ücret veya alacağın yönünü, kapsadığı gün sayısını, kayıt para birimini ve ekranda görülen sonuca zaten dahil olup olmadığını doğrulayın. Yıllık bir faiz oranı, tek günlük fiyat getirisine doğrudan eklenemez.
Nakit döviz dönüşümü, faizli döviz mevduatı ve kaldıraçlı doğrusal pozisyon farklı ürünlerdir. Buradaki pozisyon formülü, fiilen teslim edilen dövizlerin nakit kaydının veya mevduatın faiz koşullarının yerine geçmez. Kur bağı bunların maliyetlerini, fonlara erişimini ve teminat uygulamasını aynı hale getirmez.
Parasal çerçeve için güncel taahhüt seviyelerini ve her yönde hangi tarafın hangi para birimini aldığını kontrol edin. Gerçek bir HKMA işlemini yorumluyorsanız tutar ve valör tarihini ilgili Toplam Bakiye verisiyle eşleştirin, diğer açıklanmış değişimleri de hesaba katın. Bireysel işlem grafiğinin bir seviyeye dokunması, tek başına belirli bir banka işlemini doğrulamaz.
Pozisyon için ürünü, baz para birimi adedini, gerçekleşen giriş fiyatı tarafını, uygulanabilir çıkış tarafını ve hesap para birimini kaydedin. Önce fiyat sonucunu yeniden hesaplayın, ardından her finansman ve komisyon kalemini yalnız bir kez ekleyin. Hesap HKD cinsinden değilse sonuç dönüşümü için ayrıca belgelenmiş bir kur ve kayıt kuralı gerekir.
Son olarak, beklenen geri dönüşten önce hesabın ters yönlü hareketi taşıyıp taşıyamayacağını sınayın. Gerçek özkaynağı ve geçerli marjin koşullarını kullanın; bant sınırına kalan mesafeyi hesap düzeyindeki zarar sınırının yerine koymayın. Gerçekleşemeyen bir fiyat, varsayılan finansman alacağı veya belirsiz elde tutma süresi üzerine kurulan getiri iddiası henüz kanıtlanmış değildir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


