


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Kira yükümlülüğü ile kira ödemesinin pay ve paydada aynı kapsamı izlemesi gerekir. Yeniden hesaplanabilir örnek; dört çarpanı, tutarlı iki yaklaşım arasında değişen şirket sıralamasını ve kira sonrası göstergenin neden serbest nakit akışı olmadığını açıklıyor.
Bir hisse tarama ekranı şirketi FAVÖK’ünün beş katıyla gösterirken başka bir tablo 6,5 kat hesaplıyor. Nakit kira indirimi yapılan üçüncü hesapta yaklaşık 7,14 kat görülüyor. Bu fark için hissenin fiyatının değişmesi gerekmiyor. Kira yükümlülüğü ile faaliyet göstergesinin nasıl eşleştirildiği tek başına farklı sonuçlar yaratabiliyor.
Kira yükümlülüğünü firma değerine eklemeyip ilgili nakit maliyetini de paydadan düşmemek, olduğundan çekici görünen düşük bir çarpan üretebilir. Ancak bu kapsam hatasını düzeltmek, her tutarlı yöntemin aynı sayıya ulaşacağı anlamına gelmez. Aşağıdaki varsayımsal A şirketi, bir tutarlı hesapta emsalinin altında, diğerinde üstündedir. Bu sonuç hisse seçim listesinin tanıma duyarlılığını gösterir; hangi hissenin ucuz olduğunu kanıtlamaz.
IFRS Vakfının güncel IFRS 16 açıklaması, kiracı açısından kullanım hakkı varlığı ile kira yükümlülüğünün muhasebeleştirilmesini anlatır; kısa vadeli kiralamalar ve düşük değerli varlıklar için ilgili istisnalar vardır. Standart, 1 Ocak 2019 veya sonrasında başlayan yıllık raporlama dönemlerinde uygulanır. Bu muhasebe çerçevesi, bütün analistlerin tek bir firma değeri formülü kullanmasını zorunlu kılmaz.
Vakfın Ocak 2016 tarihli etki analizi, bazı faaliyet kiralama giderlerinin yerini amortisman ve faizin almasının FAVÖK’ü artırabileceğini, buna karşılık toplam kira ödemesini değiştirmediğini açıklar. Belge tarihsel uygulama analizidir; 2026’da çıkmış yeni bir düzenleme değildir. Aynı etkiyi ABD muhasebe kurallarındaki tüm faaliyet kiralamalarına otomatik olarak uygulamak da doğru olmaz.
Bu nedenle şirketin açıkladığı mutabakat tablosu gereklidir. Hangi kira gideri faaliyet maliyetinde kalıyor? Hangi amortisman ve faiz FAVÖK’e geri eklenmiş? Yönetim ayrıca kira düzeltmesi yapmış mı? “Düzeltilmiş FAVÖK” başlığı bu soruları tek başına yanıtlamaz. Zaten faaliyet sonucunu azaltan giderin yeniden indirilmesi karşılaştırmayı iyileştirmez, yeni bir kapsam sorunu doğurur.
Örnekteki şirketler ve bütün tutarlar varsayımsaldır; para rakamları aynı para biriminin milyonlarıyla ifade edilir. A’nın özkaynak piyasa değeri 600, kira dışındaki faizli borcu 500, indirime uygun nakdi 100 olsun. Kira yükümlülüğü hariç firma değeri E = 600 + 500 − 100 = 1.000 olur. Belirtilen nakdin tamamının indirilebilir olduğu; imtiyazlı pay, kontrol gücü olmayan pay, emeklilik yükümlülüğü, ayrı yatırım veya başka düzeltme bulunmadığı varsayılır.
Muhasebeleştirilmiş kira yükümlülüğü L = 300 eklenince pay E + L = 1.300 olur. Piyasa değerinden firma değerine geçişi denetlerken veri sağlayıcının borç tanımı okunmalıdır. Kira yükümlülüğü zaten borç içinde bulunuyorsa bir kez daha 300 eklemek aynı yükümlülüğü iki kez sayar.
Kullanım hakkı varlığı bu köprüye ikinci bir borç kalemi olarak eklenmez. Gelecekteki kiraların iskonto edilmemiş toplamı da muhasebeleştirilmiş yükümlülüğün doğrudan yerine geçmez. Model L’yi verilmiş bir bilanço tutarı olarak alır; kira sözleşmelerinin gerçeğe uygun değerini hesaplamaz. Gerçek bir emsal çalışmasında kullanılan değerin defter tutarı mı yoksa ayrıca tahmin edilmiş değer mi olduğu açıkça belirtilmelidir.
B = 200, modeldeki aktifleştirilmiş sabit kiralamaların amortisman ve faizini dışlayan, mutabakatı yapılmış FAVÖK olsun. R = 60 ise aynı sözleşme grubunun normalleştirilmiş yıllık nakit ödemesidir. B − R = 140 burada nakit kira sonrası analitik gösterge olarak tanımlanır. Açıklanan FAVÖK değildir; eski IAS 17 kârının otomatik yeniden kurulması veya standartta zorunlu tutulan bir ara toplam da değildir.
Nakit ödeme ile döneme ait gider her zaman aynı değildir. Kirasız dönemler, peşin ödemeler ve taksit düzeni fark yaratabilir. Ayrıca B’yi zaten azaltmış değişken kiralar veya kısa vadeli kira giderleri R’ye tekrar konulmamalıdır. Normalleştirme, zamanlama farklarını şeffaf biçimde açıklamalı; gerçek sözleşme ödemelerini yok saymamalıdır. Homojen sabit kiralama örneği, pay ile paydanın aynı sözleşmeleri izlemesini sağlamak için seçilmiştir.
| Yaklaşım | Firma değeri, milyon | Payda, milyon | Çarpan, kat |
|---|---|---|---|
| Kiralamayı aktifleştiren yaklaşım | 1.300 | 200 | 6,5 |
| Nakit kira sonrası analitik gösterge | 1.000 | 140 | ≈ 7,142857 |
| Uyumsuz: yükümlülük ve kira indirimi yok | 1.000 | 200 | 5 |
| Uyumsuz: yükümlülük var, kira da düşülüyor | 1.300 | 140 | ≈ 9,285714 |
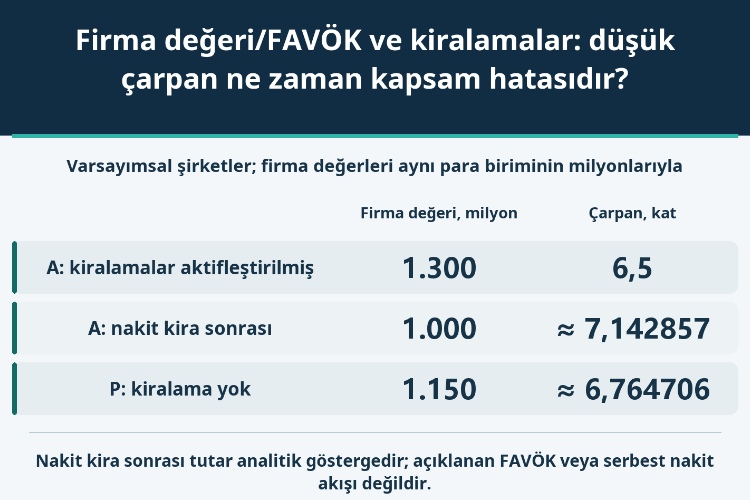
Aktifleştirilmiş yaklaşımda kira yükümlülüğü firma değerine alınır ve ilgili kira nakdi öncesi FAVÖK kullanılır: 1.300 / 200 = 6,5 kat. Alternatifte yükümlülük firma değeri tutarından çıkarılır, karşılık gelen nakit kira faaliyet göstergesinden indirilir: 1.000 / 140 = 50/7, yaklaşık 7,142857 kat. İkinci ölçü firma değeri/nakit kira sonrası gösterge diye adlandırılmalıdır; ilk hesapla aynı tanıma sahip raporlanmış FAVÖK oranı gibi sunulmamalıdır.
1.000 / 200 = 5 ise kira yükümlülüğünü dışlarken paydadan ilgili ödemeyi de indirmez. Ters yöndeki 1.300 / 140 = 65/7, yaklaşık 9,285714, yükümlülüğü içeren payı kira sonrası payda ile birleştirir. Bu iki hesap, burada tanımlanan karşılaştırma çerçeveleriyle uyumsuzdur. Bu ifade bütün farklı değerleme oranlarını yasaklamaz; farklı tasarımın ekonomik anlamı ayrıca açıklanmalıdır.
E > 0, L ≥ 0 ve B > R ≥ 0 koşullarında eşitlik E / (B − R) = (E + L) / B ile kurulur. Buradan L = ER / (B − R) elde edilir. E = 1.000, B = 200 ve R = 60 için iki oranı eşitleyen yükümlülük 3.000/7, yaklaşık 428,571429 olur. Başlangıçtaki 300 bu tutar değildir.
E, B ve L sabit tutulursa kira için eşik R = BL / (E + L) biçimindedir: 600/13, yaklaşık 46,153846. R bu kesin değerin altındaysa kira sonrası çarpan 6,5’in altında, üstündeyse üzerindedir; paydanın pozitif kalması gerekir. Ayrı kontrol olarak R = 40 alındığında 1.000 / 160 = 6,25 bulunur. R = 60 senaryosunda yaklaşık 7,14 görülür.
Bu eşitlikler muhasebede ne kadar yükümlülük tanınacağını veya gerçeğe uygun değeri belirlemez. L belirli bir tarihteki stok, R yıllık akımdır. Kalan sözleşme süresi, ödeme takvimi ve kira portföyü ikisinin ilişkisini etkiler. Altı ondalık basamak hesabı yeniden üretmek içindir, kira tahmininde bu hassasiyetin bulunduğunu iddia etmez. Sıfır ya da negatif payda, olağan pozitif çarpan sıralamasının dışındadır.
Hiç kiralaması olmayan P şirketinin firma değeri 1.150, FAVÖK’ü 170 olsun. Çarpanı 115/17, yaklaşık 6,764706 kat eder. Bu kontrollü örnekte P’nin iki yaklaşım arasında değiştirilecek kira kalemi yoktur.
| Kendi içinde tutarlı yaklaşım | A şirketi, kat | Kiralamaları olmayan P, kat |
|---|---|---|
| Kiralamayı aktifleştiren yaklaşım | 6,5 | ≈ 6,764706 |
| Nakit kira sonrası analitik gösterge | ≈ 7,142857 | ≈ 6,764706 |
A’nın 6,5 katlık aktifleştirilmiş çarpanı P’nin yaklaşık 6,76 katından düşüktür. Nakit kira sonrası yaklaşık 7,14 katlık gösterge ise daha yüksektir. Arada hisse fiyatı, faaliyet tahmini veya sözleşme ödemesi değişmemiştir. Değişen analiz tanımıdır. Yalnızca düşük rakamı gösteren tarama ekranı, listenin oluşumunu etkileyebilecek bilgiyi gizler.
Yine de bu tersine dönüş A’nın pahalı, P’nin ucuz olduğunu göstermez. Model büyümeyi, varlık yaşını, bakım yatırımlarını, mülkiyetten kalan hakları veya iş riskini eşitlemez. Kendi binasını kullanan şirketin yenileme ihtiyacı kiracıdan farklı olabilir. Her iki tutarlı göstergeyi birlikte sunmak, bu ekonomik farkları araştırmanın başlangıcıdır; bunların yerine geçen bir değerleme kararı değildir.
Yıllık kira nakdi 60’ın anapara ödemesi 45 ve faiz 15’ten oluştuğunu, kullanım hakkı amortismanının ayrıca 50 olduğunu varsayalım. Tanımlanmış FAVÖK 200’den başlayan kısmi köprü 200 − 45 − 15 = 140 olur. Yalnızca anaparayı düşmek 155 verir ve 15 tutarında gerçek ödemeyi dışarıda bırakır. Ödemenin başka bölümde sınıflandırılması onu ortadan kaldırmaz.
200 − 50 − 60 = 90 hesabı da bu nakit köprüsü değildir. FAVÖK nakit çıkışı yaratmayan amortismanı zaten dışlar. Amortismanı yeniden indirip toplam nakdi de çıkarmak, gider düzeltmesi ile nakit düzeltmesini karıştırır. Başlangıç faiz ve vergi öncesi kâr olsaydı ilgili amortisman önce geri eklenir, ardından kira nakdi düşülürdü. Farklı başlangıçlardan gelen tablolar üst üste uygulanamaz.
Doğru bulunan 140 da serbest nakit akışı değildir. Kira dışı finansman faizi, vergi, işletme sermayesi değişimleri, yatırım harcamaları ve diğer düzeltmeler henüz hesaba katılmamıştır. Nakit akış tablosunun farklı bölümlerindeki toplam ödeme kontrol edilmelidir. Ayrıca 45 anapara ödenmesi, yükümlülük bakiyesinin kesin olarak 45 azaldığını kanıtlamaz; yeni kiralamalar ve diğer hareketler verilmemiştir.
Güvenilir çıktı tek bir düşük çarpan değildir. Yükümlülükleri, faaliyet göstergesini ve ödemeleri kaynaklarına bağlayan izlenebilir bir hesaptır. Değerleme yorumu, ancak bu kapsam kontrolünden sonra anlam kazanır.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


