


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki













Daha yüksek tasfiye ödemesi, gecikme nedeniyle avantajını kaybedebilir. Gerçekleşebilir satışın net nakdini aynı tarihe indirgenmiş dağıtımla karşılaştırın; fon giderlerini, kişisel kesintileri ve paranın kullanılabilir olduğu günü ayırın.
Bir ETF tasfiye edileceğini açıkladığında mevcut yatırımcı için soru somuttur: Borsada işlem devam ederken çıkmak mı, fonun varlıkları nakde çevirip dağıtmasını beklemek mi? Son net aktif değerinin altında satış yapmak ilk bakışta dezavantajlı görünebilir. Fakat beklenen dağıtımı daha yüksek görmek de tek başına bekleme kararını doğrulamaz. Bir tarafta uygulanabilir satış fiyatı, diğer tarafta net hak ve ödeme zamanı vardır.
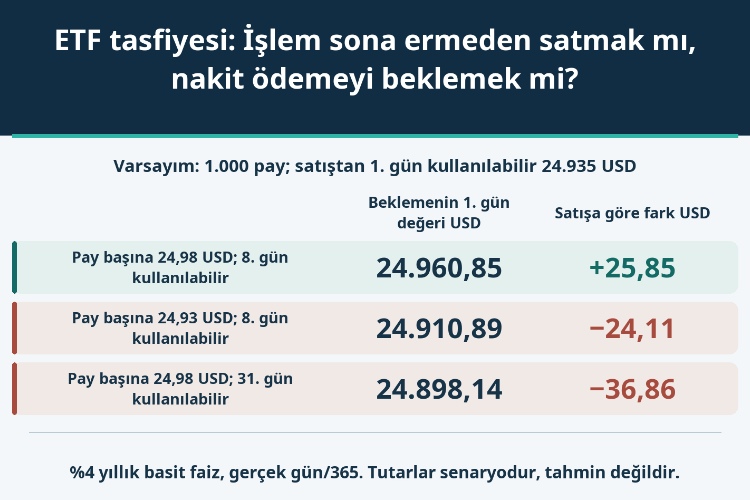
Doğru karşılaştırma her iki nakdi aynı tarihte değerlendirir. Aşağıdaki varsayımda satış, 1. gün kullanılabilecek 24.935 USD sağlar. 8. gün 24.980 USD almak, belirtilen nakit fırsat faiziyle 1. güne çevrildiğinde 25,85 USD avantajlıdır. Aynı para 31. güne kalırsa beklemek 36,86 USD dezavantajlı olur. Ödeme tutarı değişmeden yalnızca gecikme sıralamayı tersine çevirebilir.
Fonun bütünüyle tasfiyesi, tek bir borsadaki kotasyondan çıkışla aynı şey değildir. Pay sınıfının dönüşümü ya da başka fonla birleşme de farklı varlık ve haklar bırakabilir. Burada ABD’de kayıtlı, nakit dağıtarak tasfiye olan varsayımsal bir ETF kullanılıyor. Bu çerçeve diğer ülkelerdeki bütün ürünler, emtia yapıları veya borsada işlem gören borç araçları için tek bir yasal süreç oluşturmaz.
Duyuru tarihi, son işlem seansı, hakların veya değerin belirlenmesi, ihraççının ödeme göndermesi ve hesaptaki paranın kullanılabilir olması ayrı tarihlerdir. Birincil piyasada pay yaratma ve geri alım başvurularının son günü, küçük yatırımcının borsada satış yapabileceği son anla mutlaka aynı değildir. Aracı kurumun hesabı işleme biçimi de zaman çizelgesine ayrı bir aşama ekleyebilir.
BELT’nin 12 Haziran 2026 ek duyurusunda yaklaşık olarak 12 Ağustos son işlem, 13 Ağustos durdurma ve 17 Ağustos ödeme gönderimi öngörülüyordu. İhraççı sonradan 40,04 USD kapanış ve 39,926954 USD nihai dağıtım bildirdi. Bunlar gerçekleşmiş kayıtlar olmakla birlikte herkese açık kesin satış fiyatı veya kişinin vergi sonrası sonucu değildir. İhraççının gönderim tarihi, her hesapta aynı anda çekilebilir para oluştuğunu da kanıtlamaz.
Yatırımcı 1.000 pay tutuyor olsun. Eski referans net aktif değer pay başına 25,00 USD; piyasada 24,94 USD alış fiyatında bütün miktarı karşılayacak uygulanabilir derinlik var. Satışın yatırımcıya ait toplam gideri 5 USD. Böylece 1.000 × 24,94 − 5 = 24.935 USD net satış nakdi elde edilir. Bunların tamamı eğitim amaçlı kurgusal girdilerdir; BELT fiyatı ya da gerçek aracı kurum tarifesi değildir.
Son işlem fiyatı, alış satış ortalaması ve gösterge net aktif değer aynı satış imkânını ifade etmez. En iyi alışta sadece küçük miktar varsa kalan paylar başka fiyatlara gider; limitli emir ise hiç gerçekleşmeyebilir. ETF piyasa fiyatı ile net aktif değeri arasındaki fark bu nedenle yalnızca görünür iskontoyu değil, gerçekten elde edilebilir çıkış nakdini anlamak için önemlidir. Miktar büyüdüğünde tek fiyat varsayımı da tekrar incelenmelidir.
Modelde satış nakdi 1. gün kullanılabilir kabul edilir. Bu, bütün piyasalar için geçerli takas süresi veya koşulsuz para çekme vaadi değildir. Hesap kısıtları, döviz dönüşümü ve kurumun işlemleri gerçek tarihi değiştirebilir. Son işlem süresi geçtikten sonra borsada satma seçeneği ortadan kalkabilir; geçmiş ekrandaki fiyatı hâlâ uygulanabilir alternatifmiş gibi taşımak doğru olmaz.
L, fon düzeyindeki giderler ve yükümlülükler sonrasında pay başına nihai nakit dağıtımını göstersin. Yatırımcıya özgü vergi ve hesap ücretleri henüz bu tanıma dahil değildir. Fon tasfiye hazırlığında varlıklarını satıp nakit oranını yükseltebilir. Payları son güne kadar tutmak, başlangıçtaki endeks ya da strateji riskine kesintisiz aynı ölçüde maruz kalındığı anlamına gelmez.
Brütten nete geçişi bağımsız bir varsayımla kurabiliriz. Gelecekte varlıkların pay başına 25,00 USD’ye çevrildiğini, fon gideri veya karşılığın 0,02 USD olduğunu düşünelim: L 24,98 olur. Gelecekte brüt değer 24,95’e iner ve kesinti değişmezse L 24,93’tür. İlk 25,00, eski net aktif değerin garantiye dönüşmesi değil, aynı sayıyı kullanan ayrı bir gelecek varsayımıdır.
L zaten net ise yeniden 0,02 düşmek aynı gideri iki kez sayar. Karşılığın sonradan serbest bırakılması ise ek bir nakit akışı yaratır; her karşılık kesin ve kalıcı zarar değildir. Tek ödemeli örnek, nihai ödeme ile modellenen bütün hakların sona erdiğini kabul eder. Duyuruda artık alacak veya sonraki dağıtım ihtimali kalıyorsa bunlar ayrı gösterilmelidir.
Ortak değerlendirme tarihi, satış nakdinin kullanılacağı 1. gündür. Aynı para birimindeki nakit için varsayımsal fırsat faizi yıllık basit %4, gün sayımı gerçek takvim günü/365 olsun. Bu ne ETF getirisi ne güncel mevduat teklifi ne de tasfiye belirsizliğini fiyatlayan risk ayarlı iskonto oranıdır. Yalnızca belirlenen nakit zaman değerini hesaplar.
Para 1. günden d gün sonra kullanılabilecekse aynı tarihteki değeri V = 1.000L / (1 + 0,04d/365) olur. V’den 24.935 çıkarılır. Tablonun üç satırı birbirinden bağımsız alternatiflerdir; art arda gelen üç taksit değildir. Bu aşamada kişisel vergi, bekleme ücreti, başka dağıtım ve artık hak bulunmadığı varsayılır.
| Varsayımsal senaryo | Pay başına net ödeme USD | Ek takvim günü | Nominal ödeme USD | 1. gündeki değer USD | Satışa göre fark USD |
|---|---|---|---|---|---|
| Pay başına 24,98; 8. gün kullanılabilir | 24,98 | 7 | 24.980,00 | 24.960,85 | +25,85 |
| Pay başına 24,93; 8. gün kullanılabilir | 24,93 | 7 | 24.930,00 | 24.910,89 | −24,11 |
| Pay başına 24,98; 31. gün kullanılabilir | 24,98 | 30 | 24.980,00 | 24.898,14 | −36,86 |
8. gün, satış nakdine göre yedi ek gün demektir. İlk satırdaki nominal 45 USD fazlalık, ortak tarihte 25,85 USD avantaja iner. Aradaki zaman düzeltmesi fonun kestiği ek ücret değildir. İkinci satır süreyi sabit tutup net dağıtımı azaltarak tutarın etkisini gösterir. Üçüncü satır ilk tutarı korur ama kullanılabilir tarihi 31. güne, yani otuz ek güne götürür.
Son durumda 24.980 USD nominal ödeme, 1. günde 24.898,14 USD değerindedir ve satışın gerisine düşer. Sonuçlar yalnızca gösterim için yuvarlanmıştır. Satırlara olasılık atanmamıştır; pozitif fark ilgili koşullarda üstünlük demektir, o koşulların gerçekleşeceğine dair tahmin değildir. %4 oranının belirsizliğe karşı yeterli prim olduğu da varsayılmaz.
Nihai dağıtımı tahmin etmek yerine iki çıkışı eşitleyen tutarı çözün: L* = (24.935/1.000) × (1 + rd/365). r yıllık basit fırsat faizidir. Beklemenin modelde kesin olarak daha yüksek değer vermesi için L’nin yuvarlanmamış eşikten büyük olması gerekir. Eşitlik, iki alternatifin aynı nakit değerine sahip olduğunu söyler.
| Ek takvim günü | Yıllık basit fırsat faizi | Seçenekleri eşitleyen pay başına net ödeme USD |
|---|---|---|
| 7 | 0% | 24,93500000 |
| 7 | 4% | 24,95412822 |
| 30 | 4% | 25,01697808 |
Fırsat faizi sıfırken eşik pay başına 24,935 USD’dir. %4 ile yedi ek günde yaklaşık 24,95412822’ye, otuz ek günde yaklaşık 25,01697808’e çıkar. 24,98 ödeme ilk pozitif faizli eşiği aşar ama ikincisini aşmaz. Böylece dağıtımın 24,94 piyasa alışından yüksek olması, beklemenin daha iyi olduğunu tek başına kanıtlamaz.
Bu eşitlik ilk yatırım maliyetinden itibaren kâr zararın sıfırlandığı nokta değildir; alış maliyeti verilmemiştir. Sekiz ondalık basamak da geleceğe ilişkin sekiz basamaklı kesinlik veya işlem yapılabilir fiyat oluşturmaz. Sınır yakınındaysa tam değerler kullanılmalı, gerçek ücretler ve kullanılabilir tarihler güncellenmelidir. Daha uygun bir nakit faizi ya da farklı gider yapısı sonucu değiştirir.
Fon önce büyük kısmı dağıtıp likit olmayan varlık veya yükümlülük karşılığı tutabilir. Her net ödeme kendi tarihiyle kaydedilmelidir. Aynı basit faiz yaklaşımında her tutar 1 + r × kendi ek günü/365’e bölünür ve sonra toplanır. Hepsini ilk güne yerleştirmek erken kullanılabilir nakdi abartır. Belirsiz kalanı sırf hesap bitsin diye sıfır saymak da ayrı ve kanıtlanmamış bir varsayımdır.
Satış ile tasfiye dağıtımı yatırımcı açısından farklı vergi, stopaj veya hesap ücretleri doğurabilir. Maliyet esası ve ödemelerin tarihleri ilgili yolun nakit kaydına eklenir. ABD vergi açıklaması başka ülke, ikamet veya hesap türünün sonucunu belirlemez. Kişisel kesintiler, L’nin içinde daha önce düşülen fon giderlerinden ayrı tutulmalıdır.
Satıp başka varlığa yatırım yapmak ise piyasa riskini değiştirir. Yerine alınacak ETF’nin bilinmeyen getirisi %4 nakit varsayımının yerine konularak garanti fırsat maliyeti sayılamaz. Bu çalışma para birimi, miktar ve zamanlama üzerinden sınırlı bir karşılaştırma yapar. Yeni portföy tercihi, artık varlık riski ve kişisel vergi için ek bilgi gerekir.
Esas mesele eski net aktif değer ile bir nakit tahminini yarıştırmak değildir. Hâlâ uygulanabilir satış, net hak ve paranın kullanım tarihi tanımlandığında farkın fiyattan mı, giderden mi yoksa zamandan mı kaynaklandığı görülebilir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


