


- WTI
- XAUUSD
- XAGUSD
- USDX



Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki







 Bagi siapapun yang paham, pasti mereka beralih menjadi Pedagang Volatilitas..
CL kontratlarında uzak vadenin uzlaşma fiyatı, ilgili zaman aralığında tek başına işlem görmese de vadeler arası farklardan türetilebilir. Aylık mesafeye göre ağırlıklandırmayı, kotasyonların oluşturduğu aralığı ve pozisyon kapatırken emir derinliğinin neden ayrı incelendiğini örneklerle ele alıyoruz.
Uzak vadeli bir petrol kontratının son işlem fiyatına bakıp günlük uzlaşmasını yeniden hesaplamaya çalışmak eksik sonuç verebilir. Kontrat, uzlaşma aralığında tek başına işlem görmemiş olsa bile diğer vadelerle kurulan fiyat ilişkileri bilgi taşır. Buna karşılık bu bilgilerden üretilen referans, eldeki pozisyonu aynı fiyattan kapatabileceğiniz anlamına gelmez. Hesaplamanın dayanağı ile emrin gerçekleşme koşullarını ayırmak gerekir.
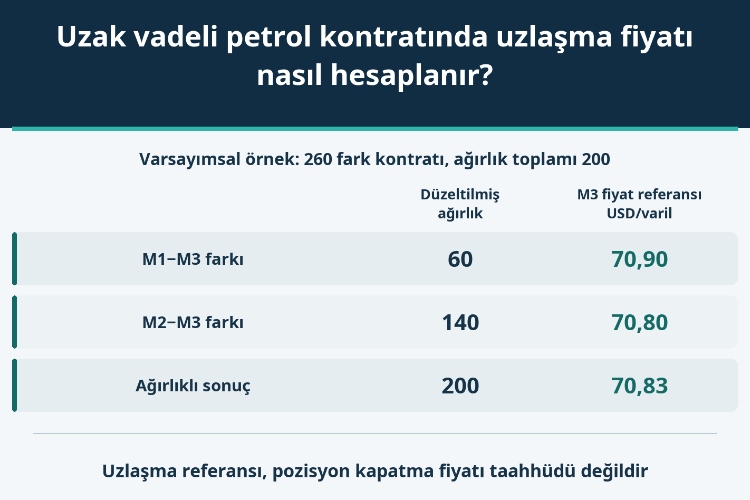
Buradaki çerçeve NYMEX hafif düşük kükürtlü ham petrol vadeli işlem kontratı CL'nin normal günlük uzlaşma prosedürüdür. Bütün vadeli işlem ürünleri için geçerli bir formül ya da vadesi dolan kontratın nihai hesaplama yöntemi değildir. Normal prosedürde ABD Doğu Saati ile 14.28–14.30 aralığı esas alınır; belirlenmiş aktif ayın tek başına gerçekleşen işlemlerinin hacim ağırlıklı ortalama fiyatına, yani VWAP değerine öncelik verilir.
Örnekteki bütün fiyatlar ve miktarlar varsayımsaldır. M1, M2 ve M3 ardışık teslim aylarını gösterir. M1 aktif aydır; vade sonu ve aktif ay değişimi istisnaları bu örneğin dışındadır. Fiyat ve vade farkları varil başına dolar cinsindedir. Bir CL kontratı 1.000 ABD varilini temsil eder. Olağan minimum fiyat adımı 0,01 dolar/varil olduğundan, bir kontrattaki bir adımın değeri 10 dolardır.
M1'de ilgili aralıkta 69,98'den 20, 70,00'dan 60 ve 70,02'den 20 kontrat işlem yapıldığını düşünelim. VWAP=(69,98×20+70,00×60+70,02×20)/100=70,00 olur. Son işlemin 70,02 olması bu hesabı yanlış yapmaz; son fiyat ile ağırlıklı ortalama farklı sorulara cevap verir. M1−M2 farkının VWAP değeri −0,30 ise M2 için bilinen uzlaşma referansı 70,30'a ulaşır.
M3'te bu zaman aralığında tek başına gerçekleşen işlem bulunmasın; ancak M3'ü içeren iki farklı takvim farkında işlemler gerçekleşsin. Bu, M3'ün bütün gün hiç işlem görmediği anlamına gelmez. Fark işlemlerinin bacakları kontratın raporlanan faaliyetinde yer alabilir. Yokluğu belirtilen veri, yalnızca bu aralıktaki bağımsız kontrat işlemidir.
İşaret tanımını baştan sabitleyelim: fark, yakın ayın fiyatından hedef uzak ayın fiyatının çıkarılmasıdır. Dolayısıyla uzak ay için aday fiyat, bilinen yakın ay referansından farkın çıkarılmasıyla bulunur. Negatif bir fark çıkarmak uzak fiyatı yükseltir. CL yöntemindeki ağırlık ise ilgili farkın işlem adedinin iki ay arasındaki takvim mesafesine bölünmesidir.
| Hesaplama yolu | Bilinen fiyat: USD/varil (USD/varil) | Farkın VWAP değeri: USD/varil (USD/varil) | İşlem gören fark kontratı sayısı | Ay mesafesi | Düzeltilmiş ağırlık | M3 adayı: USD/varil (USD/varil) |
|---|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,90 | 120 | 2 | 60 | 70,90 |
| M2−M3 | 70,30 | −0,50 | 140 | 1 | 140 | 70,80 |
M1−M3 yolunda 70,00−(−0,90)=70,90 elde edilir. İki aylık mesafe nedeniyle 120 kontratın ağırlığı 60'tır. M2−M3 yolu 70,30−(−0,50)=70,80 sonucunu verir; bir aylık mesafedeki 140 kontratın ağırlığı 140 olarak kalır.
M3 referansı=(70,90×60+70,80×140)/(60+140)=70,83 dolar/varil.
Aynı hedef fiyatın iki tahmini birleştirilmektedir; M3'ün geçmişteki son işlemine yeni bir etiket yapıştırılmamaktadır. Hesap, daha önce belirlenmiş ayların fiyatlarından daha ileri aylara doğru ilerler. Gerçek bir yeniden hesaplamada hedefin uzak bacak olduğu bütün geçerli ilişkiler, zaman aralığı ve veri kalitesi kontrol edilir. Burada yalnızca tabloda belirtilen iki yolun bulunduğu varsayılmıştır.
120 ve 140'ı doğrudan ağırlık yapmak ilk bakışta doğal görünür. Fakat (70,90×120+70,80×140)/260 işlemi 70,846153846… verir. Bu örnekte 0,01'lik adıma yuvarlandığında 70,85 elde edilir; doğru sonuçtan 0,02, yani iki fiyat adımı yukarıdadır.
Farkın sebebi yuvarlama değil, iki aylık yolun etkisini olması gerekenden büyük tutmaktır. Doğru 70,83 zaten fiyat adımına uyar. Yanlış hesabın karşılaştırması da iki adımın tam ortasına düşmez. Dolayısıyla buradan borsanın bütün yarım adım durumlarında nasıl yuvarlayacağına ilişkin bir kural çıkarılamaz.
Hacim bilgisi de değiştirilmemelidir. Gözlenen fark işlemleri toplamı 120+140=260 kontrattır. Hesapta kullanılan 60+140=200 ise düzeltilmiş ağırlık toplamıdır. 200'ü gerçek işlem adedi diye sunmak, ağırlıklandırma işlemini piyasa verisiyle karıştırır. Fiyatın doğru olması, grafikteki birim hatasını zararsız hâle getirmez.
Şimdi ilgili fark işlemlerinin bulunmadığı, bağımsız bir örneğe geçelim. Önceki tablonun fiyatlarını bu yeni kotasyonlarla aynı anda gerçekleşmiş gibi birleştirmiyoruz. Bilinen ay referanslarını koruyor, fark için alış ve satış kotasyonlarını inceliyoruz.
Yakın ay referansı A, farkın alış kotasyonu b, satış kotasyonu a olsun. Yakın eksi uzak tanımında hedef ayın türetilmiş aralığı [A−a, A−b] olur. Çıkarma işlemi alış ve satış taraflarını ters sıraya taşır; [A−b, A−a] yazmak sınırları karıştırır. Bu aralık, birazdan açıklanacağı üzere, otomatik olarak işlem yapılabilecek bir sentetik piyasa değildir.
| Hesaplama yolu | Bilinen fiyat: USD/varil (USD/varil) | Fark alış kotasyonu (USD/varil) | Fark satış kotasyonu (USD/varil) | Türetilen alış sınırı (USD/varil) | Türetilen satış sınırı (USD/varil) |
|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,92 | −0,86 | 70,86 | 70,92 |
| M2−M3 | 70,30 | −0,61 | −0,55 | 70,85 | 70,91 |
İlk yol 70,86–70,92, ikinci yol 70,85–70,91 aralığı verir. En yüksek türetilmiş alış sınırı 70,86; en düşük satış sınırı 70,91'dir. Bu aralıkta 0,01'lik altı fiyat vardır: 70,86; 70,87; 70,88; 70,89; 70,90; 70,91.
Altı olasılık bulunması tek bir resmî fiyatı belirlemez. CL prosedürü GCC'nin makullük koşullarını da içerir; varsayımsal verilerimiz bu koşulların sağlandığını kanıtlamaz ve kamuya açıklanmayan eşikleri uyduramayız. Yöntem, her durumda orta noktanın seçilmesini emretmez. Uygun aralık yoksa yedek yöntem, bir önceki teslim ayı kontratının kendi önceki işlem günü uzlaşmasına göre günlük net değişimini kullanır. Burada geçen takvim ayının getirisi kastedilmez; eksik fiyatı kendimiz icat edemeyiz.
A'nın bir uzlaşma referansı olduğunu unutmayın. Bu, yakın ayı aynı anda alabileceğiniz ya da satabileceğiniz kotasyon değildir. Bu nedenle bir fark kotasyonunu A'dan çıkararak hesapladığınız aralık doğrudan alım satım imkânı sunmaz. Ağırlıklı fiyat ile emir defterindeki fiyatın ekonomik rolleri farklıdır.
Sentetik bir işlemin mümkün olduğunu söylemek için yakın kontratın doğru tarafındaki güncel alış veya satış fiyatı, farkın eşzamanlı kotasyonu, her iki bacaktaki miktar ve emirlerin gerçekleşme biçimi gerekir. Bir bacağın fiyatı eskimişse ya da miktarı yetersizse teorik ilişki, hedef büyüklük için uygulanamaz. İki referans arasında fark görmek tek başına risksiz arbitraj bulmak değildir.
Bu ayrım bir veri kontrolünü de netleştirir. Uzlaşmayı doğrulamak isteyen okuyucu kullanılan kanıtın önceliğini ve ağırlığını arar. Pozisyon kapatmak isteyen okuyucu ise karşı taraftaki gerçek emirleri, hacmi ve zaman damgasını arar. Birinci kontrolün başarılı olması ikinci kontrolün sonucunu peşinen belirlemez.
İlk modelde bulunan 70,83'ü önceden bilinen referans kabul edelim. Daha sonraki varsayımsal bir anda M3 için 70,76'da sekiz, 70,74'te iki kontratlık alış emri; en iyi satışta 70,88 olsun. On kontratlık uzun pozisyonun satışı tam olarak bu iki alış seviyesinde gerçekleşsin. Komisyon, iptal, sıra bekleme, fiyat değişikliği ve başka işlem yolu hesaba katılmasın.
Satış ortalaması=(70,76×8+70,74×2)/10=70,756 olur. Birden çok işlemin ortalaması fiyat adımları arasında kalabilir; emir defterinde 70,756'dan tek bir emir bulunduğu ileri sürülmüyor. Referans fiyattan satışa göre sonuç farkı (70,83−70,756)×1.000×10=740 dolardır.
On kontratın tamamını en iyi alış olan 70,76'dan satılmış saymak yalnızca 700 dolar fark gösterir; ikinci seviyenin yarattığı 40 doları atlar. Ancak referans ve defter farklı zamanlara aittir. Bu yüzden 740 doların tamamı aynı andaki alış satış farkı, saf kayma ya da her çıkışta ödenecek sabit maliyet değildir.
Giriş maliyeti bilinmeden mutlak hesap kârı veya zararı da bulunamaz. Fiyatı varil ve kontrat sayısıyla çarpmak, vadeli pozisyon kapanışında fiziksel petrol satışı geliri oluştuğu anlamına gelmez. Hesap nakdi için vadeli işlemlerde günlük uzlaşma ve nakit hareketlerinin takibi ayrı değerlendirilmelidir.
70,83'ün en iyi alış ve satış arasında kalması, bu fiyattan on kontrat alacak karşı taraf yaratmaz. Buna rağmen uygun ürünlerde TAS ile daha sonra belirlenecek günlük uzlaşma fiyatına göre önceden kararlaştırılan fark üzerinden işlem yapılabilir. Bu ayrı bir emir mekanizmasıdır: her vadenin uygun olduğunu, sıfır farktan TAS'ın mutlaka bulunduğunu veya sonradan açıklanan fiyatın geçmişe dönük işlem oluşturduğunu varsayamayız.
Uzlaşmanın nasıl üretildiği ile aynı fiyattan işlem yapılıp yapılamayacağı birbirini tamamlayan, fakat farklı iki sorudur. Uzak vadeli bir kontratın fiyatını sağlıklı okumak, her iki soruya da kendi verisiyle cevap vermeyi gerektirir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


