


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki


















Aynı Nikkei vade sonu seviyesi, aynı dolar kârını garanti etmez. İki dolar sözleşmesiyle üç yen sözleşmesini karşılaştıran örnek; başlangıç duyarlılığını, giriş fiyatını ve günlük uzlaşma nakdinin çevrilme zamanını birbirinden ayırıyor.
Dolar cinsi Nikkei vadeli işlem sözleşmesi, önce yen olarak kâr veya zarar hesaplayıp bunu güncel kurdan dolara çeviren bir ürün değildir. Sözleşme her endeks puanı için doğrudan sabit bir dolar tutarı belirler. Bu nedenle para birimi seçimi, yalnızca yenin yükselip yükselmeyeceğine ilişkin görüşle yapılamaz.
Dolar üzerinden hesap tutan yatırımcı üç ayrı konuyu çözmelidir: Kaç sözleşmeyle aynı başlangıç puan duyarlılığı sağlanıyor, her sözleşmeye hangi fiyattan giriliyor ve yen tahsilatları ile ödemeleri ne zaman çevriliyor? Ortak bir son endeks seviyesi bu soruların cevaplarını kendiliğinden eşitlemez. Özellikle yenin değer kazanmasının etkisi, yenin alınmasına mı yoksa ödenmesine mi bağlı olduğuna göre değişir.
CME'nin standart NKD sözleşmesi puan başına 5 USD, standart NIY sözleşmesi ise 500 JPY değerindedir. Tek sözleşme üzerinde yapılan işlemlerde en küçük fiyat hareketi beş puandır; karşılığı sırasıyla 25 USD ve 2.500 JPY'dir. Bunlar mikro sözleşmeler değildir. Osaka'daki büyük Nikkei sözleşmesinin puan çarpanı ise 1.000 JPY'dir.
CME'nin 352 ve 352B sayılı kural bölümleri, aynı vadeli iki standart ürün için ortak bir nihai referans belirler: Osaka Nikkei sözleşmesinde kullanılan özel açılış kotasyonunun 0,01 puana yuvarlanmış değeri. Nakit uzlaşmanın bu referansı, ekrandan alınan herhangi bir son endeks değeri değildir. Vadeden önce iki sözleşmenin işlem fiyatları ayrı oluşur.
Başlangıçta bir doların 150 yen olduğunu varsayalım. İki USD sözleşmesi, bir puanlık değişimde 10 USD sonuç üretir. Üç JPY sözleşmesi 1.500 JPY üretir; başlangıç kurunda bu da 10 USD'dir. Burada iki alternatif uzun pozisyon karşılaştırılıyor. Aynı anda kurulması önerilen bir arbitrajın iki bacağı söz konusu değil.
Dolar başına yen olarak tanımlanan başlangıç kuruna X₀ dersek, yen sözleşmesi sayısının dolar sözleşmesi sayısına oranı 5 × X₀ / 500 = X₀ / 100 olur. X₀ = 150 için oran 1,5'tir. Yen tutarını dolara çevirmek için X'e bölmek gerekir. X'in 125'e düşmesi, yenin dolar karşısında değer kazanması anlamına gelir.
Ancak sabit sözleşme sayısı sürekli eşitlik sağlamaz. Üç NIY, kur 125 olduğunda puan başına 12 USD; 175 olduğunda yaklaşık 8,57 USD karşılık taşır. İki NKD her iki durumda da 10 USD'dir. Bu eşleştirme teminatı, yatırılan sermayeyi, nakit ihtiyacını veya yüzde getiriyi değil, seçilen kurdaki puan duyarlılığını eşitler.
Bir giriş fiyatı farkı da ekleyelim: Dolar sözleşmeleri 30.100, yen sözleşmeleri 30.000 puandan alınsın ve vadeleri aynı olsun. Buradaki bütün fiyatlar, kurlar ve yollar öğretici varsayımlardır. Yüz puanlık fark gözlenmiş bir piyasa primi veya hesaplanmış adil değer değildir; modelin girdisidir.
Son uzlaşma endeksine I, dönem sonu dolar başına yen kuruna X diyelim. USD pozisyonunun sonucu 10 × (I − 30.100) dolar, JPY pozisyonunun sonucu 1.500 × (I − 30.000) yendir. İlk karşılaştırmada tahsilatlar yen olarak tutuluyor, ödemeler yen cinsinden kaynakla finanse ediliyor, faiz sıfır kabul ediliyor ve yalnızca net yen bakiyesi sonda çevriliyor.
Bu bir nakit yönetimi varsayımıdır; borsadaki ara uzlaşma ödemelerinin vadeye ertelenmesi değildir. Zamanı gelen nakit yükümlülükleri yine karşılanmalıdır. Tablo ücretleri, vergileri, döviz alış-satış farkını ve başlangıç teminatı transferlerini dışarıda bırakır. Altı satır altı ayrı son durumdur, tek pozisyonun altı günü değildir.
| Son endeks (puan) | Dolar başına yen | USD sözleşmelerinin sonucu (USD) | JPY sözleşmelerinin sonucu (JPY) | JPY sonucunun dolar karşılığı (USD) | USD eksi çevrilmiş JPY sonucu (USD) |
|---|---|---|---|---|---|
| 31.500 | 125 | 14.000 | 2.250.000 | 18.000 | −4.000 |
| 31.500 | 150 | 14.000 | 2.250.000 | 15.000 | −1.000 |
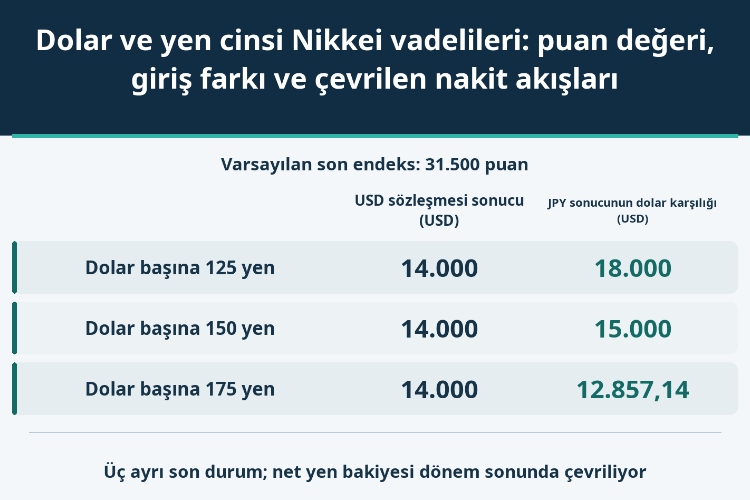
| 31.500 | 175 | 14.000 | 2.250.000 | 12.857,14 | 1.142,86 |
| 28.500 | 125 | −16.000 | −2.250.000 | −18.000 | 2.000 |
| 28.500 | 150 | −16.000 | −2.250.000 | −15.000 | −1.000 |
| 28.500 | 175 | −16.000 | −2.250.000 | −12.857,14 | −3.142,86 |
I = 31.500 olduğunda USD tarafı 14.000 USD kazanır. Yen tarafının 2,25 milyon JPY kârı, 125 kurunda 18.000 USD; 175 kurunda ise 12.857,14 USD eder. Son endeks değişmeden dolar cinsinden sıralama tersine dönebilir. Sadece endeks kazancına bakmak, nakdin hangi para biriminde olduğuna ilişkin bilgiyi kaybettirir.
I = 28.500 için yen pozisyonu 2,25 milyon JPY kaybeder. Kur 125 ise bu ödemeyi karşılamak 18.000 USD gerektirir; dolar pozisyonunun kaybı ise 16.000 USD'dir. Yenin değer kazanması, elde edilecek yenin dolar değerini artırdığı gibi satın alınıp ödenecek yenin maliyetini de artırır. Etkiyi yorumlamak için nakit akışının işareti şarttır.
Yükseliş durumunda sonuçların eşitlendiği kur 2.250.000 / 14.000 ≈ 160,714286'dır. Düşüşte eşitlik 2.250.000 / 16.000 = 140,625 olur. Bunlar giriş fiyatları ve son endeks verilmişken bulunan koşullu sınırlar, kur hedefleri değil. X = 150 olursa USD sonucu iki durumda da 1.000 USD daha düşüktür; fark 100 puan pahalı girişten kaynaklanır. I = 30.000'de yen sonucu sıfırken USD pozisyonu hâlâ 1.000 USD kaybeder.
Quanto olarak adlandırılan yapı, endeksin puan hareketini sabit dolar tutarına bağlar. Yen sözleşmesinin ödemesini her tarihteki spot kurdan çevirmekle aynı şey değildir. 500 ve 5 çarpanlarının oranı 100 diye borsanın her zaman dolar başına 100 yenden döviz dönüşümü sunduğu da söylenemez.
Endeks ile kurun birlikte nasıl hareket ettiği, iki ödeme yapısının göreli değerini etkileyebilir. Oynaklık, korelasyon ve kullanılan fiyatlama varsayımları önemlidir. Ancak yalnızca çarpanlardan adil farkın yönü ve büyüklüğü çıkarılamaz. Dolar sözleşmesinin her zaman pozitif prim taşıdığı veya her piyasa yönünde daha kazançlı olduğu sonucuna varmak da doğru değildir.
Vadeden önce çıkılacaksa her pozisyon için kendi vadeli sözleşmesinin çıkış fiyatı kullanılmalıdır. Aynı spot endeks seviyesini iki formüle koymak, ayrı vadeli bazlarını yok sayar. Ekranda görünen fark tek başına risksiz kazanç değildir; miktarlar, fonlama, nakdin para birimi ve gerçekleşebilir işlem fiyatları hesaba katılmalıdır.
Şimdi bağımsız bir örnekte yalnızca 30.000'den alınmış üç NIY bulunsun. Bir yolda uzlaşma fiyatı 31.500'e çıkıp 30.000'e dönsün; diğerinde 28.500'e düşüp geri dönsün. İlk nakit dönüşümünde kur dolar başına 125 yen, ikincide 150 yen olsun. Alınan her yen dolara satılıyor; ödenecek her yen de dolar kullanılarak satın alınıyor.
İki aralık anlatımı kolaylaştırır; gerçek nakit çağrılarının mutlaka günde bir kez olduğunu iddia etmez. Verilen kurlardan tam gerçekleşme, sıfır alış-satış farkı, ücret ve faiz varsayılır. İlk veya ek teminat transferleri tablodaki kâr-zarar nakdine dahil edilmez.
| Fiyat yolu | Aralık | Uzlaşma fiyatı (puan) | Değişim (puan) | Uzlaşma nakdi (JPY) | Dolar başına yen | Çevrilen nakit (USD) |
|---|---|---|---|---|---|---|
| Yükseliş ve dönüş | Birinci | 31.500 | 1.500 | 2.250.000 | 125 | 18.000 |
| Yükseliş ve dönüş | İkinci | 30.000 | −1.500 | −2.250.000 | 150 | −15.000 |
| Düşüş ve dönüş | Birinci | 28.500 | −1.500 | −2.250.000 | 125 | −18.000 |
| Düşüş ve dönüş | İkinci | 30.000 | 1.500 | 2.250.000 | 150 | 15.000 |
Önce yükselip geri dönmek, 18.000 − 15.000 = 3.000 USD bırakır. Önce düşüp geri dönmek, −18.000 + 15.000 = −3.000 USD üretir. Her iki yolda yen cinsinden net vadeli sonuç sıfırdır; son endeks ve son kur da aynıdır. Değişen şey, ilk kurdan çevrilen nakdin tahsilat mı ödeme mi olduğudur.
Hesap, her aralık için 1.500 × vadeli fiyatın puan değişimi / o nakit akışının kuru ifadelerinin toplamıdır. Önce bütün yenleri netleştirip son kura bölmek, yapılmış dönüşümleri yeniden üretmez. Buna karşılık tüm akışlar sıfır faizle yen olarak tutulur veya finanse edilirse son yen bakiyesi sıfırdır; terminal dönüşüm de sıfır olur.
Bu iki sonuç farklı nakit politikalarının sonucudur, vadeli işlem muhasebesinde çelişki değildir. Artı veya eksi 3.000 USD, vadeli sözleşme ile döviz işlemlerinin birleşik nakit sonucuna aittir. Endeksin başlangıca dönmesinden garanti kâr çıkmaz. Gelecek fiyat yolu, kurlar, önce ödeme mi tahsilat mı yapılacağı ve gerçek finansman maliyeti belirsizdir.
Vadeli sözleşme almak, endeks × çarpan × adet tutarını hisseler satın alır gibi baştan ödemek anlamına gelmez. Nominal tutar maruziyeti anlatır; otomatik olarak sahip olunan ve çevrilecek bir yen anaparası yaratmaz. Yine de pozisyonun taşınması bedelsiz değildir. Ara zararlar gerektiği anda uygun para birimiyle ödenmelidir.
Dolarla raporlayan kişi için USD sözleşmesi, kendi uzlaşma nakdinin yenden dolara çevrilmesi ihtiyacını kaldırır; çünkü tahsilat ve ödemeleri zaten dolardır. Endeks riski, göreli fiyat hareketleri ve fonlama giderleri kalır. Hesabını üçüncü bir para biriminde tutan kişi ayrıca başka bir çevrim riskiyle karşılaşır.
Kârı keyfî bir teminat tutarına bölmek de karşılaştırılabilir ekonomik getiri sağlamaz. Teminat hareketleri, faiz ve aracı kurumun dönüşüm düzeni ayrı kaydedilmelidir. Uzlaşma fiyatının vadeli işlem nakit hesabına nasıl yansıdığı, para birimi seçiminin parçasıdır. Sonradan oluşacak kazanç, önceki nakit çağrısını ancak finansman varsa karşılayabilir.
Esas fark, puan başına sabit dolar ile dönüşüm zamanının yönetilmesi gereken yen nakdidir. Adet, giriş farkı ve ödeme takvimi açıklandığında karşılaştırma yeniden hesaplanabilir. Para biriminin adı tek başına seçim ölçütü olamaz.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


