


- XAUUSD
- XAGUSD
- WTI
- USDX



Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki











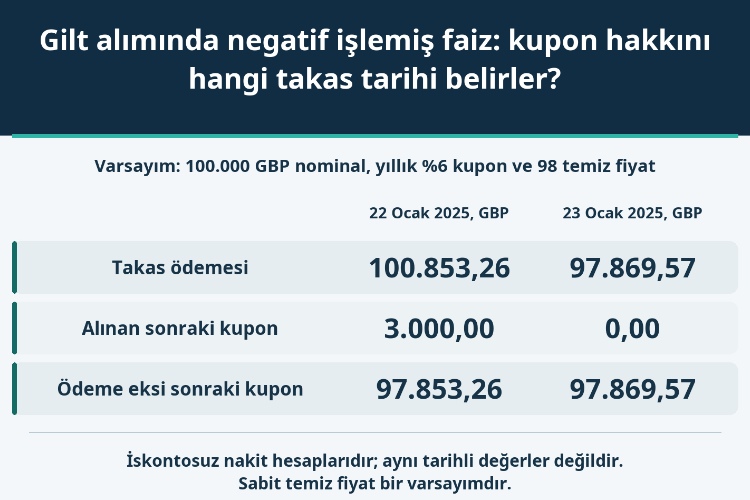
Kayıt tarihinden sonraki düşük takas ödemesi tek başına kazanç değildir; alıcı yaklaşan kuponu da alamaz. Tarih sınırını, 3.000 sterlinlik tam kupon hatasını ve nominal tutara uygulanan penny düzeyindeki yuvarlamayı örnek hesapla inceleyin.
Bir İngiliz devlet tahvili alımında işlemiş faizin negatif görünmesi, tahvilin kuponunun veya getirisinin negatife döndüğü anlamına gelmez. Gilt piyasasındaki bu düzeltme, yaklaşan kuponun kime ait olduğuyla ilgilidir. Hak sahipliği sınırından sonra takas yapan alıcı daha az ödeme yapar; buna karşılık sıradaki kuponu almaz. Yalnızca düşük ödeme tutarına bakmak, hak değişimini kazanç gibi gösterir.
Belirleyici ayrım şudur: kayıt tarihinde gerçekleşen takas hâlâ yaklaşan kuponu içerir; kayıt tarihinden sonraki takas içermez. Aşağıdaki varsayımsal işlemde 22 Ocak 2025 takası 100.853,26 GBP ödeme ve 3.000 GBP kupon hakkı doğurur. Ertesi gün takas ödemesi 97.869,57 GBP olur, fakat bu kupon alınmaz. Ödemedeki 2.983,69 GBP azalma karşılıksız bir kazanç değildir.
Birleşik Krallık Borç Yönetim Ofisi, yani DMO, gilt açıklamasında kupondan ayrılma tarihini kayıt tarihi olarak ele alır. Ödeme hakkı, o gün iş bitiminde kayıtlı olan sahibine aittir. Kurumun tarih örneğinde 31 Ocak 2025 ödemesinin kayıt tarihi 22 Ocak, yani yedi iş günü öncesidir. Burada geçmişteki gerçek takvim kullanılıyor; bugün işlem gören bir tahvilin gelecek ödeme tarihi tahmin edilmiyor.
Bu nedenle “o tarihte veya öncesinde” ile “o tarihten sonra” ifadeleri ayrı sonuçlar verir. 22 Ocak takası kuponu taşırken 23 Ocak takası kupon hakkı bulunmayan döneme girer. Etikette kupondan ayrılma yazması, 22 Ocak günündeki bütün takasların kuponsuz sayılmasını gerektirmez. Hisse senetlerinde kullanılan işlem günü alışkanlığını gilt hesabına doğrudan taşımak, sınırı yanlış yere koyabilir.
Esas alınan bilgi, emrin girildiği ya da eşleştiği gün değil, kararlaştırılmış takas tarihidir. Örnekte teslimatın normal tamamlandığı ve buna uygun kayıt oluştuğu varsayılır. Teslimat aksarsa veya kupon hakkına ilişkin talep çözümlenmemişse, gerçek hareketler ve aracı kurumun düzeltme işlemleri incelenmelidir. Hesap makinesine yazılan tarih, hesabınıza neyin geçtiğini tek başına kanıtlamaz.
İtfa tarihi incelenen ödemeden sonra olan hayalî bir geleneksel gilt düşünelim. Nominal tutar 100.000 GBP, yıllık sabit kupon %6 ve ödeme sıklığı altı aydır. Böylece dönem kuponu 3.000 GBP olur. Her 100 nominal için 98 temiz fiyat, 98.000 GBP temiz bedel anlamına gelir. Standart kupon dönemi kullanılır; enflasyona endeksleme, düzensiz ilk kupon, vergi, komisyon ve finansman hesaba katılmaz.
31 Temmuz 2024 ile 31 Ocak 2025 arasında 184 takvim günü vardır. 22 Ocak takasında 175, 23 Ocak takasında 176 gün geçmiştir. %6 kupon bu çalışmanın varsayımıdır; DMO'nun gerçek tarih örneğindeki tahvilin kuponu olarak sunulamaz. Aynı şekilde 98, gözlenmiş bir fiyat değildir. İki hesapta sabit tutulmasının amacı hak değişimini ayırmaktır, piyasada temiz fiyatın sabit kalacağını söylemek değil.
C tüm işlem nominaline ait dönem kuponunu, t geçen günleri, s tam dönem günlerini göstersin. Kayıt tarihi dahil öncesinde işlemiş faiz C×t/s olur. Sonrasında C×(t/s−1) kullanılır. İkinci ifade ilkinden bir tam kupon çıkarır. Burada yalnızca geçen gün sayısına bir ekleyerek devam etmek doğru değildir.
22 Ocak için 3.000×175/184 işlemi 2.853,260869… GBP verir. Tüm nominal üzerinden hesaplanıp sterlinin yüzde biri olan penny düzeyinde yuvarlandığında işlemiş faiz +2.853,26 GBP'dir. Alıcı 98.000+2.853,26=100.853,26 GBP öder. 31 Ocak'ta 3.000 GBP kuponu alacağı için, geçmiş süreye ait kısmı takasta satıcıya karşılar.
23 Ocak için hesap 3.000×(176/184−1)=−130,434782… GBP olur. Ödemeye kalan sekiz gün üzerinden −3.000×8/184 de aynı sonucu verir. Yuvarlanmış tutar −130,43 olduğundan alıcı 98.000−130,43=97.869,57 GBP öder; 31 Ocak kuponunu almaz. Düzeltme, tam kuponu hak sahibinde kalan dönemin geriye kalan kısmını karşılar.
Bu tutar genellikle takas ödemesinden mahsup edilmiştir. Daha düşük bedel ödendikten sonra ayrıca 130,43 GBP nakit geliri eklenemez. Bu, tahvilin temiz fiyatından takasta ödenecek tutara geçişin işaretli bir örneğidir; ikinci bir getiri kaynağı değildir. Hesap özeti ayrı hareket gösteriyorsa bile ekonomik toplamda aynı düzeltme iki kez sayılmamalıdır.
DMO'nun işlemiş faiz formülündeki yayımlanmış kupon da değişmez: 100 nominal başına 3 GBP'dir. Yeni alıcının yaklaşan nakit tahsilatı sıfır diye bu parametre sıfırlanmaz. Menkul kıymetin kuponunu belirli bir alıcının ödeme hakkıyla karıştırmak, gerekli negatif düzeltmeyi de tamamen siler.
İlk tablo satın alma ödemesinden yalnızca yaklaşan kuponu çıkarır. Tahvilin kalan vadesinin değerini, sonraki satışını veya geçmiş alış maliyetini hesaplamaz. Her iki alıcı kupon tarihinden sonra da tahvile sahiptir. Dolayısıyla net nakit çıkışı, yatırımın kârı ya da zararı olarak okunmamalıdır.
| Takas tarihi | Geçen takvim günü | İşlemiş faiz, GBP | Takas ödemesi, GBP | Alınan sonraki kupon, GBP | İskontosuz net nakit çıkışı, GBP |
|---|---|---|---|---|---|
| 22 Ocak 2025 | 175 | +2.853,26 | 100.853,26 | 3.000,00 | 97.853,26 |
| 23 Ocak 2025 | 176 | −130,43 | 97.869,57 | 0,00 | 97.869,57 |
22 Ocak hesabı 100.853,26−3.000=97.853,26 GBP, 23 Ocak hesabı 97.869,57−0=97.869,57 GBP verir. Ayrı ayrı yuvarlanmış bu nakit kayıtları arasındaki fark 16,31 GBP'dir. Sadece ilk ödeme farkına bakmak 3.000 GBP'lik kupon kaybını gizler; ikinci yola da kupon eklemek ise olmayan bir tahsilat yaratır.
Yuvarlama sırası burada görünür olmalıdır. İki işlemi henüz yuvarlamadan karşılaştırınca tam fark 3.000/184=16,304347826… GBP'dir. Bu fark tek başına yuvarlanırsa 16,30 olur. Ancak 97.869,57 ile 97.853,26'nın farkı 16,31'dir. Önce iki tutarı yuvarlayıp çıkarmakla, tam farkı sonradan yuvarlamak farklı işlemlerdir. Bir sonucu diğerinin yerine yazmak hesap dökümünü tutarsız yapar.
Bu kayıtlar iskonto edilmemiştir ve ödeme tarihleri farklıdır. İlk alıcı bir gün erken daha fazla nakit verir, sonra kupon alır. Ekonomik karşılaştırma için finansman, iskonto, gerçek temiz fiyat değişimi ve maliyetler eklenmelidir. Sabit 98 varsayımı, kupon toplama arbitrajını veya bir günlük garantili getiriyi kanıtlamaz.
Sistem 23 Ocak'ta pozitif formülü sürdürürse 3.000×176/184=2.869,565217… GBP hesaplar ve 100.869,57 GBP ister. Doğru 97.869,57'nin tam 3.000 GBP üzerindedir. Bu büyüklükte fark, bir günlük ilave faizden önce tarih sınırı ve formül seçiminin incelenmesini gerektirir.
Daha küçük farkın kaynağı ise ara adımda yuvarlama olabilir. DMO işlemiş faizin, işlemdeki nominal tutara uygulandıktan sonra en yakın penny'ye yuvarlanmasını ister. Önce 100 nominal başına iki ondalık basamak almak, ardından bunu 1.000 ile çarpmak aynı yöntem değildir.
| Hesaplama hatası | Yanlış ödeme, GBP | Doğru ödeme, GBP | Fazla veya eksik ödeme, GBP |
|---|---|---|---|
| 23 Ocak: pozitif formülün kullanılması | 100.869,57 | 97.869,57 | +3.000,00 |
| 22 Ocak: 100 nominal başına erken yuvarlama | 100.850,00 | 100.853,26 | −3,26 |
| 23 Ocak: 100 nominal başına erken yuvarlama | 97.870,00 | 97.869,57 | +0,43 |
22 Ocak'ta önce 2,85'e yuvarlamak toplam faizi 2.850 GBP'ye, ödemeyi 100.850,00 GBP'ye indirir; 3,26 GBP eksik hesaplanır. 23 Ocak'ta −0,13 kullanmak toplamı −130 yapar ve ödeme 97.870,00 olur; doğru değerden 0,43 GBP fazladır. Kesri nominale ölçekleme boyunca koruyup en sonda yuvarlamak bu iki hatayı önler.
Gerçek hesapta ayrıca komisyon veya başka kalem varsa, farklı toplam otomatik olarak sistem hatası değildir. Önce bu giderler ayrılmalıdır. Örnek bunları sıfır alarak bir tam kuponluk hata ile küçük yuvarlama bozukluğunu birbirinden ayırır. Gerçek bir masrafı hesap hatası diye silmek de en az yanlış formül kadar yanıltıcıdır.
DMO sözlüğünde normal gilt takası T+1 olarak açıklanır; taraflar farklı tarih de kararlaştırabilir. Bu yüzden 22 Ocak'ta gerçekleştirilen ve 23 Ocak'ta takasa giren normal işlem kuponu içermez. Fiilen 22 Ocak'ta takas edilen işlem içerir. Bir cümle işlem gününü, diğeri takas gününü anlatıyorsa görünürdeki çelişki tamamen ortadan kalkar.
Belirli kuponun kayıt tarihi yetkili kayıt bilgisiyle doğrulanmalıdır. Sadece hafta sonlarını çıkaran bir program tatilleri, özel takası veya değişen talimatı çözüme kavuşturmaz. Tarihlerimizin resmî geçmiş örnekle aynı olması, başka tahvil için otomatik takvim oldukları anlamına gelmez.
Vade sonundan önceki son kuponsuz dönemde ayrıca takas yasağı bulunur: DMO'ya göre işlemler son kayıt tarihinde veya öncesinde tamamlanmalıdır. Bu örnek o son dönemi dışlar; son günlerde alıp itfa parasını toplama fikrine genişletilemez. Enflasyona endeksli gilts ve düzensiz ilk kuponlar da ayrı formül ister. İngiliz piyasa uygulaması bütün ülkelerin tahvillerine genellenemez.
Negatif işaret kendi başına fırsat veya arıza değildir. Kullanışlı sonuç, takas borcu ile kupon hakkının aynı hesapta uyuşması, tarih sınırının açık olması ve her penny'nin yeniden üretilebilmesidir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


