


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki


%100 brüt kâr marjı, %20 marjla aynı faaliyet kârını bırakabilir. Üç hesaplanabilir örnekle asil ve vekil ayrımını, komisyon baskısını ve iş karmasının değerleme üzerindeki etkisini ayırın.
Bir şirketin brüt kâr marjı %20, diğerinin %100 olsun. İlk şirketin firma değeri hasılatının 2,4 katı, ikincininki 12 katıysa, yalnızca oranlara bakarak birini ucuz, diğerini üstün kârlı ilan etmek kolaydır. Oysa aşağıdaki örnekte iki faaliyetin hem brüt kârı hem faaliyet kârı aynıdır. Ayrışan, gelir tablosundaki hasılatın kapsamıdır.
Hisse karşılaştırmasında önce müşterinin ödediği toplam tutarla şirketin kendi hasılatını ayırmak gerekir. Şirket ürünü kontrol ederek mi sağlıyor, yoksa başka bir tarafın sağlamasına mı aracılık ediyor? Bu soru yanıtlanmadan marjın ve satış çarpanının taşıdığı bilgi sınırlıdır. Sonrasında da sunum farkını, komisyon oranındaki gerçek bozulmayı ve iş karmasındaki değişimi birbirine karıştırmamak gerekir.
IFRS 15 çerçevesindeki değerlendirme, sözleşmede belirtilen mal veya hizmete odaklanır. Müşteriye devretmeden önce ilgili unsuru kontrol eden işletme asil olarak hareket eder ve ilgili brüt bedeli hasılata alır. Başka bir tarafın sağladığı mal veya hizmeti düzenleyen vekil ise kendi ücretini veya komisyonunu kaydeder. Aynı sözleşme koşullarında istenen büyüme ya da marj görünümüne göre serbestçe yöntem seçilemez.
İfanın sorumluluğu, stok riski ve fiyatı belirleme imkânı kontrolün değerlendirilmesine yardımcı olabilir. Bunlar üç maddelik bir oylama değildir. Faturayı düzenlemek, müşteri ödemesinin tamamını almak veya kendini platform olarak tanıtmak tek başına sonucu belirlemez. Aynı şirket farklı edimler bakımından farklı rollerde de bulunabilir.
Yatırımcı için ilk başvuru noktası hasılat politikası, edim yükümlülükleri ve önemli muhasebe değerlendirmelerinin açıklandığı dipnotlardır. Eksik sözleşme bilgisi bir borsa çarpanından çıkarılamaz. Yeterli açıklama yoksa karşılaştırmanın belirsiz kaldığını belirtmek, şirketin tüm gelirini varsayımsal bir net tabana çevirmekten daha doğru bir yaklaşımdır.
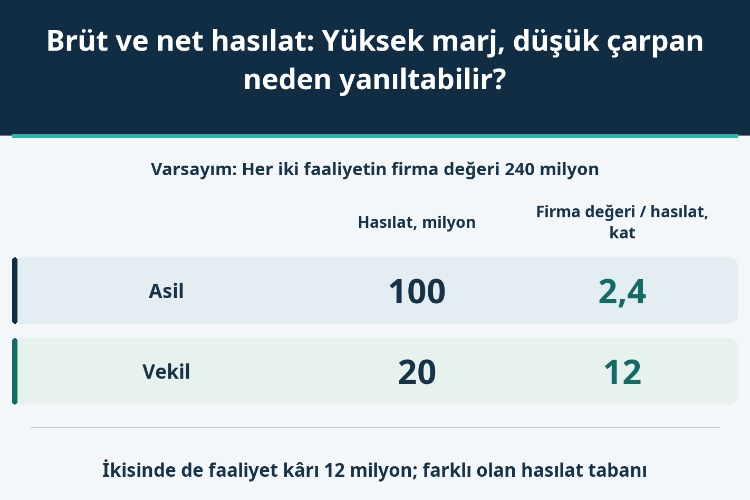
Örnekteki bütün tutarlar aynı varsayımsal para biriminin milyonlarıdır ve eşit raporlama dönemlerine aittir. Farklı sözleşme olguları nedeniyle biri asil, diğeri vekil sayılan iki faaliyet ele alınır. Her birinin nihai müşteri işlemleri 100, satın alma maliyeti veya tedarikçiye aktarılacak tutar 80’dir. Diğer faaliyet giderleri öncesinde 20 kalır; bu giderler iki işte de 8’dir.
Paydanın etkisini ayırabilmek için vekil faaliyetine ayrıca satış maliyeti eklenmemiştir. Vergiler, iadeler, finansman, tahsilat zamanlaması ve diğer maliyetler model dışında tutulur. Bu basitleştirmeler iki işin risk ve sermaye ihtiyacının eşit olduğunu kanıtlamaz. Aynı işlemin isteğe bağlı iki farklı kaydı da söz konusu değildir.
| Gösterge | Asil olarak faaliyet | Vekil olarak faaliyet |
|---|---|---|
| Nihai müşteri işlemleri, milyon | 100 | 100 |
| Kaydedilen hasılat, milyon | 100 | 20 |
| Satışların maliyeti, milyon | 80 | 0 |
| Brüt kâr, milyon | 20 | 20 |
| Brüt kâr marjı | %20 | %100 |
| Faaliyet kârı, milyon | 12 | 12 |
| Faaliyet kâr marjı | %12 | %60 |
| Varsayılan firma değeri, milyon | 240 | 240 |
| Firma değeri / hasılat, kat | 2,4 | 12 |
| Firma değeri / faaliyet kârı, kat | 20 | 20 |
Asilin hasılatı 100, satış maliyeti 80 ve brüt kârı 20’dir; marjı 20/100 = %20 olur. Vekilin hasılatı 20, bu modelde ek satış maliyeti sıfırdır; brüt kârı yine 20, marjı %100’dür. Giderlerin 8’i düşüldüğünde iki faaliyet de 12 kâr üretir. Faaliyet kâr marjları ise hasılat tabanı yüzünden %12 ve %60 olarak ayrışır.
Gerçek bir vekilin doğrudan hizmet maliyetleri olabilir. Bu nedenle %100 brüt marj, net hasılat kaydının zorunlu sonucu değildir. Burada kalan 20, işlemleri kâra bağlayan analitik bir ara toplamdır; net dönem kârı veya serbest nakit akımı değildir. Her şirket için standart bir “net gelir” tanımı olarak da kullanılamaz.
Aynı değerleme tarihinde iki faaliyetin firma değerini de 240 kabul edelim. Eşitlik, gerçek değere dair sonuç değil, deneyi kuran varsayımdır. Firma değeri/hasılat oranı asil için 240/100 = 2,4 kat, vekil için 240/20 = 12 kat çıkar. Beş katlık fark, varsayılan faaliyet kârlarının farklı olmasından kaynaklanmaz.
Faaliyet kârı payda yapıldığında ikisi için de 240/12 = 20 kat elde edilir. Hasılat kapsamından doğan bu uyumsuzluk giderilir; değerleme ise bitmez. Büyümenin gerektirdiği yatırım, işletme sermayesi, yeniden yatırım ve sözleşmesel riskler farklı olabilir. Faaliyet kârı ayrıca FAVÖK, net kâr veya ortaklara dağıtılabilir nakitle aynı kavram değildir.
Pay tarafında firma değeri, piyasa değeri ve net borç arasındaki bağlantı doğru kurulmalıdır. Sadece pay sahiplerine ait piyasa değerini tüm işletme faaliyetinin değeriyle karıştırmak ikinci bir hata yaratır. Hasılatın raporlama dönemi, konsolidasyon kapsamı ve gerçekleşmiş ya da tahmini olması da eşleştirilmelidir. Tek bir muhasebe farkını çözmek bütün karşılaştırmayı kendiliğinden düzeltmez.
Şimdi vekil olarak kayıt esasını değiştirmeyelim. G işlem tutarını, t komisyon gelirinin G’ye oranını, O diğer faaliyet giderlerini göstersin. İlave satış maliyeti olmayan bu modelde hasılat G × t, faaliyet kârı G × t − O’dur. Burada t’nin pay ve paydası belirlenmiştir; şirketin farklı tanımla açıkladığı bir komisyon göstergesiyle otomatik olarak aynı değildir.
G 100’den 120’ye yükselirken t %20’den %15’e inerse, hasılat 20’den 18’e düşer. Giderler 8’de kaldığında faaliyet kârı 12’den 10’a geriler. İşlem tutarı %20 artmış olmasına rağmen kâr tam altıda bir, yaklaşık %16,666667 azalır. Her bir para birimi işlemden daha az gelir elde edilmiştir; brütten nete muhasebe geçişi yaşanmamıştır.
| Bağımsız senaryo | İşlem tutarı, milyon | Komisyon geliri / işlem tutarı | Kaydedilen hasılat, milyon | Diğer faaliyet giderleri, milyon | Faaliyet kârı, milyon |
|---|---|---|---|---|---|
| Başlangıç | 100 | %20 | 20 | 8 | 12 |
| İşlem tutarı %20 artar, oran %15 olur | 120 | %15 | 18 | 8 | 10 |
| Gider 8 iken kârı koruma | 120 | 1/6 ≈ %16,666667 | 20 | 8 | 12 |
| Gider 10 iken kârı koruma | 120 | 11/60 ≈ %18,333333 | 22 | 10 | 12 |
Önceki 12 kârını korumak için gerekli oran t = (12 + O) / G olur. G = 120 ve O = 8 iken tam 1/6, yaklaşık %16,666667 gerekir. Giderler 10’a yükselirse eşik 22/120 = 11/60, yaklaşık %18,333333 olur. Tablodaki parasal tutarlar kesin kesirlerden hesaplanır; gösterilen yüzdeler yuvarlanmıştır.
Eşiğin üstüne çıkmak kârı 12’nin üzerine taşır; eşiğe ulaşmak yalnızca korur. Bu, zarar etmeme eşiği değildir. G = 120 ve O = 8 iken sıfır faaliyet kârı için 8/120 = 1/15, yaklaşık %6,666667 yeterlidir. Önceki kârı sürdürmekle zarardan kaçınmak farklı sorulardır. Hiçbiri işlem ve gider varsayımlarından bağımsız bir sektör standardı sayılmaz.
Bağımsız üçüncü örnekte şirket, sözleşme koşulları gerçekten farklı asil ve vekil faaliyetlerini birlikte yürütür. Toplam işlem tutarı 100’de, iki faaliyette diğer giderler öncesi kalan pay %20’de ve toplam diğer giderler 8’de sabit tutulur. a, işlemler içinde asil faaliyetin payıdır.
Toplam hasılat 100a + 20(1 − a) = 20 + 80a, satış maliyeti 80a olur. a %75 iken hasılat 80, maliyet 60’tır. a %25’e indiğinde hasılat 40, maliyet 20 olur. İki noktada da brüt kâr 20, faaliyet kârı 12’dir. Brüt marj %25’ten %50’ye; faaliyet marjı %15’ten %30’a yükselmiştir.
Hasılatın yarıya inmesi kârın yarıya indiği anlamına gelmez; marjların ikiye katlanması da kârı ikiye katlamamıştır. Değişen farklı faaliyetlerin ağırlığıdır, aynı sözleşmenin muhasebe politikasını keyfî değiştirmek değildir. Gerçekte bu değişim stok, iade, kredi ve finansman ihtiyacını da etkileyebilir. İşlem veya bölüm verisi yokken tüm hasılattan tahminî tedarikçi payı çıkarmak doğrulanmış karşılaştırılabilir büyüme üretmez.
Müşteriden 100 tahsil edip tedarikçiye 80 borçlu olmak, 100’ün tamamını dağıtılabilir yapmaz. Hasılat olarak 20 kaydetmek de bu tutarın tahsil edildiğini veya kısıtsız kullanılabildiğini göstermez. Tahsilat vadeleri, ödeme yükümlülükleri ve iadeler ayrı uzlaştırma ister. Asil–vekil gelir değerlendirmesi, nakit akış tablosundaki net sunuma ilişkin kuralları tek başına belirlemez.
İşlem göstergelerinin tanımlarına da bakılmalıdır. Vergi, kargo, iptal edilen sipariş, iade, sübvansiyon ve teşvik bir ölçüme dahil, diğerine hariç olabilir. İlan edilen komisyon oranının payı farklı bir gelir kalemiyse oranlar doğrudan kıyaslanamaz. Önce açıklanan tanım yeniden hesaplanmalı, dönem ve kapsam değişikliği ayrıştırılmalıdır.
Personel, teknoloji ve hizmet giderlerinin farklı satırlara yazılması brüt marjı da etkileyebilir. Vekil iş modeli daha az stok taşırken operasyonel veya sözleşmesel risk taşımayı sürdürebilir. Yüksek oran araştırma başlangıcıdır; tek başına üstün iş modeli ya da hatalı muhasebe kanıtı değildir.
Sağlam bir sonuç, değişimin hasılat paydasında mı, faaliyet bileşiminde mi, yoksa gider sonrası kârda mı olduğunu söyler. Bu ayrım yapılmadan düşük satış çarpanı veya yüksek marjla kurulan sıralama, ekonomik performans yerine raporlama biçimini ödüllendirebilir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


