


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Altın fiyatı ile AISC arasındaki fark dağıtılabilir nakit değildir. Satış, maliyet, yatırım ve borç ödemelerini birleştiren örnekle madencinin gerçek nakit duyarlılığını inceleyin.
Altın %10 yükselirken bir madencinin yıl sonunda elinde kalan nakit azalabilir. Bunun için karmaşık bir muhasebe oyunu gerekmez. Daha az ons satılması, girdilerin pahalanması ve açıklanan birim maliyetin dışında kalan harcamalar fiyat avantajını tüketebilir. Analiz, gerçekleşen satış fiyatından başlar; ödenmesi gereken yükümlülüklerde biter.
Üretimi sürdürmenin toplam maliyetini gösteren AISC, mevcut üretimin ekonomisini anlamaya yardımcı olur. Ancak altın fiyatından bu rakamı çıkarmak ortaklara dağıtılacak nakdi vermez. Madencilik hissesi rezervleri, yatırımları ve finansmanı olan bir işletmedeki paydır; altının günlük getirisinin sabit katı değildir.
AISC, muhasebe standartlarının tanımladığı bir ölçü değildir. Sürdürme yatırımları ve merkez giderleri zaten rakama dahil olabilir. Büyüme yatırımları, kurumlar vergisi ve normal borç faizi ayrıca incelenir. Kiralamalar önemli bir istisnadır: World Gold Council’ın güncellenmiş rehberi ilgili kira ödemelerinin anapara ve finansman bileşenlerini kapsar. Dahil edilen bir ödemeyi yeniden düşmek hatalıdır.
Her maliyet de aynı dönemde nakden ödenmiş olmayabilir; pay bazlı ücretler ve diğer düzeltmeler bulunabilir. Nakit köprüsünde bu kalemler ve ödeme zamanlaması ayrıştırılmalıdır. Maden veya grup kapsamı, konsolide ya da sahiplik payına düşen tutarlar, para birimi ve dönem aynı olmalıdır.
Gerçek bir şirketi veya güncel altın fiyatını temsil etmeyen yıllık bir örnek kuralım. Üretici çıkardığı 100 bin onsun tamamını ons başına 3 bin dolardan satıp tahsil eder. Merkez giderleri ve sürdürme yatırımı dahil maliyet havuzu 170 milyon dolardır. Yalnız bu örnekte tamamı yıl içinde nakden ödenir; nakit dışı gider, yan ürün kredisi, hedge veya ortaklık kapsamı farkı yoktur.
AISC ons başına 1.700 dolardır. Gelir 300 milyon, sürdürme maliyetinden sonraki fark 130 milyondur. Buna karşılık büyüme yatırımı 25 milyon, kiralama dışı borcun nakit faizi 8 milyon, kurumlar vergisi 20 milyon ve ek işletme sermayesi ihtiyacı 12 milyondur. Diğer kullanımlar toplam 65 milyon olunca modelde kalan nakit de 65 milyon dolardır.
Bu tutar borç anaparası ve ortaklara dağıtım öncesi tanımlanmış bir ara toplamdır; evrensel serbest nakit akışı formülü veya standart bilanço kalemi değildir. Sürdürme yatırımını ve merkez giderini tekrar düşmek çift sayım olur. Başlangıçtaki 130 milyonu serbest nakit saymak ise belirtilen ilave kullanımları atlar.
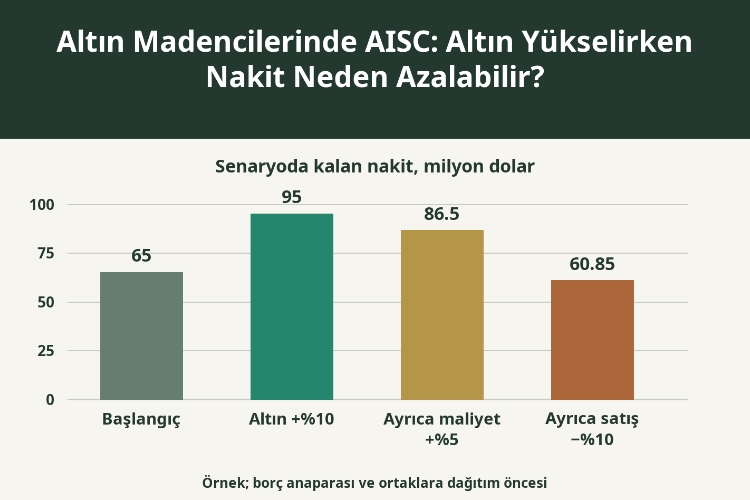
170 milyonun 100 milyonunu o yıl için sabit, kalanını satılan ons başına 700 dolar değişken kabul edelim. Yalnız gerçekleşen fiyat %10 artıp 3.300 dolara çıkarsa gelir 330 milyon olur. Aynı maliyetler ve diğer kullanımlar sonrası 95 milyon kalır: artış %46,15’tir. Bu, varsayıma bağlı faaliyet kaldıracıdır; hissenin aynı oranda yükseleceği anlamına gelmez.
Sabit ve değişken girdilerin fiyatı da %5 artsın. Satış miktarı değişmezse maliyet 178,5 milyon, kalan nakit 86,5 milyondur. Satışlar ayrıca %10 azalıp 90 bin onsa düşerse sabit maliyet hâlâ 105 milyondur. Değişken kısım 735 × 90 bin = 66,15 milyon, toplam maliyet 171,15 milyon olur. Gelir ise 297 milyonda kalır.
| Yıllık senaryo | Başlangıç | Yalnız altın fiyatı | Birleşik baskı |
|---|---|---|---|
| Gerçekleşen fiyat, $/ons | 3.000,00 | 3.300,00 | 3.300,00 |
| Satılan ons | 100.000 | 100.000 | 90.000 |
| Gelir, milyon $ | 300,00 | 330,00 | 297,00 |
| Sabit sürdürme maliyeti, milyon $ | 100,00 | 100,00 | 105,00 |
| Değişken sürdürme maliyeti, milyon $ | 70,00 | 70,00 | 66,15 |
| Toplam sürdürme maliyeti, milyon $ | 170,00 | 170,00 | 171,15 |
| AISC, $/ons | 1.700,00 | 1.700,00 | 1.901,67 |
| Sürdürme sonrası, milyon $ | 130,00 | 160,00 | 125,85 |
| Diğer nakit kullanımları, milyon $ | 65,00 | 65,00 | 65,00 |
| Kalan nakit, milyon $ | 65,00 | 95,00 | 60,85 |
Diğer 65 milyon çıktıktan sonra 60,85 milyon kalır. Altın %10 pahalı olmasına rağmen başlangıca göre %6,38 daha az nakit vardır. AISC yaklaşık 1.901,67 dolara yükselir. Eski 1.700 dolarlık birim maliyeti düşük satışla çarpmak, sabit harcamanın bir bölümünü yanlış biçimde yok eder.
Grafikteki dört sütun fiyat, maliyet ve satış etkilerini sırayla ayırır. Vergi, büyüme yatırımı ve işletme sermayesi, hesabı izlenebilir kılmak için sabittir; gerçek tahminde yeniden hesaplanır. Üretim payları fiyatla artabilir ve değişken maliyetler hacimle tam orantılı düşmeyebilir. Bu bir duyarlılık senaryosudur, gerçekleşme olasılığı değildir.
İkincil metal gelirleri yükseldiğinde yan ürün kredisi altının AISC’sini düşürebilir. Newmont’un 2025 sonuçlarında altın AISC’si yan ürün esasına göre 1.358, ortak ürün esasına göre 1.609 dolar/ons olarak sunulmuştur. Aradaki 251 dolar aynı madenlerin bir anda değişmesini değil, maliyet dağıtımını yansıtır.
Paydayı da kontrol edin: satılan ons ile üretilen ons aynı olmayabilir. Stoklar, satın almalar, varlık satışları ve konsolide ya da paya düşen kapsam karşılaştırmayı etkiler. Maden bazlı rakam, grup rakamındaki merkez giderlerini içermeyebilir. Yatırımın büyüme yerine sürdürme olarak sınıflandırılması da sonucu değiştirir; projenin niteliğini ve mutabakatını okuyun.
Gerekli bakımın ertelenmesi bugünün nakdini iyileştirip geleceğe harcama taşıyabilir. Tek bir düşük birim maliyet, bakım takvimi ve varlık ömrü bilinmeden kalıcı üstünlük kanıtı değildir.
Başlangıçta modelin nakit toplamı (170 + 65) milyon/100 bin hesabıyla ons başına 2.350 dolarda sıfırlanır. Birleşik baskıda eşik (171,15 + 65) milyon/90 bin, yani yaklaşık 2.623,89 dolardır. Bunlar bu yıllık modelin eşikleridir; maden kapatma fiyatı, içsel değer veya likidite güvencesi değildir.
Ayrıca 50 milyon dolar borç anaparası vadesi gelsin. Baskı senaryosundaki 60,85 milyondan geriye yalnız 10,85 milyon kalır; temettü, satın alma ve diğer kapsam dışı yükümlülükler henüz ödenmemiştir. Mevcut nakit, taahhütlü kredi limitleri, kullanım kısıtları ve vade takvimi önem kazanır. Yeniden finansman garanti kabul edilemez.
Kârlı bir yıl, piyasanın daha yüksek beklentisini karşılamayabilir. İyi bir proje de bugün nakit tüketirken gelecekte değer yaratabilir. Hisse değerlemesi birkaç dönemi, rezerv ömrünü ve hissedardan önce gelen hakları içermelidir; mevcut marjı uzatmak yeterli değildir.
Gerçekleşen fiyat artarken satış, geri kazanım oranı, bakım ihtiyacı ve tahsilat bozulmuyorsa daha güçlü bir tablo vardır. Eski stokların satışı veya tedarikçi ödemelerinin ertelenmesi farklı bir kaynaktır. Faaliyet nakit akışı büyümesini işletme sermayesi çözülmesinden ayırmak da aynı noktayı gösterir: nakit gerçektir, fakat tekrarlanmayabilir.
Gerçek fiyat varsayımın altında kalır, satılabilir ons azalır veya ertelenmiş bakım ve borç ödemeleri farkı tüketirse yüksek marj tezi yeniden değerlendirilmelidir. Bunlar tek başına usulsüzlük kanıtı değil, değiştirilecek varsayımları ve okunacak dipnotları gösterir.
Asıl mesele altının AISC üstünde olması değil, fiyat avantajının ne kadarının şirketin satış, harcama ve yükümlülüklerinden sonra kaldığı ve bunun ne kadarının hisseye zaten yansımış olduğudur.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


