


- USDX
- XAUUSD
- XAGUSD
- WTI



Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki






ABD teknoloji sektöründe riskten kaçınma eğilimi gece boyunca yoğunlaştı ve NASDAQ'da bir düşüş daha yaşandı.
ABD teknoloji sektöründe riskten kaçınma eğilimi gece boyunca yoğunlaştı ve NASDAQ'da bir düşüş daha yaşandı. Bu hareket, yatırımcıların yapay zekanın kazançlar, değerlemeler ve sermaye disiplini üzerindeki etkilerini yeniden değerlendirmeye devam etmesiyle birlikte artan tedirginliği yansıtıyor; tek bir tetikleyici faktörden ziyade bu endişe daha da arttı. Bu zayıflık Asya'ya da yansıdı ve Japon ve Kore hisse senetlerinde sert düşüşler görüldü.
Şimdiye kadar, geleneksel ve teknoloji dışı hisse senetleri daha fazla direnç gösterdi. Bu farklılık, piyasaların tam anlamıyla riskten kaçınma döneminden ziyade sektör rotasyonu geçirdiği anlatısını destekliyor. Ancak, teknoloji baskısı devam ederse bu direncin korunup korunamayacağı açık bir soru işareti olarak kalıyor.
Mevcut yeniden değerlendirmeyi yönlendiren birkaç örtüşen tema var. Birincisi, yapay zekanın saf bir büyüme katalizörü olmaktan ziyade yazılım şirketleri için rekabetçi bir tehdit oluşturduğuna dair artan endişe. Uzun süredir sadık abonelikler ve öngörülebilir yenilemelerle değer gören yazılım firmaları artık mercek altında. Yatırımcılar, yapay zeka destekli otomasyonun fiyatları düşürüp düşürmeyeceğini, geçiş maliyetlerini azaltıp azaltmayacağını ve yeni rakipler için giriş engellerini düşürüp düşürmeyeceğini sorguluyor.
İkinci bir tema ise yapay zekâ yatırımlarının hızla artan maliyetidir. Alphabet sağlam sonuçlar bildirdi, ancak bu yıl için öngörülen 175-185 milyar ABD doları tutarındaki sermaye harcaması beklentilerin çok üzerinde gerçekleşti ve yatırımcıları tedirgin etti. Bu endişe tek başına değil. Alphabet ve diğer büyük teknoloji şirketlerinin bu yıl yapay zekâya toplamda 500 milyar ABD dolarından fazla harcama yapması bekleniyor. Harcamaların ölçeği, yatırımcıları kısa vadeli getirileri sorgulamaya zorluyor. Para kazanma zaman çizelgeleri belirsiz olduğundan, agresif harcamalar giderek gelecekteki hakimiyetin garantisi olmaktan ziyade serbest nakit akışını yavaşlatan bir unsur olarak görülüyor.
Üçüncü bir baskı noktası ise yarı iletken sektöründen geldi. AMD, beklentilerin altında kalan bir tahmin açıklaması sonrasında 2017'den bu yana en kötü günlük düşüşünü yaşadı. Yapay zeka talebi ve veri merkezi genişlemesiyle desteklenen daha güçlü bir görünüm için beklentiler yüksekti. Bu tepki, çip alt sektörünün bile daha geniş pazar hassasiyetinden muaf olmadığını ortaya koydu. Sadece yapay zeka varlığı, beklentilerin altında kalması durumunda şirketleri hayal kırıklığından korumaya artık yeterli değil.
Döviz piyasalarında, duyarlılıktaki değişim savunma amaçlı para birimlerini destekledi. Hem Dolar hem de Yen Asya seansında destek bulurken, Avustralya Doları ve Yeni Zelanda Doları değer kaybetti. Euro ve Sterlin, piyasalar Avrupa Merkez Bankası (ECB) ve İngiltere Merkez Bankası'ndan (BOE) politika kararlarını beklerken karışık bir seyir izledi.
Günlük hareketlere rağmen, haftalık performans farklı bir sıralama gösteriyor. Avustralya doları bu hafta şimdiye kadar en güçlü para birimi olmaya devam ederken, onu dolar ve sterlin takip ediyor. Yen en altta yer alırken, onu İsviçre frangı ve Yeni Zelanda doları izliyor, Euro ve Kanada doları ise orta sıralarda yer alıyor.
Bu yazının yazıldığı sırada Asya'da Nikkei %-0,86 düşüşte. Hong Kong HSI %-0,95 düşüşte. Çin Şanghay SSE %-0,83 düşüşte. Singapur Strait Times %-0,27 düşüşte. Japonya 10 yıllık JGB getirisi 0,012 düşüşle 2,239 seviyesinde. Gece boyunca Dow Jones %0,53 yükseldi. SP 500 %-0,51 düştü. NASDAQ %-1,51 düştü. 10 yıllık tahvil getirisi 0,001 artarak 2,750'ye yükseldi.
EUR/GBP, Avrupa Merkez Bankası (ECB) ve İngiltere Merkez Bankası'nın (BoE) faiz kararlarına doğru ilerlerken, 0,86 seviyesi civarında önemli bir teknik ve makro dönüm noktasında bulunuyor. Her iki toplantının da acil bir politika değişikliği getirmesi beklenmese de, her ikisi de beklentileri ve paritedeki pozisyonlanmayı şekillendirebilecek önemli sinyaller taşıyor.
Her iki merkez bankasının da faiz oranlarını değiştirmemesi bekleniyor. Avrupa Merkez Bankası'nın mevduat faiz oranını %2,00'de sabit tutması, İngiltere Merkez Bankası'nın ise faiz oranını %3,75'te sabit bırakması öngörülüyor. Bu sonuçlar tamamen fiyatlara yansımış durumda ve odak noktası kararların kendisinden ziyade yönlendirmelere kaymış durumda.
Avrupa Merkez Bankası Başkanı Christine Lagarde'ın politikanın "iyi bir durumda" olduğunu tekrarlaması muhtemel. Yönetim Kurulu içinde yakın vadede borçlanma maliyetlerinde değişiklik yapılmasına yönelik bir tartışma isteği az, bu da uzun süreli bir duraklama beklentisini güçlendiriyor.
Kısa vadeli enflasyon yumuşayarak Ocak ayında sadece %1,7'ye geriledi ve önümüzdeki aylarda daha da düşebilir. Ancak bu olumsuz sürpriz, Avrupa Merkez Bankası'nın (ECB) genel enflasyon görünümünü anlamlı bir şekilde değiştirmedi. Bunun bir nedeni enerji. Petrol fiyatlarındaki son toparlanma, eğer devam ederse, Euro'nun güçlenmesinin enflasyon düşürücü etkisinin büyük bir kısmını telafi edecektir. Bu da ECB'nin kısa vadeli TÜFE zayıflığına yanıt verme aciliyetini azaltıyor.
Enflasyon beklentileri de endişe kaynağı olmaya devam ediyor. Avrupa Merkez Bankası'nın (ECB) son Tüketici Beklentileri Anketi, beş yıllık enflasyon beklentilerinin Aralık ayında %2,4'e yükseldiğini ve anketin başlangıcından bu yana en yüksek seviyeye ulaştığını gösterdi. Kısa ve orta vadeli beklentiler de hafifçe yükselerek, ECB'nin enflasyonun yeniden hızlanabileceği görüşünü destekledi.
Sonuç olarak, Avrupa Merkez Bankası uzun süreli bir duraklamadan memnun görünüyor ve bir sonraki hamlenin faiz indiriminden ziyade faiz artırımı olması daha olası. Bugünün en önemli odak noktalarından biri, Lagarde'ın son dönemdeki dolar zayıflığına ve özellikle son zamanlarda test edilen 1,20 seviyesi civarındaki EUR/USD kuruna atıfta bulunup bulunmayacağı olacak.
Birleşik Krallık'ta ise politika tablosu daha parçalı. İngiltere Merkez Bankası'nın Aralık ayı faiz indirimi, 5'e 4 gibi dar bir oyla kabul edildi ve bu da Para Politikası Komitesi içindeki derin bölünmeleri ortaya koydu. Birleşik Krallık enflasyonu yüksek seviyelerde kalmaya devam ediyor; Aralık ayındaki %3,4'lük oran G7 ekonomileri arasında en yüksek seviyeyi temsil ediyor. Enflasyonun %2 hedefine doğru geri dönmesi beklenirken, bazı politika yapıcılar temel baskıların hala çok güçlü olmasından endişe duyuyor.
Piyasa fiyatlandırması bu temkinliliği yansıtıyor. Yatırımcılar büyük ölçüde en az Nisan ayına kadar, hatta muhtemelen Temmuz ayına kadar herhangi bir hareket beklemiyor; bu da 2025'te görülenden çok daha yavaş bir gevşeme temposu anlamına geliyor. Her zamanki gibi, şahinler ve güvercinler arasındaki dengeye dair ipuçları için Para Politikası Kurulu'nun oy dağılımı yakından izlenecek.
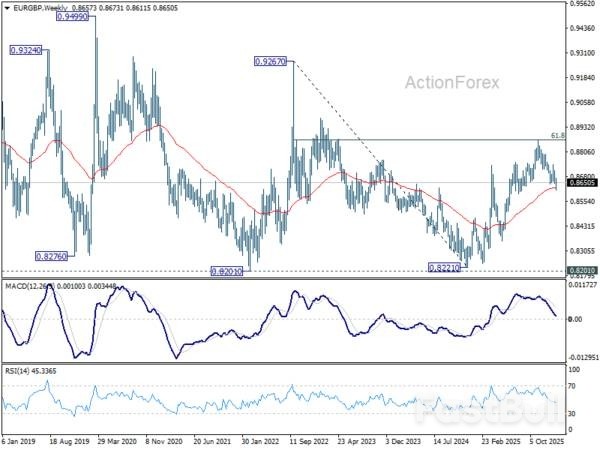
Teknik olarak, EUR/GBP 0,86 civarındaki kritik bir destek kümesini test ediyor. En çok tercih edilen görüş, 0,8221'den (2024 dip seviyesi düzelticiydi) gelen sıçramanın, 0,9267'den (2022 zirve) 0,8221'e (2024 dip seviyesi) kadar olan %61,8'lik geri çekilme seviyesi olan 0,8867'de başarısız olduktan sonra 0,8863'te tamamlanmış olabileceğidir. 0,8631 destek bölgesinin (0,8221'den 0,8663'e kadar olan %38,2'lik geri çekilme seviyesi olan 0,8618 ve 55 haftalık EMA olan 0,8625) altına kesin bir kırılma, düşüş yönlü bir dönüşü teyit edecektir.
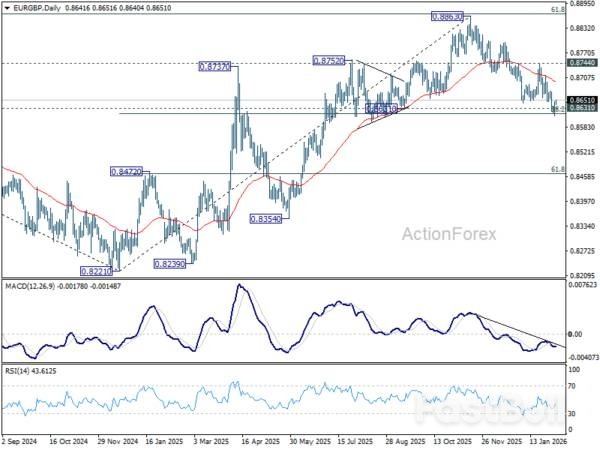
Ancak, aşağı yönlü teyit henüz eksik. EUR/GBP mevcut seviyelerde güçlü bir destek bulur ve ikna edici bir toparlanma gösterirse, 0.8744 direncinin üzerinde bir kırılma, 0.8863'ten gelen düşüşün sadece düzeltici bir geri çekilme olduğunu gösterecektir. Bu senaryoda, 0.8221'den yükselişin muhtemelen yeniden başlayacağı ve orta vadede 0.8863'ü aşarak 0.9267'ye doğru uzanabileceği tahmin edilmektedir.
Fed Başkanı Lisa Cook, risklerin şu anda "yüksek enflasyona doğru eğilim gösterdiğini" belirterek, geçen haftaki toplantıda FOMC'nin faiz oranlarını sabit tutma kararını neden desteklediğini açıkladı.
Cook bir konuşmasında , enflasyonun 2025'te neden istikrar kazandığını anlamanın, manşetin ötesine bakmayı gerektirdiğini belirtti. Konut hizmetlerinde enflasyon düşüşü devam ederken, konut dışı hizmetlerdeki enflasyon da azaldı; bu durum, işgücü piyasasının artık eskisi kadar sıkı olmadığıyla tutarlıdır.
Ancak endişe kaynağı "temel mal fiyatları" alanında yatıyor. Cook, büyük ölçüde geçen yıl çok çeşitli ithal ürünlere uygulanan gümrük vergisi artışlarından kaynaklanan, mal enflasyonunda dikkat çekici bir artış olduğunu vurguladı.
Enflasyon beklentilerinin sabit kalması, gümrük vergilerinin fiyat seviyesinde "tek seferlik bir artış" anlamına geleceğini öne sürse de, Cook belirsizliğin yüksek olduğunu vurguladı. "Gümrük vergisi politikasının gelecekteki yönü belirsiz" ve fiyat artışlarının ne kadar hızlı bir şekilde tamamen yansıyacağı veya beklentileri etkileme riskinin olup olmadığı da belirsiz.
Cook, enflasyonun sürdürülebilir bir şekilde hedef değerlere doğru geri döndüğüne dair daha net kanıtlar ortaya çıkana kadar, işgücü piyasasında beklenmedik değişiklikler olmadığı sürece, "odak noktamın enflasyon olacağını" söyledi.
Günlük Pivotlar: (S1) 0.6966; (P) 0.7004; (R1) 0.7037;
AUD/USD bugün hafif bir düşüş yaşadı, yatay işlem devam ediyor ve gün içi eğilim nötr kalıyor. Daha fazla yükseliş hala bekleniyor. Yukarı yönde, 0.7093 seviyesinin kırılması, daha büyük bir yükseliş trendini 0.5913 ile 0.6706 arasındaki %100 projeksiyon seviyesine (0.6420'den 0.7213'e) kadar uzatacaktır. Ancak, 0.6907 seviyesinin kırılması, rallinin yeniden başlamasından önce daha uzun süreli konsolidasyonlara yol açacaktır. Daha sonra, 0.6420 ile 0.7093 arasındaki %38,2'lik geri çekilme seviyesi olan 0.6836'ya doğru daha derin bir geri çekilme görülecektir.
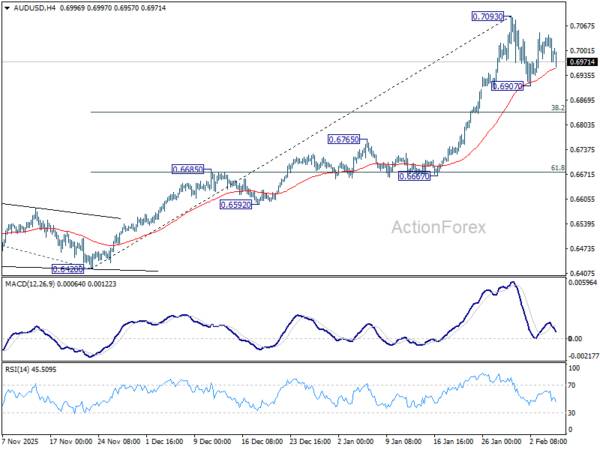
Daha geniş bir perspektiften bakıldığında, mevcut gelişmeler, 0.5913'ten (2024 dip seviyesi) yükselişin, 0.8006'dan (2021 zirve seviyesi) başlayan tüm düşüş trendini tersine çevirdiğini gösteriyor. Daha fazla yükselişin, 0.8006 ile 0.5913 arasındaki %61,8'lik geri çekilme seviyesi olan 0.7206'ya kadar gerçekleşmesi bekleniyor. Bu durum, 0.6706 direncinin desteğe dönüşmesi koşuluyla, derin bir geri çekilme durumunda bile, en çok tercih edilen senaryo olarak kalacaktır.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


