


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki








Bu yazıda, "wash sale" işleminin ne olduğunu, 61 günlük kuralın nasıl işlediğini, stok kayıplarının ne zaman kabul edilemez olduğunu ve pratik örneklerle "wash sale" işlemlerinden nasıl kaçınılacağını öğreneceksiniz.
Bir hisse senedini veya menkul kıymeti zararla satıp, satıştan 30 gün önce veya sonra aynı veya büyük ölçüde benzer bir yatırımı tekrar satın aldığınızda, "yıkama satışı" (wash sale) gerçekleşir. IRS kurallarına göre, zarar genellikle hemen düşülemez. 61 günlük süreyi anlamak, yatırımcıların yatırımlarını zararla satarken beklenmedik vergi sonuçlarından kaçınmalarına yardımcı olabilir.
Bir yatırımcının hisse senedi veya menkul kıymetleri zararla satıp, belirli bir süre içinde esasen aynı yatırımları edinmesi durumunda "yıkama satışı" (wash sale) gerçekleşir. IRS, yatırımcının fiilen benzer bir yatırım pozisyonunu koruduğu gerekçesiyle zararın hemen düşülmesine izin vermez.
Örneğin, bir şirketin 100 hissesini 5.000 dolara aldığınızı ve daha sonra bunları 4.000 dolara satarak 1.000 dolarlık bir zarar elde ettiğinizi varsayalım. Eğer aynı hisselerden tekrar satın alırsanız, bu 1.000 dolarlık zararı genellikle hemen vergi matrahından düşemezsiniz.
"Yıkama satışı kuralı", yatırımcıların vergi amaçlı sermaye kayıplarını beyan ederken esasen aynı yatırım pozisyonunu korumalarını engeller. Bu kısıtlama olmasaydı, bir yatırımcı düşüşte olan bir hisseyi satarak vergi kaybı elde edebilir ve yatırımını elinde tutmaya devam ederken hemen geri satın alabilirdi.
Bu kural, menkul kıymetlerin alım satımını yasaklamaz. Bunun yerine, gerçekleşen zararın ne zaman düşülebileceğini değiştirir. Vergilendirilebilir hesap işlemlerinin çoğunda, izin verilmeyen zarar, yerine konulan hisselerin maliyet esasına eklenir ve vergi avantajı, bu hisseler satılana kadar ertelenir.
Bir "wash sale" işlemi, yalnızca basit bir hisse senedi alımı yoluyla gerçekleşmez. Aşağıdaki durumlarda IRS kuralları geçerli olabilir:
Bu kural, eşinizin veya kontrol ettiğiniz bir şirketin kısıtlı dönem içinde esasen aynı menkul kıymetleri satın alması durumunda da geçerli olabilir. Bu nedenle, bir hesaptaki hisselerin satılması, nitelikli bir satın alma işleminin başka bir hesap üzerinden veya ilgili bir kişi tarafından gerçekleşmesi durumunda otomatik olarak bir "yıkama satışı"nı engellemez.
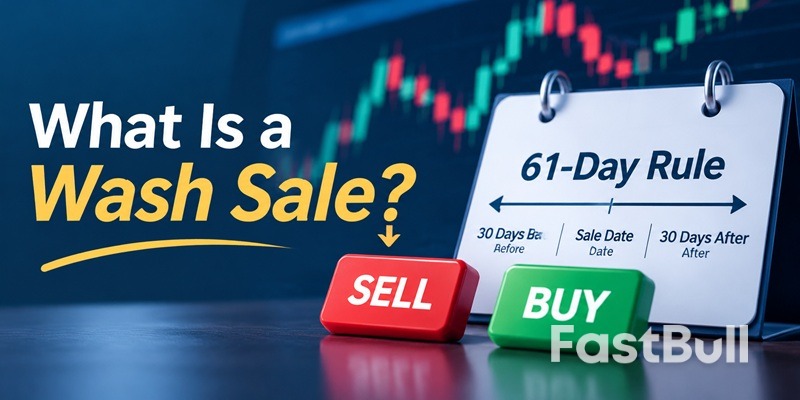
"Yıkama satışı kuralı", satıştan önceki 30 gün, satış tarihi ve satıştan sonraki 30 günü kapsayan 61 takvim günü penceresini kullanır. Yatırımcılar, satış tarihinin her iki tarafındaki işlemleri incelemelidir.
Diyelim ki 15 Mayıs'ta hisselerinizi zararına sattınız. Bu durumda, zararı telafi etmek için kullanabileceğiniz hisse satış penceresi 15 Nisan'dan 14 Haziran'a kadar uzanır ve 61 takvim gününü kapsar.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Ayrıntılı işlem kayıtları tutmak, özellikle yatırımcıların 31 Aralık'tan önce zararlarını realize etmeye çalıştığı vergi yılının sonuna doğru, vergi kaybı hasadını yönetmeyi kolaylaştırır.
Tüm yatırımlar, "wash sale" kuralları kapsamında aynı muameleyi görmez. Kripto para birimleri ve çalışanlara verilen hisse senedi tazminatları, vergi muameleleri varlığın türüne ve hisselerin nasıl edinildiğine bağlı olduğundan ek dikkat gerektirir.
Mevcut federal vergi yasasına göre, geleneksel "wash sale" kuralı genellikle sıradan kripto paralar yerine hisse senetleri ve menkul kıymetler için geçerlidir. IRS, Bitcoin gibi kripto paraları federal gelir vergisi açısından mülk olarak değerlendirir. Bu nedenle, Bitcoin'i zararına satıp 30 gün içinde geri almak genellikle geleneksel "wash sale" kuralını tetiklemez.
Ancak, önerilen mevzuat bu uygulamayı değiştirebilir. Dijital Varlık Vergi Kesinliği Yasası (HR 10357), belirli işlem gören dijital varlıklara yönelik "wash sale" kısıtlamalarını genişletecek ve nitelikli ABD doları stablecoin'leri için özel bir uygulama getirecektir. Temsilciler Meclisi Vergi ve Harcama Komitesi tasarıyı 16 Eylül 2026'da onayladı, ancak komite onayı yasayı oluşturmaz. Yatırımcılar, mevcut uygulamaya güvenmeden önce yasanın durumunu kontrol etmelidir.
Önemli bir ayrım, tokenleştirilmiş menkul kıymetlerdir. Vergi açısından hisse senedi veya menkul kıymet olarak nitelendirilen dijital varlıklar, mevcut "wash sale" kurallarına zaten tabi olabilir.
Evet. Kısıtlı Hisse Senedi Birimleri (RSU) aracılığıyla teslim edilen hisseler, kısıtlı dönem içinde daha önce zararla satılan hisselerle esasen aynıysa, bir "yıkama satışı"na yol açabilir.
Örneğin, işvereninizin hisselerini zararına sattığınızı ve 30 gün içinde RSU ödülünden ek hisse aldığınızı varsayalım. Yeni edinilen hisseler, karşılık gelen miktar kadar zararı ortadan kaldıran ikame hisseler olarak sayılabilir.
Sadece bir RSU hibesi, mutlaka hisse senedi edindiğiniz anlamına gelmez. Hak kazanma ve ödeme şartları önemlidir çünkü hibe tarihi, hak kazanma tarihi ve fiili hisse teslim tarihi farklılık gösterebilir.
Yatırımcılar ayrıca maliyet esaslarını da kontrol etmelidir. Vergilendirilebilir ücretlere dahil edilen RSU hisselerinin piyasa değeri genellikle bu hisseler için başlangıç esasını oluşturur. Yanlış esas bilgisi, yatırımcıların sermaye kazançlarını ve kayıplarını olduğundan fazla veya az göstermelerine neden olabilir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


