


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki








Hazine bonoları ile tahvilleri faiz oranları, vade tarihleri, getiriler ve riskler açısından karşılaştırın. 10.000 dolarlık bir Hazine bonosunun ne kadar getiri sağlayabileceğini ve hangi yatırımın hedeflerinize daha uygun olabileceğini görün.
Hazine bonoları (T-bonoları) ve Hazine tahvilleri, her ikisi de ABD hükümetinin borçlanma senetleridir, ancak farklı yatırım amaçlarına hizmet ederler. Başlıca farklılıkları arasında vade, faiz ödemeleri, getiriler ve faiz oranı riski yer almaktadır. Bu faktörleri anlamak, yatırımcıların hangi seçeneğin finansal ihtiyaçlarına daha uygun olduğuna karar vermelerine yardımcı olabilir.
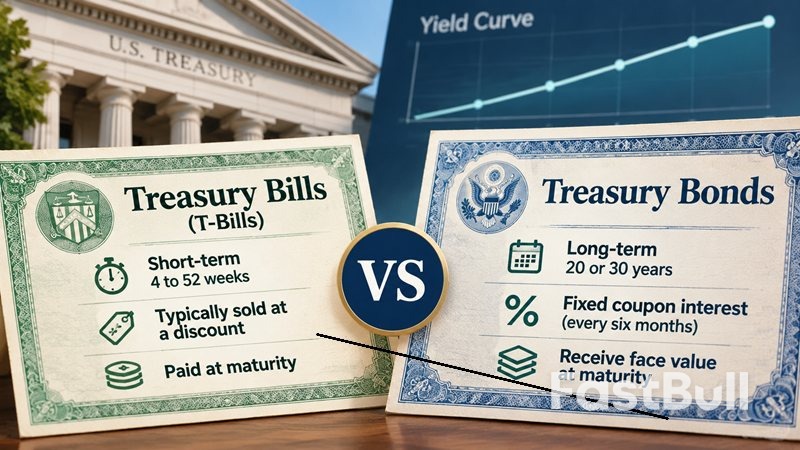
Hazine bonoları ve Hazine tahvilleri arasındaki en büyük fark, yatırımcıların ABD hükümetine ne kadar süreyle para ödünç verdikleridir. Hazine bonoları bir yıl içinde vadesi dolan kısa vadeli menkul kıymetlerdir, Hazine tahvilleri ise 20 veya 30 yıllık vadeleri olan uzun vadeli yatırımlardır.
Hazine bonoları, ABD Hazine Bakanlığı tarafından ihraç edilen kısa vadeli borçlanma senetleridir. 4, 6, 8, 13, 17, 26 ve 52 haftalık vadelerle sunulmaları, paralarını birkaç yıl boyunca bağlamadan getiri elde etmek isteyen yatırımcılar için uygun hale getirir.
Geleneksel tahvillerin aksine, Hazine bonoları periyodik faiz ödemez. Genellikle nominal değerlerinin altında bir fiyattan satılırlar, ancak nominal değer üzerinden de ihraç edilebilirler. Bir bono vadeye ulaştığında, yatırımcı tam nominal değerini alır. Satın alma fiyatı ile alınan miktar arasındaki fark, yatırım kazancını temsil eder.
Örneğin, bir yatırımcı 10.000 dolarlık nominal değere sahip bir Hazine bonosu için 9.850 dolar ödeyebilir. Vade sonunda Hazine 10.000 dolar öder ve bu da vergi öncesi 150 dolar kar sağlar.
Yatırımcılar, Hazine bonolarını vade sonuna kadar tutabilir veya vadesinden önce ikincil piyasada satabilirler. Kısa vadeleri, genellikle uzun vadeli Hazine tahvillerine kıyasla faiz oranı değişikliklerine karşı daha az hassas olmalarını sağlar.
Hazine bonoları, ABD hükümeti tarafından çıkarılan ve vadesi 20 veya 30 yıl olan uzun vadeli menkul kıymetlerdir. Genellikle uzun bir süre boyunca öngörülebilir faiz geliri arayan yatırımcılar tarafından kullanılırlar.
ABD Hazine bonolarının aksine, Hazine tahvilleri vadeye kadar her altı ayda bir sabit faiz öder. Kupon oranı, tahvil ilk ihraç edildiğinde belirlenir ve vadesi boyunca değişmez. Vade sonunda yatırımcılar tahvilin nominal değerini alırlar.
Örneğin, yıllık %4 kupon faizi olan 10.000 dolarlık bir Hazine bonosu, genellikle iki adet 200 dolarlık ödeme şeklinde olmak üzere, her yıl 400 dolar faiz öder. Yatırımcı ayrıca, bono vade sonuna kadar elde tutulursa, bononun vadesi dolduğunda 10.000 dolarlık anaparayı da geri alır.
Ancak, Hazine bonoları vade dolmadan önce satılabilir. Piyasa fiyatları faiz oranlarındaki değişikliklere bağlı olarak dalgalanır; bu da yatırımcının erken satış yaptığında orijinal satın alma fiyatından daha fazla veya daha az para alabileceği anlamına gelir.
Hazine bonoları, Hazine tahvilleri ve Hazine bonoları arasında orta bir konumda yer alır. Vade süreleri 2, 3, 5, 7 veya 10 yıldır ve altı ayda bir sabit faiz öderler.
The U.S. Treasury classifies bills, notes, and bonds separately based on their maturity periods. Understanding this distinction helps investors compare securities with similar investment horizons rather than treating all Treasury products as interchangeable.
Although both securities are backed by the U.S. government, their investment characteristics differ significantly. The following table highlights the main differences:
| Feature | Treasury Bills | Treasury Bonds |
|---|---|---|
| Maturity | 4 to 52 weeks | 20 or 30 years |
| Interest Structure | Typically sold at a discount | Fixed coupon rate |
| Interest Payments | At maturity | Every six months |
| Purchase Price | Usually below face value | Can be above, below, or at face value |
| Interest Rate Risk | Generally lower | Generally higher |
| Investment Horizon | Short-term | Long-term |
| Typical Purpose | Short-term cash management | Long-term income and portfolio planning |
The most important distinction is the relationship between maturity and interest rate risk. T-bills mature quickly, allowing investors to reinvest their money relatively soon when market rates change. Treasury bonds lock in fixed coupon payments for much longer, making their market prices more sensitive to interest rate movements.
Treasury bill rates and Treasury bond yields both indicate the return investors can expect, but they are calculated differently. Comparing them requires looking beyond the quoted interest rate to understand the purchase price, payment structure, and time to maturity.
Treasury bill rates are determined through government auctions. The discount rate reflects the difference between a bill's face value and its purchase price over the time remaining until maturity.
For example, if an investor purchases a 13-week T-bill for $9,900 and receives $10,000 at maturity, the earnings are $100. The actual annualized return depends on the amount invested and the holding period.
One important detail is that the quoted T-bill discount rate is not the same as the investor's actual annualized return. The discount rate is calculated using face value and a 360-day convention, while the investment rate uses the purchase price and a 365-day basis, or 366 days in a leap year. Investors should compare investment rates rather than discount rates when evaluating different securities.
Treasury bond yields depend on the bond's coupon payments, purchase price, and remaining time until maturity. The coupon rate is fixed at issuance, but the yield changes as the bond's market price moves.
For example, a bond with a $10,000 face value and a 4% coupon rate pays $400 annually regardless of its market price. However, if the bond trades below $10,000, a new buyer may earn a higher yield to maturity than the original coupon rate. If it trades above face value, the yield to maturity may be lower.
This is why investors should distinguish between coupon rates and yield to maturity (YTM). The coupon rate measures annual interest relative to face value, while YTM estimates the annualized return from buying the bond at its current price and holding it until maturity, assuming scheduled payments are made and coupon payments are reinvested as assumed.
For more details, investors can review TreasuryDirect's explanation of Treasury pricing and interest rates.
Neither Treasury bills nor Treasury bonds consistently offer higher returns. The difference depends on current market conditions, the yield curve, and how long investors plan to hold their money.
Long-term Treasury bonds may offer higher yields to compensate investors for committing their money over a longer period and accepting greater interest rate risk. However, this is not guaranteed. When the yield curve is inverted, short-term Treasury bills can offer higher yields than long-term bonds.
Investors should compare a T-bill's investment rate with a Treasury bond's yield to maturity, rather than comparing a T-bill's discount rate with a bond's coupon rate. These measures provide a more meaningful comparison of potential returns.
The amount an investor earns from a 3-month Treasury bill depends on its purchase price and discount rate. For example, assume a 13-week T-bill has a face value of $10,000, a 91-day maturity, and a hypothetical annualized discount rate of 4%.
Treasury bills are priced using the following formula:
Purchase Price = Face Value × [1 − (Discount Rate × Days to Maturity ÷ 360)]
Using these figures:
When the bill matures, the investor receives $10,000. The earnings are therefore:
$10,000 − $9,898.89 = $101.11
This means an investor earns approximately $101.11 over 13 weeks on a $10,000 face-value T-bill. The equivalent annualized investment rate is approximately 4.10%, using a 365-day basis. This differs from the 4% discount rate.
The example assumes $10,000 is the bill's face value, not the amount of cash invested. If $10,000 is the actual investment budget, the investor could purchase a slightly higher face value, generating approximately $102.14 in earnings under the same assumptions.
Both Treasury bills and Treasury bonds are backed by the full faith and credit of the U.S. government, giving them very low credit risk. However, government backing does not eliminate inflation risk, reinvestment risk, or losses from selling before maturity.
The main drawback of T-bills is reinvestment risk. Because they mature within one year, investors must frequently reinvest their money if they want to maintain their holdings. If interest rates fall, newly issued bills may offer lower returns than previous ones.
Inflation is another concern. Even if a T-bill generates a positive nominal return, rising prices can reduce the purchasing power of the earnings. Investors may also receive less than their original purchase price if they sell a bill before maturity during unfavorable market conditions.
Treasury bonds have greater interest rate risk because of their long maturities. When market interest rates rise, existing fixed-rate bond prices generally fall. Investors who need to sell before maturity may have to accept a loss.
Inflation can also reduce the real value of fixed coupon payments over a 20- or 30-year period. Although investors who hold a bond to maturity receive its face value, the purchasing power of that money may be lower than expected.
For a clearer understanding of this relationship, Investor.gov explains how interest rates affect fixed-rate bond prices.
The right choice depends on when you need your money, whether you want regular income, and how much interest rate risk you are willing to accept.
Treasury bills may be a better fit for investors who want to earn a return on money set aside for short-term goals, such as a planned down payment, tuition payment, or upcoming purchase. They can also be useful for cash that is not needed immediately but should remain invested for a relatively short period.
Their short maturities provide more frequent access to principal at maturity and allow investors to reinvest at prevailing market rates. However, investors should match maturity dates to their cash needs. For an emergency fund that requires immediate access, a savings account may be more practical than a T-bill.
Treasury bonds may suit investors who want predictable interest income over a longer period and can tolerate fluctuations in market value. Their semiannual coupon payments provide a regular income stream, while holding the bond to maturity allows investors to receive its face value.
They can also help investors lock in a fixed coupon rate for longer, reducing the need to reinvest frequently. However, investors should consider inflation and interest rate risk before committing money for 20 or 30 years.
Treasury bills and certificates of deposit (CDs) are both commonly used for short-term savings, but they differ in government backing, insurance, liquidity, and tax treatment.
| Feature | Treasury Bills | CDs |
|---|---|---|
| Issuer | U.S. government | Banks and credit unions |
| Maturity | 4 to 52 weeks | Varies by institution and product |
| Return | Discount-based earnings | Typically fixed interest |
| Protection | ABD hükümeti tarafından destekleniyor | Uygun banka mevduatları için FDIC sigortası, teminat limitlerine tabidir. |
| Erken Erişim | İkinci el piyasasında satılabilir. | Geleneksel mevduat sertifikaları genellikle erken çekim cezası uygular. |
| Vergi Uygulaması | Federal vergi; eyalet ve yerel gelir vergilerinden muaf. | Genellikle geçerli federal ve eyalet vergilerine tabidir. |
Sabit faiz oranı ve FDIC güvencesini tercih eden tasarruf sahipleri için mevduat sertifikaları (CD'ler) cazip olabilir. Uygun mevduatlar genellikle her mevduat sahibi için, sigortalı banka başına ve her mülkiyet kategorisi için 250.000 dolara kadar sigortalıdır. Hazine bonoları FDIC güvencesi altında değildir, ancak ABD hükümeti tarafından desteklenmektedir.
Kısa vadeli esnekliğe ve eyalet ve yerel vergi muafiyetine değer veren yatırımcılar için Hazine bonoları daha cazip olabilir. Daha iyi seçenek, mevcut faiz oranlarına, para çekme şartlarına ve geçerli vergilere bağlıdır. Yatırımcılar, bir mevduat sertifikası seçmeden önce FDIC'nin mevduat sigortası kurallarını inceleyebilirler .

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


