





- XAUUSD
- XAGUSD
- WTI
- USDX











401(k) planına ne kadar katkıda bulunmalısınız? Pratik bir başlangıç noktası, işvereninizin tam katkısını almak için yeterli miktarda katkıda bulunmak ve ardından işveren katkıları da dahil olmak üzere vergi öncesi gelirinizin yaklaşık %15'ini emeklilik için biriktirmeye çalışmaktır. Hedefiniz yaşınıza, mevcut birikimlerinize, gelirinize ve emeklilik hedeflerinize bağlıdır.
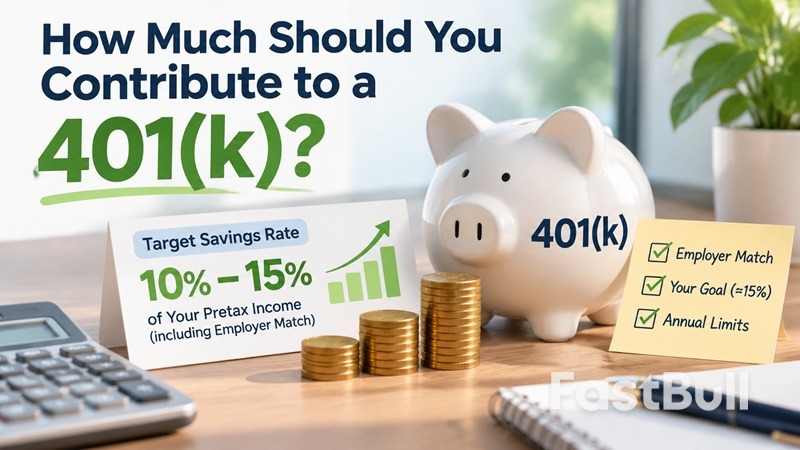
Maaşınızın yüzde kaçını 401(k) emeklilik planına yatırmalısınız?
Genel kabul gören bir ölçüt, hem kendi katkılarınızı hem de işvereninizin katkısını hesaba katarak, her yıl vergi öncesi gelirinizin %15'ini emeklilik için biriktirmektir. Bu, maaşınızın %15'ini 401(k) hesabınıza kendiniz yatırmanız gerektiği anlamına gelmez. İşvereniniz para ekliyorsa veya siz de bir IRA hesabına para yatırıyorsanız, kişisel katkınız daha düşük olabilir.
İşvereninizin Tam Eşleştirmesini Alarak Başlayın
İşvereniniz 401(k) katkı paylarını karşılıyorsa, bütçeniz elveriyorsa, tam karşılama payını alabilmek için yeterli miktarda katkıda bulunmaya çalışın. Aksi takdirde, maaşınızın bir kısmını kullanmadan bırakabilirsiniz.
Örneğin, yıllık 80.000 dolar kazandığınızı ve işvereninizin maaşınızın %6'sına kadar olan katkılarınızın %50'sini karşıladığını varsayalım.
| Katkı | Yıllık Katkınız | İşveren Eşleştirme |
|---|---|---|
| %3 | 2.400 dolar | 1.200 dolar |
| %6 | 4.800 dolar | 2.400 dolar |
| %8 | 6.400 dolar | 2.400 dolar |
%6'lık katkı oranıyla, 2.400$'lık maksimum işveren katkısını alırsınız. Katkı oranınızı %8'e çıkarmak, kendi paranızdan 1.600$ daha ekler, ancak bu örnekte işveren katkısını artırmaz.
Planınızın katkı payı eşleştirme formülünü ve hak kazanma takvimini kontrol edin. Hak kazanma takvimi, işveren katkılarının ne zaman sizin mülkiyetinize geçeceğini belirler.
Emeklilik Birikim Oranını %15'e Ulaştırmak İçin Çalışın
Fidelity'nin emeklilik tasarruf kılavuzu , işveren katkıları da dahil olmak üzere, vergi öncesi gelirin en az %15'ini emeklilik için biriktirmeyi önermektedir. Bu, herkese uyan bir kural değil, ulaşılması gereken bir hedeftir. %15'lik oran, bireysel emeklilik hesabına (IRA) yatırdığınız parayı da içerebilir; tamamının 401(k) hesabınıza yatırılması gerekmez.
Örneğin, 80.000 dolar kazanıyorsanız, %15'i yıllık 12.000 dolara denk gelir. İşvereniniz 2.400 dolar katkı payı veriyorsa, bu hedefe ulaşmak için emeklilik hesaplarınızda kendiniz de 9.600 dolar daha biriktirmeniz gerekir.
Peki ya bu kadar katkıda bulunacak gücünüz yoksa?
Hemen %15'e ulaşmanız gerekmiyor. Önce sürdürebileceğiniz bir miktarla başlayın, bütçeniz iyileştikçe artırın. Mümkünse, öncelikle işverenin tüm katkı payından yararlanın. Ayrıca, maaş artışından sonra katkı payınızı bir puan artırabilir ve düzenli tasarruf sağlamak için otomatik maaş kesintilerini kullanabilirsiniz.
401(k) Katkı Payınızı Nasıl Hesaplayabilirsiniz?
401(k) katkı paylarının çoğu, uygun maaşın yüzdesi olarak hesaplanır. Yıllık katkı payınızı tahmin etmek için maaşınızı katkı payı oranınızla çarpın.
Yıllık Çalışan Katkısı = Yıllık Maaş × Katkı Oranı
Örneğin, 80.000 dolar kazanıyorsanız ve %8 katkı payı ödüyorsanız, yılda 6.400 dolar tasarruf edersiniz. İki haftada bir, yani yılda 26 kez maaş alıyorsanız, bu da her maaş çekinde yaklaşık 246,15 dolara denk gelir.
Maaşınıza Göre Katkı Payınızı Hesaplayın
The table shows how different contribution rates affect savings on an $80,000 salary. It assumes 26 paychecks per year and does not include employer matching.
| Contribution Rate | Annual Contribution | Biweekly Contribution |
|---|---|---|
| 3% | $2,400 | $92.31 |
| 5% | $4,000 | $153.85 |
| 8% | $6,400 | $246.15 |
| 10% | $8,000 | $307.69 |
| 12% | $9,600 | $369.23 |
| 15% | $12,000 | $461.54 |
Your actual take-home pay will depend on whether you use a traditional or Roth 401(k), your tax situation, and how your plan calculates eligible compensation.
Estimate Your Contribution Per Paycheck
Use the calculator to estimate your employee contribution, amount per paycheck, employer match, and combined annual contributions. It assumes a flat employer match percentage up to the salary percentage you enter. Some plans use tiered formulas, so check your plan documents for an exact match calculation.
401(k) Contribution Calculator
Annual Employee Contribution: $6,400.00
Contribution Per Paycheck: $246.15
Estimated Annual Employer Match: $2,400.00
Total Annual Contributions: $8,800.00
Note: This calculator provides estimates and does not account for IRS contribution limits, vesting schedules, tiered employer matching formulas, or payroll rounding.
How Should Your 401(k) Contribution Change With Age and Income?
The right contribution rate depends partly on how long your savings have to grow and how much you have already accumulated. Someone who starts in their 20s has more time to invest than someone who begins in their 40s or 50s.
Starting Early vs. Catching Up Later
Starting early gives contributions more time to benefit from compounding. If you begin in your 20s or early 30s, working toward a 15% retirement savings rate, including employer contributions, can be a useful benchmark.
If you start later, you may need to save a larger share of your income, work longer, or adjust your retirement spending expectations. Workers aged 50 and older may also be eligible for catch-up contributions, subject to plan rules and annual IRS limits.
Adjusting Contributions Based on Your Retirement Goals
Income affects the dollar amount you save. A 10% contribution from a $60,000 salary is $6,000 a year; the same rate on a $100,000 salary is $10,000. But income alone does not determine whether you are on track. Consider your current retirement balance, planned retirement age, expected expenses, and other income sources such as Social Security, a pension, an IRA, or taxable investments.
What Are the 401(k) Contribution Limits for 2026 and 2027?
The IRS sets annual limits on employee 401(k) contributions and on total additions to a defined contribution plan. The 2027 limits were announced in November 2026.
Employee Contribution Limits and Catch-Up Contributions
For 2026, employees can defer up to $24,500 into traditional and Roth 401(k) accounts combined. For 2027, the limit increases to $25,500. Employees aged 50 or older may be able to contribute an additional catch-up amount if their plan permits it.
| Age Group | 2026 Employee Limit | 2027 Employee Limit |
|---|---|---|
| Under 50 | $24,500 | $25,500 |
| 50–59 and 64+ | $32,500 | $34,000 |
| Ages 60–63 | $35,750 | $37,250 |
The age 60–63 limit includes the higher catch-up amount instead of the standard catch-up; it is not added on top of it. Traditional and Roth 401(k) salary deferrals share the same employee limit. If you participate in more than one 401(k) or 403(b) plan during the year, your employee deferrals generally count toward the same annual limit.
How Employer Contributions Affect the Annual Limit
Employer matching and nonelective contributions do not count toward the regular employee deferral limit, but they do count toward the overall annual additions limit.
For most defined contribution plans, that limit is the lesser of 100% of eligible compensation or:
| Tax Year | Overall Annual Additions Limit |
|---|---|
| 2026 | $72,000 |
| 2027 | $75,000 |
Catch-up contributions that qualify under IRS rules are generally excluded from this overall limit. Check your plan rules before trying to maximize contributions. Your employer may impose plan-specific restrictions, and the plan must permit catch-up contributions.
For the official figures, see the IRS announcement of the 2027 contribution limits and IRS Notice 2026-66.
Should You Increase or Max Out Your 401(k)?
Maxing out your 401(k) can help build retirement savings faster, but it is not automatically the best choice for every household. Consider your income, cash reserves, debt, employer benefits, and other financial goals before increasing contributions.
When It Makes Sense to Increase Your Contributions
Increasing contributions can make sense when your salary rises, essential expenses are covered, and you have enough emergency savings. You may also want to increase your rate if you are behind on your retirement target or want to make full use of the annual limit.
A practical approach is to raise your contribution gradually rather than making a large change that strains your monthly budget. Check how much you have already contributed during the year so you do not accidentally exceed the applicable limit.
When Other Financial Priorities Come First
If you have no emergency savings or carry high-interest credit card debt, putting every available dollar into your 401(k) may not be sensible. Consider keeping cash for unexpected expenses and paying down expensive debt while contributing enough to receive the full employer match when possible.
You do not have to choose one goal exclusively. A balanced plan can maintain retirement contributions while improving your short-term financial stability.
Is a 401(k) Enough for Retirement?
401(k) emeklilik gelirinin önemli bir kaynağı olabilir, ancak yeterli olup olmadığı tasarruf oranınıza, yatırım performansınıza, emeklilik yaşınıza ve harcama ihtiyaçlarınıza bağlıdır. Birçok kişi 401(k)'yi Sosyal Güvenlik, IRA, emeklilik maaşı veya diğer yatırımlarla birleştirir.
Özellikle maaş değişikliği veya önemli bir yaşam olayından sonra, tasarruflarınızı ve katkı oranınızı düzenli olarak gözden geçirin. Amaç, her yıl maksimum katkı limitine ulaşmak değil, beklediğiniz emeklilik yaşam tarzını destekleyecek kadar kaynak oluşturmaktır.


