


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki







Dün, son üç yılın iyimser ve coşkulu havasına kısa bir süreliğine geri döndüğümüz için ferahlatıcıydı; yapay zeka, TSMC'den gelen güçlü rakamlar ve piyasadaki çok güçlü tepki gibi doğru nedenlerle manşetlerde yer aldı.
Dün, son üç yılın iyimser ve coşkulu havasına kısa bir süreliğine geri döndüğümüz için ferahlatıcıydı; yapay zeka, TSMC'den gelen güçlü rakamlar ve piyasadaki çok güçlü tepki gibi doğru nedenlerle manşetlerde yer aldı.
TSMC, Asya seansında nispeten çekingen davrandı; bu durum muhtemelen Nvidia'nın Çin'e H200 çip ihracatında %25'e varan gümrük vergileriyle karşı karşıya kalabileceğine dair haberler etrafındaki belirsizliği yansıtıyordu. Ayrıca, ABD-Tayvan ticaret müzakereleriyle ilgili süregelen endişeler de vardı; Washington, TSMC'yi ABD merkezli çip üretimine daha fazla yatırım yapmaya zorluyordu. Bu talep sadece başlangıçta maliyetli olmakla kalmıyor (şirket altı fabrika kurmak için yaklaşık 165 milyar dolar ayırıyor), aynı zamanda Tayvan'daki üretime kıyasla işletme maliyetlerini de tahmini %30-50 oranında artıracaktı.
Batı piyasaları devreye girince bu endişeler büyük ölçüde ortadan kalktı. Yapay zekâ ile ilgili hisseler günü güçlü bir yükselişle kapattı: TSMC New York'ta %4'ün üzerinde yükseldi, ASML Amsterdam'da %6 sıçrayarak yeni bir rekor kırdı ve VanEck'in Yarı İletken ETF'si yaklaşık %2 değer kazandı.
ABD ve Tayvan arasında gümrük vergisi oranının %15'e düşeceği bildirilen bir ticaret anlaşması haberi iyimserliği daha da artırdı. SP 500 endeksi rekor seviyelere yakın kapandı.
Bununla birlikte, günlük grafiklerimdeki mum çubuklarının çoğunun kırmızı olduğunu, yani seansın tamamen olumlu olmadığını belirtmekte fayda var. Yatırımcılar günün büyük bir bölümünü kazançlarını azaltmak ve haber akışını yeniden değerlendirmekle geçirdikçe, erken saatlerdeki güç kapanışa doğru azaldı. Haberler gerçekten bu kadar iyi mi?
Önümüzdeki haftalarda kazanç sezonunun kalbine doğru ilerlerken, teknoloji sonuçları çok daha detaylı bir şekilde incelenecek. Geçtiğimiz kazanç sezonunda büyük teknoloji şirketlerinden olağanüstü rakamlar geldiğini hatırlayalım, ancak bazı durumlarda bu rakamlar biraz makyajlıydı. Meta'nın yapay zeka veri merkezi finansmanının büyük bir kısmını Blue Owl ve Pimco gibi özel kredi oyuncularına devretmesini ve Nvidia'nın henüz nakde dönüşmemiş gelirler kaydetmesini düşünün.
Yapay zekâ anlaşmalarındaki döngüsellik, kaldıraç ve yatırım getirilerindeki gecikmeler yatırımcıların en çok önem verdiği konular arasında yer alıyor. Bu endişeler, artan elektrik ve metal maliyetleri, daha yüksek bellek çipi fiyatları ve tedarik zincirinde aksama riskiyle daha da artıyor; bu riskler arasında Çin'in, İran ve Venezuela ile yaşanan jeopolitik gerilimler nedeniyle nadir toprak elementleri ihracatını kısıtlama tehditleri de bulunuyor; zira Çin tarihsel olarak bu ülkelerden petrol tedarik ediyordu.
Tüm bunlar, bu kazanç sezonunun kolay geçmeyeceğini gösteriyor. Bu "detaylar" - veya göz ardı edilemeyecek sorunlar - parlak manşet rakamları kadar önemli olacak. Yapay zeka hisseleri mükemmel bir şekilde değerleniyor ve hata payı bırakmıyor. Kazanç dönemine girerken, büyük teknoloji şirketlerinin etkileyici olma yeteneğinin azaldığı hissi giderek artıyor; bu da hisse senedi endekslerindeki aşırı ağırlığı göz önüne alındığında önemli bir risk. Son zamanlarda, yaklaşık 300 hisse senedi yükselişle kapanmasına rağmen SP 500 endeksi düştü - endeksi aşağı çeken teknoloji hisseleri oldu.
Bu dinamik devam ederse ve teknoloji şirketlerinin kazançları yatırımcı coşkusunu yeniden canlandıramazsa, rotasyon ticareti muhtemelen devam edecektir. Eşit ağırlıklı SP 500, piyasa değeri ağırlıklı, teknoloji ağırlıklı versiyonuna yetişmeye çalışırken, ABD küçük sermayeli şirketleri onuncu ardışık seansta SP 500'ü geride bıraktı - uzun zamandır görmediğimiz bir şey. Risk iştahı devam ettiği sürece bu trendin devam etmesi bekleniyor.
Şimdilik, risk iştahı, Federal Rezerv'in (Fed) yenilenen likiditesiyle destekleniyor. Fed'in bilançosundaki küçük ama dikkat çekici artış, merkez bankasının piyasaya geri döndüğünü gösteriyor; eskiden olduğu gibi aynı varlıkları satın almıyor, ancak yine de likidite ekliyor. Ve likiditenin her zaman bir yer bulması gerekiyor.
Bankalar bu hafta genel olarak olumlu sonuçlarla kazanç sezonuna başladı. Haftanın başlarında fiyat hareketleri bu sonuçları yansıtmazken (piyasalar Beyaz Saray'ın kredi kartı faiz oranlarına getirmeyi önerdiği %10'luk üst sınıra odaklanmıştı), Goldman Sachs ve Morgan Stanley dün muhteşem rakamlarla satış baskısını tersine çevirdi. Her ikisi de rekor gelir açıkladı ve her iki hisse senedi de tüm zamanların en yüksek seviyelerine ulaştı. Uzun vadeli grafiklerinde 2008'deki düşüş neredeyse önemsiz görünüyor.
Bankalar için şu anda en büyük enerji artırıcılarından biri yapay zekâdır ve bunu her zaman söylüyorduk: Yapay zekâ sadece bir teknoloji hikayesi değil. Goldman Sachs CEO'su, yapay zekâya akan "muazzam kamu ve özel sermayeye" dikkat çekti (şaşırdınız mı?), Morgan Stanley'nin CFO'su ise "yapay zekâ ekosisteminde sermaye piyasaları ve yapılandırma uzmanlığına duyulan ihtiyacın açıkça ortada olduğunu" belirtti. Kesinlikle haklısınız —Meta'ya bakın, bilançosunu yepyeni bir kağıt gibi gösterecek şekilde borç yapılandırması yapıyor.
Ancak risk şu ki, yatırımcılar artık getiri istiyorlar ve bunu yapay zeka altyapısının eskime riski ortaya çıkmadan önce istiyorlar.
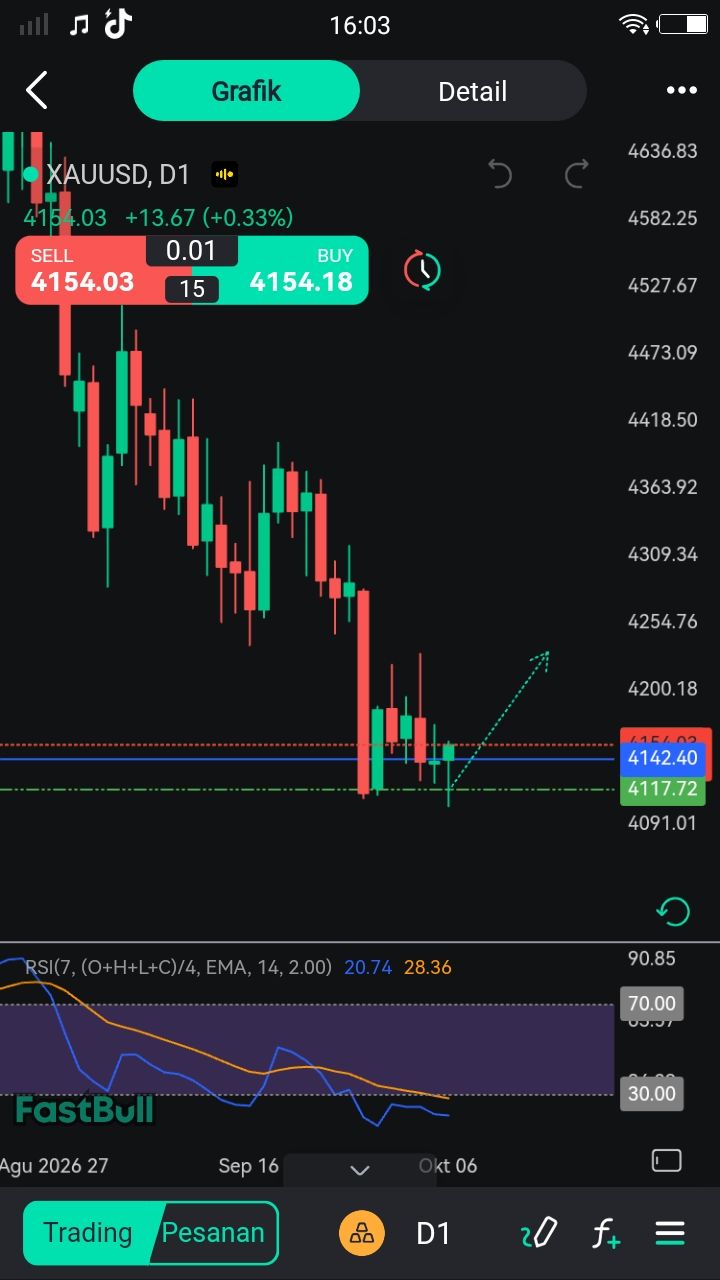
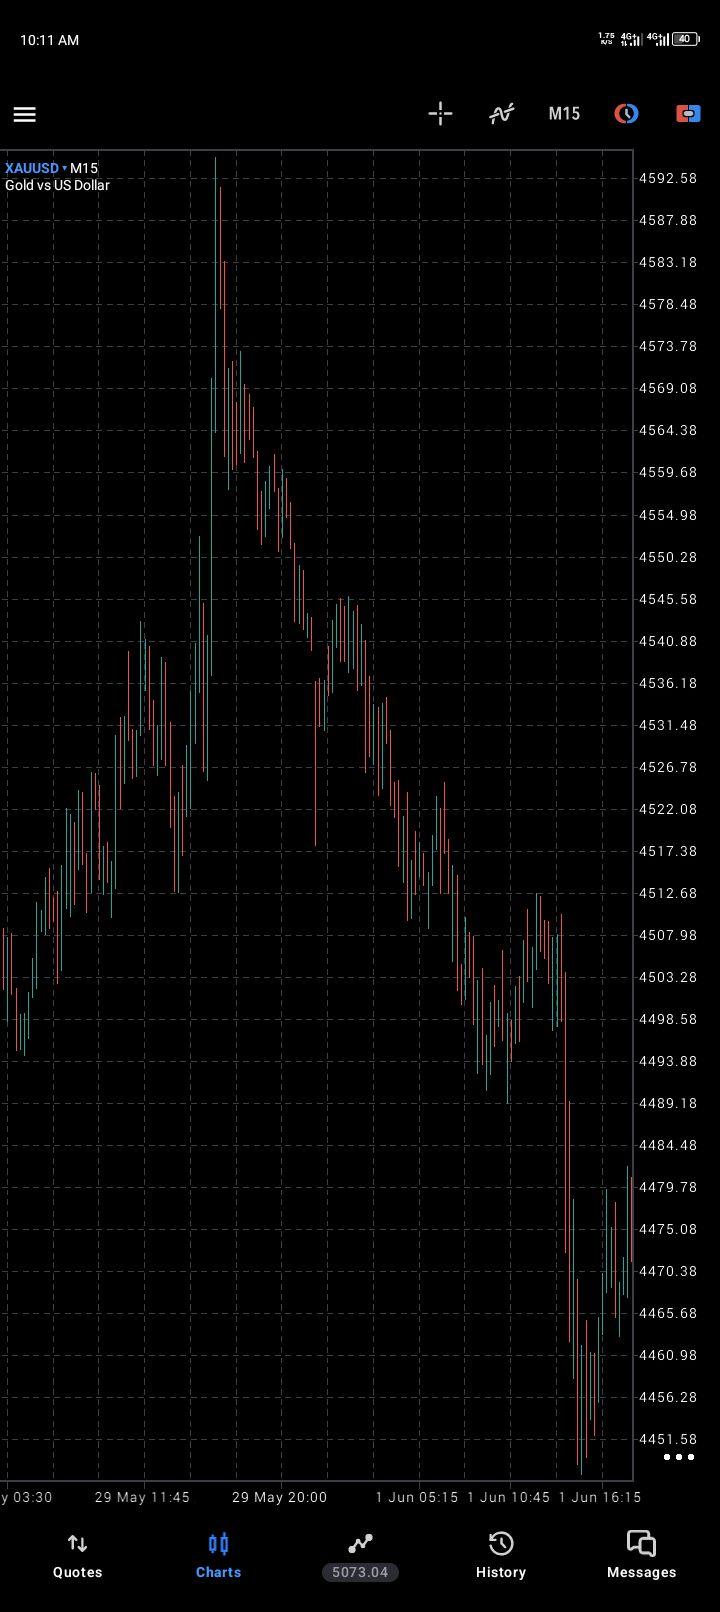
Makro verilere kısaca bakacak olursak: Dün Philadelphia Fed ve Empire Manufacturing endeksleri beklenenden yukarı yönlü performans gösterirken, ABD'de ilk işsizlik başvuruları geçen hafta düştü. Bu kombinasyon, Fed'in faiz oranlarını daha fazla düşürme konusunda aceleci davranmayabileceğini gösteriyor. Faiz beklentilerini yansıtan ABD 2 yıllık tahvil getirisi beş haftanın en yüksek seviyesine çıkarak dolar endeksini 100 seviyesine doğru itti. İran çevresindeki gerilimlerin azalmasına dair işaretler üzerine ham petrol keskin bir düşüş yaşadı (yaklaşık %4), değerli metaller ise geriledi. Bununla birlikte, gümüşteki çekiç formasyonu, düşüşten faydalanan alıcıların aktif olduğunu gösteriyor ve daha anlamlı bir geri çekilmeden önce ons başına 100 dolara doğru bir hareket bekliyorum.
%10-20'lik bir düzeltmenin bir noktada gerçekleşeceğinden şüphe yok; soru ne zaman olacağı. Orta vadede, değer kaybı doları baskılamaya ve metal fiyatlarını desteklemeye devam etmelidir.
Son olarak, emtia kaynaklı enflasyon döngüsünden endişe duyan yatırımcılar için, emtialara yatırım yapmak en etkili korunma yöntemlerinden biri olmaya devam etmektedir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


