• İşlem Yap
  • Teklifler
  • Kopyala
  • Yarışmalar
  • 7/24
  • Takvim
  • Soru Yanıt
  • Sohbetler
Tarayıcılar
SEMBOL
SON
ALIŞ
SATIŞ
YÜKSEK
DÜŞÜK
NET DEĞİŞ.
%DEĞİŞ.
SPREAD
KAYNAK
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.698
103.698
103.778
103.852
103.608
-0.139
-0.13%
--
--
EURUSD
Euro / US Dollar
1.09763
1.09763
1.09772
1.09896
1.09610
+0.00108
+ 0.10%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31111
1.31111
1.31122
1.31218
1.30780
+0.00262
+ 0.20%
--
--
XAUUSD
Gold / US Dollar
3573.73
3573.73
3574.14
3636.65
3514.30
-52.33
-1.44%
--
--
WTI
Light Sweet Crude Oil
82.331
82.331
82.361
83.097
82.229
-0.711
-0.86%
--
--

Topluluk Hesabı

Sinyal Hesapları
--
Kârlı Hesaplar
--
Zararda Olan Hesaplar
--
Daha Fazla Göster

Sinyal sağlayıcı ol

Sinyalleri sat ve gelir elde et

Daha Fazla Göster

Kopya İşlem Rehberi

Kolaylıkla ve güvenle başlayın

Daha Fazla Göster

Üyeler için Sinyal Hesapları

Tüm Sinyal Hesapları

En İyi Getiri
  • En İyi Getiri
  • En İyi K/Z
  • En İyi MDD
Geçmiş 1 Hafta
  • Geçmiş 1 Hafta
  • Geçmiş 1 Ay
  • Geçmiş 1 Yıl

Tüm Yarışmalar

  • Tümü
  • Öner
  • Hisseler
  • Kripto Paralar
  • Merkez Bankaları
  • Trump Güncellemeleri
  • Öne Çıkan Haberler
En Popüler Haberler
Paylaş

Küresel teknoloji hisselerindeki düşüşle birlikte ASML hisseleri %5,2'ye kadar değer kaybetti.

Paylaş

Tayland Ticaret Bakanlığı: Komşu ülkelerle benzer genel ABD gümrük vergisi oranları almayı bekliyor.

Paylaş

Financial Times'a göre, İngiltere Başbakanı Burnham önümüzdeki hafta, AB yasalarının doğrudan İngiltere hukuk sistemine "kopyalanıp yapıştırılmasına" olanak sağlayacak, Brexit sonrası döneme ait tarihi bir yasa tasarısını sunacak.

Paylaş

Financial Times'a göre, İngiltere Başbakanı Burnham'ın Cuma günü merakla beklenen bir anlaşmayı imzalaması ve Brexit sürecinde bir dönüm noktasına zemin hazırlaması bekleniyor. Burnham, bu sürecin nihayetinde İngiltere'nin Avrupa Birliği'ne yeniden katılma başvurusuna yol açabileceğini belirtti.

Paylaş

Taylandlı yetkililer: Raktopamin içeren Amerikan domuz eti piyasaya sürülmemeli.

Paylaş

ITS: Malezya'nın 1-20 Kasım tarihleri ​​arasındaki palm yağı ihracatının 1.022.496 ton olarak tahmin edildiği ve bunun %9,7'lik bir düşüşe işaret ettiği belirtiliyor.

Paylaş

Fransız yetkililer, 2027 için ayrılan ek 6 milyar avroluk kemer sıkma önlemlerinin sadece "başlangıç ​​noktası" olduğunu söylüyor.

Paylaş

Barclays'in Metro Bank'ı satın almakla ilgilendiği bildiriliyor.

Paylaş

Sri Lanka Merkez Bankası Başkanı, IMF değerlendirmesinin yakında tamamlanmasının beklendiğini ve fonların yıl sonundan önce kademeli olarak dağıtılacağını söyledi.

Paylaş

Şanghay Vadeli İşlemler Borsası: Bu hafta bakır stokları 3.204 ton artarken, alüminyum stokları 9.450 ton, çinko stokları 8.890 ton, kurşun stokları 194 ton, nikel stokları 1.114 ton, kalay stokları 690 ton ve doğal kauçuk stokları 90.153 ton azaldı.

Paylaş

Üst düzey bir Iraklı güvenlik yetkilisi, Irak güvenlik güçlerinin Hizbullah'ın kaleleri olarak bilinen bölgelere konuşlanmaya başlayacağını söyledi.

Paylaş

Çin Halk Bankası, ihale yoluyla 20 milyar RMB tutarında 3 aylık merkez bankası bonosu ihraç edeceğini duyurdu.

Paylaş

Çin Halk Bankası, 2026 yılında ihale yoluyla merkez bankası bonolarının 10. ve 11. dilimlerini ihraç edeceğini duyurdu.

Paylaş

Çin Halk Bankası, 24 Kasım'da Hong Kong'da 30 milyar RMB tutarında bir yıllık tahvil ihraç edecek.

Paylaş

Türkiye Merkez Bankası: Türkiye'nin net dış borç stoku üçüncü çeyrek sonunda 206,73 milyar dolar olarak gerçekleşti.

Paylaş

Birleşik Krallık Ulusal İstatistik Ofisi: Hükümetin dayanıklı tüketim malları satın alma tavsiyesinin ardından Ekim ayında Birleşik Krallık'taki süpermarket satışları güçlendi.

Paylaş

Malezya'daki bağımsız bir denetim kuruluşu olan AmSpec'e göre, Malezya'nın 1-20 Kasım tarihleri ​​arasındaki palm yağı ihracatı, geçen ayın aynı dönemindeki 1.084.928 tona kıyasla %10,24 düşüşle 973.805 ton olarak gerçekleşti.

Paylaş

Çin Başbakan Yardımcısı Ding Xuexiang, Singapur'u ziyaret edecek ve Çin-Singapur ikili iş birliği mekanizması toplantısına başkanlık edecek.

Paylaş

Görüş: Mevcut kısa vadeli Bitcoin sahipleri ortalama %15 civarında bir kayıp yaşıyor ve SOPR göstergesi bir giriş noktasına işaret ediyor.

Paylaş

Polonya Başbakanı Tusk: Polonya hava sahasına girişle ilgili olarak bakanlardan raporlar aldım; havadan herhangi bir tehdit yok.

ZAMAN
GERÇ.
TAHM.
ÖNC.
ETKİ
ECB Başkanı Lagarde Konuşuyor
FOMC Üyesi Hammack Konuşuyor
Amerika Birleşik Devletleri Conference Board Öncü Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Gecikmeli Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Senkron Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Öncü Göstergeler (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri EIA Haftalık Doğal Gaz Stokları Değişimi

G:--

T: --

Ö: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Birleşik Devletleri Kansas Fed İmalat Üretim Endeksi (Kasım)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Kansas Fed İmalat Bileşik Endeksi (Kasım)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri 10 Yıllık TIPS İhalesi Ort. Getiri

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Arjantin Ticaret Dengesi (Ekim)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Richmond Federal Rezerv Başkanı Barkin bir konuşma yaptı.
Güney Kore ÜFE Aylık (Ekim)

G:--

T: --

Ö: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Richmond Federal Rezerv Başkanı Barkin bir konuşma yaptı.
Amerika Birleşik Devletleri Haftalık Yabancı Merkez Bankaları Tarafından Tutulan Hazine Bonoları

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Aylık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Aylık (SA Değil) (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal Çekirdek TÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Philadelphia Fed Başkanı Henry Paulson bir konuşma yapıyor
İngiltere GfK Tüketici Güven Endeksi (Kasım)

G:--

T: --

Ö: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Çin, Anakara 5 Yıllık LPR

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Çin, Anakara 1 Yıllık LPR

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Türkiye Kapasite Kullanımı (Kasım)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Türkiye Tüketici Güven Endeksi (Kasım)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Almanya ÜFE Aylık (Ekim)

G:--

T: --

Ö: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Almanya ÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Çekirdek Perakende Satışlar Yıllık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Perakende Satışlar Aylık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Perakende Satışlar Yıllık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ECB Başkanı Lagarde Konuşuyor
Hindistan Endüstriyel Üretim Endeksi Yıllık (Ekim)

--

T: --

Ö: --

Meksika Perakende Satışlar Aylık (Eylül)

--

T: --

Ö: --

Kanada Çekirdek Perakende Satışlar Aylık (SA) (Eylül)

--

T: --

Ö: --

Kanada Perakende Satışlar Aylık (SA) (Eylül)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Mevcut Durum Endeksi Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich 1 Yıllık Enflasyon Beklentileri Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Tüketici Beklenti Endeksi Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Tüketici Güven Endeksi Nihai (Kasım)

--

T: --

Ö: --

Avro Bölgesi Tüketici Güven Endeksi Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri Haftalık Toplam Petrol Kulesi Sayısı

--

T: --

Ö: --

Amerika Birleşik Devletleri Haftalık Toplam Kule Sayısı

--

T: --

Ö: --

Avustralya Bileşik PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Avustralya İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Fransa Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Fransa İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Fransa Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

İngiltere Bileşik PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

İngiltere Hizmetler PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

İngiltere İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Meksika Ekonomik Aktivite Endeksi Yıllık (Eylül)

--

T: --

Ö: --

Kanada Ulusal Ekonomik Güven Endeksi

--

T: --

Ö: --

Amerika Birleşik Devletleri Chicago Fed Ulusal Aktivite Endeksi (Ekim)

--

T: --

Ö: --

Amerika Birleşik Devletleri IHS Markit İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri IHS Markit Hizmet PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Uzmanlarla Soru-Cevap
    • Tümü
    • Sohbet Odaları
    • Gruplar
    • Arkadaşlar
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    @Areeba Mini❣️❣️I'm doing well too, mate. Just getting ready for the trading session
    Sanjeev Ku flag
    Sanjeev Ku
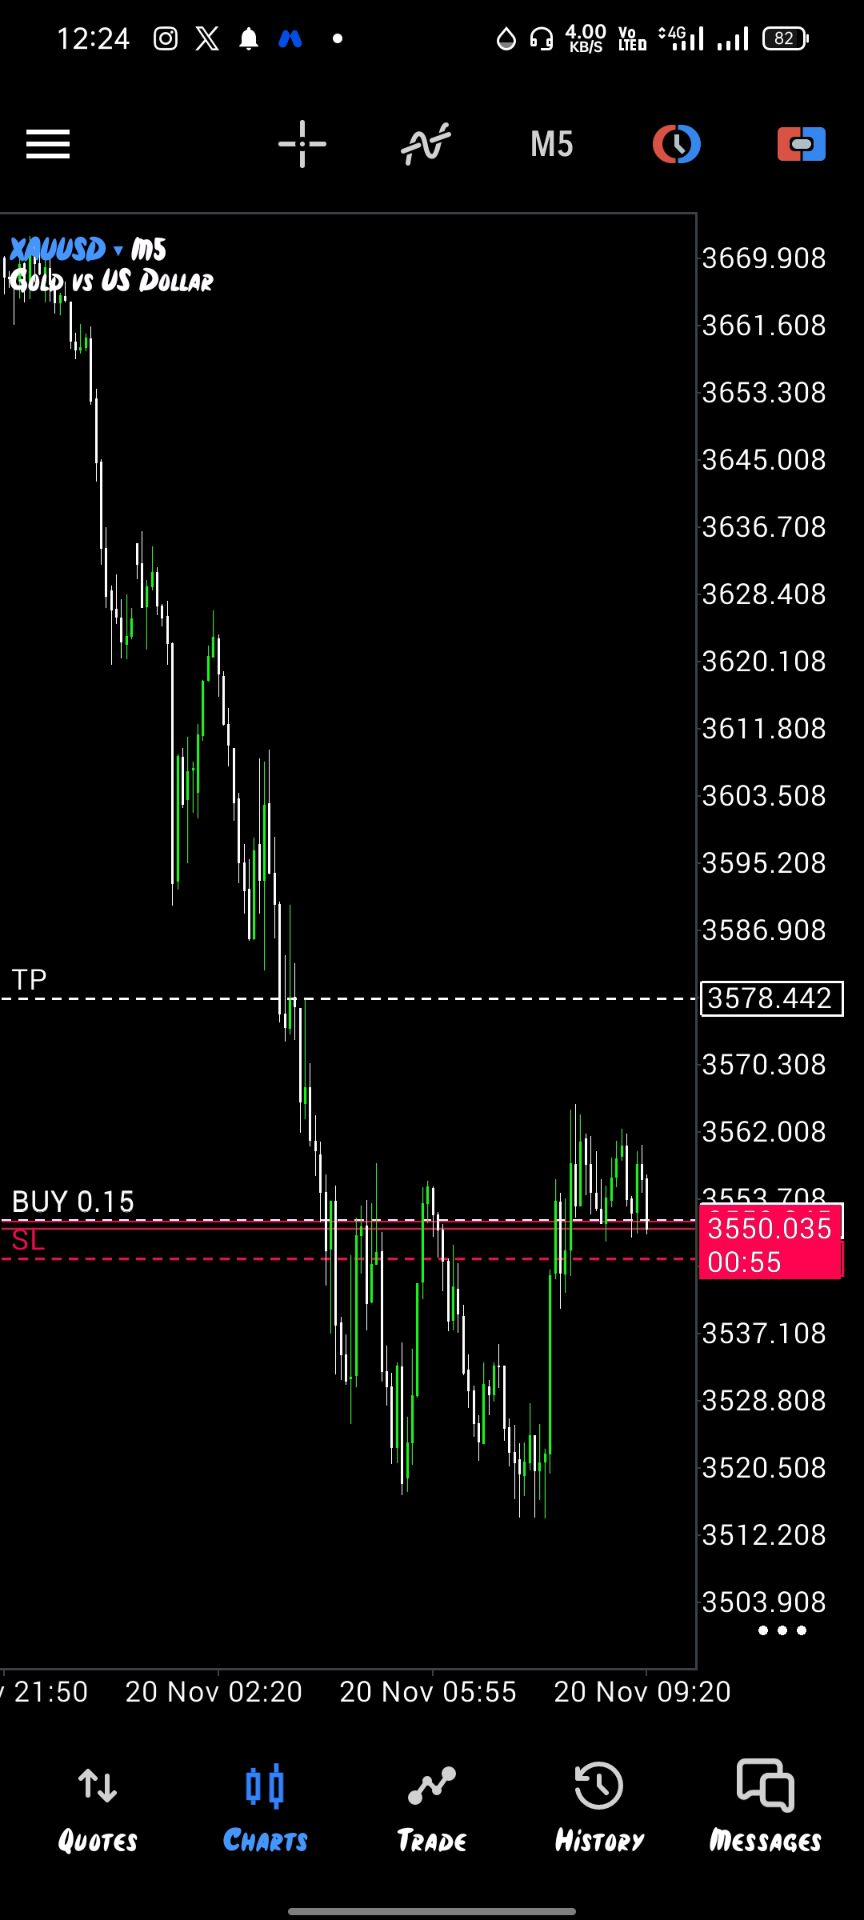
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3557
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3560
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    How's the market treating you today?@Areeba Mini❣️❣️
    SlowBear ⛅ flag
    Areeba Mini❣️❣️
    @SlowBear ⛅Thank you so much friend ☺️
    @Areeba Mini❣️❣️you are welcome my brilliant, super, wonderful and beautiful friend
    Skylark flag
    Sanjeev Ku
    3555. demo has recalled a msg but screen shot taken 🤣
    @Sanjeev Ku@Sanjeev KuHey bro, rest ha, you're always good in taking screenshots, the king of evidence, keep it up.
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3565
    SlowBear ⛅ flag
    Sanjeev Ku flag
    Sanjeev Ku
    now 3565
    thats it exit now
    SlowBear ⛅ flag
    U.S. Kansas Fed Manufacturing Composite Index (Nov) Act:18,Prev:11,Fcst:11 https://m.fastbull.com/en/calendar-detail/3431391-1?shareType=2&calendarId=3431391&unscrambleId=fb_ljy_1395&releasedDate=1795104000000&calendarType=0
    Skylark flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️I told you this this morning and I will still repeat it again, you are one of the best female traders I have met.
    Skylark flag
    @Areeba Mini❣️❣️Like, a lady putting in her all in trading is so wonderful to see.
    Sanjeev Ku flag
    Sanjeev Ku
    thats it exit now
    positional hold with sl 3511.
    SlowBear ⛅ flag
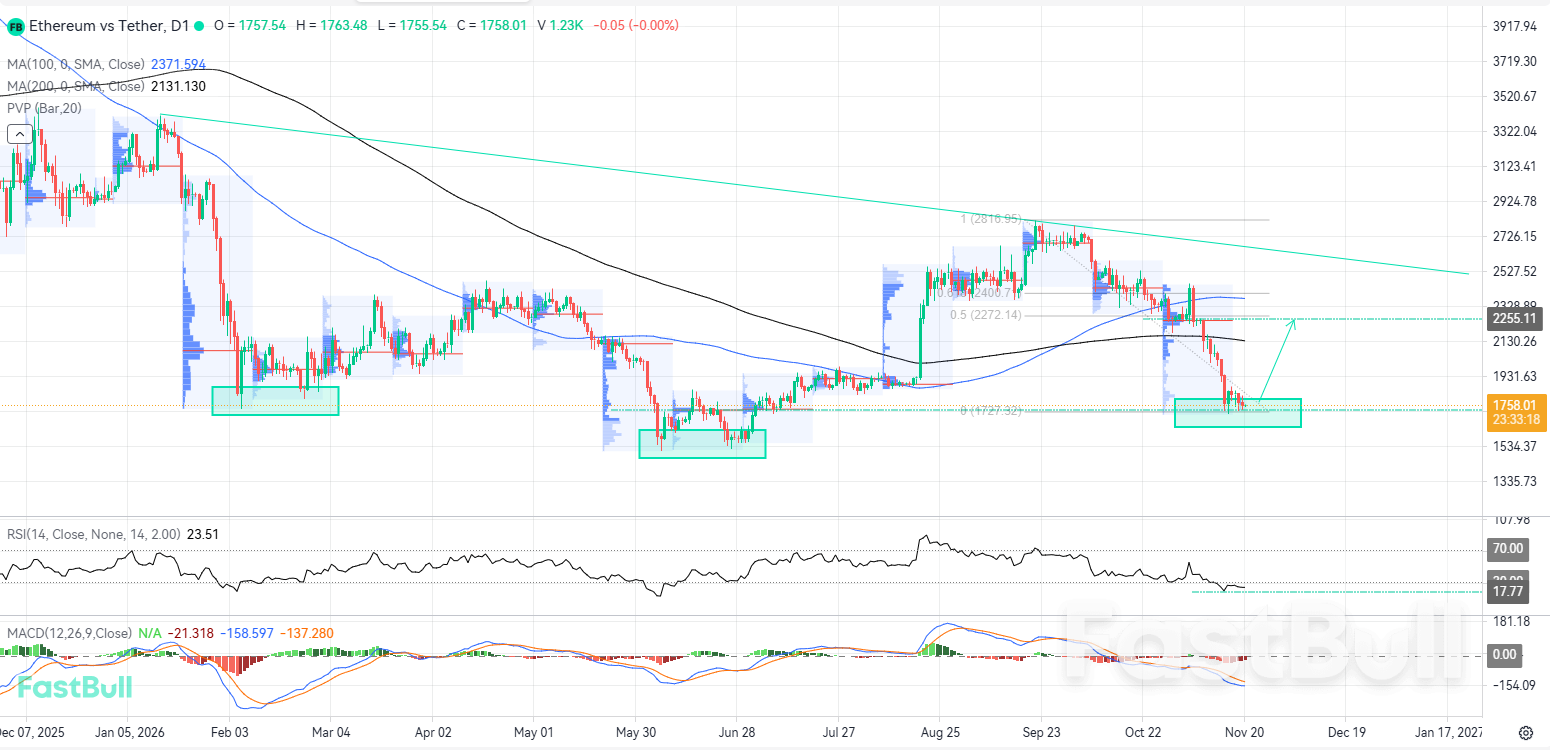
    Potential Inverse Head and Shoulders Formation Could Support a Bullish Correction
    The MACD displays a bearish histogram that has lost nearly all of its depth, suggesting that the downside movement could be losing strength from current levels.
    İşlem Analizi
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Sanjeev Ku flag
    two hrs from now indian mkt closing then coming full time🤣🤣
    Buraya yazın...
    Sembol veya Kod Ekle

      Eşleşen veri yok

      Tümü
      Öner
      Hisseler
      Kripto Paralar
      Merkez Bankaları
      Trump Güncellemeleri
      Öne Çıkan Haberler
      • Tümü
      • Rusya-Ukrayna Çatışması
      • Ortadoğu Çatışma Noktası
      • Tümü
      • Rusya-Ukrayna Çatışması
      • Ortadoğu Çatışma Noktası

      Ara
      Ürünler

      Grafikler Sonsuza Kadar Ücretsiz

      Sohbet Uzmanlarla Soru-Cevap
      Tarayıcılar Ekonomik Takvim Veri Araçlar
      FastBull VIP Özellikler
      Veri Deposu Piyasa Trendleri Kurumsal Veriler Politika Oranları Makro

      Piyasa Trendleri

      Spekülatif Duygu Emir Defteri Sembol Korelasyonu

      En İyi Göstergeler

      Grafikler Sonsuza Kadar Ücretsiz
      Piyasalar

      Haberler

      7/24 Analiz Eğitim

      Son Görüntülenenler

      Son Güncelleme

      Sinyaller

      Kopyala Sıralamalar Yapay Zeka Sinyalleri Sinyal sağlayıcı ol Yapay Zeka Derecelendirmesi
      Yarışmalar
      Brokers

      Genel Bakış Brokerler Değerlendirme Sıralamalar Düzenleyiciler Haberler Talepler
      Broker listesi Forex Broker Karşılaştırma Aracı Canlı Spread Karşılaştırması Dolandırıcılık
      Soru Yanıt Şikayet Dolandırıcılık Uyarı Videoları Dolandırıcılığı Tespit Etme İpuçları
      Daha Fazla

      Ticari
      Etkinlikler
      Kariyerler Hakkımızda Reklamcılık Yardım Merkezi

      Markalı Ürün

      Broker API

      Veri API'si

      Web Eklentileri

      Ortaklık Programı

      Ödüller Kuruluş Değerlendirmesi IB Semineri Salon Etkinliği Sergi
      Vietnam Tayland Singapur Dubai
      Hayran Partisi Yatırım Paylaşım Oturumu
      FastBull Zirvesi BrokersView Expo
      Son Aramalar
        En Çok Arananlar
          Teklifler
          Analiz
          Kullanıcı
          7/24
          Ekonomik Takvim
          Eğitim
          Veri
          • İsimler
          • En Yeni
          • Önceki

          Tümünü Görüntüle

          Veri yok

          İndirmek için Tarayın

          Faster Charts, Chat Faster!

          İndir
          Türkçe
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Hesap Aç
          Ara
          Ürünler
          Grafikler Sonsuza Kadar Ücretsiz
          Piyasalar
          Haberler
          Sinyaller

          Kopyala Sıralamalar Yapay Zeka Sinyalleri Sinyal sağlayıcı ol Yapay Zeka Derecelendirmesi
          Yarışmalar
          Brokers

          Genel Bakış Brokerler Değerlendirme Sıralamalar Düzenleyiciler Haberler Talepler
          Broker listesi Forex Broker Karşılaştırma Aracı Canlı Spread Karşılaştırması Dolandırıcılık
          Soru Yanıt Şikayet Dolandırıcılık Uyarı Videoları Dolandırıcılığı Tespit Etme İpuçları
          Daha Fazla

          Ticari
          Etkinlikler
          Kariyerler Hakkımızda Reklamcılık Yardım Merkezi

          Markalı Ürün

          Broker API

          Veri API'si

          Web Eklentileri

          Ortaklık Programı

          Ödüller Kuruluş Değerlendirmesi IB Semineri Salon Etkinliği Sergi
          Vietnam Tayland Singapur Dubai
          Hayran Partisi Yatırım Paylaşım Oturumu
          FastBull Zirvesi BrokersView Expo

          Tarife şoklarına yanıt olarak para politikası

          CEPR
          Özet:

          Donald Trump'ın son ABD başkanlık seçimlerindeki zaferi, tarifelerin makroekonomik etkileri ve uygun para politikası tepkisi üzerine bir tartışmayı yeniden alevlendirdi. Bu köşe yazısı, yeni tarifelerin ABD için muhtemelen enflasyonist olacağı konusunda geniş bir mutabakat olsa bile, mevcut durumun politikanın çıktıdaki verimsiz düşüşe daha fazla odaklanmasının en uygun yol olabileceğini düşündüren çeşitli faktörler sunduğunu savunuyor.

          Son ABD başkanlık seçimlerinin sonuçları, tarifelerin makroekonomik etkileri ve bir ticaret savaşına uygun para politikası tepkisi üzerine bir tartışmayı yeniden alevlendirdi. İlk Trump yönetimi sırasında, ABD'nin Çin ihracatına uyguladığı tarifeler 2018 ile 2020 arasında yedi kat arttı ve Biden yönetimi altında yüksek kaldı. Daha da önemlisi, küresel siyasi eğilimler serbest ticaret konusunda küresel fikir birliğinin önemli ölçüde zayıfladığına işaret ediyor ve merkez bankalarının bu yeni şok türüyle giderek artan bir sıklıkta karşılaşabileceği yeni bir ortamın habercisi.
          Ticaret politikası şoklarının makroekonomik etkileri üzerine yakın zamanda yapılan araştırmaların çoğu, gerçek ticaret modelleri bağlamında veya para politikası dikkate alınmadan ampirik alıştırmalarda yürütülmüştür. Ancak ticaret sürtüşmelerinin sonuçları açıkça merkez bankalarını zorlamaktadır: Ticaret entegrasyonunu artırma yolunda geriye doğru bir adım atıldığında, enflasyon, ekonomik aktivite, dış dengeler ve reel döviz kurları üzerinde potansiyel olarak önemli etkilerle nasıl yanıt vermeliler? Yakın zamanda yayınlanan bir makalede (Bergin ve Corsetti 2023), çeşitli türlerdeki tarife şoklarına yönelik en uygun para politikası yanıtlarını inceliyoruz. Bu köşede, analizi güncelliyoruz ve mevcut duruma uygun dersler çıkarıyoruz.
          Makalemizde, üretimde uluslararası değer zincirleriyle zenginleştirilmiş standart bir işgücü açık ekonomi Yeni Keynesçi (yapışkan fiyat) modeli kullanarak tarife şoklarına karşı optimum para politikası tepkilerini inceliyoruz, yani ithal mallar yerli malların ve ihracatların üretiminde kullanılıyor. Bu, yerli ihracatçılar için tarife korumasının artırılmasının yerli firmalar için üretim maliyetini artırdığı anlamına geliyor. Analizimiz boyunca, üretimde ithal girdilerin payının 2011 yılı ABD girdi-çıktı tablolarına dayalı tahminlere yakın olduğunu varsayıyoruz (ancak bu payı değiştirerek de ana sonuçlarımızı doğruluyoruz). Ana analizimiz tarifelerin tüketici fiyatlarına önemli ölçüde yansıdığını varsayıyor, ancak modeli yansımayı sınırlayan bir dağıtım sektörüyle zenginleştirerek ana sonuçlarımızın sağlamlığını da gösteriyoruz. Son olarak, para otoritelerinin komşusunu dilenciye çevirme politikalarını izlemek için sınır ötesi taşmalardan yararlanmadığını öne sürüyoruz, yani döviz kurunun fırsatçı manipülasyonunu dışlıyoruz.
          Ana mesajımızı özetlemek gerekirse: Trump'ın yeni tarifelerinin ABD için enflasyonist olma ihtimalinin yüksek olduğu konusunda geniş bir mutabakat olsa bile, para politikasının bu tarifelere yönelik en uygun yanıtının bu enflasyonist etkilerle parasal daralma yoluyla mücadele etmeye odaklanması gerektiği açık olmaktan uzaktır. Tarife şokları hem talep hem de arz bozulmalarının unsurlarını birleştirir ve para politikasının enflasyonu ılımlılaştırmak ve ekonomik aktiviteyi desteklemek arasında zor bir denge kurması kaçınılmazdır; aslında, modelimizin makul bir kalibrasyonu, böyle bir senaryoya yönelik en uygun parasal yanıtın parasal genişlemeyi içerebileceğini göstermektedir. Analizimiz, tarifelere yönelik en uygun parasal yanıtın birkaç faktöre bağlı olmasına rağmen, (i) tarifelerin bir ticaret savaşında karşılıklılık gösterme olasılığı, (ii) yerli üretimin ithal ara mallara bağımlılık derecesi ve (iii) ABD dolarının uluslararası ticareti faturalandırmak için baskın para birimi olarak oynadığı özel rolün önemli bir rol oynadığını vurgulamaktadır. Sırayla farklı vakaları tartışıyoruz.

          Parasal sıkılaştırmanın gerekçesi: Misilleme olmaksızın tek taraflı tarifeler

          Önce parasal sıkılaştırmanın gerekçesini ele alalım. Bu, ABD'nin tek taraflı olarak, yerli mallara olan talebi artırmak için yabancı malların yurtiçi satın alımlarına gümrük vergisi koyması ve ithal girdi kullanan yerli tüketiciler ve üreticiler tarafından ödenen fiyatlarda enflasyona neden olması durumunda açık olacaktır.
          Şekil 1'de, tek taraflı bir tarife şokunun etkilerini izlemek için modelimizi kullanıyoruz. Kesikli çizgiler, politika oranları sabit tutulurken böyle bir şokun zaman içindeki etkisini izliyor: ABD'de GSYİH ve enflasyon artıyor, ancak ABD'nin ticaret ortağında (yabancı ülke) ters yönde hareket ediyorlar. Devam eden döviz kurunda, ABD ticaret dengesi bir fazlaya dönüşüyor.Tarife şoklarına yanıt olarak para politikası_1
          Bu temel sonuçlara bakıldığında, yurtiçinde (ABD) parasal daralma politikası enflasyonu ılımlılaştırma ihtiyacından kaynaklanabilir - bu da yurtdışında parasal genişlemenin deflasyonu ılımlılaştırmasına karşılık gelir. Ancak, yurtiçi ve yurtdışı politika duruşundaki farklılığın yurtiçi para birimini değerlemeye yaradığı ve bunun da yurtiçi tüketicilerin gördüğü yabancı malların efektif fiyatını düşürmeye hizmet edebileceği ve böylece tarifelerin göreceli fiyatlar üzerindeki bozucu etkisini kısmen telafi edebileceği gerçeğinde daha fazla motivasyon bulunabilir.
          Bu değerlendirmeler, şekilde düz bir çizgi olarak izlenen, optimal politika altındaki makro değişkenlerin davranışının temelini oluşturur. ABD para otoriteleri enflasyonu dizginler, bu bizim durumumuzda aynı zamanda yurtiçi çıktı artışını da yumuşatmaya yarar. Talepteki düşüş ve doların değer kazanması ticaret fazlasını bir miktar azaltır. Yurt dışında, para otoriteleri enflasyon pahasına faaliyeti destekler ve tarife tarafından çarpıtılan malların uluslararası göreli fiyatını kısmen düzeltmeye katkıda bulunur.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.Tarife şoklarına yanıt olarak para politikası_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Önce, Şekil 3'te tasvir edilen bir tarife savaşını ele alalım (tekrar, kesik çizgiler politikasız senaryoyu, düz çizgiler ise optimum politika senaryosunu takip ediyor). Etkisi itibariyle, savaş küresel bir daraltıcı şoktur. Baskın para birimi ülkesinde, optimum parasal tepki artık nispeten daha genişleticidir, çünkü ulusal para otoriteleri, sınırda ithal girdilerin enflasyonunu beslemeden küresel talep eksikliğini giderebilir - dolar cinsinden ithalat, doların değer kaybetmesiyle çok az hareket eder. Baskın para birimi ülkesindeki bir genişleme, diğer ülke için iyi bir haberdir: küresel talepteki düşüşü sınırlar ve oradaki ithal enflasyonu azaltır (doların değer kaybetmesi, yurtdışındaki ithalatçıların sınırda yerel para biriminde daha ucuz bir fiyat ödemesi anlamına gelir). Bu nedenle, tarife artışları mükemmel bir şekilde simetrik olsa bile, diğer ülke farklı bir konumdadır. ABD'deki genişlemeye uyum sağlamak yerine, enflasyonu sınırlamak için hafif bir ön daralmaya başvurur. GSYİH her iki ülkede de düşerken, baskın para birimini ihraç eden ülkede daha az düştüğünü unutmayın. Bu senaryoda ABD doları değer kaybeder.Tarife şoklarına yanıt olarak para politikası_3
          Yukarıda tartıştığımız gibi, tarifenin baskın para birimi ülkesi tarafından tek taraflı olarak uygulanması durumunda, bu ülkenin ihracatına yönelik küresel talep misilleme tarifesinin etkilerinden etkilenmez. Dolayısıyla, enflasyon para otoriteleri için daha acil bir endişe haline gelir - optimum duruş daraltıcıdır. Daralma şimdi daha güçlü olabilir, çünkü dolar değerlenmesinin uluslararası pazarda ABD malları üzerinde daha hafif bir dışlama etkisi vardır. Daha güçlü daralmanın küresel yankıları vardır. Yurt dışında optimum duruş genişletici hale gelir - ABD'ye düşen ihracata karşı iç talebi teşvik etmek - enflasyonu tolere etmek ve para biriminin değer kaybetmesini şiddetlendirmek. Bu senaryoda ABD doları keskin bir şekilde değer kazanır.

          Sonuçlar

          Tarife şokları, politika yapıcılara enflasyonu ve çıktı açığını yumuşatmak arasında özellikle zor bir seçim sunabilir. Mevcut durumun birkaç faktörü, tarifelerin enflasyona yol açması muhtemel olsa bile, politikanın çıktıdaki verimsiz düşüşe daha fazla odaklanmasının en uygun yol olabileceğini düşündürmektedir. Bu faktörler arasında ABD tarifelerinin bir tarife savaşında karşılık bulma olasılığı, mevcut tarife tehditlerinin yerel üretimdeki ara girdilerden ziyade nihai tüketim mallarına odaklanmış olması ve ABD dolarının baskın bir para birimi olarak dünya ticaretinde asimetrik bir konuma sahip olması yer almaktadır.
          Kaynak:CEPR
          Risk Uyarıları ve Yatırım Sorumluluk Reddi Beyanları
          İşlem yapmanın yüksek derecede risk içerdiğini ve herhangi bir strateji veya yatırım yöntemini takip etmenin potansiyel kayıplara yol açabileceğini anlıyor ve kabul ediyorsunuz. Sitedeki içerik, katkıda bulunanlarımız ve analistlerimiz tarafından yalnızca bilgilendirme amaçlı sağlanmaktadır. Herhangi bir ticari varlığın, menkul kıymetin, stratejinin veya başka bir ürünün kendi yatırım hedeflerinize ve finansal durumunuza göre yatırım yapmaya uygun olup olmadığını belirlemekten yalnızca siz sorumlusunuz.
          Favorilere Ekle
          Paylaş
          FastBull
          Telif Hakkı © 2026 FastBull Ltd.

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Ürünler
          Grafikler

          Sohbet

          Uzmanlarla Soru-Cevap
          Tarayıcılar
          Ekonomik Takvim
          Veri
          Araçlar
          FastBull VIP
          Özellikler
          İşlev
          Teklifler
          Kopya İşlem
          Yapay Zeka Sinyalleri
          Yarışmalar
          7/24
          Analiz
          Eğitim
          Şirket
          Kariyerler
          Hakkımızda
          Bize Ulaşın
          Reklamcılık
          İndir FastBull
          Yardım Merkezi
          Geri Bildirim
          ve kabul ediyorum
          Gizlilik Politikası
          Kişisel Bilgi Koruma Bildirimi
          Ticari

          Markalı Ürün

          Broker API

          Veri API'si

          Web Eklentileri

          Poster Oluşturucu

          Ortaklık Programı

          Risk Beyanı

          Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.

          Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.

          Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.

          Oturum Açılmadı

          Daha fazla özelliğe erişmek için oturum açın

          Broker Bağlan
          Sinyal sağlayıcı ol
          Yardım Merkezi
          Müşteri Hizmetleri
          Karanlık Mod
          Fiyat Yükseliş/Düşüş Renkleri

          Giriş Yap

          Kaydol

          Konum
          Düzen
          Tam Ekran
          Varsayılan olarak Grafik
          fastbull.com ziyaret edildiğinde grafik sayfası varsayılan olarak açılır