• İşlem Yap
  • Teklifler
  • Kopyala
  • Yarışmalar
  • 7/24
  • Takvim
  • Soru Yanıt
  • Sohbetler
Tarayıcılar
SEMBOL
SON
ALIŞ
SATIŞ
YÜKSEK
DÜŞÜK
NET DEĞİŞ.
%DEĞİŞ.
SPREAD
KAYNAK
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.698
103.698
103.778
103.852
103.608
-0.139
-0.13%
--
--
EURUSD
Euro / US Dollar
1.09762
1.09762
1.09771
1.09896
1.09610
+0.00107
+ 0.10%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31110
1.31110
1.31121
1.31218
1.30780
+0.00261
+ 0.20%
--
--
XAUUSD
Gold / US Dollar
3573.63
3573.63
3573.97
3636.65
3514.30
-52.43
-1.45%
--
--
WTI
Light Sweet Crude Oil
82.337
82.337
82.367
83.097
82.229
-0.705
-0.85%
--
--

Topluluk Hesabı

Sinyal Hesapları
--
Kârlı Hesaplar
--
Zararda Olan Hesaplar
--
Daha Fazla Göster

Sinyal sağlayıcı ol

Sinyalleri sat ve gelir elde et

Daha Fazla Göster

Kopya İşlem Rehberi

Kolaylıkla ve güvenle başlayın

Daha Fazla Göster

Üyeler için Sinyal Hesapları

Tüm Sinyal Hesapları

En İyi Getiri
  • En İyi Getiri
  • En İyi K/Z
  • En İyi MDD
Geçmiş 1 Hafta
  • Geçmiş 1 Hafta
  • Geçmiş 1 Ay
  • Geçmiş 1 Yıl

Tüm Yarışmalar

  • Tümü
  • Öner
  • Hisseler
  • Kripto Paralar
  • Merkez Bankaları
  • Trump Güncellemeleri
  • Öne Çıkan Haberler
En Popüler Haberler
Paylaş

Küresel teknoloji hisselerindeki düşüşle birlikte ASML hisseleri %5,2'ye kadar değer kaybetti.

Paylaş

Tayland Ticaret Bakanlığı: Komşu ülkelerle benzer genel ABD gümrük vergisi oranları almayı bekliyor.

Paylaş

Financial Times'a göre, İngiltere Başbakanı Burnham önümüzdeki hafta, AB yasalarının doğrudan İngiltere hukuk sistemine "kopyalanıp yapıştırılmasına" olanak sağlayacak, Brexit sonrası döneme ait tarihi bir yasa tasarısını sunacak.

Paylaş

Financial Times'a göre, İngiltere Başbakanı Burnham'ın Cuma günü merakla beklenen bir anlaşmayı imzalaması ve Brexit sürecinde bir dönüm noktasına zemin hazırlaması bekleniyor. Burnham, bu sürecin nihayetinde İngiltere'nin Avrupa Birliği'ne yeniden katılma başvurusuna yol açabileceğini belirtti.

Paylaş

Taylandlı yetkililer: Raktopamin içeren Amerikan domuz eti piyasaya sürülmemeli.

Paylaş

ITS: Malezya'nın 1-20 Kasım tarihleri ​​arasındaki palm yağı ihracatının 1.022.496 ton olarak tahmin edildiği ve bunun %9,7'lik bir düşüşe işaret ettiği belirtiliyor.

Paylaş

Fransız yetkililer, 2027 için ayrılan ek 6 milyar avroluk kemer sıkma önlemlerinin sadece "başlangıç ​​noktası" olduğunu söylüyor.

Paylaş

Barclays'in Metro Bank'ı satın almakla ilgilendiği bildiriliyor.

Paylaş

Sri Lanka Merkez Bankası Başkanı, IMF değerlendirmesinin yakında tamamlanmasının beklendiğini ve fonların yıl sonundan önce kademeli olarak dağıtılacağını söyledi.

Paylaş

Şanghay Vadeli İşlemler Borsası: Bu hafta bakır stokları 3.204 ton artarken, alüminyum stokları 9.450 ton, çinko stokları 8.890 ton, kurşun stokları 194 ton, nikel stokları 1.114 ton, kalay stokları 690 ton ve doğal kauçuk stokları 90.153 ton azaldı.

Paylaş

Üst düzey bir Iraklı güvenlik yetkilisi, Irak güvenlik güçlerinin Hizbullah'ın kaleleri olarak bilinen bölgelere konuşlanmaya başlayacağını söyledi.

Paylaş

Çin Halk Bankası, ihale yoluyla 20 milyar RMB tutarında 3 aylık merkez bankası bonosu ihraç edeceğini duyurdu.

Paylaş

Çin Halk Bankası, 2026 yılında ihale yoluyla merkez bankası bonolarının 10. ve 11. dilimlerini ihraç edeceğini duyurdu.

Paylaş

Çin Halk Bankası, 24 Kasım'da Hong Kong'da 30 milyar RMB tutarında bir yıllık tahvil ihraç edecek.

Paylaş

Türkiye Merkez Bankası: Türkiye'nin net dış borç stoku üçüncü çeyrek sonunda 206,73 milyar dolar olarak gerçekleşti.

Paylaş

Birleşik Krallık Ulusal İstatistik Ofisi: Hükümetin dayanıklı tüketim malları satın alma tavsiyesinin ardından Ekim ayında Birleşik Krallık'taki süpermarket satışları güçlendi.

Paylaş

Malezya'daki bağımsız bir denetim kuruluşu olan AmSpec'e göre, Malezya'nın 1-20 Kasım tarihleri ​​arasındaki palm yağı ihracatı, geçen ayın aynı dönemindeki 1.084.928 tona kıyasla %10,24 düşüşle 973.805 ton olarak gerçekleşti.

Paylaş

Çin Başbakan Yardımcısı Ding Xuexiang, Singapur'u ziyaret edecek ve Çin-Singapur ikili iş birliği mekanizması toplantısına başkanlık edecek.

Paylaş

Görüş: Mevcut kısa vadeli Bitcoin sahipleri ortalama %15 civarında bir kayıp yaşıyor ve SOPR göstergesi bir giriş noktasına işaret ediyor.

Paylaş

Polonya Başbakanı Tusk: Polonya hava sahasına girişle ilgili olarak bakanlardan raporlar aldım; havadan herhangi bir tehdit yok.

ZAMAN
GERÇ.
TAHM.
ÖNC.
ETKİ
ECB Başkanı Lagarde Konuşuyor
FOMC Üyesi Hammack Konuşuyor
Amerika Birleşik Devletleri Conference Board Öncü Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Gecikmeli Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Senkron Göstergeler Aylık (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Conference Board Öncü Göstergeler (Ekim)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri EIA Haftalık Doğal Gaz Stokları Değişimi

G:--

T: --

Ö: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Birleşik Devletleri Kansas Fed İmalat Üretim Endeksi (Kasım)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri Kansas Fed İmalat Bileşik Endeksi (Kasım)

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Birleşik Devletleri 10 Yıllık TIPS İhalesi Ort. Getiri

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Arjantin Ticaret Dengesi (Ekim)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Richmond Federal Rezerv Başkanı Barkin bir konuşma yaptı.
Güney Kore ÜFE Aylık (Ekim)

G:--

T: --

Ö: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Richmond Federal Rezerv Başkanı Barkin bir konuşma yaptı.
Amerika Birleşik Devletleri Haftalık Yabancı Merkez Bankaları Tarafından Tutulan Hazine Bonoları

G:--

T: --

Ö: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Aylık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Aylık (SA Değil) (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal Çekirdek TÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japonya Ulusal TÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Philadelphia Fed Başkanı Henry Paulson bir konuşma yapıyor
İngiltere GfK Tüketici Güven Endeksi (Kasım)

G:--

T: --

Ö: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Çin, Anakara 5 Yıllık LPR

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Çin, Anakara 1 Yıllık LPR

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Türkiye Kapasite Kullanımı (Kasım)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Türkiye Tüketici Güven Endeksi (Kasım)

G:--

T: --

Ö: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Almanya ÜFE Aylık (Ekim)

G:--

T: --

Ö: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Almanya ÜFE Yıllık (Ekim)

G:--

T: --

Ö: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Çekirdek Perakende Satışlar Yıllık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Perakende Satışlar Aylık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
İngiltere Perakende Satışlar Yıllık (SA) (Ekim)

G:--

T: --

Ö: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ECB Başkanı Lagarde Konuşuyor
Hindistan Endüstriyel Üretim Endeksi Yıllık (Ekim)

--

T: --

Ö: --

Meksika Perakende Satışlar Aylık (Eylül)

--

T: --

Ö: --

Kanada Çekirdek Perakende Satışlar Aylık (SA) (Eylül)

--

T: --

Ö: --

Kanada Perakende Satışlar Aylık (SA) (Eylül)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Mevcut Durum Endeksi Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich 1 Yıllık Enflasyon Beklentileri Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Tüketici Beklenti Endeksi Nihai (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri UMich Tüketici Güven Endeksi Nihai (Kasım)

--

T: --

Ö: --

Avro Bölgesi Tüketici Güven Endeksi Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri Haftalık Toplam Petrol Kulesi Sayısı

--

T: --

Ö: --

Amerika Birleşik Devletleri Haftalık Toplam Kule Sayısı

--

T: --

Ö: --

Avustralya Bileşik PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Avustralya İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Fransa Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Fransa İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Fransa Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Almanya İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi Bileşik PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi Hizmetler PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Avro Bölgesi İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

İngiltere Bileşik PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

İngiltere Hizmetler PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

İngiltere İmalat PMI Ön Değerlendirme (Kasım)

--

T: --

Ö: --

Meksika Ekonomik Aktivite Endeksi Yıllık (Eylül)

--

T: --

Ö: --

Kanada Ulusal Ekonomik Güven Endeksi

--

T: --

Ö: --

Amerika Birleşik Devletleri Chicago Fed Ulusal Aktivite Endeksi (Ekim)

--

T: --

Ö: --

Amerika Birleşik Devletleri IHS Markit İmalat PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Amerika Birleşik Devletleri IHS Markit Hizmet PMI Ön Değerlendirme (SA) (Kasım)

--

T: --

Ö: --

Uzmanlarla Soru-Cevap
    • Tümü
    • Sohbet Odaları
    • Gruplar
    • Arkadaşlar
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    @Areeba Mini❣️❣️I'm doing well too, mate. Just getting ready for the trading session
    Sanjeev Ku flag
    Sanjeev Ku
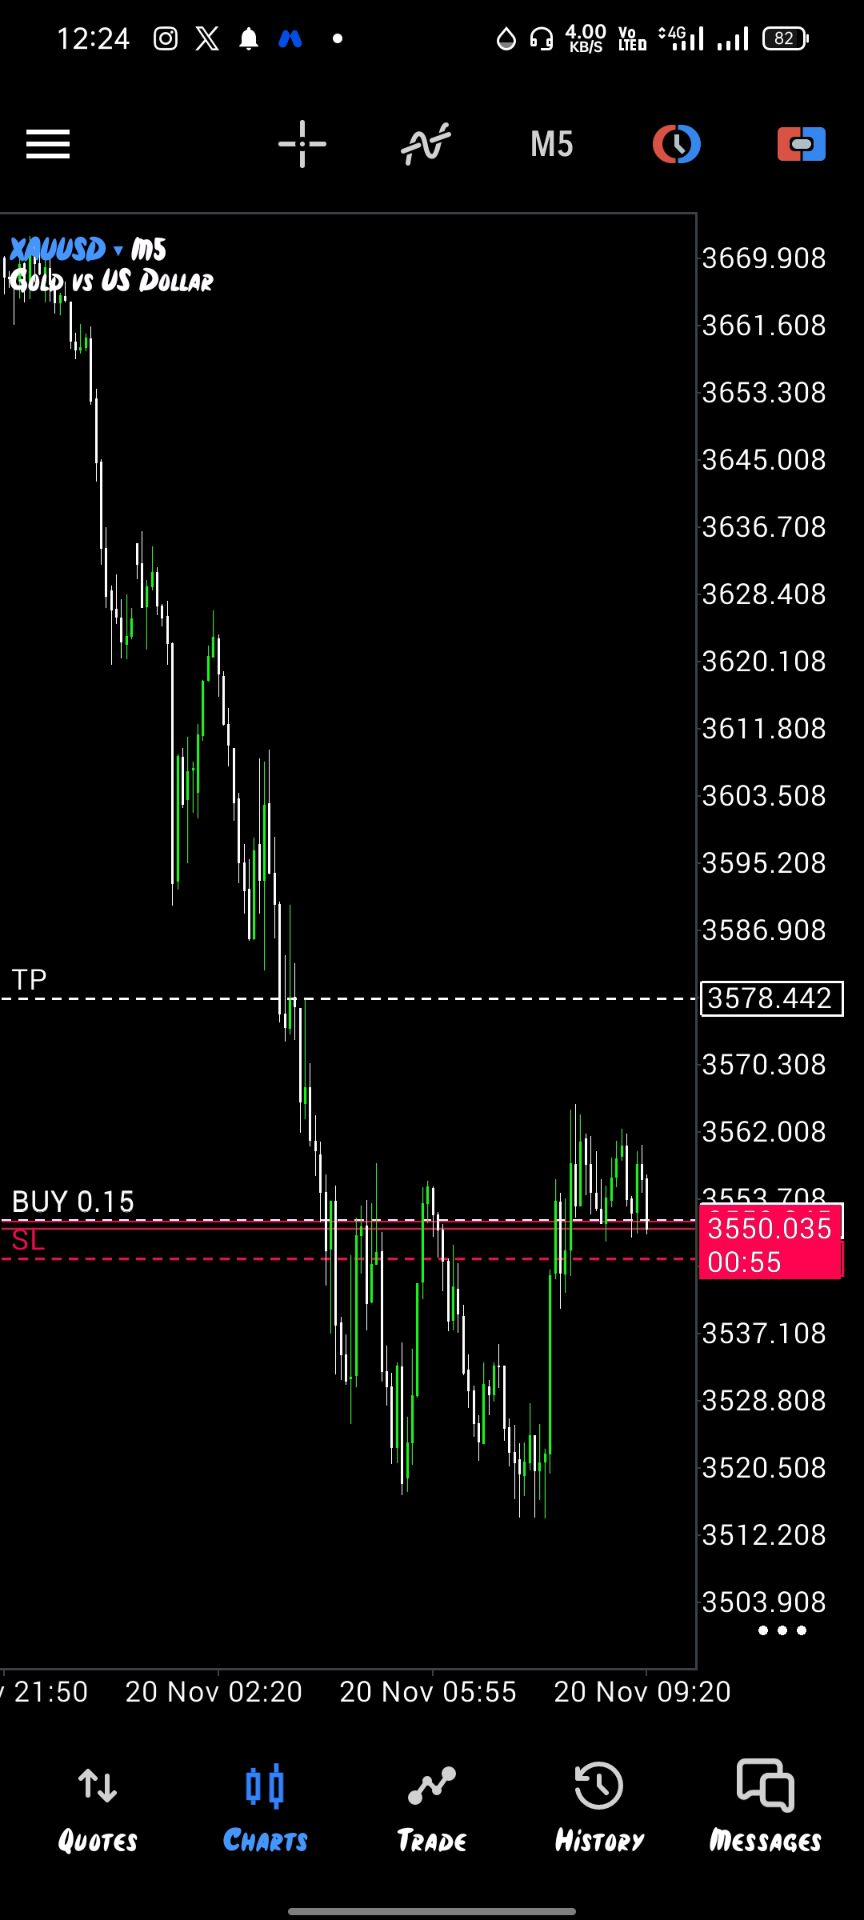
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3557
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3560
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    How's the market treating you today?@Areeba Mini❣️❣️
    SlowBear ⛅ flag
    Areeba Mini❣️❣️
    @SlowBear ⛅Thank you so much friend ☺️
    @Areeba Mini❣️❣️you are welcome my brilliant, super, wonderful and beautiful friend
    Skylark flag
    Sanjeev Ku
    3555. demo has recalled a msg but screen shot taken 🤣
    @Sanjeev Ku@Sanjeev KuHey bro, rest ha, you're always good in taking screenshots, the king of evidence, keep it up.
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3565
    SlowBear ⛅ flag
    Sanjeev Ku flag
    Sanjeev Ku
    now 3565
    thats it exit now
    SlowBear ⛅ flag
    U.S. Kansas Fed Manufacturing Composite Index (Nov) Act:18,Prev:11,Fcst:11 https://m.fastbull.com/en/calendar-detail/3431391-1?shareType=2&calendarId=3431391&unscrambleId=fb_ljy_1395&releasedDate=1795104000000&calendarType=0
    Skylark flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️I told you this this morning and I will still repeat it again, you are one of the best female traders I have met.
    Skylark flag
    @Areeba Mini❣️❣️Like, a lady putting in her all in trading is so wonderful to see.
    Sanjeev Ku flag
    Sanjeev Ku
    thats it exit now
    positional hold with sl 3511.
    SlowBear ⛅ flag
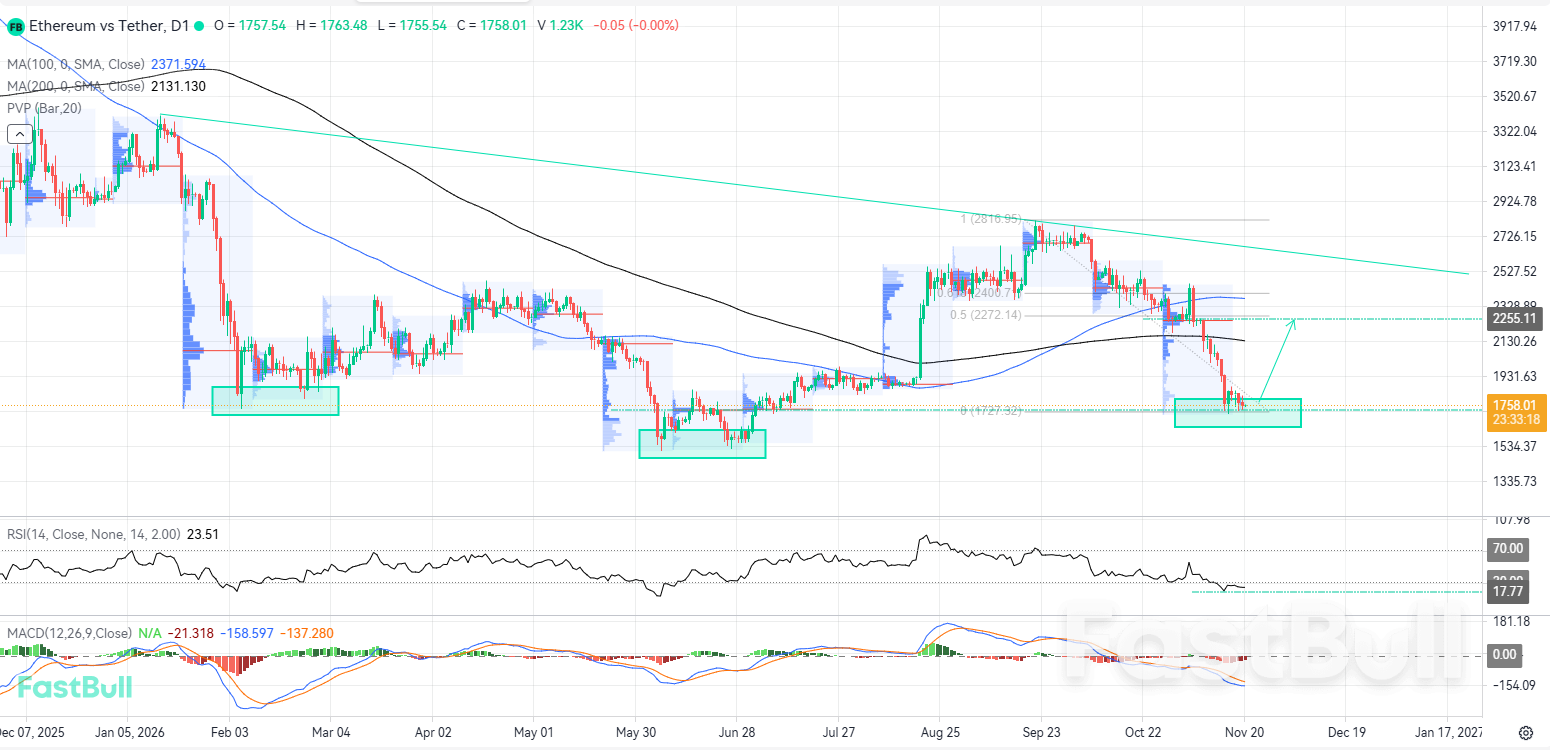
    Potential Inverse Head and Shoulders Formation Could Support a Bullish Correction
    The MACD displays a bearish histogram that has lost nearly all of its depth, suggesting that the downside movement could be losing strength from current levels.
    İşlem Analizi
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Sanjeev Ku flag
    two hrs from now indian mkt closing then coming full time🤣🤣
    Buraya yazın...
    Sembol veya Kod Ekle

      Eşleşen veri yok

      Tümü
      Öner
      Hisseler
      Kripto Paralar
      Merkez Bankaları
      Trump Güncellemeleri
      Öne Çıkan Haberler
      • Tümü
      • Rusya-Ukrayna Çatışması
      • Ortadoğu Çatışma Noktası
      • Tümü
      • Rusya-Ukrayna Çatışması
      • Ortadoğu Çatışma Noktası

      Ara
      Ürünler

      Grafikler Sonsuza Kadar Ücretsiz

      Sohbet Uzmanlarla Soru-Cevap
      Tarayıcılar Ekonomik Takvim Veri Araçlar
      FastBull VIP Özellikler
      Veri Deposu Piyasa Trendleri Kurumsal Veriler Politika Oranları Makro

      Piyasa Trendleri

      Spekülatif Duygu Emir Defteri Sembol Korelasyonu

      En İyi Göstergeler

      Grafikler Sonsuza Kadar Ücretsiz
      Piyasalar

      Haberler

      7/24 Analiz Eğitim

      Son Görüntülenenler

      Son Güncelleme

      Sinyaller

      Kopyala Sıralamalar Yapay Zeka Sinyalleri Sinyal sağlayıcı ol Yapay Zeka Derecelendirmesi
      Yarışmalar
      Brokers

      Genel Bakış Brokerler Değerlendirme Sıralamalar Düzenleyiciler Haberler Talepler
      Broker listesi Forex Broker Karşılaştırma Aracı Canlı Spread Karşılaştırması Dolandırıcılık
      Soru Yanıt Şikayet Dolandırıcılık Uyarı Videoları Dolandırıcılığı Tespit Etme İpuçları
      Daha Fazla

      Ticari
      Etkinlikler
      Kariyerler Hakkımızda Reklamcılık Yardım Merkezi

      Markalı Ürün

      Broker API

      Veri API'si

      Web Eklentileri

      Ortaklık Programı

      Ödüller Kuruluş Değerlendirmesi IB Semineri Salon Etkinliği Sergi
      Vietnam Tayland Singapur Dubai
      Hayran Partisi Yatırım Paylaşım Oturumu
      FastBull Zirvesi BrokersView Expo
      Son Aramalar
        En Çok Arananlar
          Teklifler
          Analiz
          Kullanıcı
          7/24
          Ekonomik Takvim
          Eğitim
          Veri
          • İsimler
          • En Yeni
          • Önceki

          Tümünü Görüntüle

          Veri yok

          İndirmek için Tarayın

          Faster Charts, Chat Faster!

          İndir
          Türkçe
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Hesap Aç
          Ara
          Ürünler
          Grafikler Sonsuza Kadar Ücretsiz
          Piyasalar
          Haberler
          Sinyaller

          Kopyala Sıralamalar Yapay Zeka Sinyalleri Sinyal sağlayıcı ol Yapay Zeka Derecelendirmesi
          Yarışmalar
          Brokers

          Genel Bakış Brokerler Değerlendirme Sıralamalar Düzenleyiciler Haberler Talepler
          Broker listesi Forex Broker Karşılaştırma Aracı Canlı Spread Karşılaştırması Dolandırıcılık
          Soru Yanıt Şikayet Dolandırıcılık Uyarı Videoları Dolandırıcılığı Tespit Etme İpuçları
          Daha Fazla

          Ticari
          Etkinlikler
          Kariyerler Hakkımızda Reklamcılık Yardım Merkezi

          Markalı Ürün

          Broker API

          Veri API'si

          Web Eklentileri

          Ortaklık Programı

          Ödüller Kuruluş Değerlendirmesi IB Semineri Salon Etkinliği Sergi
          Vietnam Tayland Singapur Dubai
          Hayran Partisi Yatırım Paylaşım Oturumu
          FastBull Zirvesi BrokersView Expo

          Büyük Servet Transferi Nasıl Vergilendirilmelidir?

          Brookings Enstitüsü

          Ekonomik

          Özet:

          Nesiller arası özel kaynak transferi toplumun kendisi kadar eskidir.

          giriiş

          Nesiller boyunca kaynakların özel transferleri toplumun kendisi kadar eskidir. Bu tür transferler hakkındaki tartışmalar eşit derecede yaygındır ve İncil hikayelerinde ve Shakespeare hikayelerinde belirgin bir şekilde yer alır. Modern zamanlarda, servet transferleri aile ilişkilerinin doğası kadar samimi ve ekonominin adil sonuçlar üretme yeteneği kadar kamusal sorunları gündeme getirir. Nesiller arası transferlerin boyutu ve dağılımı, aile hanedanları yaratma, eşitsizlik eğilimlerini şiddetlendirme ve ekonomik fırsatları ve hareketliliği sınırlama konusunda endişelere yol açmıştır. Aynı zamanda, transferlere vergi koymanın verimliliği ve sermaye birikimini azalttığı ve yatay eşitlik ilkesini ihlal ettiği yönünde endişeler vardır.
          ABD tarihindeki en büyük nesiller arası servet transferleriyle başa çıkarken, bu konuların önümüzdeki birkaç on yılda önemi muhtemelen artacaktır. Bu akışları akıllıca vergilendirmek geliri artırabilir ve vergi sistemini iyileştirebilir, ancak transfer vergileri son yıllarda ortadan kaldırıldı.
          Bu politika özetinde (daha kapsamlı bir araştırma projesine dayanmaktadır  ), miras ve mirasları eşleştiren yenilikçi bir metodoloji geliştiriyoruz. Sonuçları, servet transferi vergileri için üç seçeneğin gelir ve dağıtım etkilerini araştırmak için kullanıyoruz: miras vergisini yeniden düzenlemek; ölüm anında sermaye kazançlarını vergilendirmek; ve miras vergisini miras vergisine (alıcılar tarafından ödenir) dönüştürmek. Miras vergilerinin daha fazla gelir elde edebileceği ve mevcut miras vergisinden daha ilerici olabileceği sonucuna vardık. Dahası, mirasları ve gerçekleşmemiş sermaye kazançlarını ölüm anında vergilendirmek, gelir vergisindeki en büyük iki boşluğu kapatacaktır.

          Büyük Servet Transferi

          Yaklaşan “Büyük Servet Transferi”nin kapsamı  kamuoyunda  tartışılmaya başlandı bile  . Tüketici Finansmanı Anketi verilerine göre, 55 yaş ve üzeri haneler 2021 yılında toplam miras bırakılabilir servetin %71'ini elinde tutuyordu; bu oran 1997'de %54'tü. Şekil 1, yaş grubuna göre servet yörüngelerini göstermektedir. 55-64, 65-74 ve 75 ve üzeri yaşta reisleri olan haneler, GSYİH'ye göre güçlü bir servet artışı gördü. 40 yaşın altında veya 40-54 yaş arası reisleri olan haneler, 2021 yılında GSYİH'ye göre 1997'dekiyle aynı veya daha az servete sahipti. Artışın çoğu, 55 ve üzeri yaştaki hanelerin sadece en zengin %10'una ulaştı.
          Büyük Servet Transferini Nasıl Vergilendirmeliyiz?_1
          Önceki nesillerin deneyimi bir rehberse, 55 yaş ve üzeri hanelerin elinde tuttuğu servetin önemli bir kısmı ölüme kadar tutulacaktır - özellikle de en zengin haneler arasında. Bu servet, aile hanedanlarını koruyacak ve alıcı nesil arasında kaynakların dağıtımını daha eşitsiz hale getirecek şekilde gelecek nesillere miras bırakılacaktır. 2021'de, en üstteki %10'luk gelir elde edenler toplam mirasların %55'ini alırken, en alttaki iki beşte birlik dilim %10'dan azını aldı.

          Transfer vergisi reformuna ihtiyaç var

          Miras servetinin çok eşitsiz dağılımına rağmen, miras, hediye ve nesil atlama vergilerinden oluşan servet transfer vergisi sistemi, 2017'de yürürlüğe giren miras vergisindeki kesintiler de dahil olmak üzere, son 50 yılda neredeyse tamamen ortadan kaldırıldı. Mirası miras vergisiyle karşı karşıya kalan ölenlerin oranı 1972'de %6,5'ten 1997'de %2,1'e düştü. 2021'e gelindiğinde, ölen her 1300 kişiden yalnızca biri, %0,1'den az olmak üzere, federal miras vergisiyle karşı karşıya kaldı. Miras vergisi gelirleri, hem tüm gelirlerin payı hem de GSYİH'nin payı olarak orantılı bir şekilde düştü.
          ABD, OECD'de bir aykırı değerdir; burada çok daha fazla ülkede miras vergileri, miras vergilerinden daha fazladır. 36 OECD ülkesinden sadece dördü (Danimarka, Güney Kore, Amerika Birleşik Devletleri ve Birleşik Krallık) miras vergileri almaktadır. Diğer 20 ülke ise miras vergilerini, hepsi ölen kişiyle olan ilişki ve alınan mirasın büyüklüğünün bir kombinasyonuna göre almaktadır (OECD 2021). Ülkeler arasında transfer vergisinden muaf olan servet düzeyinde önemli bir heterojenlik vardır, ancak en yüksek muafiyet düzeyi olan 2007-2018 yılları arasında İtalya'da 1,1 milyon dolar bile, Amerika Birleşik Devletleri'ndeki miras vergisinden muaf olmanın çok altındadır. Servet transferi vergilendirmesi, tüm ülkelerde toplam vergi gelirlerinin çok küçük bir oranını oluşturmaktadır.
          Servet transferi vergi sistemindeki reformlar ekonomik eşitsizliği azaltabilir ve federal gelirleri artırabilir. Son yıllarda gelir, servet ve yaşam beklentisi gibi çeşitli ekonomik önlemlerin dağılımında önemli artışlar görüldü ve fırsat eşitliğinden demokrasinin geleceğine kadar uzanan endişeler ortaya çıktı1 (Bricker vd. 2016; Saez ve Zucman 2018; Smith, Zidar ve Zwick 2022; Case ve Deaton 2023). Servet transferleri artan eşitsizliğe katkıda bulunur çünkü toplamdaki transferler büyüktür, en zengin haneler tarafından yapılır ve zaten zengin olan mirasçılar tarafından alınır (Feiveson ve Sabelhaus 2018). Ayrıca, standart bütçe projeksiyonları federal borcun önümüzdeki 30 yıl içinde istikrarlı ve durdurulamaz bir şekilde artacağını ve ekonomik büyüme oranını azaltacağını göstermektedir (CBO 2024, Auerbach ve Gale 2024). Harcama tarafında bazı ayarlamalar yapılması gerekse de federal gelirlerdeki artışlar da çözümün bir parçası olabilir ve olmalıdır. Yüksek eşitsizlik ışığında, zengin haneler üzerindeki vergi yükünün artırılması, özellikle sermaye gelirinin vergilendirilmesinin   son yıllarda azalması nedeniyle özel bir değerlendirmeyi hak ediyor.

          Miras ve veraset vergileri

          Comparisons of the estate tax and an inheritance tax have long been a staple of economic policy analysis (Batchelder 2007). Part of the difference between the two taxes is just that there appears to be less moral outrage against taxing a large gift that someone receives than taxing the accumulated wealth of a donor. A carefully designed, nationally representative survey by economist Stefanie Stantcheva (2021) at Harvard University reports that 61% of respondents believe it is unfair to tax estates of decedents who earned their own wealth. At the same time, only 32% of respondents thought it fair that children of wealthy parents have “access to better amenities.”
          An inheritance and an estate tax might also differ due to important behavioral effects. For example, if the goal of wealth transfer taxation is to reduce inequality, an inheritance tax is more effective than an estate tax because it targets large individual transfers rather than large estates, which may be divided up among several family members under an inheritance tax (Becker 2005, Fahri and Werning 2010, Piketty and Saez 2013).
          Finally, a key difference between the estate tax and an inheritance tax is that the latter would cover one of the biggest omissions in the income tax: income received by gift or bequest. Taxing all income, rather than allowing different treatment of various forms of household resources, is a desideratum of good tax policy. This cannot be achieved without taxing inheritances as income.
          Despite repeated claims to the contrary, there is little evidence that wealth transfer taxes reduce capital accumulation or efficiency, and they certainly can be structured in ways that take account of the special considerations raised by small businesses or family farms.

          Taxing capital gains at death

          Taxing previously unrealized capital gains at the death of the asset owner is sometimes referred to as treating death as a constructive realization event. How unrealized gains are addressed at death is closely related to the taxation of estates and inheritances. About 27% of all wealth and 41% of the wealth held by the top 1% takes the form of unrealized capital gains (Bricker et al. 2020). Under current law, no income tax is ever paid on the unrealized gains that occur over the owner’s lifetime if the owner holds the asset until death. Dubbed the “Angel of Death loophole,” this provision not only loses billions of dollars in revenue but also distorts behavior—individuals are incentivized to hold capital assets for their entire lifetime to avoid taxation when that capital might be more efficiently allocated elsewhere (Kinsley 1987).
          This loophole can be addressed in two ways. First, under carryover basis at death, heirs would receive the asset with the original basis and, when they sold the asset, that they would be taxed on the full capital gain rather than (under current rules) just the appreciation that occurs after they receive the bequest. This approach was created in 1976 but then repealed in 1980 before it ever went into effect. The tax code currently uses this approach for assets transferred inter vivos but not for bequests. CBO (2022) estimates that implementing carryover basis at death starting in 2023 would raise an additional $2 billion in revenue in the first year and $156.4 billion over the subsequent 10 years. Several other countries—including Australia, Austria, Mexico and Norway—use carryover basis.
          Alternatively, unrealized gains could be taxed at death. The best example of this in practice is Canada, which has no estate or inheritance tax but treats death as a realization event (Canada Revenue Agency 2024, OECD 2021). To address liquidity issues, Canada exempts capital gains on principal residences and provides a lifetime deduction of 1 million Canadian dollars for qualified farm and fishing property. Relative to carrying over the basis, taxing gains at death simplifies recordkeeping because individuals do not have to keep track of the original purchase price of inherited assets once the tax is paid. This advantage has not been enough to persuade other countries to adopt a tax on unrealized gains at death, however.
          Recent work shows the revenue potential for taxing unrealized gains at death. Poterba and Weisbenner (2001) and Avery, Grodzicki, and Moore (2015) estimate that a tax on unrealized gains at death without any exemption level could raise more than the current estate tax system but that the tax burden would fall more on low-wealth households than under the estate tax. Avery, Grodzicki, and Moore (2015) and Gordon, Joulfaian, and Poterba (2016) estimate that if the exemption level were set at the 2010 level, when carry-over basis existed for a year, the revenue effects of taxing gains at death would be far lower than under the current estate tax. CBO (2011) comes to the same conclusion, estimating that, relative to a counterfactual where 2010 law was extended, reinstating the estate tax in 2011 raised an additional $550 billion over 10 years.

          Methodology

          The comparisons between an estate and inheritance tax and taxation of unrealized gains at death are of current policy interest. In recent policy proposals by seven think tanks to address the long-term fiscal imbalance, all seven proposed some reform to the taxation of wealth transfers. These reforms ranged from a complete repeal of the estate and gift tax to the reversion of estate tax parameters to 2009 levels. Four of the proposals would repeal the step-up in basis of capital gains at death, and one proposal would replace the estate tax with an inheritance tax
          Our work features both a new methodology to estimate inheritances and bequests and new results. Inheritances are directly observed in the SCF, and we use a method developed in an earlier paper (Feiveson and Sabelhaus 2019) to include both the inheritances that are reported as well as transfers of real property not captured in the SCF inheritance module. In addition, we construct estimates of bequests, based on estimates of household wealth from the SCF, estimates of differential mortality risk (with respect to income) from both the Social Security Administration and from work by Chetty et al. (2016), estimates of estate tax deductions from Statistics of Income data, and estimates of estate tax liability from our own calculators. There is nothing in the model or methodology that requires that (simulated) bequests closely approximate (respondent-reported) inheritances, but the two series are reasonably close in aggregate and have broadly similar size distribution, which we take as validation of the new methodology. We believe the methodology itself is a significant advance over previous work in that it allows comparisons of bequests with inheritances as a source of validation.
          By linking bequests and inheritances we are able to analyze wealth transfer taxes assuming they are borne either by decedents or inheritors, unlike previous work in the literature. Thus, we can calculate the distributional effects assuming that the burden of any of the wealth transfer taxes falls on either decedents or heirs. In this paper, however, we analyze all policy options assuming that heirs bear the burden of the tax (following Batchelder 2007, Entin 2004, and Mankiw 2003). We rank households by Expanded Income (EI), a broad measure of income we have developed elsewhere. EI includes all major forms of cash and non-cash income, including estimates of unrealized capital gains, imputed income from owner-occupied housing, unreported business income, and inheritances received.

          Results

          With this framework, we examine two stand-alone inheritance tax options—with a flat rate of 37% (the highest income tax rate in 2024) or 15% —and a third option, also stand-alone, to tax unrealized gains at death at a rate of 23.8% (the top rate on realized capital gains in 2024). By adjusting the exempt amounts, these options can raise the same amount of revenue as the estate tax under 2021 parameters. The exemptions are $2.81 million and $940,000 for the inheritance tax options and $2.22 million for the tax on unrealized gains. Figure 2 shows the distribution of tax burden by heir’s EI. As panels A and B show, the 37% inheritance tax is the most progressive of the options and is more progressive than the current estate tax, both because of the high rate and because of the large exemption amount that the high rate allows.
          In alternative simulations, we return the estate tax to its 2001 parameters, adjusted for inflation. Remarkably, this version of the estate tax would have raised $145 billion—more than seven times as much revenue in 2021 as the actual estate tax did that year. As panels C and D show, both the estate tax and the 37% inheritance tax (with an exemption of $150,000) are quite progressive under this revenue target. Even when ranking heirs by inheritance-exclusive EI, neither impose an aggregate tax burden of more than 0.5% of EI on the bottom 90%. The 15% inheritance tax and the unrealized gains taxes are not capable of generating the same amount of revenue. We conclude that inheritance taxes can raise more revenue and be more progressive than the existing estate tax and that they have other advantages such as broadening the income tax base.
          Büyük Servet Transferini Nasıl Vergilendirmeliyiz?_2

          Conclusion

          Önümüzdeki birkaç on yıl içinde ABD, modern tarihteki en büyük nesiller arası servet transfer akışlarını (mutlak ve göreceli terimlerle) deneyimleyecek. Bu akışları uygun ve akıllıca bir şekilde vergilendirmek, gelir elde etmek, vergi sisteminin dikey ve yatay eşitliğini iyileştirmek, daha fazla fırsat eşitliği sağlamak ve aile hanedanlarının ekonomideki rolünü azaltmak için bir fırsat sunuyor. Ancak mevcut transfer vergisi sistemi son yıllarda yerle bir edildi ve toplumun bu hedeflere ulaşmasına yardımcı olmak için yetersiz donanıma sahip. Aksine tekrarlanan iddialara rağmen, işlevsel bir transfer vergisi sistemini yeniden inşa etmek, sermaye birikimini veya verimliliği mutlaka azaltmaz ve kesinlikle küçük işletmeler veya aile çiftlikleri tarafından gündeme getirilen özel hususları hesaba katan bir şekilde yapılandırılabilir. Bu konular, Kongre mali açığı kapatmanın yollarını ararken şu anda ilgi çekici. Tahminlerimiz, servet transfer vergisi sistemindeki düşünceli reformların (ölümde gerçekleşmemiş sermaye kazançlarının vergilendirilmesi ve miras vergisinin miras vergisine dönüştürülmesi dahil) geliri artırabileceğini, ilerlemeyi artırabileceğini ve ekonomiyi başka şekillerde de iyileştirebileceğini gösteriyor. Bu reformlar, şu anda vergiden muaf olan birikmiş gelirler üzerinde vergi toplamak için önemli bir destek sağlamaya yardımcı olacaktır. Politika yapıcılar, servet transferi vergi seçeneklerini ve genel olarak mali konsolidasyonu değerlendirirken bu tahminleri hesaba katmalıdır.
          Bugünün tüm ekonomik gelişmelerinden haberdar olmak için ekonomik takvim sayfamızı ziyaret edin.
          Risk Uyarıları ve Yatırım Sorumluluk Reddi Beyanları
          İşlem yapmanın yüksek derecede risk içerdiğini ve herhangi bir strateji veya yatırım yöntemini takip etmenin potansiyel kayıplara yol açabileceğini anlıyor ve kabul ediyorsunuz. Sitedeki içerik, katkıda bulunanlarımız ve analistlerimiz tarafından yalnızca bilgilendirme amaçlı sağlanmaktadır. Herhangi bir ticari varlığın, menkul kıymetin, stratejinin veya başka bir ürünün kendi yatırım hedeflerinize ve finansal durumunuza göre yatırım yapmaya uygun olup olmadığını belirlemekten yalnızca siz sorumlusunuz.
          Favorilere Ekle
          Paylaş
          FastBull
          Telif Hakkı © 2026 FastBull Ltd.

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Ürünler
          Grafikler

          Sohbet

          Uzmanlarla Soru-Cevap
          Tarayıcılar
          Ekonomik Takvim
          Veri
          Araçlar
          FastBull VIP
          Özellikler
          İşlev
          Teklifler
          Kopya İşlem
          Yapay Zeka Sinyalleri
          Yarışmalar
          7/24
          Analiz
          Eğitim
          Şirket
          Kariyerler
          Hakkımızda
          Bize Ulaşın
          Reklamcılık
          İndir FastBull
          Yardım Merkezi
          Geri Bildirim
          ve kabul ediyorum
          Gizlilik Politikası
          Kişisel Bilgi Koruma Bildirimi
          Ticari

          Markalı Ürün

          Broker API

          Veri API'si

          Web Eklentileri

          Poster Oluşturucu

          Ortaklık Programı

          Risk Beyanı

          Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.

          Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.

          Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.

          Oturum Açılmadı

          Daha fazla özelliğe erişmek için oturum açın

          Broker Bağlan
          Sinyal sağlayıcı ol
          Yardım Merkezi
          Müşteri Hizmetleri
          Karanlık Mod
          Fiyat Yükseliş/Düşüş Renkleri

          Giriş Yap

          Kaydol

          Konum
          Düzen
          Tam Ekran
          Varsayılan olarak Grafik
          fastbull.com ziyaret edildiğinde grafik sayfası varsayılan olarak açılır