


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki







Geçtiğimiz hafta ABD-Çin ticaret gerginliği bir kez daha tırmandı, politika belirsizliğini artırdı ve piyasa oynaklığını artırdı.
Geçtiğimiz hafta ABD-Çin ticaret gerginliği bir kez daha tırmandı, politika belirsizliğini artırdı ve piyasa oynaklığını artırdı.
Bir yandan Çin Ticaret Bakanlığı, nadir toprak elementleri, lityum piller ve diğer kritik malzemelerin ihracatına daha fazla kısıtlama getirerek, "güvenilmez kuruluşlar listesine" daha fazla şirket ekledi ve ihracat kontrollerini nadir toprak elementleri, temel ekipmanlar ve lityum pilleri kapsayacak şekilde genişletti. Diğer yandan, ABD hükümeti Çin mallarına %100 ek gümrük vergisi uygulama tehdidinde bulundu ve 1 Kasım'dan itibaren kritik yazılım ve uçak bileşenlerinin ihracatını kısıtlamayı planlıyor.
Sadece birkaç gün içinde, her iki taraf da hızlı ve kararlı bir şekilde hareket ederek, müzakereye istekli olduklarını göstermekle baskı uygulamak arasında gidip geldi. Bu durum, yatırımcıların ABD-Çin gerginliğinin olası piyasa etkisini doğru bir şekilde fiyatlandırmasını zorlaştırdı.
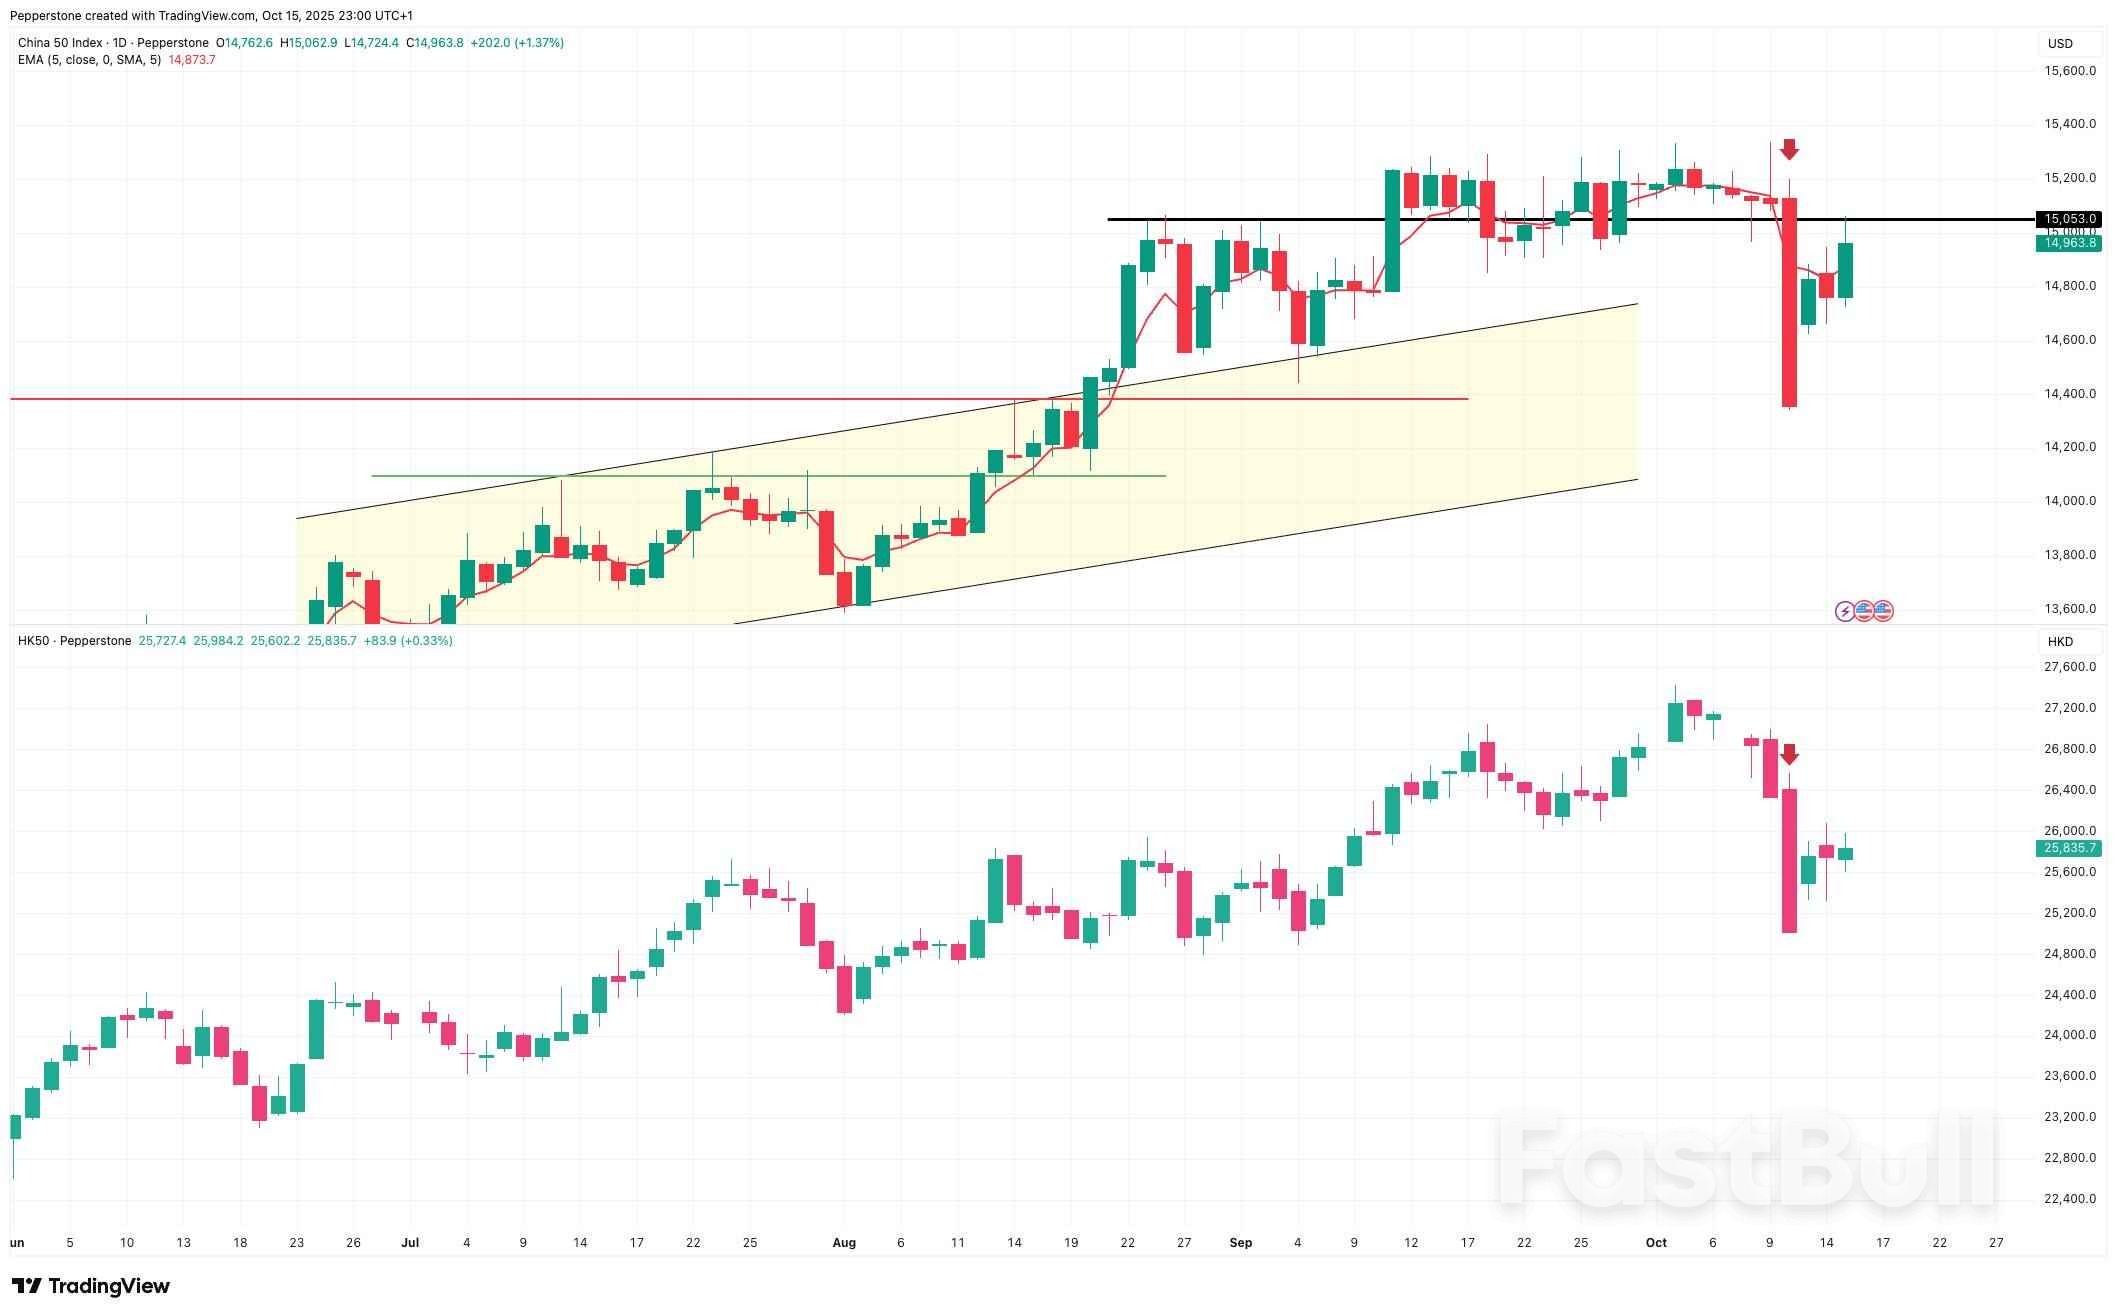
Küresel risk varlıkları, tarifelerin açıklandığı gün CN50 ve Hang Seng Endeksi'nin (HK50) yaklaşık %5 düşmesiyle büyük bir baskı altına girdi. Japonya ve Avustralya gibi diğer Asya-Pasifik piyasalarındaki yatırımcı güveni o zamandan beri istikrar kazanmış ve tarife kaynaklı geri çekilmeden kısmen toparlanmış olsa da, Çin anakarası ve Hong Kong hisse senetleri karışık bir seyir izlemeye devam ediyor.
Çinli piyasa katılımcıları, haber akışını dikkatle incelerken şu önemli soruları da yakından takip ediyor: Bu tarifeler ve ihracat kısıtlamaları gerçekten uygulanacak mı? Uygulanacaksa, Çin ekonomisi ve sermaye piyasaları üzerinde nasıl bir etkisi olabilir? Yatırımcılar hangi yaklaşan olaylara veya potansiyel risklere dikkat etmeli?
ABD'nin nisan ayında duyurduğu tarifelerle karşılaştırıldığında, ABD-Çin gerginliğinin son dalgası önemli değişimler gösteriyor.
Öncelikle, anlaşmazlık geleneksel tarifelerden, özellikle nadir toprak elementleri ve ileri teknoloji sektörlerinde ihracat kontrollerine ve teknoloji kısıtlamalarına kaymıştır. Çin, küresel nadir toprak elementleri madenciliğinin yaklaşık %70-80'ini ve rafinaj ve işleme kapasitesinin yaklaşık %90'ını kontrol etmektedir. Bu kısıtlamalar yalnızca hammadde ihracatını değil, aynı zamanda temel ekipman ve işleme teknolojilerini de hedef almaktadır.
ABD, Brezilya, Hindistan ve Avustralya gibi ülkelerden alternatif tedarik kaynakları arayabilirken, Çin'in üretim açığını tamamen kapatmak önemli bir zaman alacaktır. 2010 yılında Çin'in Japonya'ya iki ay boyunca nadir toprak elementi ihracatı yasağı koyması, Japonya'nın arz açığını kısmen telafi etmesinin neredeyse beş yıl sürmesine neden olmuş ve bu durum, nadir toprak elementi kontrollerinin stratejik etkisini gözler önüne sermiştir.
Benzer şekilde, ABD'nin Çin'e üst düzey çip ihracatına getirdiği kısıtlamalar, teknolojik bağımsızlığı giderek daha acil hale getiriyor. Yarı iletken ve yapay zeka çiplerinin yurt içinde geliştirilmesinin hızlandırılması, yalnızca arz risklerini azaltmak için gerekli bir adım olmakla kalmıyor, aynı zamanda Çin'in gümrük vergisi ve ticaret müzakerelerindeki pazarlık gücünü de güçlendiriyor.
Siyasi faktörler de bu görüşme turuna karmaşıklık kattı. Devam eden ABD hükümetinin kapanma riskleri ve Yüksek Mahkeme'nin IEEPA tarifeleri hakkındaki bekleyen kararı, idari verimliliği düşürüp politika uygulamasını geciktirerek müzakereleri daha da karmaşık hale getirebilir.
Önerilen yüzde 100 gümrük vergileri ve ihracat kısıtlamaları tam olarak uygulansa bile, Çin'in makroekonomisi üzerindeki doğrudan etkisi, bazı piyasa beklentilerinin öngördüğünden daha az şiddetli olabilir.
Ticaret açısından bakıldığında, Çin'in fiili tarifeleri halihazırda %40'a yaklaşırken, ihracat pazarlarının çeşitlendirilmesi bir tampon görevi görüyor. Eylül 2025'te Çin'in ABD'ye ihracatı yıllık bazda %27 düşerek üst üste altı ay düşüş yaşadı, ancak ASEAN, AB ve Japonya'ya ihracat önemli ölçüde toparlandı.
Ticaretin giderek bölgesel ortaklara ve gelişmekte olan pazarlara kaymasıyla birlikte, Çin'in dış talep yapısı giderek yeniden şekilleniyor. Ticaretin yönlendirilmesi, Çinli yetkililerin olası politika dengelemeleriyle birleştiğinde, ABD tarifelerinin olumsuz etkilerinin hafifletilmesine yardımcı olacaktır.
Daha derin bir düzeyde, bu sürtüşme turu yalnızca gümrük vergileri veya ihracat hacimleriyle ilgili değil; aynı zamanda teknolojik liderlik, tedarik zinciri kontrolü ve küresel kurumsal etki üzerine bir yarıştır.
Nadir toprak elementleri gibi kritik malzemeler, küresel tedarik zincirlerinde stratejik konumlara sahip olup Çin'e vazgeçilmez bir avantaj sağlamaktadır. İhracatın kısıtlanması, kısa vadeli maliyetleri artırabilir, ancak aynı zamanda Çin'in müzakerelerdeki nüfuzunu da artırır.
Ayrıca, ABD'nin Çin'e yaptığı yazılım ihracatı, 2024 yılında toplam ihracatın yalnızca %5,8'ini oluşturuyor ve bu da genel etkiyi sınırlıyor. ABD'nin yüksek kaliteli ekipman ve yarı iletkenlere yönelik kısıtlamalarıyla karşı karşıya kalan Çin'in, yerli ikame ürünlere ve teknolojik özerkliğe yönelik devam eden çabaları, tedarik zinciri dayanıklılığını güçlendirirken açığı kademeli olarak kapatıyor.
Genel olarak, kısa vadeli sürtüşmeler risk primlerini artırabilir, sermaye çıkış baskılarını artırabilir ve RMB'nin değer kaybetmesi beklentilerini yükseltebilir. Teknoloji, yarı iletkenler, elektronik ve makine gibi sektörler (özellikle küçük ve orta ölçekli işletmeler) ilk darbeyi alabilir ve bazı şirketler gümrük vergilerinden kaçınmak için sevkiyatları hızlandırabilir.
Bununla birlikte, Çin'in nispeten bol döviz rezervleri, esnek döviz kuru yönetimi ve sağlam mali araçları, piyasa duyarlılığını istikrara kavuşturmaya ve kısa vadeli oynaklığı hafifletmeye yardımcı olacaktır.
Sürekli haber akışına rağmen, bu tarifelerin tam olarak uygulanma olasılığı düşük kalmaya devam ediyor.
Başkan Trump'ın meşhur "TACO Stratejisi", gümrük vergilerini artırarak ve belirsiz açıklamalar yaparak yüksek baskı yaratan bir müzakere ortamı yaratmayı, diğer ekonomilere ABD'nin uzun vadeli kazançlar uğruna kısa vadeli sıkıntılara katlanmaya hazır olduğunu göstermeyi içeriyor. Çin ise, piyasalara taviz vermeyeceğini bildirirken, kınama ve misillemede bulunmayı amaçlıyor. İki ülke arasındaki etkileşimler büyük ölçüde bir güvenilirlik oyununa dönüştü ve siyasi sinyaller genellikle anlık ekonomik etkiden daha ağır basıyor.
ABD'deki iç siyasi belirsizlik, bu tarifelerin uygulanmasının önündeki en büyük engeldir; hükümet kapanmaları ve uyum riskleri, fiili uygulamayı kısıtlamaktadır. Buna karşılık, Çin karşı önlemlerle yanıt verme konusunda daha fazla esnekliğe sahiptir ve bu zamanlama farkı, ABD tarifelerinin tam olarak uygulanmasının fizibilitesini azaltmaktadır.
APEC zirvesi ve planlanan ABD-Çin başkanlık görüşmeleri programa uygun şekilde devam ediyor ve Beyaz Saray tarafından önerilen yeni tarifelerin Kasım ayına kadar yürürlüğe girmesi beklenmiyor; bu da müzakereler için alan ve zaman bırakıyor.
Kısa vadede, görüşmelerin ticaret dengesi, gümrük vergileri, ihracat kontrolleri ve döviz kuru dalgalanmaları gibi ölçülebilir konulara odaklanması muhtemeldir. ABD, fentanil gibi konularda baskı yaparken Çin'i tarımsal alımları ve ABD yatırımlarını artırmaya zorlayabilir; Çin ise yabancı yatırım reformlarının hızını yavaşlatarak stratejik bir yanıt verebilir.
Uzun vadede, ABD-Çin ilişkilerinin geçici ateşkes ile devam eden müzakereler arasında gidip gelmesi muhtemeldir. ABD açısından kısa süreli aralar, iç siyasi ve piyasa baskılarını hafifletirken, gelecekteki eylemler için kaldıraç gücü sağlar. Çin açısından ise dış koşulları istikrara kavuşturur, ekonomik baskıyı hafifletir ve iç reformlar için nefes alma alanı sağlar.
Bu döngüsel çıkmazın aşılması, nihayetinde doğrulanabilir güven mekanizmalarının oluşturulmasına bağlıdır. Taahhütleri doğrulamak için somut uygulama kontrol noktaları belirlemek, müzakere alanı kazanmak için geçici uzlaşmalar kullanmak ve karşılıklı beklentileri kademeli olarak oluşturmak, ikili ilişkiler için yeni yollar açabilir. Bu yaklaşım, 2019-2020 ara anlaşmalarının çerçevesini yansıtmakta ve mevcut müzakereler için pratik bir referans görevi görebilir.
Genel olarak, geçici anlaşmalar ABD-Çin ticaret anlaşmazlığının bir parçası haline geldiğinden, bu tür gerginliklerin ikili rekabetin tekrar eden bir özelliği olması muhtemeldir. Her iki taraf da pozisyonlarını belirtmek ve pazarlık gücü kazanmak için politika araçlarını kullanır, ancak piyasa etkisi nihayetinde "caydırıcılık" ve "uygulanabilirlik" arasındaki dengeye bağlıdır.
Bu stratejik oyun ortamında piyasa oynaklığı kaçınılmaz. Yakın vadede, liderlerin ay sonunda Güney Kore'de planlanan toplantısı ve ABD Yüksek Mahkemesi'nin Kasım ayı başında vereceği IEEPA tarife kararı önemli noktalar arasında yer alıyor. Her iki taraf da müzakere sinyalleri veriyor; gerilim azalırsa risk algısı iyileşebilir ve teknoloji ve yapay zekâ sektörlerinin desteğiyle Çin-Hong Kong hisseleri daha istikrarlı yükselişler gösterebilir.
Kısa vadeli belirsizlik karşısında piyasa katılımcıları defansif ve fırsatçı yaklaşımlar arasında denge kurmayı düşünebilir.
Savunma amaçlı olarak, kısa vadeli oynaklık risklerini azaltmak için ihracat odaklı şirketlere, hammaddelere ve kritik tedarik zinciri noktalarına odaklanılabilir. Yeterli likidite sağlamak, ABD ihracatına büyük ölçüde bağımlı firmalara olan maruziyeti yönetmek ve sistemik risklerden korunmak da ihtiyatlı bir yaklaşımdır. Döviz ve faiz oranı piyasalarının yakından izlenmesi, olası RMB değer kaybı baskılarına yanıt vermeye yardımcı olabilir.
Fırsat tarafında, yatırımcılar teknoloji iyileştirmeleri, endüstriyel ikame ve uzun vadeli yapısal reformlardan kaynaklanan büyüme beklentilerine odaklanabilirler. Yarı iletken ekipmanları, üretim malzemeleri ve yeni enerji için temel bileşenler gibi yerli ikame zincirlerindeki yüksek kaliteli hedefler, hem politika desteğinden hem de artan talepten faydalanabilir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


