


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm










Kira saiz kedudukan daripada ekuiti akaun, peratusan risiko dan kos henti rugi berkesan. Termasuk contoh saham kerja, forex dan niaga hadapan, gelinciran, nilai pip dan tick, risiko korelasi dan senarai semak pengesahan pra-perdagangan.
Jawapan teras: saiz posisi tidak dipilih daripada keyakinan, ketersediaan leveraj atau saiz lot pilihan. Ia dikira daripada jumlah akaun yang boleh rugi jika dagangan salah, dibahagikan dengan kerugian seunit antara kemasukan dan hentian perlindungan. Formula praktikalnya ialah:
Saiz kedudukan = ekuiti akaun × peratusan risiko ÷ kerugian berkesan seunit
Perkataan berkesan itu penting. Pengiraan yang boleh digunakan termasuk jarak henti, pengganda kontrak, nilai pip atau tick, penukaran mata wang, jangkaan gelinciran dan kos transaksi. Mengabaikan mana-mana daripada ini boleh menjadikan kerugian sebenar jauh lebih besar daripada kerugian yang dirancang.
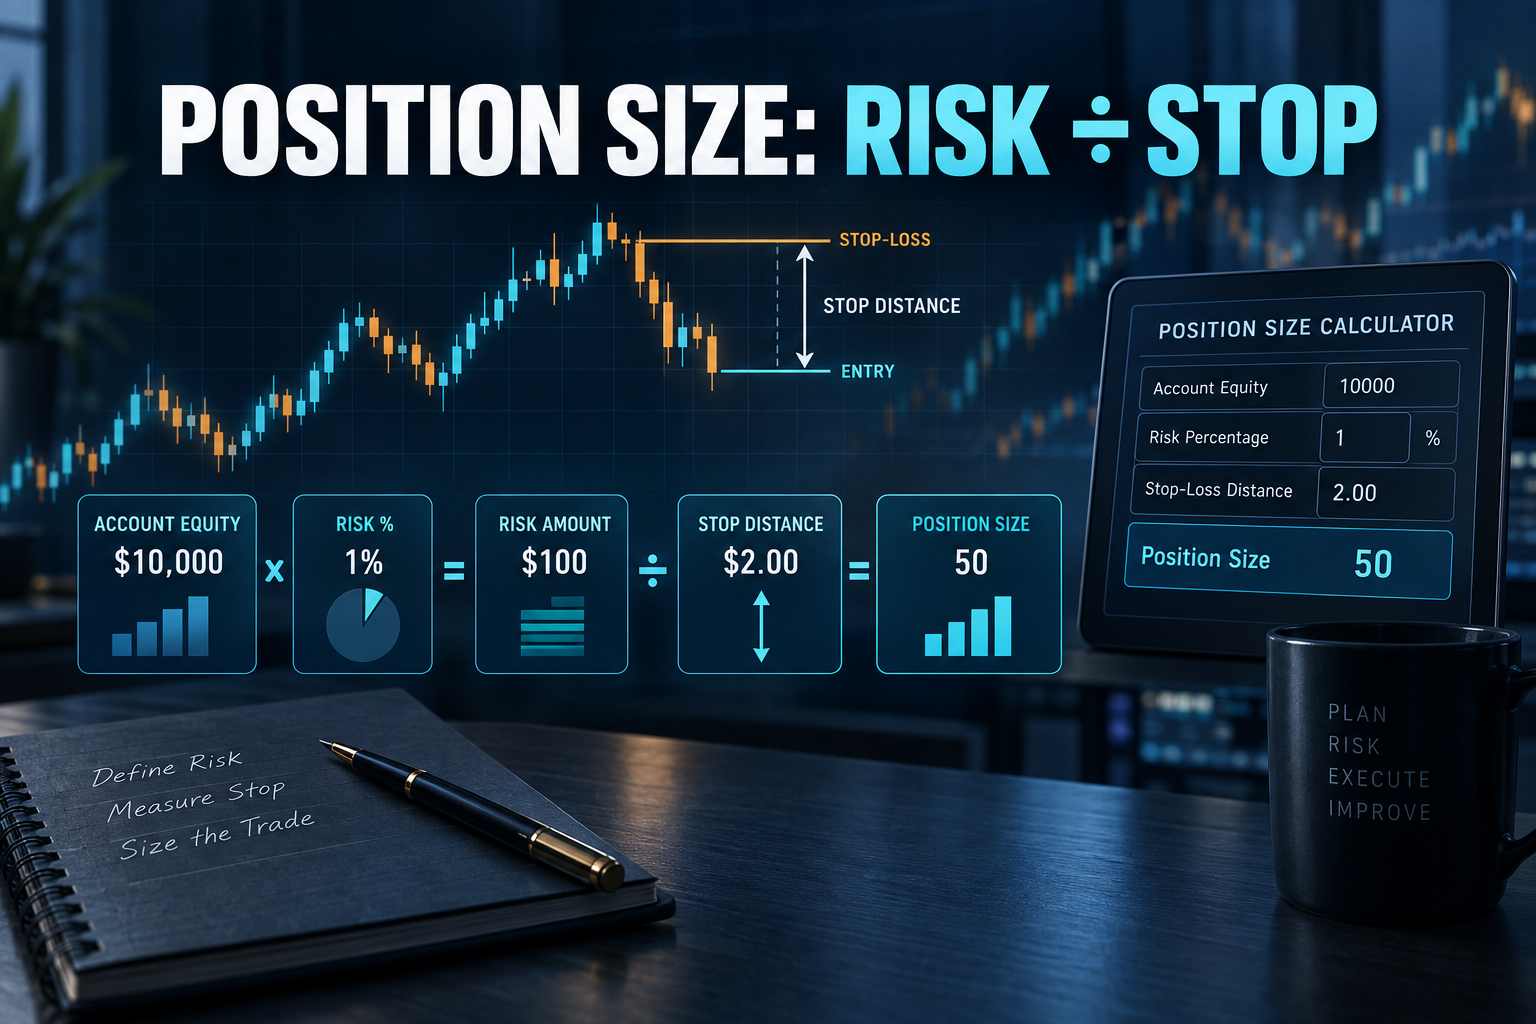
Katakan sebuah akaun mempunyai ekuiti sebanyak $10,000 dan pedagang mengehadkan kerugian pada satu idea pada 1%. Oleh itu, bajet risiko ialah $100. Ini tidak bermakna membeli aset sebanyak $100, dan juga tidak bermakna menggunakan margin 1%. Ini bermakna jika hentian dagangan diisi pada harga pelaksanaan yang diandaikan, kerugian perdagangan dan kos gabungan sepatutnya hampir kepada $100.
Sekarang andaikan kemasukan saham pada $50 dan hentian yang dibenarkan secara teknikal pada $48. Jarak hentian mentah ialah $2 sesaham. Sebelum kos dan gelinciran, saiz maksimum ialah:
$100 ÷ $2 = 50 saham
Pendedahan pasaran ialah $2,500, tetapi risiko harga yang dirancang ialah $100. Kuantiti tersebut berbeza. Pendedahan, margin dan kerugian-pada-hentian yang mengelirukan adalah salah satu ralat penentuan saiz kedudukan yang paling biasa.
Gunakan nilai pembubaran bersih semasa, bukan deposit asal dan bukan baki bulat semalam. Untung rugi kedudukan terbuka boleh mengubah jumlah yang benar-benar tersedia untuk menyerap risiko. Jika beberapa kedudukan berkongsi pendedahan pemangkin atau mata wang yang sama, rizab kapasiti untuk risiko gabungan mereka dan bukannya melayan setiap pesanan secara berasingan.
Jika ekuiti ialah E dan pecahan risiko yang dipilih ialah r , bajet risiko nominal ialah E × r . Akaun $25,000 yang berisiko 0.60% mempunyai bajet $150. Peratusan tersebut ialah siling, bukan sasaran yang mesti dibelanjakan untuk setiap persediaan. Apabila kecairan lemah atau risiko peristiwa luar biasa tinggi, saiz yang betul mungkin lebih kecil atau sifar.
Bagi ekuiti tunai, kerugian seunit biasanya merupakan jarak masuk ke hentian ditambah kos yang dijangkakan. Bagi niaga hadapan, ia merupakan jarak dalam tick didarab dengan nilai tick. Bagi pertukaran asing, ia merupakan hentian dalam pip didarab dengan nilai pip untuk saiz lot yang dipilih, ditukar kepada mata wang akaun apabila perlu.
Kerugian berkesan seunit = jarak henti × nilai unit + komisen + gelinciran yang dijangkakan
Bahagikan bajet risiko dengan kerugian efektif seunit, kemudian bundarkan ke bawah kepada kenaikan saham, kontrak atau lot yang dibenarkan. Pembundaran ke atas memecahkan siling risiko. Selepas pembundaran, kira semula kerugian penuh-pada-hentian untuk mengesahkan sama ada pesanan akhir masih sesuai.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Jika dagangan yang dirancang untuk kerugian $200 sebaliknya kerugian $250, overrun adalah 25%. Overrun yang berterusan menunjukkan gelinciran optimistik, perubahan hentian, penukaran pip yang salah, pengganda yang salah, pengisian separa atau jurang berkorelasi. Input mesti dibaiki walaupun formulanya betul.
Posisi yang sah ialah posisi yang kerugian munasabah terburuknya boleh diterima sebelum pesanan dibuat. Jika kuantiti minimum yang boleh diniagakan melebihi bajet risiko, penyelesaiannya bukanlah dengan menggerakkan hentian lebih dekat tanpa justifikasi analitikal. Penyelesaiannya adalah dengan menggunakan kontrak yang lebih kecil, memilih instrumen lain atau melangkau perdagangan.
Penentuan saiz kedudukan tidak dapat meningkatkan kemasukan yang lemah atau menjadikan strategi jangkaan negatif menguntungkan. Peranannya lebih sempit dan penting: menterjemahkan tesis pasaran kepada kerugian peringkat akaun yang diketahui, setanding dan boleh bertahan.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar



