


- USDX
- XAUUSD
- XAGUSD
- WTI


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm









Sentimen pengurangan risiko meningkat dalam sektor teknologi AS semalaman, dengan satu lagi hari menurun dalam NASDAQ.
Sentimen pengurangan risiko meningkat dalam sektor teknologi AS semalaman, dengan satu lagi penurunan dalam NASDAQ. Langkah itu mencerminkan kegelisahan yang semakin meningkat dan bukannya satu pemangkin, apabila pelabur terus menilai semula implikasi kecerdasan buatan terhadap pendapatan, penilaian dan disiplin modal. Kelemahan itu dibawa ke Asia, di mana ekuiti Jepun dan Korea menyaksikan penurunan yang mendadak.
Setakat ini, saham tradisional dan bukan teknologi telah menunjukkan daya tahan yang lebih tinggi. Perbezaan itu menyokong naratif bahawa pasaran sedang menjalani putaran sektor dan bukannya episod pengurangan risiko sepenuhnya. Walau bagaimanapun, sama ada penebat itu boleh bertahan jika tekanan teknologi berterusan masih menjadi persoalan terbuka.
Beberapa tema yang bertindih memacu penilaian semula semasa. Yang pertama ialah kebimbangan yang semakin meningkat bahawa AI mewakili ancaman persaingan kepada syarikat perisian dan bukannya pemangkin pertumbuhan tulen. Firma perisian yang telah lama dihargai kerana langganan yang melekit dan pembaharuan yang boleh diramal kini sedang diteliti. Pelabur mempersoalkan sama ada automasi yang dipacu AI boleh memampatkan harga, mengurangkan kos pertukaran dan mengurangkan halangan kemasukan untuk pesaing baharu.
Tema kedua ialah kos pelaburan AI yang semakin meningkat dengan pesat. Alphabet melaporkan keputusan yang kukuh, tetapi perbelanjaan modal yang diunjurkan sebanyak USD 175–185 bilion untuk tahun ini jauh melebihi jangkaan dan menggegarkan pelabur. Kebimbangan itu tidak terpencil. Alphabet dan rakan sejawatnya dalam Big Tech dijangka secara kolektif membelanjakan lebih daripada USD 500 bilion untuk AI tahun ini. Skala perbelanjaan memaksa pelabur mempersoalkan pulangan jangka pendek. Dengan garis masa pengewangan yang tidak menentu, perbelanjaan agresif semakin dilihat sebagai penyeretan aliran tunai bebas dan bukannya jaminan dominasi masa depan.
Tekanan ketiga datang daripada ruang semikonduktor. AMD mengalami penurunan satu hari terburuk sejak 2017 selepas memberikan ramalan yang hambar. Jangkaan yang tinggi untuk tinjauan yang lebih kukuh didorong oleh permintaan AI dan pengembangan pusat data. Reaksi itu menekankan bahawa subsektor cip pun tidak kebal daripada sensitiviti pasaran yang lebih luas. Pendedahan AI sahaja tidak lagi mencukupi untuk melindungi syarikat daripada kekecewaan jika panduan tidak mencapai sasaran.
Dalam pasaran FX, perubahan sentimen telah memihak kepada mata wang defensif. Kedua-dua Dolar dan Yen mendapat sokongan dalam sesi Asia, manakala Aussie dan Kiwi menurun. Euro dan Sterling bercampur-campur apabila pasaran menunggu keputusan dasar daripada ECB dan BOE.
Walaupun terdapat pergerakan harian, prestasi mingguan masih menunjukkan kedudukan yang berbeza. Aussie kekal sebagai mata wang terkuat setakat minggu ini, diikuti oleh Dolar dan Sterling. Yen terus ketinggalan di bahagian bawah, diikuti oleh Franc Switzerland dan Kiwi, manakala Euro dan Loonie berada di tengah.
Di Asia, pada masa penulisan ini, Nikkei turun -0.86%. HSI Hong Kong turun -0.95%. SSE Shanghai China turun -0.83%. Strait Times Singapura turun -0.27%. Hasil JGB 10 tahun Jepun turun -0.012 pada 2.239. Semalaman, DOW meningkat 0.53%. SP 500 jatuh -0.51%. NASDAQ jatuh -1.51%. Hasil 10 tahun naik 0.001 kepada 2.750.
EUR/GBP berada pada simpang teknikal dan makro utama sekitar paras 0.86 apabila pasaran menuju ke keputusan kadar faedah daripada ECB dan BoE. Walaupun kedua-dua mesyuarat dijangka memberikan perubahan dasar segera, kedua-duanya membawa isyarat penting yang boleh membentuk jangkaan dan kedudukan dalam pasaran silang.
Kedua-dua bank pusat dijangka akan kekal stabil. ECB dijangka mengekalkan kadar deposit tidak berubah pada 2.00%, manakala BoE dijangka mengekalkan Kadar Bank pada 3.75%. Dengan keputusan ini dinilai sepenuhnya, tumpuan diberikan kepada panduan dan bukannya keputusan itu sendiri.
Bagi ECB, Presiden Christine Lagarde berkemungkinan akan mengulangi bahawa dasar itu berada di "tempat yang baik." Terdapat sedikit selera dalam Majlis Pentadbiran untuk membahaskan perubahan pada kos pinjaman dalam jangka masa terdekat, mengukuhkan jangkaan jeda yang berpanjangan.
Inflasi jangka pendek telah menurun, jatuh kepada hanya 1.7% pada bulan Januari dan berpotensi menurun lagi dalam beberapa bulan akan datang. Walau bagaimanapun, kejutan penurunan itu tidak mengubah prospek inflasi ECB yang lebih luas secara bermakna. Salah satu sebabnya ialah tenaga. Pemulihan harga minyak baru-baru ini, jika berterusan, akan mengimbangi sebahagian besar kesan disinflasi daripada kekuatan Euro. Ini mengurangkan sebarang keperluan mendesak ECB untuk bertindak balas terhadap kelemahan IHP jangka pendek.
Jangkaan inflasi juga kekal menjadi kebimbangan. Tinjauan Jangkaan Pengguna terkini ECB menunjukkan jangkaan inflasi lima tahun meningkat kepada 2.4% pada bulan Disember, tertinggi sejak tinjauan bermula. Jangkaan jangka pendek dan sederhana juga meningkat sedikit, menyokong pandangan ECB bahawa inflasi boleh meningkat semula.
Akibatnya, ECB kelihatan selesa dengan jeda yang berpanjangan, dengan langkah seterusnya lebih cenderung kepada kenaikan daripada pemotongan. Satu fokus utama hari ini ialah sama ada Lagarde merujuk kepada kelemahan Dolar baru-baru ini dan kadar pertukaran EUR/USD, terutamanya sekitar tahap 1.20 yang baru diuji.
Di UK, gambaran dasar lebih berpecah-belah. Penurunan kadar faedah BoE pada bulan Disember diluluskan dengan undian tipis 5–4, menggariskan perpecahan yang mendalam dalam Jawatankuasa Dasar Monetari. Inflasi UK kekal tinggi, dengan 3.4% pada bulan Disember menunjukkan bacaan tertinggi dalam kalangan ekonomi G7. Walaupun inflasi dijangka kembali ke arah sasaran 2%, sesetengah pembuat dasar masih bimbang bahawa tekanan asas masih terlalu kuat.
Penentuan harga pasaran mencerminkan langkah berjaga-jaga itu. Pelabur sebahagian besarnya menjangkakan tiada pergerakan sehingga sekurang-kurangnya April, dan mungkin tidak sehingga Julai, kadar pelonggaran yang jauh lebih perlahan berbanding yang dilihat pada tahun 2025. Seperti biasa, perpecahan undi MPC akan diawasi dengan teliti untuk petunjuk tentang keseimbangan antara pihak yang tidak bertanggungjawab dan pihak yang tidak bertanggungjawab.
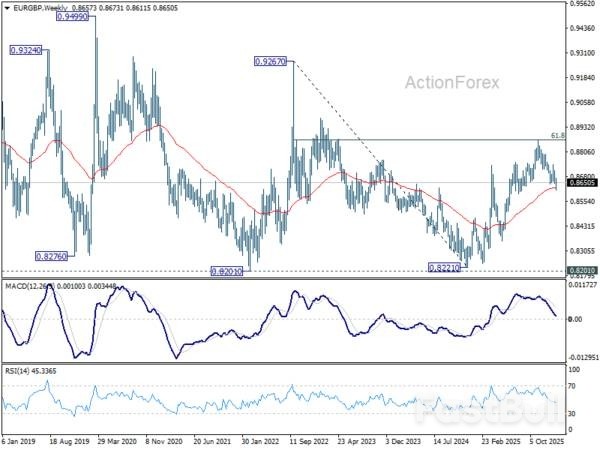
Secara teknikalnya, EUR/GBP sedang menguji kluster sokongan kritikal berhampiran 0.86. Pandangan yang digemari ialah lantunan semula dari 0.8221 (paras terendah 2024 adalah pembetulan) dan mungkin telah selesai pada 0.8863 selepas gagal berhampiran retracement 61.8% pada 0.9267 (paras tertinggi 2022) kepada 0.8221 (paras terendah 2024) pada 0.8867. Penembusan penentu di bawah zon sokongan 0.8631 (retracement 38.2% pada 0.8221 kepada 0.8663 pada 0.8618, dan 55 W EMA pada 0.8625) akan mengesahkan pembalikan menurun.
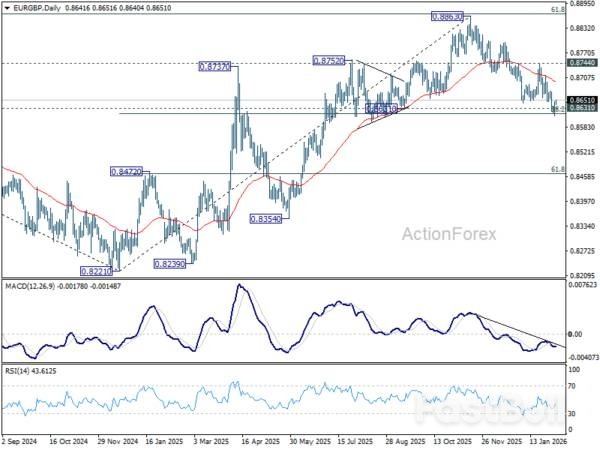
Walau bagaimanapun, pengesahan penurunan masih kurang. Jika EUR/GBP menemui sokongan kukuh sekitar paras semasa dan mencatatkan lantunan semula yang meyakinkan, penembusan di atas rintangan 0.8744 akan menunjukkan bahawa penurunan daripada 0.8863 hanyalah penarikan balik pembetulan. Dalam senario itu, kenaikan daripada 0.8221 kemungkinan besar akan disambung semula, dengan skop untuk melanjutkan sehingga 0.8863 ke arah 0.9267 dalam jangka masa sederhana.
Gabenor Rizab Persekutuan Lisa Cook berkata risiko kini "condong ke arah inflasi yang lebih tinggi," menjelaskan mengapa beliau menyokong keputusan FOMC untuk mengekalkan kadar faedah yang stabil pada mesyuarat minggu lalu.
Cook menyatakan dalam satu ucapan bahawa memahami mengapa inflasi menurun pada tahun 2025 memerlukan kita melihat di sebalik tajuk utama. Disinflasi berterusan dalam perkhidmatan perumahan, manakala inflasi bukan perkhidmatan perumahan juga telah reda, selaras dengan pasaran buruh yang tidak lagi seketat sebelumnya.
Walau bagaimanapun, perkara yang menjadi perhatian terletak pada "harga teras yang baik". Cook menekankan peningkatan ketara dalam inflasi barangan, sebahagian besarnya didorong oleh kenaikan tarif tahun lepas ke atas pelbagai produk import.
Walaupun jangkaan inflasi yang berlabuh menunjukkan kesan tarif sepatutnya bersamaan dengan "kenaikan sekali sahaja" dalam paras harga, Cook menekankan bahawa ketidakpastian masih tinggi. "Hala tuju masa depan dasar tarif tidak jelas", dan tidak dapat dipastikan berapa cepat kenaikan harga akan berlalu sepenuhnya atau sama ada ia berisiko mempengaruhi jangkaan.
Sehingga bukti yang lebih jelas muncul bahawa inflasi bergerak secara mampan kembali ke arah sasaran, Cook berkata inflasi adalah "tumpuan saya", sekiranya tiada perubahan yang tidak dijangka dalam pasaran buruh.
Pangsi Harian: (S1) 0.6966; (P) 0.7004; (R1) 0.7037;
AUD/USD menurun sedikit hari ini apabila dagangan julat berterusan dan bias intraday kekal neutral. Kenaikan selanjutnya masih memihak. Pada sisi positif, penembusan pada 0.7093 akan melanjutkan trend menaik yang lebih besar kepada unjuran 100% iaitu 0.5913 kepada 0.6706 daripada 0.6420 pada 0.7213 seterusnya. Walau bagaimanapun, penembusan pada 0.6907 akan membawa pengukuhan yang lebih panjang sebelum rali disambung semula. Penarikan balik yang lebih dalam kemudiannya akan dilihat kepada retracement 38.2% iaitu 0.6420 kepada 0.7093 pada 0.6836.
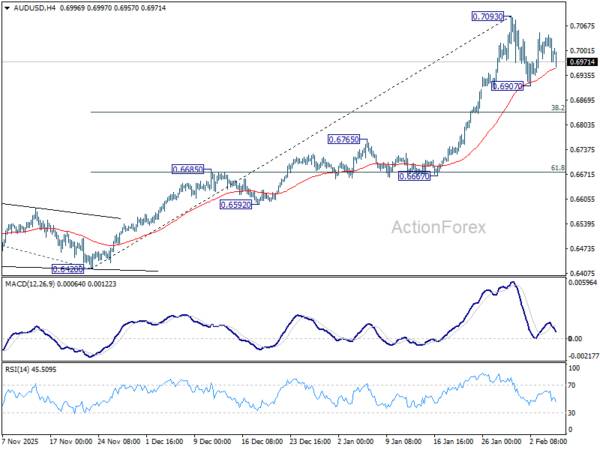
Dalam gambaran yang lebih besar, perkembangan semasa berpendapat bahawa kenaikan dari 0.5913 (terendah 2024) membalikkan keseluruhan trend menurun dari 0.8006 (tinggi 2021). Peningkatan selanjutnya dijangkakan kepada retracement 61.8% daripada 0.8006 kepada 0.5913 pada 0.7206. Ini akan kekal menjadi kes yang digemari selagi rintangan 0.6706 bertukar menjadi sokongan kekal, walaupun dalam kes penarikan balik yang mendalam.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


