


- USDJPY
- XAUUSD
- XAGUSD
- WTI
- USDX



Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm






Pencalonan Kevin Warsh sebagai Pengerusi Fed mendedahkan seorang tokoh yang kompleks, menggabungkan disiplin hawkish dengan fleksibiliti pragmatik.
Para pelabur sedang memperdagangkan pencalonan Kevin Warsh untuk Pengerusi Rizab Persekutuan seolah-olah Paul Volcker sendiri baru sahaja masuk semula ke Bangunan Eccles. Tetapi adakah Warsh benar-benar penjenayah inflasi yang dicadangkan oleh reputasinya? Jawapannya jauh lebih rumit.
Presiden Trump mengumumkan pencalonan itu pada 30 Januari 2026, meletakkan Warsh sebagai tokoh yang boleh memulihkan disiplin di bank pusat apabila penggal Jerome Powell tamat pada bulan Mei. Langkah itu diambil selepas kritikan berulang Trump terhadap dasar kadar faedah dan kebebasan Rizab Persekutuan, sekali gus meletakkan falsafah monetari Warsh tepat dalam perhatian.
Rekod Warsh menyediakan bahan api yang mencukupi untuk naratif wang keras. Sebagai gabenor Rizab Persekutuan dari tahun 2006 hingga 2011, beliau membina reputasi sebagai salah seorang suara lembaga yang paling konsisten mengenai inflasi. Walaupun krisis kewangan 2008 berlaku, meningkatkan pengangguran dan mencetuskan kebimbangan deflasi, Warsh terus-menerus memberi amaran bahawa jangkaan inflasi boleh menjadi tidak tertumpu.
"Risiko inflasi, pada pandangan saya, terus mendominasi sebagai risiko yang lebih besar kepada ekonomi," katanya pada masa itu.
Selepas meninggalkan Rizab Persekutuan, pandangan ini menjadi kukuh. Warsh menjadi pengkritik terkemuka terhadap pelonggaran kuantitatif (QE), dengan alasan bahawa kunci kira-kira bank pusat yang semakin berkembang telah memesongkan peruntukan modal dan mengaburkan sempadan antara dasar monetari dan fiskal secara berbahaya. Beliau menegaskan bahawa inflasi bukanlah peristiwa rawak tetapi hasil langsung daripada perbelanjaan berlebihan dan penciptaan wang.
"Kebimbangan utama saya tentang QE yang berterusan, dahulu dan sekarang, melibatkan salah peruntukan modal dalam ekonomi dan salah peruntukan tanggungjawab dalam kerajaan kita," kata Warsh pada 2018.
Sejarah ini mencetuskan reaksi agresif klasik di pasaran selepas pencalonannya. Emas dan perak dijual, dolar mengukuh, dan pedagang segera mula membuat perbandingan dengan Volcker.
Walau bagaimanapun, gambaran penuhnya lebih kompleks. Dalam beberapa tahun kebelakangan ini, Warsh juga telah mengkritik dasar Powell kerana terlalu ketat dan menghalang pertumbuhan ekonomi. Beliau telah berhujah untuk kedua-dua kadar faedah yang lebih rendah dan kunci kira-kira Fed yang lebih kecil, menandakan kesediaan untuk mengurangkan kadar jika disertai dengan pembaharuan struktur.
Pendirian berganda ini telah memecahbelahkan penganalisis.
• Satu kumpulan melihat konsistensi intelektual: Mereka percaya matlamat Warsh adalah untuk mengecilkan jejak keseluruhan Rizab Persekutuan, yang seterusnya mewujudkan fleksibiliti untuk melonggarkan kadar faedah jangka pendek.
• Satu lagi kem melihat pragmatisme politik: Mereka mencadangkan Warsh sedang menyesuaikan pandangannya agar selaras dengan keutamaan Trump yang terkenal untuk kadar faedah yang lebih rendah.
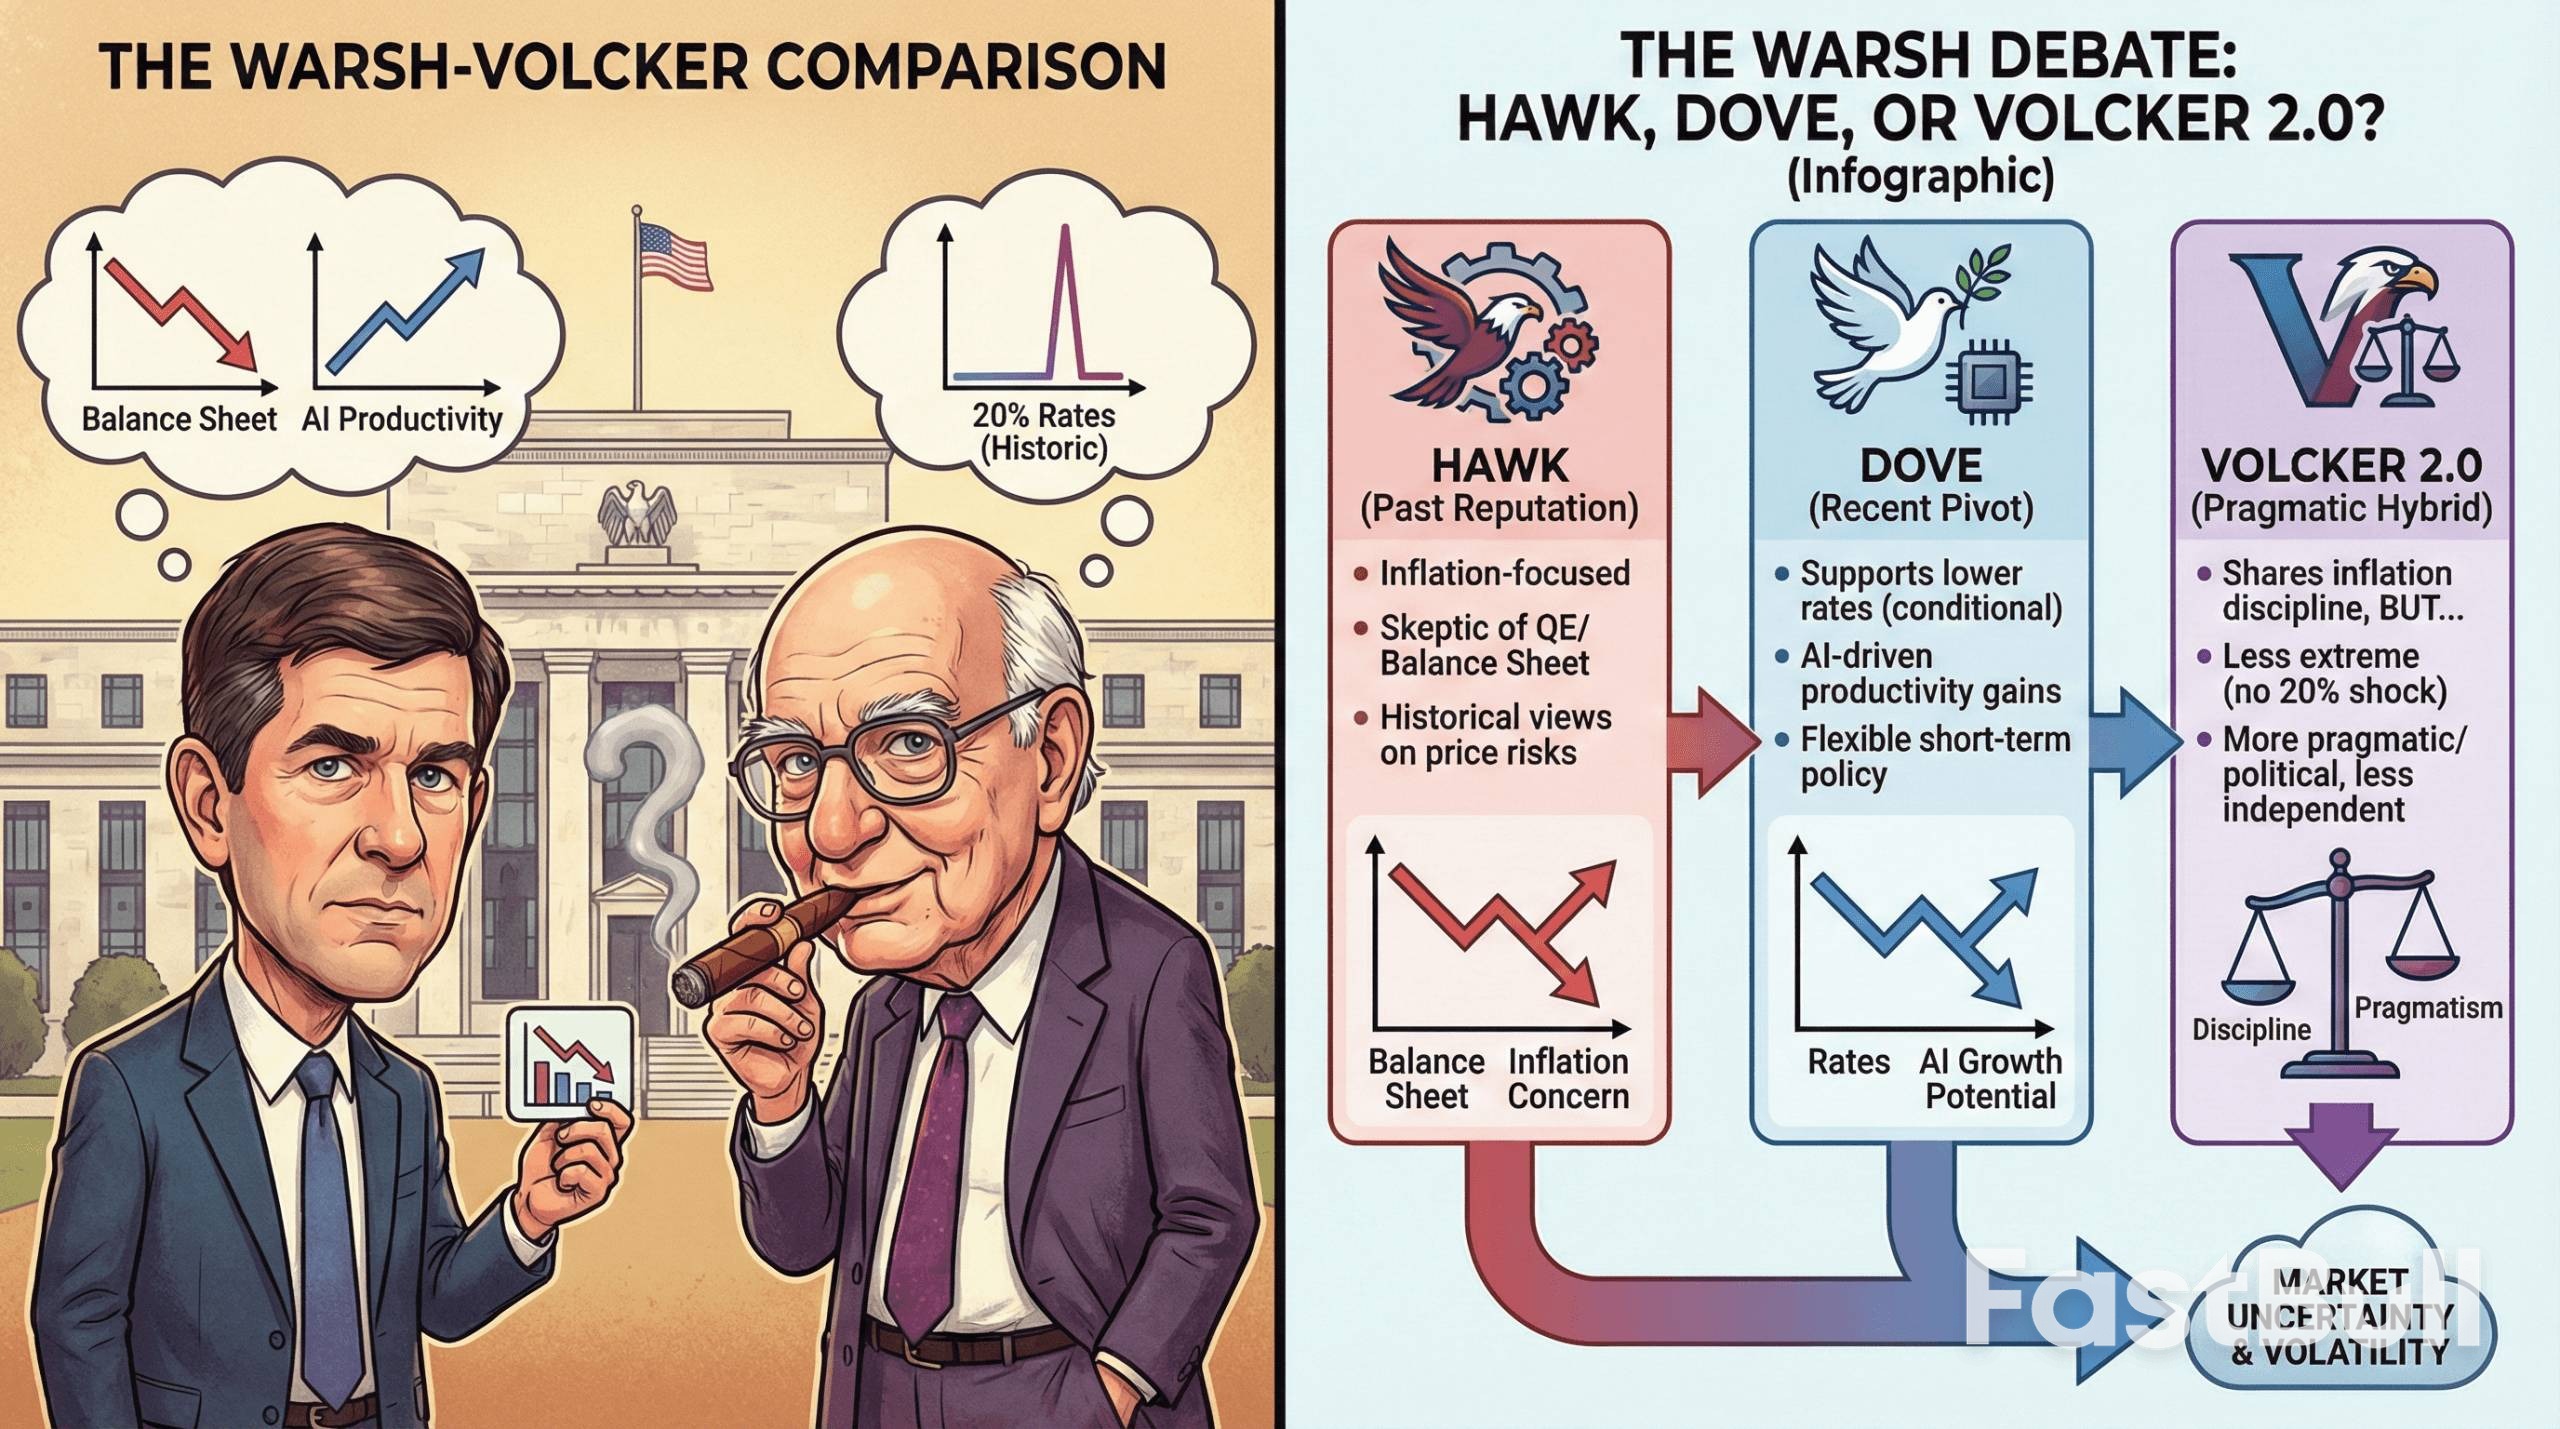
Ketegangan dalam platform Warsh mendorong perbandingan dengan Paul Volcker, tetapi analogi itu mempunyai batasan yang jelas. Volcker, pengerusi ke-12 Rizab Persekutuan, mewarisi inflasi yang tidak menentu pada akhir 1970-an dan berjaya mengatasi tekanan dengan menaikkan kadar dana persekutuan melebihi 20%, dengan sengaja mendorong kemelesetan untuk memulihkan kredibiliti Rizab Persekutuan. Warsh tidak pernah menghadapi senario ekstrem sedemikian mahupun menunjukkan bahawa beliau akan menggunakan terapi kejutan ekonomi yang serupa.
Tambahan pula, Volcker ditakrifkan oleh kebebasannya yang teguh daripada tekanan politik. Warsh secara meluas dilihat sebagai lebih pragmatik dan menyesuaikan diri dengan realiti politik, menjadikannya kurang berkemungkinan dia akan melancarkan perang awam terhadap pentadbiran yang melantiknya.
Ini tidak menjadikannya seperti burung merpati; ia menjadikannya bersyarat. Walaupun Warsh melihat kawalan inflasi sebagai sesuatu yang tidak boleh dirundingkan, beliau juga percaya peningkatan produktiviti, terutamanya daripada kecerdasan buatan, boleh membolehkan kadar yang lebih rendah tanpa mencetuskan tekanan harga. Jika ekonomi menunaikan janji produktiviti itu, beliau mungkin kelihatan akomodatif. Jika inflasi melonjak, helang itu mungkin akan muncul semula.
Pasaran masih cuba menyelesaikan teka-teki ini. Niaga hadapan dana Fed menetapkan lebih banyak pemotongan kadar untuk tahun 2026, walaupun pedagang bersedia untuk pengurangan kunci kira-kira Fed yang berpotensi lebih cepat. Ini menunjukkan pasaran sedang bersedia untuk Fed hibrid—yang secara strukturnya lebih ketat tetapi berpotensi lebih longgar dalam isyarat kadarnya.
Jika disahkan, Warsh juga boleh mengembalikan gaya komunikasi lama. Ini bermakna kurang panduan ke hadapan dan lebih penekanan kepada tindakan berbanding janji. Peralihan sedemikian daripada campur tangan lisan boleh meningkatkan turun naik pasaran apabila pedagang menyesuaikan diri dengan bank pusat yang kurang bercakap tetapi bertindak lebih tegas.
Akhirnya, Warsh bukanlah pengganti Volcker yang mudah. Beliau berkongsi keraguan tentang wang mudah tetapi tidak berminat untuk menyebabkan masalah ekonomi. Bagi pelabur, mesejnya jelas: abaikan label mudah. Warsh bukanlah helang yang komited mahupun burung merpati yang boleh diramal. Beliau seorang pragmatis yang percaya pada kredibiliti dan kemungkinan besar akan bertindak balas terhadap data, bukan dogma, menjadikan tempoh jawatannya tidak pasti.
Perkara Penting mengenai Fed yang Dipimpin Perang
• Kelayakan Hawkish: Warsh mempunyai rekod lama dalam mengutamakan kawalan inflasi dan menentang pelonggaran kuantitatif yang berpanjangan.
• Fleksibiliti Dovish: Beliau baru-baru ini menyokong kadar faedah yang lebih rendah, dengan syarat ia digandingkan dengan pengurangan kunci kira-kira dan peningkatan produktiviti.
• Selari Volcker: Beliau berkongsi fokus Volcker terhadap disiplin monetari tetapi mungkin tidak mempunyai toleransi seperti pendahulunya terhadap kenaikan kadar faedah yang ekstrem dan konfrontasi politik.
• Campuran Dasar Berpotensi: Rizab Persekutuan yang diketuai oleh Perang Dunia II mungkin menggabungkan larian kunci kira-kira yang lebih pantas dengan pemotongan kadar yang disasarkan dan strategi komunikasi yang kurang boleh diramalkan.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


