


- XAUUSD
- XAGUSD
- WTI
- USDX




Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm












Bandingkan bil Perbendaharaan berbanding bon, termasuk kadar faedah, tarikh matang, hasil dan risiko. Lihat berapa banyak bil Perbendaharaan $10,000 yang boleh diperolehi dan pelaburan yang mungkin sesuai dengan matlamat anda.
Bil Perbendaharaan (T-bills) dan bon Perbendaharaan kedua-duanya merupakan sekuriti hutang kerajaan AS, tetapi ia memenuhi matlamat pelaburan yang berbeza. Perbezaan utamanya termasuk kematangan, pembayaran faedah, hasil dan risiko kadar faedah. Memahami faktor-faktor ini boleh membantu pelabur memutuskan pilihan yang lebih sesuai dengan keperluan kewangan mereka.
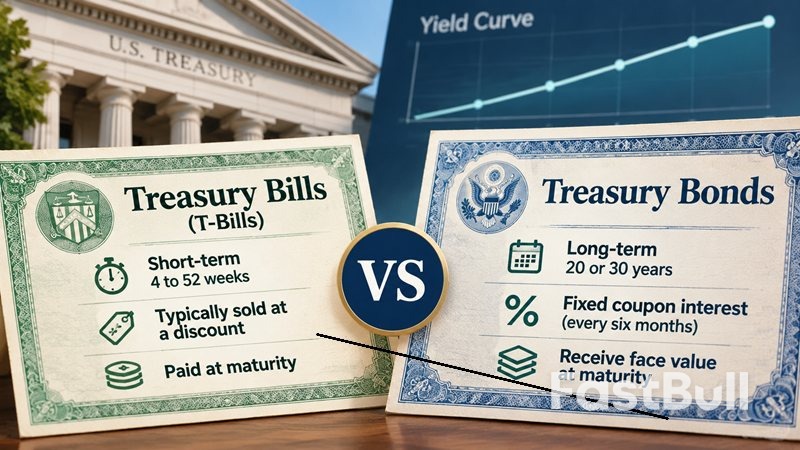
Perbezaan terbesar antara bil Perbendaharaan dan bon Perbendaharaan ialah berapa lama pelabur meminjamkan wang kepada kerajaan AS. T-bil ialah sekuriti jangka pendek yang matang dalam tempoh satu tahun, manakala bon Perbendaharaan ialah pelaburan jangka panjang dengan tempoh matang 20 atau 30 tahun.
Bil Perbendaharaan ialah sekuriti hutang jangka pendek yang dikeluarkan oleh Jabatan Perbendaharaan AS. Ia tersedia dengan tempoh matang 4, 6, 8, 13, 17, 26, dan 52 minggu, menjadikannya sesuai untuk pelabur yang ingin memperoleh pulangan tanpa melaburkan wang mereka selama beberapa tahun.
Tidak seperti bon tradisional, T-bil tidak membayar faedah berkala. Ia biasanya dijual pada harga diskaun kepada nilai mukanya, walaupun ia juga boleh dikeluarkan pada nilai tara. Apabila bil matang, pelabur menerima nilai muka penuhnya. Perbezaan antara harga belian dan jumlah yang diterima mewakili pendapatan pelaburan.
Contohnya, pelabur mungkin membayar $9,850 untuk bil-T dengan nilai muka $10,000. Pada tarikh matang, Perbendaharaan membayar $10,000, menjana pendapatan sebelum cukai sebanyak $150.
Pelabur boleh memegang T-bill sehingga matang atau menjualnya di pasaran sekunder terlebih dahulu. Tempoh matang pendeknya secara amnya menjadikannya kurang sensitif terhadap perubahan kadar faedah berbanding sekuriti Perbendaharaan jangka panjang.
Bon Perbendaharaan ialah sekuriti jangka panjang yang dikeluarkan oleh kerajaan AS dengan tempoh matang 20 atau 30 tahun. Ia biasanya digunakan oleh pelabur yang mahukan pendapatan faedah yang boleh diramal dalam tempoh yang panjang.
Tidak seperti T-bill, bon Perbendaharaan membayar faedah tetap setiap enam bulan sehingga matang. Kadar kupon ditetapkan apabila bon pertama kali dikeluarkan dan tidak berubah sepanjang hayatnya. Pada tempoh matang, pelabur menerima nilai muka bon.
Contohnya, bon Perbendaharaan $10,000 dengan kadar kupon tahunan 4% membayar faedah $400 setiap tahun, biasanya melalui dua pembayaran $200. Pelabur juga menerima prinsipal $10,000 apabila bon matang, dengan mengandaikan bon dipegang sehingga matang.
Walau bagaimanapun, bon Perbendaharaan boleh dijual sebelum tempoh matang. Harga pasarannya berubah-ubah apabila kadar faedah berubah, bermakna pelabur mungkin menerima lebih atau kurang daripada harga belian asal apabila menjual lebih awal.
Nota Perbendaharaan menduduki tempat tengah antara T-bill dan bon Perbendaharaan. Ia mempunyai tempoh matang 2, 3, 5, 7, atau 10 tahun dan membayar faedah tetap setiap enam bulan.
The U.S. Treasury classifies bills, notes, and bonds separately based on their maturity periods. Understanding this distinction helps investors compare securities with similar investment horizons rather than treating all Treasury products as interchangeable.
Although both securities are backed by the U.S. government, their investment characteristics differ significantly. The following table highlights the main differences:
| Feature | Treasury Bills | Treasury Bonds |
|---|---|---|
| Maturity | 4 to 52 weeks | 20 or 30 years |
| Interest Structure | Typically sold at a discount | Fixed coupon rate |
| Interest Payments | At maturity | Every six months |
| Purchase Price | Usually below face value | Can be above, below, or at face value |
| Interest Rate Risk | Generally lower | Generally higher |
| Investment Horizon | Short-term | Long-term |
| Typical Purpose | Short-term cash management | Long-term income and portfolio planning |
The most important distinction is the relationship between maturity and interest rate risk. T-bills mature quickly, allowing investors to reinvest their money relatively soon when market rates change. Treasury bonds lock in fixed coupon payments for much longer, making their market prices more sensitive to interest rate movements.
Treasury bill rates and Treasury bond yields both indicate the return investors can expect, but they are calculated differently. Comparing them requires looking beyond the quoted interest rate to understand the purchase price, payment structure, and time to maturity.
Treasury bill rates are determined through government auctions. The discount rate reflects the difference between a bill's face value and its purchase price over the time remaining until maturity.
For example, if an investor purchases a 13-week T-bill for $9,900 and receives $10,000 at maturity, the earnings are $100. The actual annualized return depends on the amount invested and the holding period.
One important detail is that the quoted T-bill discount rate is not the same as the investor's actual annualized return. The discount rate is calculated using face value and a 360-day convention, while the investment rate uses the purchase price and a 365-day basis, or 366 days in a leap year. Investors should compare investment rates rather than discount rates when evaluating different securities.
Treasury bond yields depend on the bond's coupon payments, purchase price, and remaining time until maturity. The coupon rate is fixed at issuance, but the yield changes as the bond's market price moves.
For example, a bond with a $10,000 face value and a 4% coupon rate pays $400 annually regardless of its market price. However, if the bond trades below $10,000, a new buyer may earn a higher yield to maturity than the original coupon rate. If it trades above face value, the yield to maturity may be lower.
This is why investors should distinguish between coupon rates and yield to maturity (YTM). The coupon rate measures annual interest relative to face value, while YTM estimates the annualized return from buying the bond at its current price and holding it until maturity, assuming scheduled payments are made and coupon payments are reinvested as assumed.
For more details, investors can review TreasuryDirect's explanation of Treasury pricing and interest rates.
Neither Treasury bills nor Treasury bonds consistently offer higher returns. The difference depends on current market conditions, the yield curve, and how long investors plan to hold their money.
Long-term Treasury bonds may offer higher yields to compensate investors for committing their money over a longer period and accepting greater interest rate risk. However, this is not guaranteed. When the yield curve is inverted, short-term Treasury bills can offer higher yields than long-term bonds.
Investors should compare a T-bill's investment rate with a Treasury bond's yield to maturity, rather than comparing a T-bill's discount rate with a bond's coupon rate. These measures provide a more meaningful comparison of potential returns.
The amount an investor earns from a 3-month Treasury bill depends on its purchase price and discount rate. For example, assume a 13-week T-bill has a face value of $10,000, a 91-day maturity, and a hypothetical annualized discount rate of 4%.
Treasury bills are priced using the following formula:
Purchase Price = Face Value × [1 − (Discount Rate × Days to Maturity ÷ 360)]
Using these figures:
When the bill matures, the investor receives $10,000. The earnings are therefore:
$10,000 − $9,898.89 = $101.11
This means an investor earns approximately $101.11 over 13 weeks on a $10,000 face-value T-bill. The equivalent annualized investment rate is approximately 4.10%, using a 365-day basis. This differs from the 4% discount rate.
The example assumes $10,000 is the bill's face value, not the amount of cash invested. If $10,000 is the actual investment budget, the investor could purchase a slightly higher face value, generating approximately $102.14 in earnings under the same assumptions.
Both Treasury bills and Treasury bonds are backed by the full faith and credit of the U.S. government, giving them very low credit risk. However, government backing does not eliminate inflation risk, reinvestment risk, or losses from selling before maturity.
The main drawback of T-bills is reinvestment risk. Because they mature within one year, investors must frequently reinvest their money if they want to maintain their holdings. If interest rates fall, newly issued bills may offer lower returns than previous ones.
Inflation is another concern. Even if a T-bill generates a positive nominal return, rising prices can reduce the purchasing power of the earnings. Investors may also receive less than their original purchase price if they sell a bill before maturity during unfavorable market conditions.
Treasury bonds have greater interest rate risk because of their long maturities. When market interest rates rise, existing fixed-rate bond prices generally fall. Investors who need to sell before maturity may have to accept a loss.
Inflation can also reduce the real value of fixed coupon payments over a 20- or 30-year period. Although investors who hold a bond to maturity receive its face value, the purchasing power of that money may be lower than expected.
For a clearer understanding of this relationship, Investor.gov explains how interest rates affect fixed-rate bond prices.
The right choice depends on when you need your money, whether you want regular income, and how much interest rate risk you are willing to accept.
Treasury bills may be a better fit for investors who want to earn a return on money set aside for short-term goals, such as a planned down payment, tuition payment, or upcoming purchase. They can also be useful for cash that is not needed immediately but should remain invested for a relatively short period.
Their short maturities provide more frequent access to principal at maturity and allow investors to reinvest at prevailing market rates. However, investors should match maturity dates to their cash needs. For an emergency fund that requires immediate access, a savings account may be more practical than a T-bill.
Treasury bonds may suit investors who want predictable interest income over a longer period and can tolerate fluctuations in market value. Their semiannual coupon payments provide a regular income stream, while holding the bond to maturity allows investors to receive its face value.
They can also help investors lock in a fixed coupon rate for longer, reducing the need to reinvest frequently. However, investors should consider inflation and interest rate risk before committing money for 20 or 30 years.
Treasury bills and certificates of deposit (CDs) are both commonly used for short-term savings, but they differ in government backing, insurance, liquidity, and tax treatment.
| Feature | Treasury Bills | CDs |
|---|---|---|
| Issuer | U.S. government | Banks and credit unions |
| Maturity | 4 to 52 weeks | Varies by institution and product |
| Return | Discount-based earnings | Typically fixed interest |
| Protection | Disokong oleh kerajaan AS | Insurans FDIC untuk deposit bank yang layak, tertakluk kepada had perlindungan |
| Akses Awal | Boleh dijual di pasaran sekunder | CD tradisional biasanya mengenakan penalti pengeluaran awal |
| Layanan Cukai | Cukai persekutuan; dikecualikan daripada cukai pendapatan negeri dan tempatan | Secara amnya tertakluk kepada cukai persekutuan dan negeri yang berkenaan |
CD mungkin menarik minat penabung yang lebih suka kadar faedah tetap dan insurans FDIC. Deposit yang layak biasanya diinsuranskan sehingga $250,000 bagi setiap pendeposit, bagi setiap bank yang diinsuranskan, untuk setiap kategori pemilikan. Bil Perbendaharaan tidak diinsuranskan FDIC tetapi disokong oleh kerajaan AS.
T-bil mungkin lebih menarik bagi pelabur yang menghargai fleksibiliti jangka pendek dan pengecualian cukai negeri dan tempatan. Pilihan yang lebih baik bergantung pada kadar yang tersedia, keperluan pengeluaran dan cukai yang berkenaan. Pelabur boleh menyemak peraturan insurans deposit FDIC sebelum memilih CD.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


