


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm






Ketahui apa itu jualan cucian, bagaimana peraturan 61 hari berfungsi, bila kerugian stok tidak dibenarkan dan cara mengelakkan jualan cucian dengan contoh praktikal.
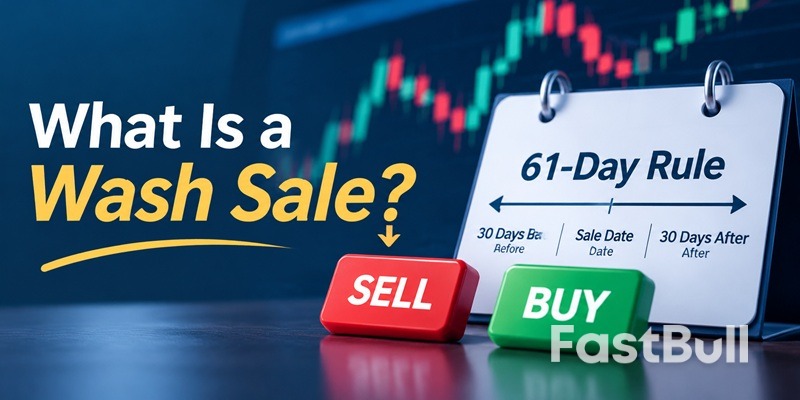
Jualan tanpa had berlaku apabila anda menjual saham atau sekuriti dengan kerugian dan membeli pelaburan yang sama atau hampir sama dalam tempoh 30 hari sebelum atau selepas jualan. Di bawah peraturan IRS, kerugian tersebut secara amnya tidak boleh ditolak dengan serta-merta. Memahami tempoh 61 hari boleh membantu pelabur mengelakkan akibat cukai yang tidak dijangka apabila menjual pelaburan dengan kerugian.
Jualan tanpa had berlaku apabila pelabur menjual saham atau sekuriti dengan kerugian dan memperoleh pelaburan yang hampir sama dalam tempoh terhad. IRS tidak membenarkan potongan kerugian serta-merta kerana pelabur telah mengekalkan kedudukan pelaburan yang serupa.
Contohnya, katakan anda membeli 100 saham syarikat dengan harga $5,000 dan kemudian menjualnya dengan harga $4,000, dan mengalami kerugian $1,000. Jika anda membeli saham yang hampir sama dalam tempoh jualan bersih, anda biasanya tidak boleh menolak kerugian $1,000 itu dengan serta-merta.
Peraturan jualan bersih menghalang pelabur daripada menuntut kerugian modal untuk tujuan cukai sambil mengekalkan pendedahan pelaburan yang sama dengan cepat. Tanpa sekatan ini, pelabur boleh menjual saham yang merosot untuk merealisasikan kerugian cukai dan segera membelinya semula sambil terus memegang pelaburan tersebut.
Peraturan ini tidak melarang penjualan dan pembelian semula sekuriti. Sebaliknya, ia berubah apabila kerugian yang direalisasikan boleh ditolak. Dalam kebanyakan transaksi akaun bercukai, kerugian yang tidak dibenarkan ditambah kepada asas kos saham gantian, menangguhkan faedah cukai sehingga saham tersebut dijual.
Jualan cuci boleh berlaku melalui lebih daripada sekadar pembelian saham yang mudah. Peraturan IRS mungkin terpakai apabila anda:
Peraturan ini juga boleh terpakai apabila pasangan anda atau syarikat yang anda kawal membeli sekuriti yang hampir sama dalam tempoh terhad. Oleh itu, menjual saham dalam satu akaun tidak secara automatik menghalang jualan segera jika pembelian yang layak berlaku melalui akaun lain atau oleh orang yang berkaitan.
Peraturan jualan cuci menggunakan tempoh 61 hari kalendar yang terdiri daripada 30 hari sebelum jualan, tarikh jualan itu sendiri dan 30 hari selepas jualan. Pelabur mesti menyemak transaksi di kedua-dua belah tarikh jualan.
Katakan anda menjual saham pada kerugian pada 15 Mei. Tetingkap jualan bersih anda berlangsung dari 15 April hingga 14 Jun, meliputi 61 hari kalendar.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Menyimpan rekod transaksi yang terperinci menjadikan proses penuaian kerugian cukai lebih mudah diuruskan, terutamanya menjelang akhir tahun cukai apabila pelabur mungkin cuba merealisasikan kerugian sebelum 31 Disember.
Tidak semua pelaburan menerima layanan yang sama di bawah peraturan jualan bersih. Mata wang kripto dan pampasan saham pekerja memerlukan perhatian tambahan kerana layanan cukai mereka bergantung pada jenis aset dan cara saham diperoleh.
Di bawah undang-undang cukai persekutuan semasa, peraturan jualan bersih tradisional secara amnya terpakai kepada saham dan sekuriti, bukannya mata wang kripto biasa. IRS melayan mata wang kripto seperti Bitcoin sebagai harta untuk tujuan cukai pendapatan persekutuan. Oleh itu, menjual Bitcoin dengan kerugian dan membelinya semula dalam tempoh 30 hari secara amnya tidak mencetuskan peraturan jualan bersih tradisional.
Walau bagaimanapun, undang-undang yang dicadangkan boleh mengubah layanan ini. HR 10357, Akta Kepastian Cukai Aset Digital, akan melanjutkan sekatan jualan bersih kepada aset digital tertentu yang didagangkan, dengan layanan khas untuk syiling stabil dolar AS yang layak. Jawatankuasa Cara dan Kaedah Dewan telah mengemukakan rang undang-undang tersebut pada 16 September 2026, tetapi kelulusan jawatankuasa tidak menjadikannya undang-undang. Pelabur harus menyemak status perundangannya sebelum bergantung pada layanan semasa.
Satu perbezaan penting ialah sekuriti bertoken. Aset digital yang layak sebagai saham atau sekuriti untuk tujuan cukai sudah boleh tertakluk di bawah peraturan jualan cuci sedia ada.
Ya. Saham yang dihantar melalui Unit Saham Terhad (RSU) boleh mencetuskan jualan segera jika ia hampir sama dengan saham yang sebelum ini dijual dengan kerugian dalam tempoh terhad.
Contohnya, katakan anda menjual saham majikan anda dengan kerugian dan menerima saham tambahan daripada anugerah RSU dalam tempoh 30 hari. Saham yang baru diperoleh boleh dikira sebagai saham gantian, tidak membenarkan kerugian setakat kuantiti yang sepadan.
Geran RSU sahaja tidak semestinya bermakna anda telah memperoleh saham. Terma peletakhakan dan penyelesaian adalah penting kerana tarikh pemberian, tarikh peletakhakan dan tarikh penghantaran saham sebenar mungkin berbeza.
Pelabur juga harus menyemak asas kos mereka. Nilai pasaran saksama saham RSU yang termasuk dalam upah yang boleh dikenakan cukai biasanya membentuk asas permulaan untuk saham tersebut. Maklumat asas yang salah boleh menyebabkan pelabur melebih-lebihkan atau meremehkan keuntungan dan kerugian modal mereka.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


