


- USDX
- XAUUSD
- XAGUSD
- WTI


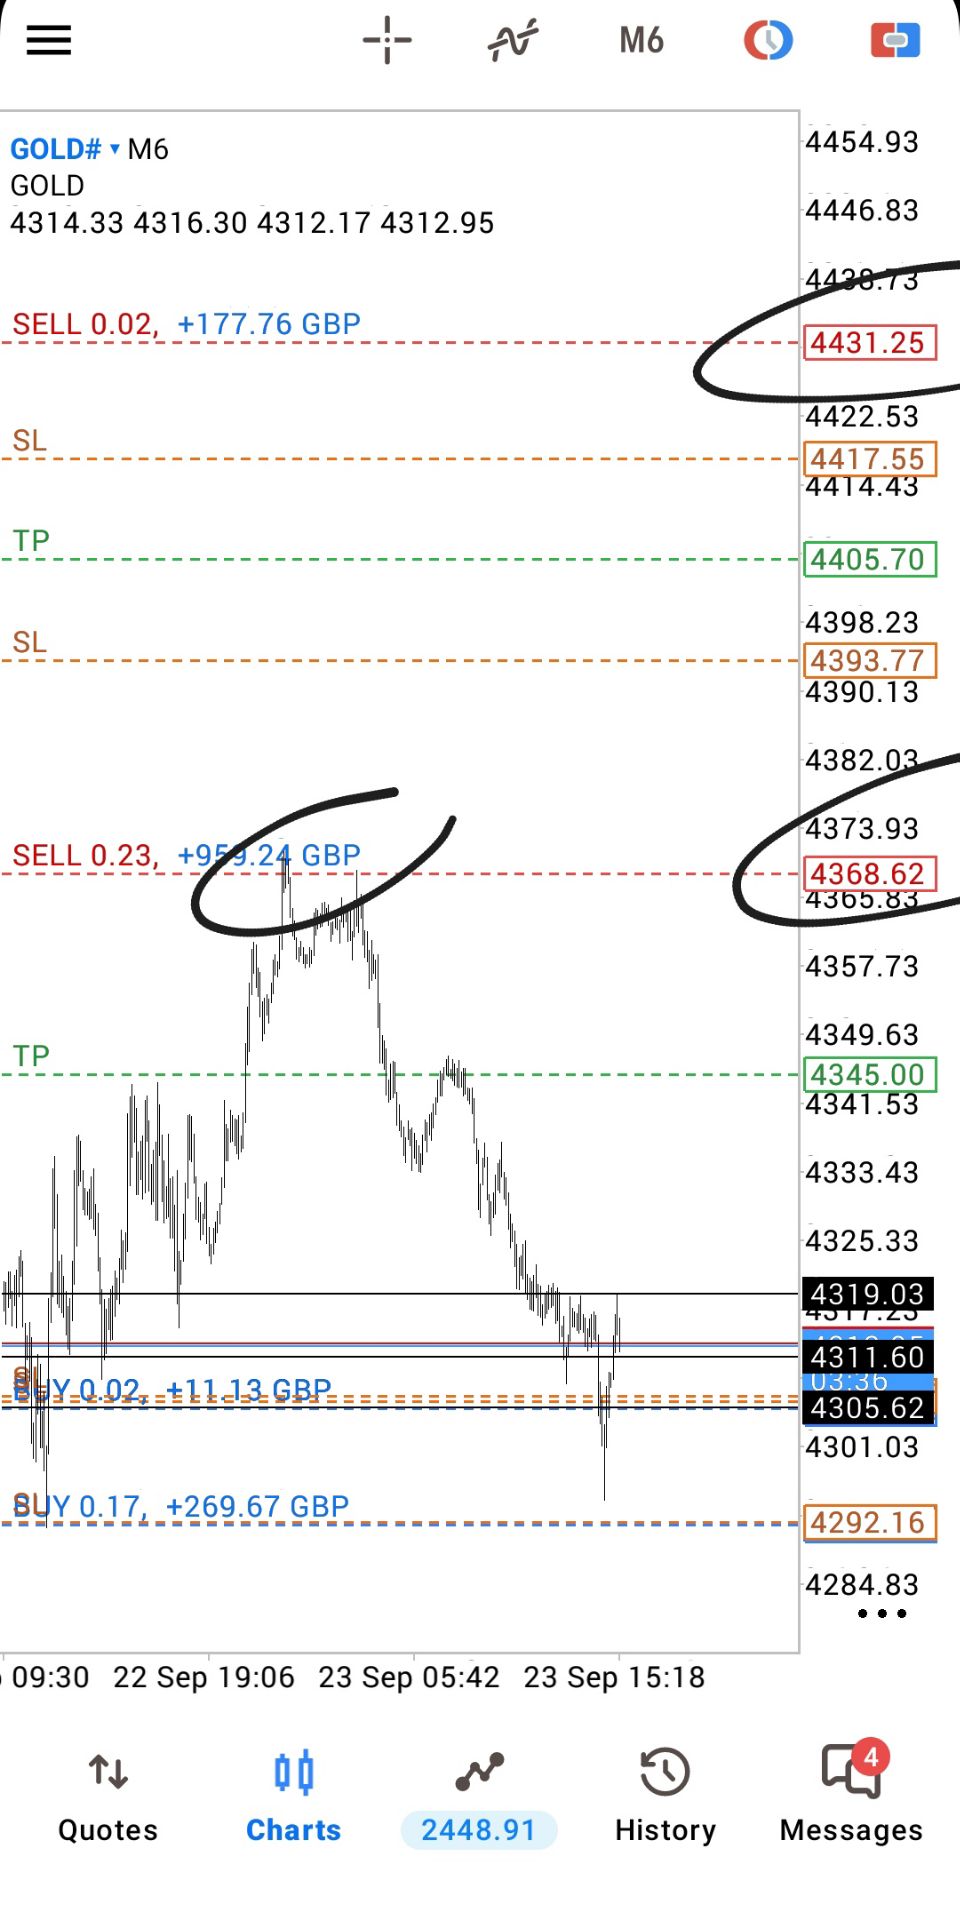
 Matematika sederhana, asal tau moment dan timing.

Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm









Di kawasan euro, tumpuan beralih kepada data inflasi untuk bulan Februari. Seperti yang dibayangkan oleh keluaran kebangsaan (lihat bahagian kami yang berlaku pada hujung minggu), kami meramalkan inflasi tajuk kawasan euro akan menurun kepada 2.3% y/y daripada 2.5% y/y.
Dalam tumpuan hari ini
Di kawasan euro, tumpuan beralih kepada data inflasi untuk bulan Februari. Seperti yang dibayangkan oleh keluaran kebangsaan (lihat bahagian kami yang berlaku pada hujung minggu), kami meramalkan inflasi tajuk kawasan euro akan menurun kepada 2.3% y/y daripada 2.5% y/y. Paling penting, inflasi asas terus mereda di semua negara, dengan kenaikan harga bulanan yang diredam dan penurunan dalam kadar pertumbuhan tahunan. Inflasi perkhidmatan akhirnya mula menurun disebabkan kesan asas dan momentum yang lebih rendah, dan dengan itu kami menjangkakan inflasi teras kawasan euro akan jatuh kepada 2.4 % y/y daripada 2.7% y/y. Kami juga menantikan keluaran akhir PMI pembuatan untuk Februari, yang meningkat lebih daripada jangkaan kepada 47.3 dalam cetakan kilat.
Di AS, tumpuan beralih kepada indeks ISM Manufacturing untuk Februari dikeluarkan pada 16.00 CET. Konsensus menunjukkan penurunan sederhana kepada 50.5 daripada 50.9 pada bulan Januari. Ini berbeza dengan kilat SP Manufacturing PMI, yang menunjukkan peningkatan pada bulan Februari. Ambil perhatian bahawa keluaran akhir ukuran SP akan dikeluarkan pada 15:45.
Di Sweden, PMI bagi sektor pembuatan berada di wilayah yang kukuh sepanjang tahun lalu dengan purata 52.0, dan cetakan terakhir untuk Januari ialah 52.9. Walaupun kes asas kami adalah untuk nombor sekitar tahap itu, kami mencari sebarang kesan kegelisahan baru-baru ini mengenai tarif dan ketegangan geopolitik yang semakin meningkat. Memandangkan keadaan pasaran buruh yang agak lemah, kami juga akan melihat dengan lebih teliti bagaimana sub-indeks pekerjaan berkembang. Kami juga akan mendapat Tinjauan Perniagaan Riksbank, yang akan menjadi input penting untuk lembaga pengarah menjelang mesyuarat Mac akan datang dan telah diketengahkan oleh Aino Bunge sebagai sangat penting.
Tumpuan minggu ini kemungkinan besar akan tertumpu kepada berita geopolitik – khususnya sebarang kemajuan dalam rundingan damai Rusia-Ukraine dan sama ada tarif pentadbiran Trump yang dikenakan ke atas Mexico, Kanada dan China akan dilaksanakan Selasa. Tambahan pula, ECB akan bersidang pada hari Khamis, di mana kami menjangkakan mereka akan mengurangkan kadar sebanyak 25bp, manakala minggu ini diakhiri dengan Laporan Pekerjaan Februari AS dijadualkan untuk dikeluarkan pada hari Jumaat.
Berita ekonomi dan pasaran
Apa yang berlaku pada hujung minggu
Di AS, Core PCE menghampiri jangkaan pada +0.3% m/m (SA), manakala inflasi perkhidmatan teras menjadi sederhana. Walaupun ini bukanlah satu kejutan, ia masih positif untuk Fed melihat bahawa kejutan menaik dalam CPI tidak berulang dalam data PCE.
Dan sementara data perbelanjaan untuk bulan Januari tertakluk kepada baki bermusim, pada pandangan pertama perlu diperhatikan bahawa kadar penjimatan meningkat secara mendadak kepada 4.6% (daripada 3.5%). Ini menyebabkan volum perbelanjaan isi rumah sebenar menurun sebanyak 0.5% m/m (SA). Adalah menarik untuk melihat sama ada sentimen pengguna yang lebih lemah pada bulan Februari diterjemahkan kepada lebih berhati-hati dalam perbelanjaan.
Di kawasan euro, terdapat beberapa keluaran inflasi pada hari Jumaat. Inflasi CPI Jerman tidak berubah pada 2.3% y/y pada bulan Februari (konsensus 2.3% y/y), tetapi lebih tinggi daripada yang ditunjukkan oleh data serantau. Di Perancis, inflasi HICP jatuh kepada 0.9% y/y daripada 1.8% y/y (konsensus 1.1% y/y). HICP Itali meningkat 1.7% y/y, di bawah jangkaan kenaikan kepada 1.8% y/y (sebelum 1.7%). Oleh itu, inflasi Itali juga turun lebih rendah seperti Perancis dan Jerman.
Di Norway, laporan pasaran buruh berdaftar NAB menunjukkan kadar pengangguran sebanyak 2.0% (SA) yang sedikit di bawah ramalan Norges Bank sebanyak 2.1%. Bilangan pekerja sepenuh masa jatuh sebanyak 327 orang pada bulan Februari yang jelas jauh lebih baik daripada apa yang penunjuk lain akan mencadangkan. Jualan runcit menunjukkan kenaikan bulanan sebanyak 1.1% m/m yang menggambarkan sedikit peningkatan dalam penggunaan barangan menjelang akhir tahun lalu dan awal 2025.
Tinjauan jangkaan S1 Bank Norges menunjukkan bahawa jangkaan harga dan upah sedang menurun. Oleh itu, julat untuk jangkaan pertumbuhan gaji pada 2025 adalah dalam julat 3.9-4.2%, berbanding dengan anggaran Norges Bank sebanyak 4.2% daripada laporan dasar monetari Disember.
Di Sweden, angka KDNK datang lebih baik daripada jangkaan pada 0.8% q/q dan 2.4% y/y. Ekonomi domestik juga menunjukkan prestasi yang lebih baik daripada jangkaan, dan penggunaan meningkat sebanyak 0.7% q/q. Oleh itu, kami menjangkakan penggunaan menunjukkan peningkatan yang lebih sederhana pada Q1 berbanding pada Q4.
Di China, aktiviti pembuatan dan bukan perkilangan menunjukkan pertumbuhan pada Februari, dengan PMI (NBS) masing-masing meningkat kepada 50.2 dan 50.4, mencadangkan permintaan dalam negeri yang bertambah baik. PMI komposit meningkat kepada 51.1 pada bulan Februari. Seperti NBS, PMI pembuatan Caixin meningkat kepada 50.8 daripada 50.3.
Beralih kepada politik, China merancang untuk menentang tarif AS yang akan datang dengan menyasarkan eksport pertanian Amerika, menurut Global Times yang disokong kerajaan China. Sektor pertanian AS, dengan China sebagai pasaran terbesarnya, secara sejarah terdedah kepada pengaruh semasa konflik perdagangan.
Dari segi geopolitik, UK dan Perancis mengumumkan mereka akan mengetuai apa yang dipanggil Gabungan Bersedia dan mengusahakan cadangan gencatan senjata untuk Ukraine selepas mesyuarat tergempar yang diadakan oleh Perdana Menteri UK Starmer di London semalam. Mereka menekankan bahawa untuk sebarang perjanjian damai dapat dikekalkan, AS perlu terlibat dan mengatakan bahawa menandatangani perjanjian galian adalah keutamaan utama seterusnya. Pada lewat petang, PM Perancis Macron juga mencadangkan gencatan senjata separa selama sebulan yang tidak akan meliputi pertempuran darat. Pagi ini kami menerbitkan sekeping tentang perbincangan terkini dalam perang Rusia-Ukraine, lihat Penyelidikan Global: Mempersenjatai Ukraine adalah pilihan murah untuk Eropah, 3 Mac. Selepas pertukaran Trump-Zelensky yang hangat di Pejabat Oval pada hari Jumaat, semakin jelas bahawa Eropah memerlukan segera rancangan untuk memastikan sokongan tidak terganggu untuk Ukraine. Kami berpendapat bahawa mempersenjatai Ukraine adalah pilihan yang paling murah untuk Eropah, walaupun ia memerlukan Eropah akan menanggung kos bagi pihak AS. Kami juga berpendapat cara paling mudah ke hadapan ialah bekerjasama dengan apa yang dipanggil Gabungan Bersedia dan bukannya meneruskan keputusan sebulat suara seluruh EU mengenai perkara merampas aset Rusia yang dibekukan.
Di Timur Tengah, gencatan senjata antara Hamas dan Israel luput pada pagi Ahad selepas Hamas menolak cadangan kemas kini oleh Israel berhubung lanjutan gencatan senjata di bawah fasa dua. Akibatnya, PM Israel Netanyahu mengumumkan bahawa semua penghantaran bantuan ke Gaza akan dihentikan.
Ekuiti: Ekuiti meningkat pada hari Jumaat apabila pasaran AS meningkat, ditutup pada tahap tertinggi selepas lonjakan lewat dalam dagangan. Walau bagaimanapun, ini tidak mengubah hakikat bahawa ekuiti lebih rendah sepanjang minggu pada skala global, diterajui oleh penurunan di AS dan dalam sektor pertumbuhan teknologi. Perlu diingat juga bahawa Jepun dan pasaran Asia lain mengalami penurunan mendadak pada pagi Jumaat.
Sebelum membuat kesimpulan, adalah penting untuk menyemak secara menyeluruh prestasi ekuiti silang dan kelas silang aset. Satu pemerhatian yang ketara ialah ekuiti Eropah meningkat minggu lepas, didorong oleh bank, yang menyaksikan keuntungan lebih daripada 4%. Oleh itu, kesimpulan awal ialah kita tidak menyaksikan ketakutan pertumbuhan global. Selain itu, saham nilai mengatasi saham pertumbuhan sebanyak 3% minggu lepas, yang tidak sejajar dengan mesej daripada pasaran bon, di mana hasil terus jatuh, termasuk pada hari Jumaat.
Ia menggoda untuk menunjukkan ketakutan pertumbuhan dalam pasaran bon, menggambarkan selari dengan episod sebelumnya. Walau bagaimanapun, pentadbiran AS yang masih baru memainkan peranan penting di sini. Sekali lagi, lihat di Eropah, di mana hasil 10 tahun turun "hanya" 25 mata asas daripada puncaknya pada Januari berbanding AS, di mana penurunan adalah kira-kira 60 mata asas. Oleh itu, kita tidak benar-benar melihat ketakutan pertumbuhan global.
Pemerhatian terakhir yang patut diberi perhatian ialah prestasi aset seperti Bitcoin dan Tesla, yang melonjak sejurus selepas pilihan raya tetapi kini berada dalam tekanan. Ini menunjukkan bahawa kami tidak berhadapan dengan penjualan ketakutan pertumbuhan klasik tetapi lebih kepada ketakutan dasar dan pelarasan semula yang didorong oleh ketidakpastian. Ekuiti AS pada hari Jumaat: Dow +1.4%, SP 500 +1.6%, Nasdaq +1.6% dan Russell 2000 +1.1%. Pasaran di Asia bermain mengejar pagi ini walaupun tarikh akhir tarif semakin hampir esok. Niaga hadapan Eropah juga mencerminkan prestasi lewat jam yang kukuh di AS pada hari Jumaat, meningkat setengah peratus pagi ini. Niaga hadapan AS juga hijau, walaupun tidak meningkat dengan kuat seperti di Eropah.
FI: Penurunan hasil AS berterusan sepanjang sesi Jumaat apabila perbelanjaan pengguna AS melemah dengan ketara pada Januari. Sebahagian besar pergerakan itu datang dari hujung hadapan lengkung dengan hasil Perbendaharaan AS 2Y memecah di bawah paras 4%. Di Eropah, kadar secara relatifnya tidak berubah sepanjang sesi walaupun kumpulan baru angka lembut mengenai inflasi teras dari Jerman dan Perancis. Rentetan data lembut AS baru-baru ini telah menurunkan kadar Dana Fed terminal tersirat daripada 4% menjelang pertengahan Februari kepada 3.50% pada hari ini. Kami berpendapat pembetulan menurun boleh diteruskan sedikit lebih lama, kerana kami menyasarkan kadar terminal 3-3.25%. Walau bagaimanapun, penentuan harga semula pesat yang dilihat baru-baru ini telah menyebabkan hasil AS lebih sensitif dalam jangka masa terdekat untuk menaikkan kejutan data (cth pada NFP Jumaat ini) dan proses berterusan untuk menyampaikan pembaharuan cukai pengembangan.
FX: EUR/USD jatuh di bawah 1.04 selepas tweet tarif Trump pada Khamis lalu, yang mencetuskan tindak balas risiko tipikal dan USD secara amnya lebih kukuh – keuntungan mingguan pertamanya dalam sebulan, juga disokong oleh sentimen risiko am. Mata wang CEE mengakhiri sesi AS pada hari Jumaat dengan kedudukan yang lemah selepas lawatan Zelensky ke Rumah Putih bertukar menjadi lebih teruk, menghentikan kemajuan segera antara kedua-dua negara. Lebih dekat ke rumah, pasaran terus menekan EUR/DKK FX ke hadapan lebih tinggi pada hari Jumaat dengan menjangkakan keadaan mudah tunai yang lebih ketat pada akhir Mac.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


