


- XAUUSD
- XAGUSD
- WTI
- USDX



Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm







Geopolitik mungkin cuba mencuri tumpuan daripada data AS. Kemungkinan keputusan Mahkamah Agung AS mengenai tarif boleh menentukan pergerakan pasaran. Kekuatan dolar mungkin diuji jika pelabur menumpukan semula perhatian pada jangkaan Fed. Kalendar data yang padat minggu depan, IHP AS akan dikeluarkan pada hari Selasa; Fedspeak akan menggiatkan. Kelemahan Euro berterusan, risiko kemerosotan yang berlarutan dalam hubungan AS-EU.
Pada penghujung tahun 2025, kebanyakan pelabur menumpukan pada jangkaan penurunan kadar faedah Fed dan perkembangan AI yang seterusnya membentuk semula ekonomi global. Ketiadaan Santa Rally telah mengecewakan pelabur ekuiti, tetapi dengan kebanyakan bank pelaburan kekal agak optimistik tentang prestasi 2026, suasana tersebut tidak boleh digambarkan sebagai negatif.
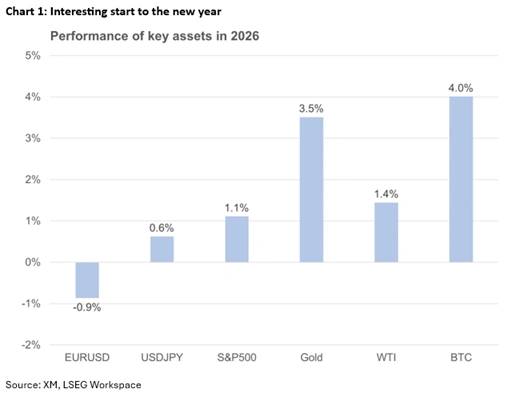
Walau bagaimanapun, jangkaan ini telah diketepikan, kerana Presiden AS Trump mempunyai keutamaan lain. Pemindahan Presiden Venezuela Maduro ke AS untuk menghadapi tuduhan jenayah yang berat dan kawalan rizab minyak Venezuela yang besar, dengan firma AS bersedia untuk melabur banyak dalam infrastruktur yang semakin usang, telah mengubah naratif pasaran.
Dengan setiap kemenangan, Trump menjadi lebih berani dalam strateginya. Berikutan operasi Maduro, tumpuannya dengan cepat beralih ke Colombia, Cuba dan Greenland, mengukuhkan kedudukan Amerika Syarikat di rantau ini selepas tempoh ketidakaktifan yang agak lama. Greenland adalah kes yang paling menarik, kerana Amerika Syarikat cuba merampas tanah daripada sekutu dan ahli NATO. Tidak ramai yang menjangkakan usaha ini akan gagal, terutamanya kerana Presiden AS tidak mengecualikan pilihan ketenteraan untuk mencapai sasarannya.
Menambah Iran ke dalam campuran, yang merupakan topik perbincangan utama pada pertemuan akhir Disember antara Trump dan Netanyahu dari Israel, bermakna tahun 2025, dengan penipuan tarifnya dan kejatuhan pasaran April, mungkin akan menjadi permulaan yang mudah bagi pelabur berbanding tahun 2026.
Kedua-dua emas dan minyak agak responsif terhadap perkembangan geopolitik, bergerak dalam arah yang bertentangan. Emas meningkat ke arah paras $4,500 sebelum pembetulan lebih rendah, sebahagiannya diseret oleh tingkah laku perak yang tidak menentu, manakala minyak telah menurun kerana kisah bekalan berlebihan untuk 2026 boleh menjadi lebih buruk jika firma AS secara beransur-ansur memulihkan aliran minyak Venezuela. Ditambah pula dengan peluang yang baik untuk gencatan senjata Ukraine-Rusia, prospek pasaran minyak kekal suram, dengan paras terendah lima tahun sebanyak $55.19 tidak lama lagi.
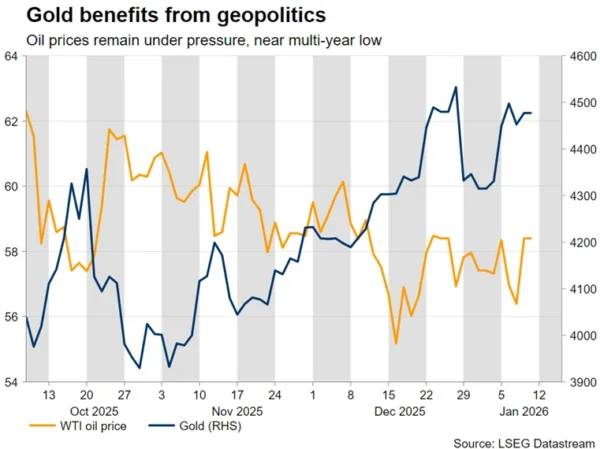
Terutamanya, Setiausaha Negara Rubio dijadualkan melawat Denmark minggu depan, membawa tawaran Greenland Trump ke Denmark, sementara Presiden AS dijangka mengekalkan retorik beraninya mengenai isu ini. Emas bersedia untuk mendapat manfaat daripada kemungkinan kemerosotan hubungan EU-AS dan ancaman penggunaan ketenteraan di Greenland yang sebelum ini tidak dapat difikirkan.
Di tengah-tengah persekitaran yang tidak menentu ini, terdapat spekulasi yang semakin meningkat bahawa pada hari Jumaat, 9 Januari, Mahkamah Agung AS mungkin mengumumkan keputusannya mengenai kesahihan tarif, selepas jam 10 pagi EST (3 petang GMT).
Sekiranya keputusan itu positif, yang pada asasnya mengesahkan keupayaan Trump untuk mengenakan tarif tanpa persetujuan Kongres, Trump boleh memulakan semula retorik tarifnya, menyasarkan China dan khususnya Eropah. Dia mungkin rasa terpaksa mengancam EU dengan tarif agresif sebagai cara untuk "memperoleh" Greenland.
Jika keputusan itu negatif, tarif penjenamaan yang dikenakan menggunakan undang-undang 1977 sebagai menyalahi undang-undang, reaksi Trump boleh mencetuskan reaksi pasaran yang akut, walaupun pentadbirannya telah merangka pelan B untuk mengenakan semula tarif sedia ada di bawah undang-undang yang berbeza.
Emas bersedia untuk mendapat manfaat di bawah kedua-dua senario yang dinyatakan di atas, terutamanya jika keputusan itu menganggap tarif semasa menyalahi undang-undang. Sebaliknya, pelabur cenderung untuk mengelakkan dolar semasa peningkatan perdagangan, sekali gus meningkatkan mata wang lain seperti euro dan franc Switzerland.
Apa yang akan menjadi sangat menarik ialah jika Mahkamah Agung menetapkan sempadan kepada kuasa Presiden, pada dasarnya mengehadkan keupayaannya untuk membenarkan tarif atau membenarkan operasi ketenteraan tanpa kelulusan daripada Kongres. Perkembangan sedemikian boleh menjadikan Trump lebih tidak dapat diramalkan pada masa hadapan.
Dolar AS telah memulakan tahun baharu dengan langkah yang betul, mengatasi euro dan pound, memandangkan perkembangan mengenai Venezuela telah mendorong reaksi risiko yang ganjil di pasaran, dengan ekuiti AS juga menunjukkan prestasi yang agak baik. Prestasi pound telah mengejutkan, dengan tumpuan kini beralih kepada cetakan KDNK bulanan pada hari Khamis untuk bulan November.
Sebaliknya, kekurangan pemangkin kenaikan harga baharu menyumbang kepada kelemahan semasa euro. Lebih penting lagi, memandangkan lawatan Rubio ke Denmark, daya tarikan euro mungkin terjejas oleh kemungkinan kemerosotan agresif dalam hubungan AS-EU, merosakkan momentum yang dibina dalam ekonomi Zon Euro disebabkan oleh perbelanjaan fiskal agresif yang banyak dibincangkan. ECB kekal di luar, tetapi kemelesetan ekonomi yang teruk, kebanyakannya didorong oleh peningkatan perdagangan yang berlarutan, mungkin terpaksa menilai semula pendirian dasar seimbang semasanya.
Mengetepikan geopolitik, kembalinya aliran berita normal mungkin menjejaskan daya tarikan dolar semasa, memandangkan pelabur menumpukan semula perhatian kepada jangkaan penurunan kadar faedah Fed.
Siaran data yang lebih kukuh, seperti tinjauan PMI Perkhidmatan ISM yang mengagumkan pada hari Rabu, mungkin mengekalkan bidaan dolar, tetapi pelabur masih yakin bahawa penurunan kadar yang digariskan oleh pembuat dasar dalam plot titik Disember 2025 adalah terlalu berhati-hati. Sebaliknya, dengan sekitar 60bps pelonggaran yang kini ditetapkan untuk 2026, pelabur kini lebih selesa dengan cetakan data yang lebih lemah dan kelihatan bersedia untuk menjual dolar.
Minggu depan, kalendar dipenuhi dengan data penting, kebanyakannya tertumpu pada inflasi dan aspek pengguna ekonomi AS. Pada hari Selasa, laporan IHP Disember akan menjadi tumpuan, cetakan inflasi pertama yang berpotensi tidak terjejas oleh penutupan kerajaan AS.
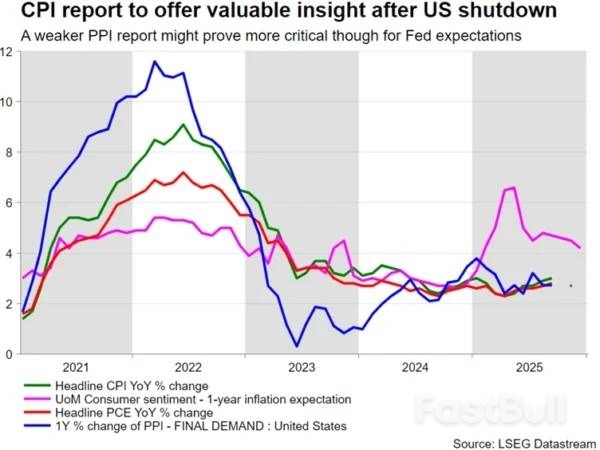
Satu lagi penurunan tekanan harga, yang sebahagiannya bercanggah dengan jangkaan ahli Rizab Persekutuan (Fed) bahawa inflasi jangka pendek akan kekal tinggi, seperti yang dilihat dalam minit mesyuarat Rizab Persekutuan pada 10 Disember, berpotensi mempengaruhi Pengerusi Rizab Persekutuan yang baharu, berpotensi membawa ke hadapan pemotongan kadar 25bps pertama yang kini ditetapkan untuk pertengahan Jun. Terutamanya, Trump tidak mendedahkan nama pengganti Powell.
Pada hari Rabu, data jualan runcit dan indeks harga pengeluar untuk bulan November akan dikeluarkan, dengan data terdahulu memberikan gambaran yang ketara tentang selera perbelanjaan pengguna. Satu set angka yang kukuh boleh meningkatkan ramalan pertumbuhan 2.7% semasa oleh model Atlanta Fed GDPNow.
Sementara itu, selepas tempoh yang agak lengang, Fedspeak dijangka akan meningkat. Mesyuarat Fed seterusnya hanya tinggal 20 hari lagi, yang bermaksud ahli Fed perlu mengemukakan hujah mereka sebelum tempoh sekatan biasa. Tumpuan akan diberikan kepada ahli pengundi yang lebih agresif, seperti Hammack dari Cleveland dan Logan dari Dallas. Menariknya, pihak yang mempunyai undian yang lebih tinggi jelas mempunyai kelebihan tahun ini dari segi undian, menambah jangkaan untuk pendirian Fed yang berterusan secara negatif pada tahun 2026.
Permulaan tahun baharu yang sukar bagi mata wang periferal. Jangkaan kadar faedah bank pusat sepatutnya menjadi keutamaan, tetapi buat masa ini, kekuatan dolar mendominasi pergerakannya. Selain Aussie, yang sedikit meningkat berbanding dolar AS, mata wang yang selebihnya berada di kedudukan yang terendah pada peringkat ini berbanding dolar, walaupun bank pusat masing-masing telah menyelesaikan kitaran pelonggaran mereka.
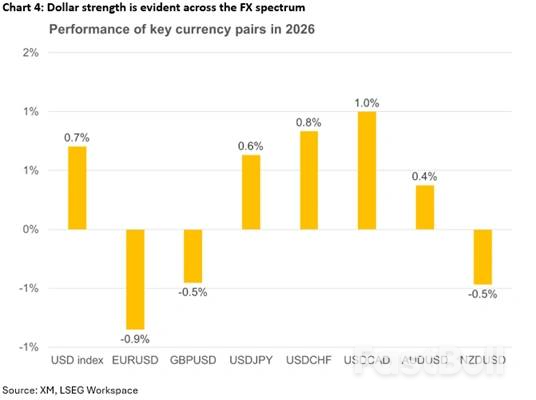
Secara khususnya, perkembangan dengan Venezuela boleh menjadi masalah besar bagi Kanada. Sebahagian besar pengeluaran Kanada ialah minyak berat, yang juga merupakan produk dominan Venezuela, sekali gus menjejaskan kuasa tawar-menawar PM Carney dengan Presiden Trump, yang bukan penyokong terbesar Kanada.
Begitu juga, Australia sedang memantau rapi aliran berita China. Terdapat percubaan baharu oleh pihak berkuasa China untuk memperbaiki keadaan di lapangan dengan mempercepatkan pelan pelaburan dan seterusnya membenarkan bank menangani pinjaman buruk, bagi meningkatkan kesihatan dan keuntungan kewangan mereka. Terutamanya, pada hari Rabu, data imbangan perdagangan China untuk bulan Disember akan diterbitkan, dengan perhatian pelabur sama ada eksport mengekalkan kadar peningkatan tahunan yang kukuh baru-baru ini dan import terus berkembang, mengesahkan usaha China untuk menyokong permintaan domestik.
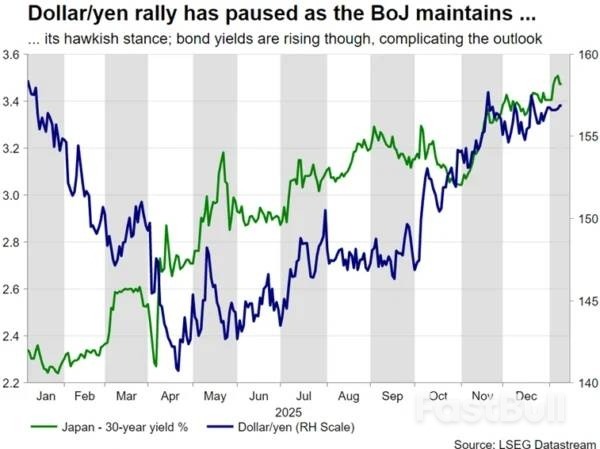
Akhirnya, yen telah menentang kekuatan dolar, hasil daripada tindakan BoJ yang agresif. Pelabur cuba untuk membawa kenaikan kadar seterusnya, yang kini ditetapkan untuk bulan September, tetapi data yang bercampur-campur telah mengelirukan prospek. BoJ mungkin perlu menunggu sehingga pusingan Shunto, yang secara realistiknya bermaksud bahawa mesyuarat April adalah mesyuarat penting untuk langkah seterusnya. Sehingga itu, pegawai kerajaan Jepun mungkin akan terus campur tangan secara lisan untuk mengekalkan dolar/yen jauh di bawah ¥160, melainkan sudah tentu, Fed mengejutkan dengan penurunan kadar suku pertama.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


