• Berdagang
  • Petikan
  • Salin
  • Peraduan
  • 24/7
  • Kalendar
  • Q&A
  • Sembang
Tapis
SIMBOL
TERAKHIR
BIDA
TANYA
TINGGI
RENDAH
PRBHN.
%PRBHN.
SPREAD
SUMBER
SPX
S&P 500 Index
7693.90
7693.90
7693.90
7732.21
7690.94
-50.08
-0.65%
--
--
DJI
Dow Jones Industrial Average
52177.08
52177.08
52177.08
52405.88
52086.13
-298.02
-0.57%
--
--
IXIC
NASDAQ Composite Index
26106.09
26106.09
26106.09
26286.46
26053.16
-443.75
-1.67%
--
--
USDX
Indeks dolar A.S.
101.842
101.842
101.922
102.270
101.755
-0.116
-0.11%
--
--
EURUSD
Euro/Dolar AS
1.11619
1.11619
1.11628
1.11733
1.11042
+0.00097
+ 0.09%
--
--
GBPUSD
Paun Sterling/Dolar AS
1.33611
1.33611
1.33621
1.33796
1.32955
+0.00369
+ 0.28%
--
--
XAUUSD
Gold / US Dollar
4009.37
4009.37
4009.78
4068.79
4005.19
-57.87
-1.42%
--
--
WTI
Light Sweet Crude Oil
101.399
101.399
101.429
101.530
99.081
+0.194
+ 0.19%
--
--

Akaun Komuniti

Akaun Signal
--
Akaun Untung
--
Akaun Rugi
--
Lihat Lagi

Menjadi pembekal signal

Jual isyarat dan dapatkan pendapatan

Lihat Lagi

Panduan untuk Copy Trading

Mulakan dengan mudah dan yakin

Lihat Lagi

Akaun Signal untuk Ahli

Semua Akaun Signal

Pulangan Terbaik
  • Pulangan Terbaik
  • P/L terbaik
  • MDD terbaik
1W Lalu
  • 1W Lalu
  • 1M Lalu
  • 1Y Lalu

Semua Peraduan

  • Semua
  • Syorkan
  • Stok
  • Mata wang kripto
  • Bank Pusat
  • Kemas Kini Trump
  • Berita Pilihan
Berita Teratas Sahaja
Kongsi

Trump memberi amaran bahawa kemenangan Demokrat dalam pilihan raya pertengahan penggal akan mencetuskan kemelesetan ekonomi yang serupa dengan tahun 1929.

Kongsi

Trump meramalkan bahawa harga minyak dan petrol akan jatuh mendadak.

Kongsi

Presiden Ukraine Zelensky: Ukraine mempunyai maklumat risikan bahawa Rusia merancang untuk melancarkan pusingan baharu serangan peluru berpandu balistik dan perlu mempunyai langkah balas.

Kongsi

Niaga hadapan minyak mentah Bursa Niaga Hadapan Shanghai ditutup turun 1.96% dalam dagangan malam, pada 721.50 yuan setong. Niaga hadapan emas Shanghai ditutup turun 1.02% dan niaga hadapan perak Shanghai ditutup turun 4.10%.

Kongsi

Presiden Amerika Syarikat (AS) Trump telah mencadangkan penamaan semula Selat Hormuz kepada Selat Trump.

Kongsi

Trump: Amerika Syarikat sedang bekerjasama dengan Venezuela untuk mengekstrak berjuta-juta tong minyak bagi membekalkan Amerika Syarikat.

Kongsi

Presiden Amerika Syarikat Trump mengulangi hasratnya untuk menamakan semula Teluk Mexico kepada Teluk Amerika Syarikat.

Kongsi

Presiden AS Trump: Kanada baru-baru ini bersikap mesra dengan Amerika Syarikat.

Kongsi

Ketua pembangkang Venezuela Machado: Mereka yang membantu dalam proses peralihan perlu dijamin.

Kongsi

Ketua pembangkang Venezuela Machado: Kerajaan seterusnya mesti melancarkan suruhanjaya kebenaran. Mesti ada juga proses kehakiman peralihan.

Kongsi

Ketua pembangkang Venezuela Machado: Amerika Syarikat akan memainkan peranan di Venezuela dalam jangka masa panjang.

Kongsi

Pejabat Operasi Perdagangan Maritim (MTO) UK telah melaporkan bahawa pegawai keselamatan syarikat itu telah memaklumkan MTO bahawa kapal tangkinya telah dilanggar oleh peluru yang tidak dikenali semasa sedang menyelesaikan transitnya melalui Selat Hormuz.

Kongsi

Penarafan Fitch: Inflasi mengatasi pertumbuhan upah, menguji daya tahan pengguna Zon Euro.

Kongsi

Niaga hadapan timah LME ditutup turun $1,020.

Kongsi

Niaga hadapan tembaga LME ditutup turun $121 pada $14,356 setan. Niaga hadapan aluminium LME ditutup naik $6 pada $3,078 setan. Niaga hadapan zink LME ditutup naik $20 pada $3,883 setan. Niaga hadapan plumbum LME ditutup naik $16 pada $1,915 setan. Niaga hadapan nikel LME ditutup turun $69 pada $15,536 setan. Niaga hadapan timah LME ditutup turun $1,020 pada $49,697 setan. Niaga hadapan kobalt LME ditutup tidak berubah pada $33,510 setan.

Kongsi

Niaga hadapan emas New York jatuh di bawah $4,020 seauns, turun 0.78% pada hari tersebut.

Kongsi

Emas spot jatuh di bawah $4,010 seauns, turun 1.41% pada hari tersebut.

Kongsi

Trump: Amerika Syarikat terpaksa menyerang Iran untuk menghalangnya daripada memperoleh senjata nuklear.

Kongsi

Presiden Amerika Syarikat (AS) Trump menegaskan semula bahawa konflik Iran akan berakhir tidak lama lagi.

Kongsi

Ketua pembangkang Venezuela Machado: Peralihan yang teratur di Venezuela adalah demi kepentingan Amerika Syarikat dan seluruh Hemisfera Barat.

MASA
SBNR
RMLN
SBLM
IMPAK
Afrika Selatan Kadar Tahunan PPI (Sep)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Jangkaan Inflasi Pengguna (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Jangkaan Harga Jualan (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Indeks Iklim Perindustrian (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Nilai Akhir Indeks Keyakinan Pengguna (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Indeks Sentimen Ekonomi (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Indeks Kemakmuran Industri Perkhidmatan (Okt)

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Itali Purata Hasil Lelongan Bon Perbendaharaan BTP 5 Tahun

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Itali Purata Hasil Lelongan Bon Perbendaharaan BTP 10 Tahun

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Tuntutan Pengangguran Awal Mingguan Purata 4 Minggu (Dilaraskan Mengikut Musim)

S:--

R: --

S: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Tuntutan Pengangguran Berterusan Mingguan (Dilaraskan Mengikut Musim)

S:--

R: --

S: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Kadar Bulanan Perbelanjaan Penggunaan Peribadi Sebenar (Sep)

S:--

R: --

S: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Syarikat Kadar Bulanan Indeks Harga PCE (Sep)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Pendapatan Peribadi Bulanan (Sep)

S:--

R: --

S: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Syarikat Kadar Tahunan Indeks Harga PCE (Selepas Pelarasan Bermusim) (Sep)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Nilai Awal Kadar Suku Tahunan Indeks Harga PCE (Selepas Pelarasan Bermusim) (Suku 3)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Kadar Bulanan Indeks Harga PCE Teras (Sep)

S:--

R: --

S: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Nilai Awal Kadar Suku Tahunan Deflator KDNK (Selepas Pelarasan Bermusim) (Suku 3)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Nilai Awal Kadar Perbelanjaan Penggunaan Peribadi Sebenar Suku Tahunan (Suku 3)

S:--

R: --

S: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Amerika Syarikat Indeks Harga PCE Teras Awal QoQ Tahunan (SA) (Suku 3)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Kadar Bulanan Perbelanjaan Peribadi (Selepas Pelarasan Bermusim) (Sep)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Nilai Awal Kadar Suku Tahunan KDNK Benar Tahunan (Selepas Pelarasan Bermusim) (Suku 3)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Tuntutan Pengangguran Awal Mingguan (Dilaraskan Mengikut Musim)

S:--

R: --

S: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Syarikat Kadar Tahunan Indeks Harga PCE Teras (Sep)

S:--

R: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Kadar Deposit ECB

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Kadar Pembiayaan Semula Utama ECB

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zon Euro Kadar Pinjaman Marginal ECB

S:--

R: --

S: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Penyata Dasar Monetari ECB
Sidang Akhbar ECB
Amerika Syarikat Perubahan Stok Gas Asli Mingguan EIA

S:--

R: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Syarikat Kadar Tahunan Indeks Harga PCE Dallas Fed (Sep)

--

R: --

S: --

Brazil Indeks Gaji Bersih CAGED (Sep)

--

R: --

S: --

Amerika Syarikat Pegangan Bank Pusat Asing Perbendaharaan A.S. Untuk Minggu Ini

--

R: --

S: --

Korea Selatan Kadar Bulanan Jualan Runcit (Sep)

--

R: --

S: --

Korea Selatan Kadar Bulanan Output Industri Perkhidmatan (Sep)

--

R: --

S: --

Korea Selatan Kadar Bulanan Keluaran Industri (Selepas Pelarasan Bermusim) (Sep)

--

R: --

S: --

Jepun Kadar Bulanan CPI Tokyo (Okt)

--

R: --

S: --

Jepun Nisbah Pencari Kerja (Sep)

--

R: --

S: --

Jepun Kadar Tahunan CPI Tokyo (Okt)

--

R: --

S: --

Jepun Kadar Tahunan CPI Teras Tokyo (Okt)

--

R: --

S: --

Jepun Kadar Pengangguran (Sep)

--

R: --

S: --

Jepun Kadar Bulanan CPI Tokyo (Tidak Termasuk Makanan Dan Tenaga) (Okt)

--

R: --

S: --

Jepun Jualan Runcit Sebulan (Dilaraskan Mengikut Musim) (Sep)

--

R: --

S: --
Jepun Jualan Runcit Tahunan (Sep)

--

R: --

S: --
Jepun Nilai Awal Kadar Bulanan Keluaran Industri (Sep)

--

R: --

S: --

Jepun Nilai Awal Kadar Tahunan Keluaran Industri (Sep)

--

R: --

S: --

Jepun Kadar Bulanan Inventori Industri (Sep)

--

R: --

S: --

Jepun Jualan Runcit (Sep)

--

R: --

S: --

Australia Kadar Tahunan PPI (Suku 3)

--

R: --

S: --

Australia Kadar Suku Tahunan PPI (Suku 3)

--

R: --

S: --

Jepun Kadar Asas

--

R: --

S: --

Penyata Dasar Monetari
Jepun Kadar Tahunan Pesanan Pembinaan (Sep)

--

R: --

S: --

Jepun Bilangan Rumah Baru Dalam Pembinaan Setiap Tahun (Sep)

--

R: --

S: --

Perancis Nilai Awal Kadar Tahunan KDNK (Selepas Pelarasan Bermusim) (Suku 3)

--

R: --

S: --

Sidang Media BOJ
Turki Indeks Sentimen Ekonomi (Okt)

--

R: --

S: --

U.K. Indeks Harga Rumah Seluruh Negara MoM (Okt)

--

R: --

S: --

U.K. Indeks Harga Rumah Seluruh Negara YoY (Okt)

--

R: --

S: --

Perancis Kadar Bulanan PPI (Sep)

--

R: --

S: --

Jerman Kadar Pengangguran (Selepas Pelarasan Bermusim) (Okt)

--

R: --

S: --

Q&A dengan Pakar
    • Semua
    • Ruang Sembang
    • Kumpulan
    • Kenalan
    SHIZEN flag
    EuroTrader
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    @EuroTraderyes I've heard of this many times, thank you sir
    EuroTrader flag
    SHIZEN
    @EuroTraderokay maybe I'll work on this too
    @SHIZENyeah please do and if you need any guidance, I'm always here to help
    EuroTrader flag
    SHIZEN
    @EuroTraderi didn't know this is another part o should work on before
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderokay air
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderDo you have other markets for me?
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENIt depends if you are trading them mate, I'm watching gold, BTC and EURUSD
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderyes that's true
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderwgat can you say about your overall bias on gold?
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENWell mate from what I'm seeing on the chart, I can say that we are still bullish on gold
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderokay can you share it with me
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderi want to really see what it looks like from the higher timeframe
    EuroTrader flag
    SHIZEN
    @EuroTraderi want to really see what it looks like from the higher timeframe
    @SHIZENAlright mate, hold on let me get you my chart on gold
    EuroTrader flag
    EuroTrader flag
    EuroTrader
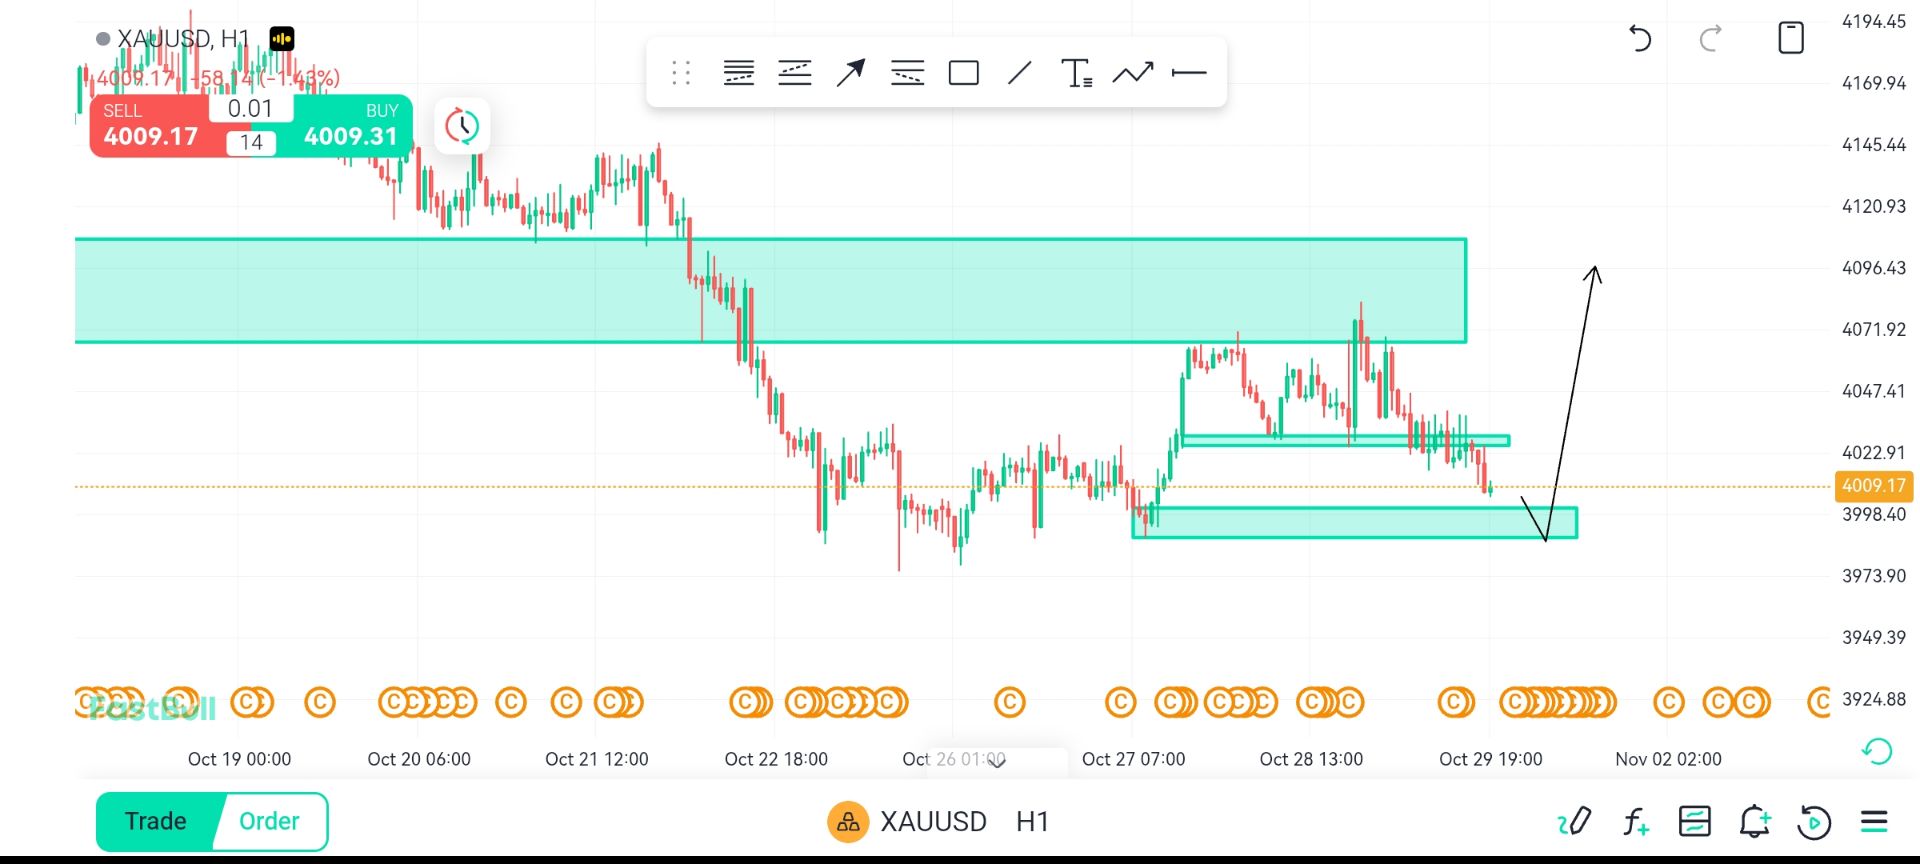
    @SHIZENHere looking at this, you can agree with me that gold is still struggling to push above
    EuroTrader flag
    EuroTrader
    @SHIZENHere looking at this, you can agree with me that gold is still struggling to push above
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    SHIZEN flag
    EuroTrader
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    @EuroTraderokay that's true
    SHIZEN flag
    EuroTrader
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    @EuroTraderSo price going below will be your invalidation point right?
    EuroTrader flag
    SHIZEN
    @EuroTraderJadi, harga yang berada di bawah akan menjadi titik pembatalan anda, bukan?
    @SHIZENif price trades below it and closes below then I'll be considering a bearish continuation
    Taip di sini...
    Tambah Simbol atau Kod

      Tiada data yang sepadan

      Semua
      Syorkan
      Stok
      Mata wang kripto
      Bank Pusat
      Kemas Kini Trump
      Berita Pilihan
      • Semua
      • Konflik Rusia-Ukraine
      • Titik Perpasan Timur Tengah
      • Semua
      • Konflik Rusia-Ukraine
      • Titik Perpasan Timur Tengah

      Cari
      Produk

      Carta Percuma Selamanya

      Sembang Q&A dengan Pakar
      Tapis Kalendar Ekonomi Data Alatan
      Keahlian Ciri
      Gudang Data Aliran Pasaran Data Institusi Kadar Dasar Makro

      Aliran Pasaran

      Sentimen Pasaran Buku Pesanan Korelasi Forex

      Indikator Teratas

      Carta Percuma Selamanya
      Pasaran

      Berita

      24/7 Analisis Pendidikan

      Pandangan Terkini

      Maklumat terkini

      Isyarat

      Salin Kedudukan Signal Terkini Menjadi pembekal signal Penilaian AI
      Peraduan
      Brokers

      Gambar penuh Broker Penilaian Kedudukan Pengawal selia Berita Tuntutan
      Senarai Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
      Q&A Aduan Video Amaran Penipuan Petua untuk Mengesan Penipuan
      Lagi

      Bisnes
      Acara
      Kerjaya Tentang kita Pengiklanan Pusat Bantuan

      White Label

      Broker API

      Data API

      Web Plug-in

      Program Afiliate

      Anugerah Penilaian Institusi Seminar IB Acara Salun Pameran
      Vietnam Thailand Singapura Dubai
      Parti Peminat Sesi Kongsi Pelaburan
      KTT FastBull Pameran BrokersView
      Carian Terkini
        Carian Teratas
          Petikan
          Analisis
          Pengguna
          24/7
          Kalendar Ekonomi
          Pendidikan
          Data
          • Nama
          • Terkini
          • Sblm

          Lihat Semua

          Tiada data

          Imbas untuk Muat Turun

          Carta Lebih Pantas, Sembang Lebih Pantas!

          Muat turun
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Buka Akaun
          Cari
          Produk
          Carta Percuma Selamanya
          Pasaran
          Berita
          Isyarat

          Salin Kedudukan Signal Terkini Menjadi pembekal signal Penilaian AI
          Peraduan
          Brokers

          Gambar penuh Broker Penilaian Kedudukan Pengawal selia Berita Tuntutan
          Senarai Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
          Q&A Aduan Video Amaran Penipuan Petua untuk Mengesan Penipuan
          Lagi

          Bisnes
          Acara
          Kerjaya Tentang kita Pengiklanan Pusat Bantuan

          White Label

          Broker API

          Data API

          Web Plug-in

          Program Afiliate

          Anugerah Penilaian Institusi Seminar IB Acara Salun Pameran
          Vietnam Thailand Singapura Dubai
          Parti Peminat Sesi Kongsi Pelaburan
          KTT FastBull Pameran BrokersView

          Dasar monetari sebagai tindak balas kepada kejutan tarif

          Ringkasan:

          Kemenangan Donald Trump dalam pilihan raya presiden AS baru-baru ini telah mencetuskan semula perdebatan mengenai kesan makroekonomi tarif dan tindak balas dasar monetari yang sesuai. Lajur ini berhujah bahawa walaupun terdapat persetujuan luas bahawa tarif baharu berkemungkinan menjadi inflasi bagi AS, situasi semasa menunjukkan pelbagai faktor yang menunjukkan bahawa adalah optimum untuk dasar memberi tumpuan lebih kepada kejatuhan output yang tidak cekap.

          Keputusan pilihan raya presiden AS baru-baru ini mencetuskan semula perdebatan mengenai kesan makroekonomi tarif, dan tindak balas dasar monetari yang sesuai terhadap perang perdagangan. Semasa pentadbiran Trump yang pertama, tarif AS ke atas eksport China meningkat tujuh kali ganda antara 2018 dan 2020, dan ia kekal tinggi di bawah pentadbiran Biden. Lebih tepat lagi, arah aliran politik global menunjukkan kelemahan ketara dalam konsensus global mengenai perdagangan bebas dan meramalkan persekitaran baharu di mana bank pusat mungkin menghadapi jenis kejutan baharu ini dengan kekerapan yang semakin meningkat.
          Kebanyakan penyelidikan terkini mengenai kesan makroekonomi kejutan dasar perdagangan telah dijalankan dalam konteks model perdagangan sebenar, atau dalam latihan empirikal tanpa mengambil kira dasar monetari. Tetapi akibat daripada pergeseran perdagangan jelas mencabar bank pusat: bagaimana mereka harus bertindak balas terhadap langkah mundur dalam kemajuan ke arah meningkatkan integrasi perdagangan, dengan kesan yang berpotensi ketara terhadap inflasi, aktiviti ekonomi, baki luaran dan kadar pertukaran sebenar? Dalam kertas kerja baru-baru ini (Bergin dan Corsetti 2023), kami mengkaji tindak balas dasar monetari yang optimum terhadap kejutan tarif pelbagai jenis. Dalam lajur ini, kami mengemas kini analisis dan menyaring pelajaran yang sesuai dengan situasi semasa.
          Dalam kertas kerja kami, kami mengkaji tindak balas dasar monetari yang optimum terhadap kejutan tarif menggunakan model ekonomi terbuka standard New Keynesian (harga melekit) ditambah dengan rantaian nilai antarabangsa dalam pengeluaran, iaitu barangan import digunakan dalam pengeluaran barangan domestik dan eksport. . Ini membayangkan bahawa menaikkan perlindungan tarif pengeksport domestik meningkatkan kos pengeluaran untuk firma domestik. Sepanjang analisis kami, kami menganggap bahagian input yang diimport dalam pengeluaran hampir dengan anggaran berdasarkan jadual input-output AS untuk 2011 (tetapi kami juga mengesahkan kesimpulan utama kami yang mengubah bahagian ini). Analisis utama kami mengandaikan kelulusan besar bagi tarif kepada harga pengguna, tetapi kami juga menunjukkan keteguhan keputusan utama kami untuk memperkayakan model dengan sektor pengedaran yang mengehadkan lulus. Akhir sekali, kami berpendapat bahawa pihak berkuasa monetari tidak mengambil kesempatan daripada limpahan rentas sempadan untuk melaksanakan dasar pengemis-jiran, iaitu kami menolak manipulasi oportunistik terhadap kadar pertukaran.
          Untuk meringkaskan mesej utama kami: walaupun terdapat persetujuan luas bahawa tarif Trump baharu berkemungkinan akan menjadi inflasi bagi AS, adalah jauh dari jelas bahawa tindak balas optimum dasar monetari terhadap tarif ini harus memberi tumpuan kepada memerangi kesan inflasi ini melalui penguncupan monetari. . Kejutan tarif menggabungkan unsur-unsur gangguan permintaan dan bekalan, dan dasar monetari pasti akan menghadapi pertukaran sukar antara inflasi yang menyederhana dan menyokong aktiviti ekonomi; sebenarnya, penentukuran munasabah model kami menunjukkan bahawa tindak balas monetari yang optimum terhadap senario sedemikian mungkin melibatkan pengembangan monetari. Analisis kami menggariskan bahawa, walaupun tindak balas monetari yang optimum terhadap tarif bergantung kepada beberapa faktor, peranan utama dimainkan oleh (i) kemungkinan tarif itu dibalas dalam perang perdagangan, (ii) tahap pergantungan pengeluaran domestik terhadap import. pengantara, dan (iii) peranan khas dolar AS sebagai mata wang yang dominan untuk invois perdagangan antarabangsa. Kami membincangkan kes yang berbeza mengikut giliran.

          Kes pengetatan monetari: Tarif unilateral tanpa tindakan balas

          Mari kita pertimbangkan dahulu rasional pengetatan monetari. Ini jelas dalam senario di mana AS secara unilateral mengenakan tarif ke atas pembelian domestik barangan asing untuk meningkatkan permintaan bagi barangan domestik, menyebabkan inflasi dalam harga yang dibayar oleh pengguna domestik dan pengeluar menggunakan input import.
          Dalam Rajah 1, kami menggunakan model kami untuk mengesan kesan kejutan tarif unilateral. Garis putus-putus mengesan kesan kejutan sedemikian dari semasa ke semasa sambil mengekalkan kadar dasar tetap: KDNK dan inflasi meningkat di AS, tetapi mereka bergerak ke arah yang bertentangan dalam rakan dagang AS (negara asing). Pada kadar pertukaran yang berterusan, imbangan perdagangan AS bertukar menjadi lebihan.Dasar monetari sebagai tindak balas kepada kejutan tarif_1
          Melihat kepada keputusan asas ini, dasar penguncupan monetari di dalam negara (AS) boleh didorong oleh keperluan untuk menyederhanakan inflasi - sepadan dengan pengembangan monetari di luar negara kepada deflasi sederhana. Tetapi motivasi selanjutnya boleh didapati dalam fakta bahawa perbezaan dalam negara dan pendirian dasar luar berfungsi untuk menghargai mata wang tempatan, yang boleh mengurangkan harga berkesan barangan asing yang dilihat oleh pengguna rumah, dan dengan itu sebahagiannya mengimbangi kesan herotan daripada tarif ke atas harga relatif.
          Pertimbangan ini mendasari tingkah laku pembolehubah makro di bawah dasar optimum, yang dikesan sebagai garis pepejal dalam rajah. Pihak berkuasa monetari AS mengekang inflasi, yang dalam kes kita juga berfungsi untuk menyederhanakan kenaikan dalam negeri dalam pengeluaran. Kejatuhan dalam permintaan dan peningkatan dolar mengurangkan sedikit lebihan dagangan. Di luar negara, pihak berkuasa monetari menyokong aktiviti pada kos inflasi, menyumbang kepada sebahagiannya membetulkan harga relatif antarabangsa barangan yang diputarbelitkan oleh tarif.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.Dasar monetari sebagai tindak balas kepada kejutan tarif_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Pertimbangkan terlebih dahulu perang tarif, yang digambarkan dalam Rajah 3 (sekali lagi, garis putus-putus mengesan senario tanpa dasar, garis pepejal senario dasar optimum). Mengenai kesannya, perang adalah kejutan penguncupan global. Di negara mata wang yang dominan, tindak balas monetari yang optimum kini secara relatifnya lebih berkembang, kerana pihak berkuasa monetari negara boleh mengatasi kekurangan permintaan global tanpa memberi kesan kepada inflasi input yang diimport di sempadan - import dalam dolar bergerak sangat sedikit dengan susut nilai dolar. Perkembangan dalam negara mata wang dominan merupakan berita baik untuk negara lain: ia mengandungi kejatuhan dalam permintaan global dan mengurangkan inflasi import di sana (susut nilai dolar bermakna pengimport di luar negara membayar harga yang lebih murah dalam mata wang domestik di sempadan). Oleh kerana itu, walaupun kenaikan tarif adalah simetri yang sempurna, negara lain berada dalam kedudukan yang berbeza. Daripada memadankan pengembangan di AS, ia menggunakan penguncupan awal yang sederhana untuk membendung inflasi. Ambil perhatian bahawa, sementara KDNK jatuh di kedua-dua negara, ia jatuh lebih sedikit di negara yang mengeluarkan mata wang dominan. Dolar AS menyusut nilai dalam senario ini.Dasar monetari sebagai tindak balas kepada kejutan tarif_3
          Seperti yang kita bincangkan di atas, sekiranya tarif dikenakan secara unilateral oleh negara mata wang yang dominan, permintaan global untuk eksport oleh negara ini tidak mengalami kesan tarif balas. Oleh itu, inflasi menjadi kebimbangan yang lebih mendesak bagi pihak berkuasa monetari - pendirian optimum adalah penguncupan. Penguncupan kini boleh menjadi lebih kuat, kerana kenaikan dolar mempunyai lebih banyak kesan crowding-out yang diredam ke atas barangan AS di pasaran antarabangsa. Penguncupan yang lebih kuat mempunyai kesan global. Di luar negara, pendirian optimum menjadi mengembang – untuk mendorong permintaan domestik berbanding kejatuhan eksport ke AS – bertolak ansur dengan inflasi dan memburukkan lagi susut nilai mata wang. Dolar AS meningkat mendadak dalam senario ini.

          Kesimpulan

          Kejutan tarif mungkin memberikan penggubal dasar pilihan yang amat sukar antara inflasi yang sederhana dan jurang keluaran. Beberapa faktor situasi semasa mencadangkan bahawa, walaupun tarif berkemungkinan inflasi, mungkin optimum untuk dasar memberi tumpuan lebih kepada kejatuhan output yang tidak cekap. Faktor-faktor ini termasuk kemungkinan bahawa tarif AS boleh dibalas dalam perang tarif, hakikat bahawa ancaman tarif semasa kelihatan lebih tertumpu pada barangan penggunaan akhir dan bukannya input perantaraan dalam pengeluaran domestik, dan hakikat bahawa dolar AS mempunyai kedudukan tidak simetri di dunia. perdagangan sebagai mata wang yang dominan.
          Sumber:CEPR
          Amaran Risiko dan Penafian Pelaburan
          Anda memahami dan mengakui bahawa terdapat tahap risiko yang tinggi yang terlibat dalam perdagangan dengan strategi. Mengikuti mana-mana strategi atau metodologi pelaburan adalah potensi kerugian. Kandungan di tapak disediakan oleh penyumbang dan penganalisis kami untuk tujuan maklumat sahaja. Anda sendiri bertanggungjawab sepenuhnya untuk menentukan sama ada mana-mana aset dagangan, atau sekuriti, atau strategi, atau mana-mana produk lain sesuai untuk anda berdasarkan objektif pelaburan dan situasi kewangan anda.
          Tambah ke Favorit
          Kongsi
          FastBull
          Hak Cipta © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produk
          Carta

          Sembang

          Q&A dengan Pakar
          Tapis
          Kalendar Ekonomi
          Data
          Alatan
          Keahlian
          Ciri
          Fungsi
          Petikan
          Copy Trading
          Signal Terkini
          Peraduan
          24/7
          Analisis
          Pendidikan
          Syarikat
          Kerjaya
          Tentang kita
          Hubungi Kami
          Pengiklanan
          Muat turun FastBull
          Pusat Bantuan
          Maklum balas
          Perjanjian Pengguna
          Dasar Privasi
          Pernyataan Perlindungan Maklumat Peribadi
          Bisnes

          White Label

          Broker API

          Data API

          Web Plug-in

          Pembuat Poster

          Program Afiliate

          Pendedahan Risiko

          Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.

          Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.

          Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.

          Tidak log masuk

          Log masuk untuk mengakses lebih banyak ciri

          Sambung Broker
          Menjadi pembekal signal
          Pusat Bantuan
          khidmat Pelanggan
          Mod Gelap
          Harga Naik/Turun Warna

          Log masuk

          Daftar

          Posisi
          Susun atur
          Skrin penuh
          Default ke Carta
          Halaman carta dibuka secara lalai apabila anda melawat fastbull.com