


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Quotazioni
Analisi
Utente
24/7
Calendario economico
Educazione
Dati
- Nome
- Ultimo
- Prec








Le passività per leasing e i canoni pagati devono essere coerenti con il denominatore. Un esempio distingue quattro rapporti, mostra un’inversione nella graduatoria dei comparabili e riconcilia EBITDA e cassa senza scambiare l’indicatore dopo canoni per flusso di cassa libero.
Un titolo compare a cinque volte l’EBITDA in un filtro, a 6,5 volte in un’altra tabella e a circa 7,14 volte dopo una rettifica per i canoni. Non è necessario che il mercato abbia rivalutato la società. Quei risultati possono nascere dal solo modo in cui si combinano valore d’impresa e costi del leasing.
Un multiplo basso può escludere la passività dal numeratore senza far gravare il relativo esborso sul denominatore. Correggere questo disallineamento è necessario, ma non rende identici tutti i metodi coerenti. Nell’esempio seguente A risulta sotto un comparabile in una lettura e sopra nell’altra. È un cambiamento della graduatoria quantitativa, non una prova di sottovalutazione del titolo.
La presentazione corrente dell’IFRS 16 da parte della Fondazione IFRS descrive, per il locatario, un’attività per diritto d’uso e una passività per leasing, con esenzioni rilevanti per contratti brevi e beni di modesto valore. Il principio si applica agli esercizi iniziati dal 1° gennaio 2019. Non impone però un’unica formula per costruire il valore d’impresa.
L’analisi degli effetti pubblicata dalla Fondazione nel gennaio 2016 spiega che sostituire alcuni canoni operativi con ammortamenti e interessi può aumentare l’EBITDA senza modificare il totale dei pagamenti. È un documento storico di attuazione, non una nuova regola del 2026. Il medesimo effetto non va esteso automaticamente a tutti i leasing operativi secondo i principi statunitensi.
Serve la riconciliazione dell’indicatore della singola società. Occorre individuare gli oneri ancora compresi nei costi operativi, gli ammortamenti e interessi esclusi e le ulteriori rettifiche dei canoni eventualmente introdotte dalla direzione. L’etichetta «EBITDA rettificato» non basta. Sottrarre di nuovo una spesa già assorbita dal denominatore produce una diversa distorsione, non maggiore prudenza.
I dati sono interamente ipotetici, in milioni di una stessa valuta. A ha capitalizzazione di 600, debiti finanziari diversi dai leasing di 500 e disponibilità liquide deducibili di 100. Il valore d’impresa esclusi i leasing è E = 600 + 500 − 100 = 1.000. Si assume che tutta la cassa indicata sia deducibile e che manchino azioni privilegiate, interessenze di terzi, pensioni, investimenti separati e altre rettifiche.
La passività per leasing riconosciuta è L = 300. Includendola, il numeratore diventa E + L = 1.300. Nella riconciliazione tra capitalizzazione e valore d’impresa va controllato se il debito del fornitore dati comprenda già quel saldo. Se lo comprende, aggiungere altri 300 significa duplicare la stessa pretesa.
Il diritto d’uso è un’attività, non una seconda passività da sommare nello stesso passaggio. Neppure il totale non attualizzato dei canoni futuri è intercambiabile con il debito rilevato. Qui L è un saldo assunto, non un risultato di valutazione. Nell’analisi reale bisogna specificare se si usa valore contabile o una rettifica stimata e applicare la stessa base ai concorrenti.
B = 200 indica un EBITDA riconciliato che esclude ammortamento e interessi dei leasing fissi capitalizzati del modello. R = 60 indica l’esborso annuo normalizzato per quella stessa popolazione di contratti. B − R = 140 è un indicatore analitico dopo i canoni pagati: non è l’EBITDA pubblicato, non ricostruisce automaticamente il risultato secondo il vecchio IAS 17 e non è un subtotale prescritto.
Canone di competenza e canone pagato possono differire per periodi gratuiti, anticipi e scadenze contrattuali. Inoltre R non deve includere costi variabili o di contratti brevi che abbiano già ridotto B. La normalizzazione deve spiegare tali differenze, non cancellare obblighi di pagamento. Il modello usa leasing fissi omogenei proprio per non cambiare silenziosamente il perimetro tra le due parti del rapporto.
| Impostazione | Valore d’impresa, milioni | Denominatore, milioni | Multiplo, volte |
|---|---|---|---|
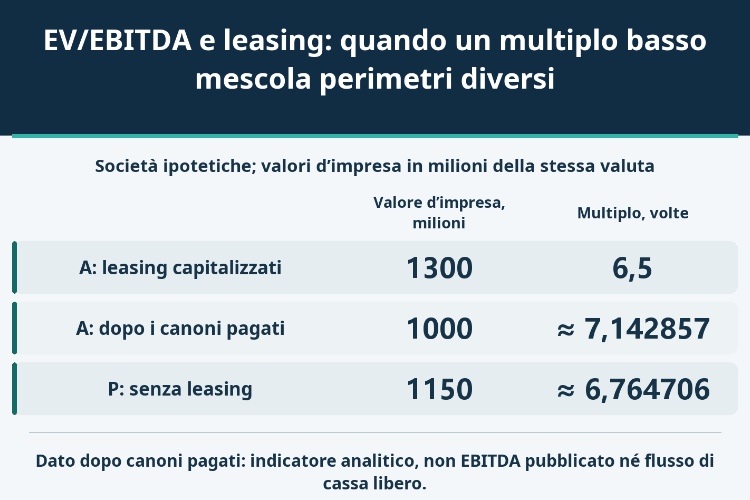
| Leasing capitalizzati | 1300 | 200 | 6,5 |
| Indicatore dopo i canoni pagati | 1000 | 140 | ≈ 7,142857 |
| Disallineamento: né passività né canoni | 1000 | 200 | 5 |
| Disallineamento: passività più canoni dedotti | 1300 | 140 | ≈ 9,285714 |
La lettura capitalizzata include la passività nel valore d’impresa e usa l’EBITDA prima di quel pagamento: 1.300 / 200 = 6,5 volte. L’alternativa esclude la passività dal numeratore e sottrae i canoni corrispondenti dall’indicatore operativo: 1.000 / 140 = 50/7, circa 7,142857 volte. Il secondo rapporto va chiamato valore d’impresa su indicatore dopo canoni, non presentato come lo stesso EV/EBITDA di bilancio.
Il calcolo 1.000 / 200 = 5 omette invece la passività senza imporre il relativo costo al denominatore. L’incrocio opposto, 1.300 / 140 = 65/7, circa 9,285714, conserva il passivo e usa un denominatore dopo pagamento. Questi sono disallineamenti rispetto ai due schemi qui definiti. Non è un divieto universale di altre metriche: una costruzione diversa deve dichiarare quale relazione economica intenda rappresentare.
Nell’intervallo E > 0, L ≥ 0 e B > R ≥ 0, l’uguaglianza richiede E / (B − R) = (E + L) / B. Riordinando si ottiene L = ER / (B − R). Con E = 1.000, B = 200 e R = 60, il saldo che rende uguali i multipli è 3.000/7, circa 428,571429, non i 300 iniziali.
Se E, B e L restano fissi, la soglia equivalente per il pagamento è R = BL / (E + L), cioè 600/13, circa 46,153846. Sotto il valore esatto il multiplo dopo canoni è inferiore a 6,5, sopra è maggiore, purché il denominatore sia positivo. Un controllo separato con R = 40 dà 1.000 / 160 = 6,25; R = 60 riporta a circa 7,14.
Sono condizioni algebriche tra indicatori, non criteri per misurare la passività contabile o il suo fair value. L è uno stock a una data, R un flusso annuo. Durata residua, calendario e composizione dei contratti influenzano il loro legame. Sei decimali rendono riproducibile il conto, non attribuiscono quella precisione a una stima dei canoni. Con denominatori nulli o negativi viene meno l’ordinamento usuale dei multipli positivi.
Introduciamo P, società senza leasing, con valore d’impresa di 1.150 ed EBITDA di 170. Il rapporto vale 115/17, circa 6,764706 volte. In questo caso controllato P non ha canoni da rettificare nel passaggio tra le due impostazioni.
| Impostazione coerente | Società A, volte | Comparabile P senza leasing, volte |
|---|---|---|
| Leasing capitalizzati | 6,5 | ≈ 6,764706 |
| Indicatore dopo i canoni pagati | ≈ 7,142857 | ≈ 6,764706 |
A è sotto P nella lettura capitalizzata, con 6,5 contro circa 6,76, ma sopra nell’altra, con circa 7,14. Prezzo delle azioni, previsioni operative e pagamenti contrattuali sono rimasti invariati. È cambiata la definizione del rapporto. Una schermata che conservi soltanto il numero inferiore nasconde un elemento che può modificare la selezione.
L’inversione non dimostra convenienza relativa. Il modello non equipara crescita, anzianità degli attivi, investimenti di mantenimento, diritti residuali di proprietà e rischio operativo. Possedere un immobile può comportare futuri investimenti di rinnovo differenti dall’affittarlo. Le due letture riconciliate aiutano a formulare le domande, ma non sostituiscono l’esame di queste differenze economiche.
Ipotizziamo che i 60 annui comprendano rimborso di capitale per 45 e interessi per 15. L’ammortamento del diritto d’uso è separatamente fissato a 50. Partendo dall’EBITDA di 200, il ponte parziale è 200 − 45 − 15 = 140. Sottrarre solo capitale porta a 155, ma dimentica 15 di cassa effettivamente versata. Una diversa classificazione nel rendiconto non fa sparire il pagamento.
Neanche 200 − 50 − 60 = 90 è il passaggio corretto. L’EBITDA esclude già l’ammortamento non monetario; dedurlo ancora e poi togliere l’intero pagamento mescola una riconciliazione economica con quella finanziaria. Se si parte dall’EBIT, invece, occorre prima aggiungere l’ammortamento pertinente e poi sostituirlo con la cassa dei leasing. I due percorsi dipendono da punti di partenza diversi.
I 140 non sono comunque flusso di cassa libero: interessi degli altri finanziamenti, imposte, capitale circolante, investimenti e ulteriori rettifiche non sono stati sottratti. È necessario riconciliare il totale tra le sezioni del rendiconto, senza scambiare una riclassificazione per nuova liquidità. Il solo rimborso di 45 non prova nemmeno che il saldo del passivo sia sceso di 45: mancano nuovi contratti e altri movimenti.
Il risultato utile non è il più basso dei multipli disponibili. È un calcolo di cui si possano ricostruire passività, misura operativa e pagamenti. Solo dopo questa verifica il rapporto può diventare un punto di partenza ragionevole per la valutazione.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.
Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.
L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.
Accesso non effettuato
Accedi per accedere a più funzionalità


Login
Registrati


